
Visión General del Mercado
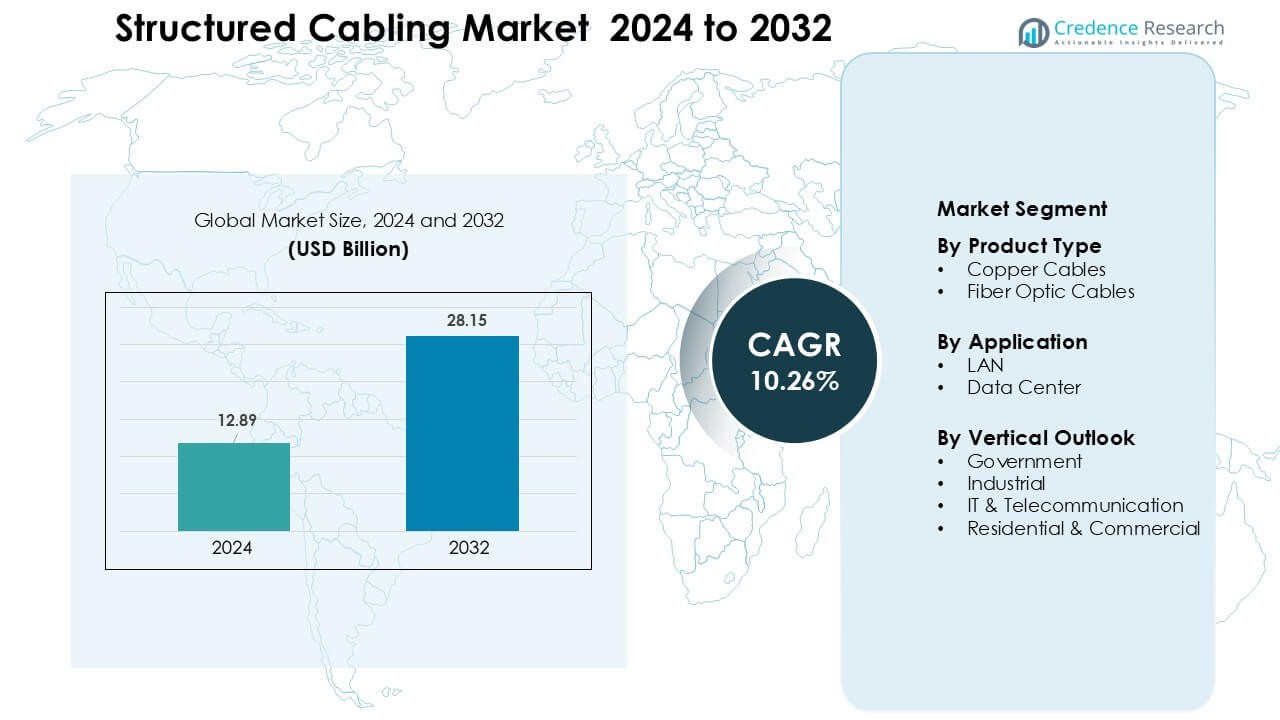
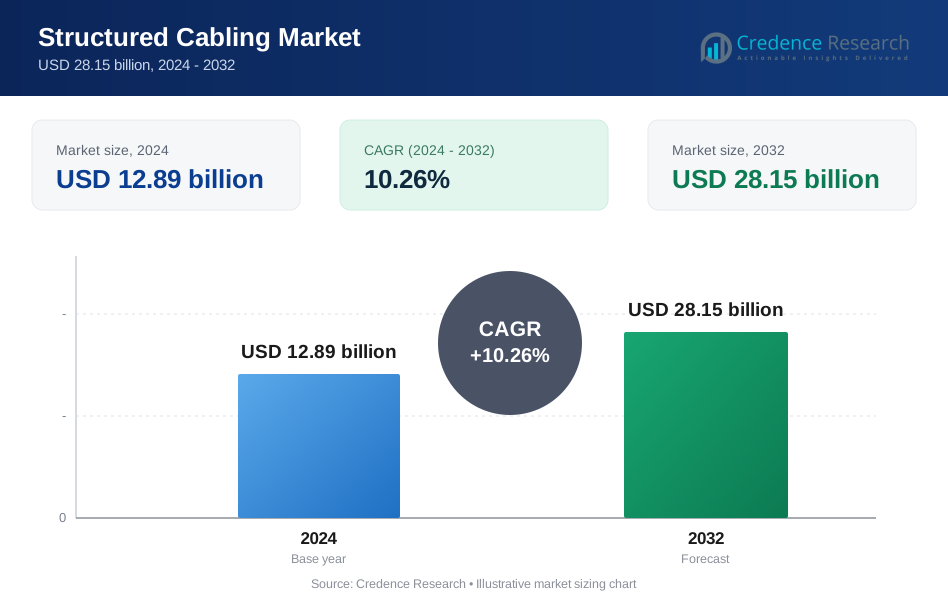
El mercado de cableado estructurado fue valorado en USD 12.89 mil millones en 2024 y se anticipa que alcanzará USD 28.15 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 10.26% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Cableado Estructurado 2024 | USD 12.89 Mil Millones |
| Mercado de Cableado Estructurado, CAGR | 10.26% |
| Tamaño del Mercado de Cableado Estructurado 2032 | USD 28.15 Mil Millones |
El mercado de cableado estructurado está conformado por actores principales como Nexans, Schneider Electric, CommScope Holding Company, Furukawa Electric, Siemens, Corning, TE Connectivity, Belden, Legrand y ABB Ltd, cada uno expandiendo sus portafolios de fibra y cobre para apoyar redes empresariales y de centros de datos de alta velocidad. Estas empresas invierten en sistemas avanzados Cat6A, innovaciones ópticas y gestión inteligente de cableado para fortalecer la adopción global. Las asociaciones con operadores de telecomunicaciones, centros de datos a hiperescala e integradores de edificios inteligentes mejoran aún más la competitividad. América del Norte lideró el mercado en 2024 con aproximadamente un 34% de participación, respaldada por la rápida modernización de redes, un fuerte gasto en TI y la expansión a gran escala de centros de datos.
Perspectivas del Mercado
- El mercado de cableado estructurado alcanzó USD 12.89 mil millones en 2024 y se proyecta que llegará a USD 28.15 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 10.26% durante el período de pronóstico.
- El crecimiento está impulsado por la rápida digitalización empresarial, el aumento de la construcción de centros de datos y la mayor adopción de redes de alta velocidad Cat6A y de fibra que apoyan aplicaciones en la nube, IoT y 5G.
- Las tendencias clave incluyen la rápida transición hacia la gestión inteligente de cableado, sistemas de fibra pre-terminados y la modernización de la infraestructura LAN para manejar cargas de trabajo multigigabit.
- Actores líderes como Nexans, Schneider Electric, CommScope, Corning, TE Connectivity y Belden expanden portafolios y fortalecen asociaciones con operadores de telecomunicaciones, centros de datos a hiperescala e integradores de edificios inteligentes.
- América del Norte lideró con aproximadamente un 34% de participación, mientras que Asia-Pacífico mostró la expansión más rápida. Por tipo de producto, los cables de cobre tuvieron alrededor del 61% de participación, y por aplicación, LAN dominó con casi el 58% de participación.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
Los cables de cobre dominaron el segmento de tipo de producto en 2024 con aproximadamente un 61% de participación, respaldados por una fuerte adopción en LAN empresariales y una instalación rentable en edificios comerciales. Las empresas prefirieron el cobre debido a su flexibilidad, soporte PoE y menor costo de implementación en comparación con la fibra. El segmento avanzó a medida que las actualizaciones a Cat6A y Cat7 aumentaron la demanda de ancho de banda en oficinas y sitios minoristas. Los cables de fibra óptica crecieron rápidamente a medida que la migración a la nube y las necesidades de transmisión de alta velocidad se expandieron; sin embargo, el cobre mantuvo su liderazgo porque la mayoría de las redes existentes dependen de la infraestructura de par trenzado y requieren actualizaciones escalables y de bajo costo.
- Por ejemplo, el estándar oficial ISO/IEC 11801 Clase F para cable Cat7 fue diseñado y ratificado para soportar Ethernet de 10 Gbps en toda la distancia de 100 metros.
Por Aplicación
LAN mantuvo la posición dominante en 2024 con casi un 58% de participación, impulsada por el uso intensivo en redes corporativas, escuelas, hospitales e instituciones públicas. Las organizaciones expandieron la infraestructura LAN para apoyar la creciente densidad de dispositivos, configuraciones de trabajo remoto y sistemas VoIP. La demanda aumentó a medida que las implementaciones de Wi-Fi 6 y 6E requerían cableado de mayor calidad para manejar velocidades multigigabit. Los centros de datos crecieron a un ritmo rápido impulsados por la expansión a hiperescala, los servicios en la nube y las cargas de trabajo digitales, sin embargo, LAN mantuvo la mayor participación porque la mayoría de las instalaciones de cableado estructurado ocurren en pisos de oficinas, redes de campus e instalaciones empresariales.
- Por ejemplo, las empresas que implementan Wi‑Fi 6E en campus como instituciones educativas que actualizan múltiples edificios han migrado el cableado de CAT-5E a cable de Categoría 6A para asegurar un backhaul estable y multigigabit, permitiendo una conectividad confiable para miles de dispositivos simultáneos.
Perspectiva por Verticales
IT & Telecomunicaciones lideró el segmento vertical en 2024 con aproximadamente un 34% de participación, respaldado por la rápida modernización de redes y fuertes necesidades de ancho de banda en operadores de telecomunicaciones. Las actualizaciones ricas en fibra, la expansión del backhaul 5G y el creciente uso de servicios en la nube impulsaron la adopción de cableado estructurado en salas de conmutación y oficinas centrales. Los usuarios industriales aumentaron el despliegue debido a la automatización y IIoT, mientras que los proyectos gubernamentales avanzaron a través de programas de ciudades inteligentes e infraestructura pública. Las instalaciones residenciales y comerciales se expandieron con una mayor penetración de banda ancha, sin embargo, IT & Telecomunicaciones siguió siendo el principal contribuyente porque la transformación digital creó una demanda sostenida de sistemas de cableado de alto rendimiento.
Principales Impulsores del Crecimiento
Creciente Digitalización Empresarial y Modernización de Redes
La digitalización empresarial se expandió rápidamente a medida que las organizaciones actualizaban redes para apoyar la adopción de la nube, sistemas de comunicación unificada y aplicaciones de alto ancho de banda. Las empresas desplegaron cableado avanzado para manejar mayores cargas de datos creadas por la automatización, videoconferencias y modelos de trabajo remoto. Las compañías actualizaron de sistemas Cat5e o Cat6 heredados a Cat6A y fibra para aumentar la velocidad, reducir la latencia y mejorar la escalabilidad a largo plazo. La adopción creció en oficinas, bancos, hospitales e instalaciones educativas donde el cableado estructurado mejoró la eficiencia operativa y redujo el tiempo de inactividad. La demanda también aumentó a medida que las empresas integraban cámaras de seguridad, sensores IoT y sistemas de gestión de edificios que requerían redes cableadas estables para energía y datos. Los fuertes beneficios económicos alentaron la modernización porque el cableado estructurado ofrecía bajo mantenimiento y mayor fiabilidad que las alternativas inalámbricas durante cargas máximas. Los ciclos de renovación de redes en empresas medianas y grandes fortalecieron aún más el impulsor, convirtiendo la transformación digital en un factor clave que impulsa la expansión del mercado global.
- Por ejemplo, las empresas que están recableando pisos de oficinas han reemplazado Cat5e (limitado a 1 Gbps) con Cat6A para preparar la infraestructura para el futuro, permitiendo soporte para Ethernet multigigabit y asegurando compatibilidad con las demandas de redes de próxima generación sin necesidad de recableado frecuente.
Expansión de Centros de Datos Impulsada por Cargas de Trabajo en la Nube y AI
Los centros de datos se expandieron a un ritmo fuerte a medida que aumentaron las cargas de trabajo de computación en la nube, entrenamiento de IA y computación en el borde. Los proveedores globales de hiperescala y de colocación aceleraron las inversiones en racks de servidores de alta densidad que requerían sistemas de cableado de fibra y cobre confiables. El cableado estructurado desempeñó un papel central en la habilitación de sistemas de enfriamiento rápido, conmutación de baja latencia y conexiones escalables de rack a rack. El crecimiento de los servicios en la nube impulsó la demanda de cableado que pudiera soportar velocidades multigigabit y topologías flexibles. Los modelos de IA requerían clústeres densos de GPU, lo que aumentó la necesidad de enlaces de fibra de alto rendimiento con fuerte inmunidad al ruido. Las empresas trasladaron sus cargas de trabajo de TI a modelos de nube híbrida, aumentando la demanda de cableado estructurado dentro de los centros de datos centrales y microcentros de datos distribuidos. La creciente adopción de sitios de borde para IoT y 5G también amplió la necesidad de diseños de cableado compactos pero eficientes. Este crecimiento constante de la infraestructura convirtió a los centros de datos en un impulsor principal de la demanda de cableado estructurado a largo plazo.
- Por ejemplo, los centros de datos de alta densidad en 2025 están adoptando cada vez más sistemas de troncal de fibra preterminada MTP/MPO para soportar el masivo flujo de datos este-oeste requerido para clústeres de IA, permitiendo la interconectividad entre racks en toda la instalación mientras se mantiene un conteo de cables manejable y flujo de aire.
Crecimiento de IoT, Edificios Inteligentes e Infraestructura 5G
La adopción de IoT se disparó en los sectores de manufactura, salud, comercio minorista y gobierno, impulsando la necesidad de cableado estructurado que pudiera soportar alta densidad de dispositivos. Las plataformas de edificios inteligentes utilizaron cableado para sistemas de iluminación, control de acceso, monitoreo de HVAC y gestión de energía, aumentando la demanda de conectividad cableada estable. Los dispositivos basados en PoE ganaron tracción, requiriendo cableado que pudiera alimentar sensores, cámaras IP y puntos de acceso inalámbricos. El despliegue de 5G aceleró la implementación de fibra para el backhaul y nodos de borde, donde el cableado estructurado aseguraba una transmisión de alta velocidad confiable. Las ciudades inteligentes integraron cableado en sistemas de vigilancia, gestión de tráfico y proyectos de Wi-Fi público. Los sistemas de IoT industrial en fábricas necesitaban canales de comunicación seguros y de baja latencia para operar robótica, herramientas de mantenimiento predictivo y líneas automatizadas. El crecimiento combinado de los ecosistemas de IoT y la infraestructura digital urbana posicionó al cableado estructurado como un habilitador central de redes de comunicación confiables en todo el mundo.
Tendencia y Oportunidad Clave
Transición hacia Fibra de Alta Velocidad y Actualizaciones a Cat6A
Una tendencia importante del mercado involucró la rápida transición de grados de cobre heredados a soluciones de fibra y Cat6A de alta velocidad. Las empresas necesitaban cableado que soportara velocidades de 10G y 40G para aplicaciones en la nube, análisis de IA y transferencias de archivos grandes. La fibra ganó impulso debido a la baja pérdida de señal, inmunidad electromagnética y escalabilidad a prueba de futuro. Los edificios de oficinas y campus comerciales utilizaron actualizaciones a Cat6A para soportar despliegues de Wi-Fi 6 y Wi-Fi 7, que requerían capacidad de backhaul multigigabit. Los fabricantes lanzaron fibra insensible a la curvatura y ensamblajes preterminados que redujeron el tiempo de instalación y los costos laborales. Esta tendencia creó oportunidades significativas para los proveedores que ofrecen sistemas de alto rendimiento y fáciles de implementar. El crecimiento de campus inteligentes ricos en fibra y espacios hiperconectados también fortaleció la demanda a largo plazo.
- Por ejemplo, muchos campus comerciales que actualizan para soportar Ethernet de 10 Gbps han desplegado cableado Cat6A en toda la distancia horizontal de 100 metros, asegurando conectividad consistente de 10 Gbps desde el conmutador hasta el punto final, una capacidad que el Cat5e/Cat6 heredado a menudo no puede ofrecer de manera confiable a plena longitud.
Creciente Adopción de Gestión de Cableado Inteligente y Automatizado
Los sistemas de gestión de cableado inteligente surgieron como una gran oportunidad a medida que las empresas priorizaban la eficiencia operativa y el mantenimiento predictivo. El seguimiento automatizado de cables, la monitorización en tiempo real de la utilización de puertos y el mapeo digital ayudaron a reducir los riesgos de fallos y el tiempo de inactividad. Las grandes instalaciones utilizaron paneles de parcheo inteligentes y racks basados en sensores para optimizar las rutas de la red y detectar fallos de manera temprana. Estos sistemas mejoraron la visibilidad de los activos y apoyaron la resolución rápida de problemas durante los cambios de configuración. Los proveedores integraron herramientas de análisis que recomendaban actualizaciones de red y aseguraban el cumplimiento de los estándares de diseño. A medida que las redes se expandieron a través de dispositivos IoT y sistemas de automatización, la gestión inteligente ofreció una forma escalable de mantener la fiabilidad. Esta tendencia abrió oportunidades de crecimiento para los proveedores que combinan software, sensores y hardware de cableado estructurado.
- Por ejemplo, CommScope informa que sus sistemas de Gestión de Infraestructura Automatizada (AIM) que combinan paneles de parcheo inteligentes de cobre o fibra y controladores ofrecen visibilidad en tiempo real de los cambios de conectividad, permitiendo a los administradores localizar e identificar instantáneamente puertos activos en toda una red.
Desafío Clave
Altos Costos de Instalación y Requisitos Complejos de Actualización
La instalación de cableado estructurado implicaba costos significativos de mano de obra, materiales y diseño, especialmente en grandes edificios comerciales y centros de datos. La actualización de infraestructuras heredadas a menudo requería un extenso recableado, expansión de rutas y verificaciones de cumplimiento, lo que aumentaba los gastos. Las instalaciones más antiguas necesitaban rediseñar conductos, bandejas de cables y salas de servidores para soportar cableado de mayor densidad. Estos desafíos ralentizaban los esfuerzos de modernización para pequeñas empresas con presupuestos limitados. También se producían retrasos en la instalación debido a la coordinación entre contratistas, equipos de TI e ingenieros de edificios. El alto costo inicial restringía la adopción en algunas regiones sensibles al precio, aunque los beneficios a largo plazo eran sólidos. Esta barrera financiera seguía siendo un desafío clave que afectaba el crecimiento.
Disponibilidad de Técnicos Calificados y Restricciones de Cumplimiento
Muchas regiones experimentaron una escasez de técnicos de instalación calificados capaces de manejar diseños avanzados de fibra, Cat6A y centros de datos. Las instalaciones incorrectas aumentaban los riesgos de interferencia de señal, daño a los cables e ineficiencias en la red. Normas estrictas como TIA/EIA e ISO/IEC requerían prácticas de instalación certificadas, añadiendo complejidad a los proyectos. Las empresas enfrentaban retrasos al buscar contratistas calificados para grandes actualizaciones. Las auditorías de cumplimiento y los requisitos de pruebas también prolongaban los plazos de los proyectos. A medida que las redes se volvían más densas con la integración de IoT y 5G, mantener una instalación de cableado de alta calidad se volvía más desafiante. Esta escasez de mano de obra calificada y la creciente presión de cumplimiento continuaron impactando la expansión del mercado.
Análisis Regional
Norteamérica
Norteamérica dominó el mercado de cableado estructurado en 2024 con aproximadamente un 34% de participación, impulsada por fuertes inversiones en infraestructura de TI y una digitalización empresarial generalizada. Estados Unidos lideró la adopción a medida que la expansión de centros de datos se aceleró entre proveedores de nube, operadores de telecomunicaciones y grandes corporaciones. La demanda creció a medida que las empresas actualizaban a Cat6A y fibra para soportar redes de alta velocidad, Wi-Fi 6E y entornos de trabajo híbridos. Los proyectos gubernamentales en ciudades inteligentes, sistemas de seguridad y desarrollo de banda ancha aumentaron aún más los requisitos de cableado estructurado. Canadá contribuyó con un crecimiento constante, respaldado por la expansión de instalaciones de colocation y el aumento del despliegue de sistemas de edificios inteligentes en propiedades comerciales.
Europa
Europa tuvo casi un 27% de participación en 2024, respaldada por una fuerte modernización de las redes de comunicación y el creciente despliegue de infraestructuras empresariales ricas en fibra. La región avanzó a medida que Alemania, el Reino Unido, Francia y los países nórdicos aumentaron las inversiones en centros de datos y redes de retorno 5G. Los fabricantes e instituciones financieras actualizaron el cableado estructurado para gestionar sistemas de IoT y automatización de alta densidad. La transformación digital de la Unión Europea y las iniciativas de edificios energéticamente eficientes también impulsaron la demanda. Los proyectos de centros de datos a gran escala y los centros de manufactura inteligente en toda Europa Occidental fortalecieron la adopción, mientras que Europa del Este contribuyó con un crecimiento constante gracias a la expansión de redes de fibra comerciales y residenciales.
Asia-Pacífico
Asia-Pacífico emergió como la región de más rápido crecimiento con alrededor del 31% de participación en 2024, impulsada por la rápida industrialización, las inversiones en ciudades inteligentes y la construcción masiva de centros de datos. China, India, Japón y Corea del Sur lideraron la adopción a medida que las empresas expandieron el uso de la nube y los operadores de telecomunicaciones aceleraron el despliegue de 5G. La creciente penetración de dispositivos IoT en la manufactura, la salud y el comercio minorista aumentó la necesidad de cableado estructurado de alta velocidad. El despliegue de fibra se disparó en edificios comerciales y nuevos desarrollos residenciales. Las empresas tecnológicas multinacionales aumentaron la capacidad de colocación en ciudades clave, lo que impulsó aún más la demanda de sistemas de cableado avanzados que soportan redes escalables de servidores y almacenamiento.
América Latina
América Latina representó aproximadamente un 5% de participación en 2024, respaldada por la creciente transformación digital en banca, telecomunicaciones y comercio minorista. Brasil y México lideraron la demanda a medida que las empresas expandieron sus huellas de centros de datos y actualizaron la infraestructura de TI. Los programas de conectividad respaldados por el gobierno y la creciente adopción de servicios en la nube fomentaron las instalaciones de cableado estructurado en los sectores corporativo y público. La región también vio un aumento en el despliegue de sistemas de fibra y Cat6A en edificios inteligentes, universidades e instalaciones industriales. A pesar de los desafíos económicos en algunas naciones, la inversión en servicios digitales y el crecimiento del comercio electrónico mantuvieron una adopción constante en las principales áreas metropolitanas.
Oriente Medio & África
La región de Oriente Medio & África representó casi un 3% de participación en 2024, pero mostró un fuerte impulso debido a la expansión de proyectos de ciudades inteligentes y programas de infraestructura digital liderados por el gobierno. Los EAU, Arabia Saudita y Qatar impulsaron la adopción al construir centros de datos avanzados, complejos de oficinas modernos y redes 5G a gran escala. África experimentó una creciente demanda en los sectores de servicios financieros y telecomunicaciones a medida que las empresas actualizaban las redes heredadas. Las inversiones en sistemas de seguridad, infraestructura de vigilancia y desarrollos inmobiliarios comerciales aumentaron las instalaciones de cableado estructurado. Aunque la penetración del mercado se mantuvo más baja que en otras regiones, los programas estratégicos nacionales de TIC continuaron fortaleciendo las perspectivas de crecimiento a largo plazo.
Segmentaciones del Mercado:
Por Tipo de Producto
- Cables de Cobre
- Cables de Fibra Óptica
Por Aplicación
- LAN
- Centro de Datos
Por Perspectiva Vertical
- Gobierno
- Industrial
- TI & Telecomunicaciones
- Residencial & Comercial
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de cableado estructurado presenta una fuerte competencia entre los principales actores como Nexans, Schneider Electric, CommScope Holding Company, Furukawa Electric, Siemens, Corning, TE Connectivity, Belden, Legrand y ABB Ltd, cada uno ampliando sus carteras de productos en soluciones de cableado de cobre, fibra e inteligentes. Estas empresas fortalecen sus posiciones a través de la innovación en sistemas avanzados de fibra y Cat6A, Cat7 de alta velocidad que soportan redes densas de centros de datos y empresas. Los proveedores invierten en diseños optimizados para PoE, fibra insensible a la flexión y ensamblajes preterminados para reducir el tiempo de instalación y mejorar la fiabilidad. Las estrategias incluyen asociaciones con operadores de telecomunicaciones, integradores de edificios inteligentes y proveedores de centros de datos a gran escala. Muchos actores también se centran en la gestión de cableado habilitada por software, herramientas de automatización y soluciones energéticamente eficientes para cumplir con los objetivos de sostenibilidad. La expansión regional, fuertes redes de distribución y el cumplimiento de estándares globales ayudan a estas empresas a mantener una ventaja competitiva a medida que aumenta la demanda en proyectos de TI, telecomunicaciones, automatización industrial y edificios comerciales.
Análisis de Jugadores Clave
- Nexans
- Schneider Electric
- CommScope Holding Company, Inc.
- Furukawa Electric Co., Ltd.
- Siemens AG
- Corning Incorporated
- TE Connectivity Ltd.
- Belden Inc.
- Legrand SA
- ABB Ltd
Desarrollos Recientes
- En 2025, Nexans reforzó su papel como proveedor para grandes redes de cableado estructurado y redes troncales al asegurar dos contratos distintos de centros de datos. Uno fue un contrato plurianual para suministrar conjuntos de arneses de fibra óptica a un proveedor líder de nube a hiperescala en mayo de 2025, mientras que otro importante contrato multisede se aseguró en marzo de 2025 para suministrar cableado de cobre Cat6A y Cat8 a un operador líder de centros de datos a hiperescala en Europa y América del Norte.
- En junio de 2025, CommScope introdujo nuevas soluciones FiberREACH y CableGuide 360 dirigidas a las crecientes necesidades de cableado estructurado: PoE de alta potencia, mejor gestión de cables y despliegues de redes empresariales más densos y confiables.
- En abril de 2025, Legrand SA anunció la adquisición de Computer Room Solutions (CRS) en Australia, fortaleciendo su cartera de centros de datos con soluciones integradas de energía y cableado que apoyan despliegues avanzados de cableado estructurado en instalaciones de APAC.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación, Perspectiva Vertical y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectiva Futura
- El mercado crecerá de manera constante a medida que las empresas modernicen las redes para soportar operaciones digitales de alta velocidad.
- La adopción de fibra aumentará a medida que la computación en la nube, las cargas de trabajo de IA y las redes 5G demanden mayor ancho de banda.
- La expansión de los centros de datos impulsará una fuerte necesidad de cableado avanzado en instalaciones a hiperescala y de borde.
- Los sistemas de gestión de cableado inteligente ganarán tracción para el monitoreo en tiempo real y la resolución de problemas más rápida.
- Las soluciones de cableado preterminado y modular se expandirán debido a la reducción del tiempo de instalación y las necesidades de mano de obra.
- Los proyectos de edificios inteligentes aumentarán la demanda de cableado habilitado para PoE que soporte sensores y automatización.
- El IoT industrial impulsará a las fábricas a instalar cableado de alto rendimiento para robótica y maquinaria conectada.
- Los requisitos de sostenibilidad fomentarán diseños de cableado energéticamente eficientes y materiales reciclables.
- Las asociaciones entre proveedores de cableado y operadores de telecomunicaciones se fortalecerán para apoyar el backhaul 5G.
- Los mercados emergentes verán una adopción más rápida a medida que aumente la penetración de banda ancha y las inversiones en infraestructura comercial.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de cableado estructurado y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de cableado estructurado entre 2024 y 2032?
¿Qué segmento del mercado de cableado estructurado tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de cableado estructurado?
¿Quiénes son las empresas líderes en el mercado de cableado estructurado?
¿Qué región tenía la mayor participación en el mercado de cableado estructurado?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Cableado Estructurado Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Cableado Estructurado Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 12.89 billion → 2032: USD 28.15 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Cableado Estructurado Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Cableado Estructurado Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Cableado Estructurado Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Cableado Estructurado Market Drivers
- 3.3 Mercado de Cableado Estructurado Market Restraints & Challenges
- 3.4 Mercado de Cableado Estructurado Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Cableado Estructurado Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Cableado Estructurado Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Cableado Estructurado category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Cableado Estructurado Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Cableado Estructurado Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Cableado Estructurado market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Cableado Estructurado Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Cableado Estructurado Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Cableado Estructurado Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Cableado Estructurado (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Cableado Estructurado Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Cableado Estructurado Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Cableado Estructurado Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Cableado Estructurado Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Cableado Estructurado Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Cableado Estructurado Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Cableado Estructurado Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Cableado Estructurado Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Cableado Estructurado Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
