
Visión General del Mercado:
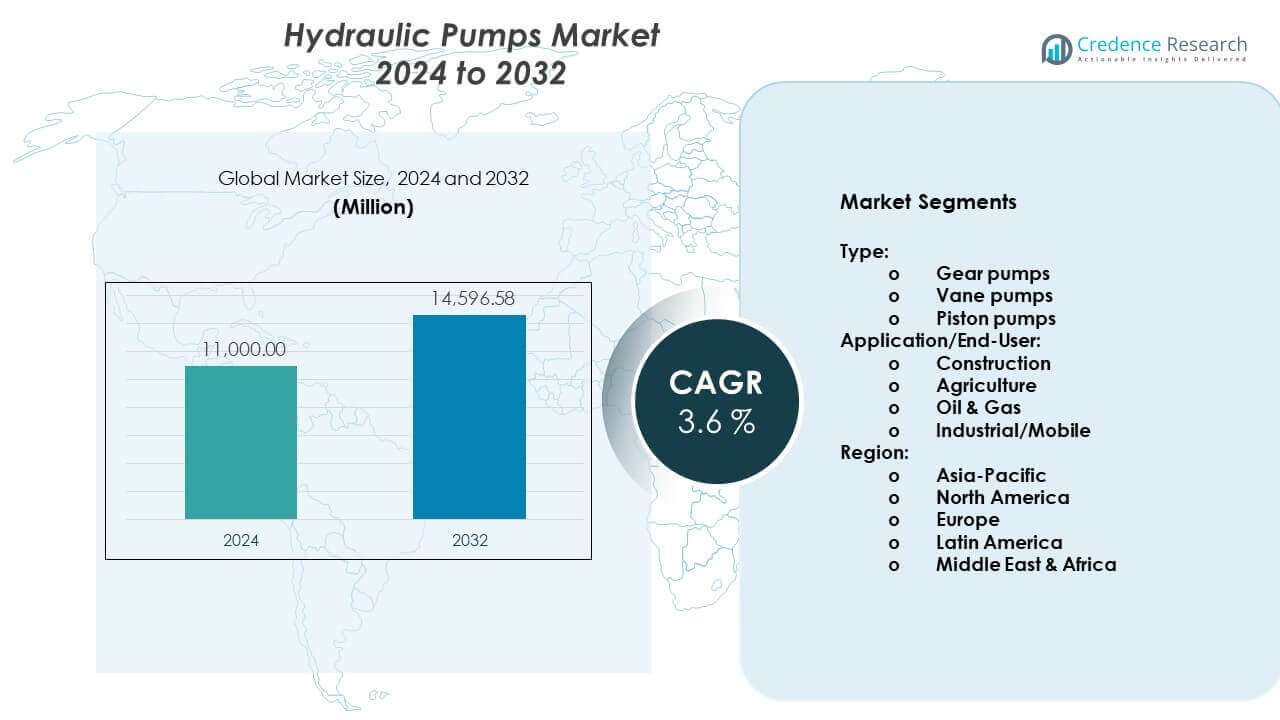
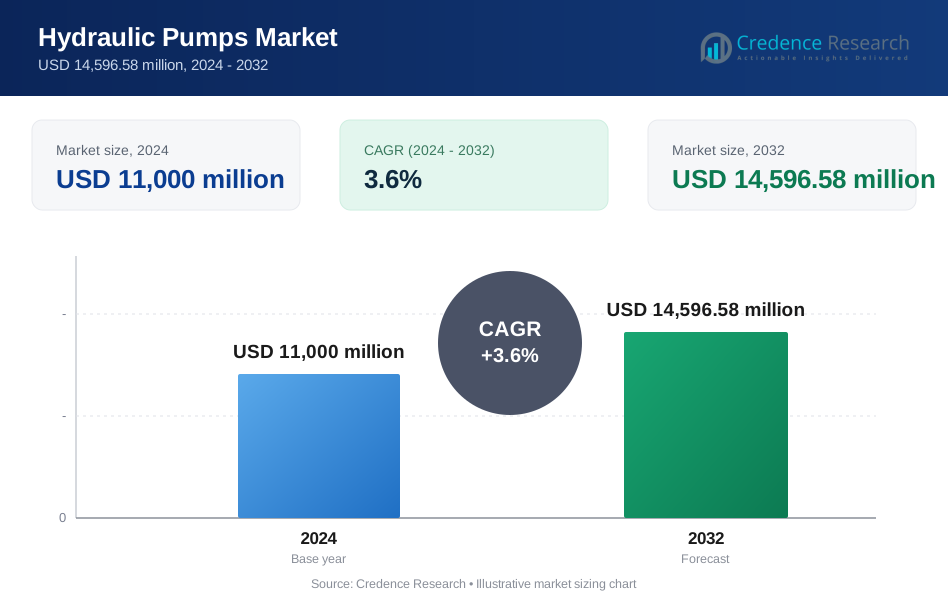
Se proyecta que el Mercado de Bombas Hidráulicas crecerá de USD 11,000 millones en 2024 a un estimado de USD 14,596.58 millones para 2032, registrando un CAGR de 3.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Bombas Hidráulicas 2024 | USD 11,000 Millones |
| Mercado de Bombas Hidráulicas, CAGR | 3.6% |
| Tamaño del Mercado de Bombas Hidráulicas 2032 | USD 14,596.58 Millones |
El Mercado de Bombas Hidráulicas gana impulso gracias a la expansión del desarrollo de infraestructura y la automatización industrial. La maquinaria de construcción depende de sistemas hidráulicos para funciones de elevación y movimiento de tierras. Las plantas de fabricación utilizan bombas en prensas, máquinas de moldeo por inyección y herramientas de maquinaria. La mecanización agrícola apoya la demanda de tractores y cosechadoras. Las regulaciones de eficiencia energética fomentan la adopción de tecnologías avanzadas de bombas. Las operaciones de minería y petróleo y gas sostienen la demanda de sistemas de alta presión y duraderos. Los fuertes servicios posventa apoyan aún más los ingresos recurrentes y la gestión del ciclo de vida del equipo.
Asia Pacífico lidera el Mercado de Bombas Hidráulicas debido al rápido crecimiento industrial y al gasto en infraestructura. China e India impulsan la demanda a través de la construcción, la expansión manufacturera y la adopción de equipos agrícolas. Japón y Corea del Sur apoyan una demanda constante mediante la automatización industrial avanzada. América del Norte sigue siendo un mercado maduro, respaldado por el reemplazo de equipos y las actividades del sector energético. Europa muestra un crecimiento estable debido a la modernización manufacturera y los estándares de eficiencia. América Latina y el Medio Oriente emergen gradualmente, impulsados por proyectos de infraestructura y desarrollo industrial.
Perspectivas del Mercado:
- El mercado de bombas hidráulicas se situó en USD 11,000 millones en 2024 y se proyecta que alcance los USD 14,596.58 millones para 2032, expandiéndose a una CAGR del 3.6%, impulsado por la demanda constante de equipos en construcción, industria y agricultura.
- Asia-Pacífico lidera con aproximadamente el 40% de participación debido a la construcción a gran escala, la expansión manufacturera y la mecanización agrícola, mientras que América del Norte posee casi el 25% respaldada por la demanda de reemplazo y el uso en el sector energético, y Europa representa alrededor del 22% apoyada por fuertes exportaciones de manufactura y maquinaria.
- América Latina emerge como la región de más rápido crecimiento con cerca del 7% de participación, impulsada por la actividad minera, el desarrollo de infraestructura y la creciente adopción de equipos en Brasil y Chile.
- Por tipo, las bombas de engranajes representan aproximadamente el 38% de participación debido a su eficiencia de costos y amplio uso en equipos industriales y móviles, seguidas por las bombas de pistón con alrededor del 34% de participación respaldadas por aplicaciones de construcción y energía de alta presión.
- Por aplicación, la construcción lidera con casi el 36% de participación impulsada por el uso de equipos pesados, mientras que las aplicaciones industriales y móviles juntas representan alrededor del 33% de participación debido a la automatización manufacturera y la demanda de manejo de materiales.
Impulsores del Mercado:
Aumento de la Demanda de Aplicaciones en Construcción, Minería y Equipos Pesados
El mercado de bombas hidráulicas recibe un fuerte apoyo de las grandes actividades de construcción en todo el mundo. Los equipos de construcción dependen de bombas hidráulicas para tareas de elevación, excavación y movimiento de tierras. Las operaciones mineras dependen de bombas para un rendimiento de alta presión y servicio continuo en condiciones adversas. Los proyectos de infraestructura urbana expanden las flotas de equipos en los sectores público y privado. La inversión gubernamental apoya el uso a largo plazo de maquinaria pesada. Los sistemas hidráulicos ofrecen potencia confiable bajo ciclos de carga variables. Los propietarios de equipos prefieren diseños de bombas probados por su estabilidad. Este impulsor sostiene una demanda constante a lo largo de los ciclos de vida de los proyectos.
- Por ejemplo, Caterpillar informa que sus grandes excavadoras hidráulicas operan con presiones del sistema superiores a 35 MPa y logran ciclos de trabajo de más de 20 horas por día en sitios mineros, validando la demanda sostenida de bombas.
Expansión de la Manufactura Industrial y Automatización en Sectores Clave
La expansión manufacturera fortalece la demanda de sistemas de bombas hidráulicas en diversas industrias. Las prensas industriales utilizan bombas para fuerza controlada y salida repetible. Las máquinas de moldeo por inyección dependen de la presión hidráulica para la consistencia del producto. Las herramientas de máquina confían en la potencia de fluidos para el control preciso del movimiento. La automatización de fábricas aumenta la necesidad de sistemas hidráulicos eficientes. Las instalaciones de producción valoran las bombas con bajas tasas de fallos. Los equipos de mantenimiento prefieren plataformas de bombas estandarizadas por su facilidad de servicio. Este impulsor apoya la adopción a largo plazo de equipos y la demanda de reemplazo.
- Por ejemplo, Bosch Rexroth afirma que sus sistemas hidráulicos industriales soportan fuerzas de prensa superiores a 10,000 kN con una precisión de posicionamiento dentro de ±0.01 mm, apoyando la adopción impulsada por la automatización.
Creciente Mecanización en la Agricultura y Equipos de Manejo de Materiales
La mecanización agrícola aumenta la demanda de bombas hidráulicas en tractores y cosechadoras en regiones en desarrollo y desarrolladas. El equipo de manejo de materiales depende de las bombas hidráulicas para funciones de elevación, inclinación y control de carga. Las operaciones agrícolas dependen de sistemas hidráulicos para la durabilidad bajo condiciones de campo difíciles. La expansión de almacenes apoya un mayor uso de montacargas y apiladores. Los centros logísticos despliegan equipos que requieren energía hidráulica estable. El tiempo de actividad del equipo sigue siendo crítico para los operadores. Los fabricantes se centran en bombas con salida de presión constante. Este impulsor mantiene una demanda recurrente entre usuarios rurales e industriales.
Necesidad de Transmisión de Energía Confiable en Industrias de Energía y Procesos
Las industrias de energía y procesos dependen de las bombas hidráulicas para operaciones críticas. El equipo de petróleo y gas utiliza bombas para perforación, control de presión y actuación de válvulas. Las plantas de energía dependen de sistemas hidráulicos para el control de turbinas y auxiliares. Las industrias de procesos requieren un control preciso de fluidos para seguridad y precisión. Las bombas hidráulicas funcionan bien bajo condiciones extremas de temperatura y presión. Los operadores prefieren sistemas con confiabilidad operativa comprobada. Los equipos de mantenimiento valoran los intervalos de servicio prolongados. Este impulsor sostiene la demanda básica en la infraestructura energética.
Tendencias del Mercado:
Cambio Hacia Diseños de Bombas Compactas y de Alta Eficiencia
Los fabricantes se centran en diseños compactos de bombas hidráulicas para cumplir con las limitaciones de espacio. Los constructores de equipos prefieren bombas con mayor densidad de potencia. Los materiales mejorados aumentan la durabilidad sin aumentar el tamaño. Los usuarios finales buscan menores pérdidas de energía en los sistemas de fluidos. La optimización del diseño apoya una entrega de presión más suave. Las bombas compactas se adaptan más fácilmente a los diseños modernos de equipos. Los OEM integran bombas en plataformas modulares. Esta tendencia redefine las estrategias de desarrollo de productos.
- Por ejemplo, Danfoss informa que sus plataformas de bombas de pistón compactas logran densidades de potencia superiores a 1.5 kW/kg mientras reducen la fuga interna en más del 15% en comparación con generaciones anteriores.
Aumento de la Adopción de Características de Monitoreo Inteligente y Seguimiento de Condiciones
El monitoreo inteligente gana terreno dentro de los sistemas de bombas hidráulicas. Los sensores rastrean presión, temperatura y ciclos de operación. El mantenimiento predictivo reduce el tiempo de inactividad no planificado. Los gerentes de planta valoran la visibilidad del rendimiento en tiempo real. El monitoreo remoto apoya una respuesta más rápida a fallas. Los conocimientos de datos mejoran la precisión de la planificación del mantenimiento. Las herramientas digitales mejoran la utilización de activos. Esta tendencia se alinea con la adopción digital industrial más amplia.
- Por ejemplo, los sistemas de monitoreo de condiciones hidráulicas de Parker Hannifin, como los sensores inalámbricos SensoNODE™, permiten diagnósticos en tiempo real y han demostrado una reducción del tiempo de inactividad no planificado de hasta un 40% en instalaciones industriales, según datos de la empresa y puntos de referencia de la industria.
Aumento de la Preferencia por Sistemas de Bajo Ruido y Baja Vibración
La reducción de ruido se convierte en un factor clave de selección para las bombas hidráulicas. Los fabricantes refinan las rutas de flujo internas para reducir la vibración. Un menor ruido mejora la comodidad y seguridad del operador. Los sitios de construcción urbanos demandan equipos más silenciosos. Las tecnologías de sellado avanzadas apoyan un funcionamiento más suave. El cumplimiento con los estándares laborales impulsa la adopción. Los usuarios finales prefieren bombas con mejor rendimiento acústico. Esta tendencia influye en las decisiones de adquisición de equipos.
Personalización de Bombas para Necesidades de Rendimiento Específicas de Aplicación
Los usuarios finales solicitan bombas hidráulicas adaptadas a condiciones operativas específicas. Los fabricantes ofrecen configuraciones personalizadas de flujo y presión. Las bombas especializadas apoyan procesos industriales únicos. La personalización mejora la eficiencia en aplicaciones específicas. La colaboración con OEM permite soluciones co-desarrolladas. Los diseños flexibles acortan los tiempos de integración. Los productos a medida fortalecen las relaciones con los proveedores. Esta tendencia apoya la diferenciación en el mercado.
Análisis de Desafíos del Mercado:
Alto Costo Inicial y Complejidad de Mantenimiento de Sistemas Avanzados
El alto costo inicial limita la adopción de sistemas avanzados de bombas hidráulicas. Los pequeños operadores enfrentan restricciones presupuestarias para actualizaciones. Los diseños complejos requieren soporte de mantenimiento especializado. La disponibilidad de servicios varía entre regiones. Los errores de mantenimiento reducen la vida operativa. Los costos de repuestos aumentan los gastos de propiedad. Las necesidades de capacitación incrementan la carga operativa. Estos desafíos ralentizan la adopción en segmentos sensibles al costo.
Exposición a Tecnologías Alternativas y Presión por Eficiencia Energética
Las tecnologías alternativas crean presión competitiva para las bombas hidráulicas. Algunas industrias se están desplazando hacia sistemas electromecánicos. Las regulaciones de eficiencia energética aumentan los requisitos de cumplimiento. Las preocupaciones por fugas de fluidos afectan la percepción de los sistemas hidráulicos. Las prioridades ambientales influyen en la selección de equipos. Los fabricantes enfrentan mayores costos de rediseño. El equilibrio de rendimiento se vuelve crítico. Estos factores desafían los patrones de demanda tradicionales.
Oportunidades del Mercado:
Crecimiento en el Desarrollo de Infraestructura en Economías Emergentes
La expansión de infraestructura en economías emergentes crea fuertes oportunidades para los proveedores de bombas hidráulicas. Los proyectos de desarrollo de carreteras, ferrocarriles y urbanos aumentan el despliegue de equipos. Las flotas de construcción requieren sistemas hidráulicos duraderos. Los programas de infraestructura respaldados por el gobierno apoyan la demanda a largo plazo. Los mercados de alquiler de equipos se expanden junto con los proyectos. La inversión en manufactura local mejora el acceso al suministro. Los proveedores de bombas ganan oportunidades a través de asociaciones. Esta oportunidad apoya una expansión constante del mercado.
Incremento de la Demanda de Soluciones Hidráulicas Eficientes y Sostenibles
La demanda crece por bombas hidráulicas con mejor eficiencia energética. Los usuarios finales buscan menores costos operativos. Los fabricantes invierten en diseños y materiales optimizados. Los fluidos sostenibles ganan mayor aceptación. El cumplimiento de estándares ambientales apoya la innovación. Las bombas eficientes energéticamente extienden la vida útil del equipo. Los compradores valoran los beneficios de rendimiento a largo plazo. Esta oportunidad apoya la adopción de productos premium.
Análisis de Segmentación del Mercado:
Por Tipo
El mercado de bombas hidráulicas muestra claras diferencias de rendimiento entre los tipos de bombas según las necesidades operativas. Las bombas de engranajes tienen una fuerte adopción debido a su diseño simple, salida de flujo constante y eficiencia de costos. El equipo industrial y móvil prefiere las bombas de engranajes para tareas de baja a media presión. Las bombas de paletas ganan preferencia donde el flujo suave y el bajo ruido son importantes. Las plantas de manufactura utilizan bombas de paletas para un control de presión estable. Las bombas de pistón sirven para requisitos de alta presión y alta eficiencia. Las aplicaciones de construcción y petróleo dependen de las bombas de pistón para ciclos de trabajo pesado. Esta segmentación por tipo refleja expectativas de rendimiento variadas entre industrias.
- Por ejemplo, Eaton informa que sus bombas de pistón axial operan a presiones superiores a 420 bar mientras mantienen una eficiencia volumétrica superior al 95% en equipos móviles.
Por Aplicación/Usuario Final
La diversidad de aplicaciones respalda la demanda equilibrada en los segmentos de usuarios finales. La construcción sigue siendo un segmento central debido al uso extensivo en excavadoras, cargadores y grúas. La agricultura adopta bombas hidráulicas para tractores, cosechadoras y equipos de riego. Las operaciones de petróleo y gas dependen de las bombas para perforación, control de presión y equipos offshore. Las aplicaciones industriales y móviles abarcan maquinaria de fabricación, manejo de materiales y equipos de transporte. Cada segmento de usuario final valora la fiabilidad, la estabilidad de presión y la vida útil. El mercado de bombas hidráulicas se beneficia de esta amplia base de aplicaciones, que respalda la demanda de reemplazo constante y la utilización a largo plazo de equipos en todos los sectores.
- Por ejemplo, John Deere confirma que los tractores agrícolas modernos integran sistemas hidráulicos que entregan caudales superiores a 200 litros por minuto para soportar múltiples implementos simultáneamente, reforzando la demanda multisectorial.
Segmentación:
Por Tipo:
- Bombas de engranajes
- Bombas de paletas
- Bombas de pistón
Por Aplicación/Usuario Final:
- Construcción
- Agricultura
- Petróleo y Gas
- Industrial/Móvil
Por Región:
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Asia-Pacífico Domina a Través de la Expansión Industrial y la Inversión en Infraestructura
Asia-Pacífico posee la mayor cuota del mercado de bombas hidráulicas, representando aproximadamente el 40% de la demanda global. China lidera debido a la construcción a gran escala, el crecimiento manufacturero y la actividad minera. India sigue con el aumento de proyectos de infraestructura y la mecanización agrícola. Japón y Corea del Sur apoyan la demanda a través de la automatización industrial avanzada y las actualizaciones de equipos. Los fabricantes regionales se benefician de sólidas asociaciones con OEM. Los altos volúmenes de producción de equipos sostienen el consumo de bombas. Sigue siendo el mercado regional de más rápido crecimiento.
América del Norte Mantiene una Posición Fuerte a Través de los Sectores de Reemplazo y Energía
América del Norte representa casi el 25% de la cuota de mercado de bombas hidráulicas. Estados Unidos impulsa la demanda regional a través del reemplazo de equipos de construcción y el uso de maquinaria industrial. Las operaciones de petróleo y gas respaldan una demanda constante de bombas en aplicaciones terrestres. La automatización en la fabricación sostiene actualizaciones consistentes de equipos. Las flotas de alquiler de equipos contribuyen a ciclos recurrentes de reemplazo. Canadá añade demanda a través de proyectos de minería e infraestructura. Refleja un mercado regional maduro pero estable.
Europa, América Latina y Medio Oriente & África muestran una contribución equilibrada
Europa representa alrededor del 22% de la cuota de mercado de bombas hidráulicas. Alemania, Francia e Italia lideran debido a sus fuertes exportaciones de manufactura y maquinaria. Los estándares de eficiencia energética influyen en la selección de bombas en diversas industrias. América Latina posee cerca del 7% de la cuota, respaldada por proyectos de minería e infraestructura en Brasil y Chile. Medio Oriente & África representan casi el 6% de la cuota, impulsados por la actividad de petróleo, gas y construcción. La inversión en infraestructura sostiene un crecimiento gradual de la demanda. Muestra una expansión constante en regiones en desarrollo.
Análisis de Jugadores Clave:
- Bosch Rexroth AG
- Parker Hannifin Corporation
- Eaton Corporation
- Danfoss
- Kawasaki Heavy Industries, Ltd.
Análisis Competitivo:
El mercado de bombas hidráulicas presenta una fuerte competencia entre fabricantes globales con amplios portafolios. Las empresas líderes se centran en la fiabilidad del producto, la eficiencia de presión y una larga vida útil. Los principales actores invierten en investigación para mejorar la durabilidad de las bombas y el rendimiento energético. Las asociaciones estratégicas con OEMs fortalecen los contratos de suministro a largo plazo. La presencia de manufactura regional apoya una entrega más rápida y soporte de servicio. La reputación de la marca influye en las decisiones de adquisición en los sectores de construcción e industrial. La capacidad de servicio posventa sigue siendo un factor competitivo clave. Refleja un mercado impulsado por la experiencia técnica y la confianza del cliente.
Desarrollos Recientes:
- Danfoss Power Solutions realizó una expansión estratégica en su negocio de transporte de fluidos en 2025 con la adquisición de Hydro Holding Spa, un fabricante italiano de accesorios para mangueras. El 4 de noviembre de 2025, Danfoss anunció el acuerdo de adquisición, completándolo posteriormente el 10 de diciembre de 2025, tras recibir todas las aprobaciones regulatorias necesarias. Hydro Holding, con sede en Castello d'Argile, Italia, y operaciones en la República Checa, reportó una facturación anual de 60 millones de euros y emplea a 350 profesionales altamente experimentados. La adquisición fortalece la división de Transporte de Fluidos de Danfoss Power Solutions, que logró ventas de 1.200 millones de euros en 2024 y ahora emplea a aproximadamente 6.500 empleados, incluyendo al equipo de Hydro Holding. Los accesorios de acero al carbono y acero inoxidable, adaptadores y conjuntos de mangueras de Hydro Holding complementan perfectamente la cartera existente de mangueras de Danfoss, creando una solución europea integral para OEMs y distribuidores. Hydro Holding opera como una nueva unidad de negocio llamada "Hydro" dentro de la división de Transporte de Fluidos, con Stefano Bordegnoni, CEO de la compañía desde mayo de 2024, liderando la unidad como Vicepresidente reportando a Domenico Traverso, Presidente de Transporte de Fluidos. Esta adquisición se alinea con la estrategia de crecimiento LEAP 2030 de Danfoss y permite a la compañía realizar sinergias comerciales y de fabricación significativas mientras fortalece su posición competitiva en el mercado europeo.
- Eaton Corporation demostró una actividad significativa de adquisiciones en 2025, realizando movimientos sustanciales para fortalecer sus carteras de gestión de energía y aeroespacial. El 16 de junio de 2025, Eaton anunció la adquisición de Ultra PCS Limited del Cobham Ultra Group por $1.55 mil millones, con cierre esperado en la primera mitad de 2026. Ultra PCS, con sede en Cheltenham, Reino Unido, produce controles electrónicos, sensores, expulsión de almacenes y soluciones de procesamiento de datos para sistemas aeroespaciales, estimando generar $240 millones en ventas en 2025. Esta adquisición mejora las capacidades aeroespaciales de Eaton en aplicaciones tanto militares como civiles. Posteriormente, el 3 de noviembre de 2025, Eaton anunció la adquisición de Boyd Thermal de Goldman Sachs Asset Management por $9.5 mil millones, representando 22.5 veces el EBITDA ajustado estimado de Boyd Thermal para 2026. Boyd Thermal, líder en componentes térmicos y soluciones de enfriamiento líquido para centros de datos y aplicaciones aeroespaciales, proyecta ventas de $1.7 mil millones en 2026 con $1.5 mil millones derivados de servicios de enfriamiento líquido. Esta adquisición estratégica posiciona a Eaton para combinar la tecnología de enfriamiento líquido altamente ingenierizada de Boyd con sus soluciones existentes de gestión de energía. Además, el 8 de abril de 2025, Eaton estableció una asociación significativa al nombrar a VSE Aviation como su primer centro de servicio autorizado para productos de bombas hidráulicas en América del Norte y del Sur. Este acuerdo de cinco años autoriza a VSE Aviation a realizar servicios de mantenimiento, reparación y revisión (MRO) en productos de bombas hidráulicas de Eaton fabricados en instalaciones en Jackson, Mississippi, y Bedhampton, Reino Unido, representando la primera colaboración formal de centro de servicio posventa de Eaton y demostrando su compromiso de expandir las capacidades de soporte al cliente.
- Parker Hannifin anunció un movimiento estratégico importante el 30 de junio de 2025, acordando adquirir Curtis Instruments, Inc. de Rehlko por aproximadamente $1 mil millones en efectivo, con cierre esperado para finales de 2025. Esta adquisición posiciona estratégicamente a Parker para expandir su plataforma de electrificación industrial con los controladores de velocidad de motor, instrumentación, conversión de energía y dispositivos de entrada de Curtis. La compañía espera que Curtis genere aproximadamente $320 millones en ventas en 2025, añadiendo tecnologías complementarias significativas a la cartera de sistemas de motor eléctrico y hidráulico de vehículos de Parker. Paralelamente, Parker reveló el Inversor de Vehículo Global Generación 2 (GVI GEN 2) en la exposición bauma de abril de 2025 en Múnich, representando una innovación significativa para la electrificación en múltiples industrias, incluyendo construcción, minería, manejo de materiales, agricultura y transporte. El GVI GEN 2 está disponible en configuraciones de 75kW y 250kW con un modelo de 125kW llegando en 2025, presentando capacidades avanzadas de seguridad incluyendo Parada de Par Seguro, Bucle de Interbloqueo de Alto Voltaje y protección contra sobretensión. Parker también presentó el Actuador Lineal Electrohidráulico de Comando de Fuerza (EHA), el primer EHA de la industria con un motor DC sin escobillas y controlador integrado que ofrece programación simplificada y operación suave. Además, Nott Company se convirtió en el primer Centro de Tecnología de Electrificación Móvil certificado de Parker en América del Norte, reflejando el cambio más amplio de la industria hacia soluciones de maquinaria híbrida y eléctrica.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en segmentos de Tipo y Aplicación/Usuario Final. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectiva Futura:
- La expansión de la infraestructura sostendrá la demanda de equipos a largo plazo.
- La automatización industrial aumentará la integración de sistemas hidráulicos.
- Los diseños de bombas energéticamente eficientes ganarán una adopción más fuerte.
- Las características de monitoreo inteligente mejorarán la planificación del mantenimiento.
- Las economías emergentes atraerán inversiones en manufactura.
- Las asociaciones con OEM darán forma al posicionamiento competitivo.
- Los servicios posventa crecerán en importancia.
- Las soluciones de bombas personalizadas apoyarán aplicaciones de nicho.
- La innovación en materiales mejorará la durabilidad de las bombas.
- Los estándares regulatorios influirán en las prioridades de desarrollo de productos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de bombas hidráulicas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de bombas hidráulicas entre 2025 y 2032?
¿Qué segmento del mercado de bombas hidráulicas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de bombas hidráulicas?
¿Quiénes son las empresas líderes en el mercado de bombas hidráulicas?
¿Qué región tuvo la mayor participación en el mercado de bombas hidráulicas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Bombas Hidráulicas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Bombas Hidráulicas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 11,000 million → 2032: USD 14,596.58 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Bombas Hidráulicas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Bombas Hidráulicas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Bombas Hidráulicas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Bombas Hidráulicas Market Drivers
- 3.3 Mercado de Bombas Hidráulicas Market Restraints & Challenges
- 3.4 Mercado de Bombas Hidráulicas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Bombas Hidráulicas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Bombas Hidráulicas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Bombas Hidráulicas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Bombas Hidráulicas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Bombas Hidráulicas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Bombas Hidráulicas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Bombas Hidráulicas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Bombas Hidráulicas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Bombas Hidráulicas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Bombas Hidráulicas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Bombas Hidráulicas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Bombas Hidráulicas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Bombas Hidráulicas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Bombas Hidráulicas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Bombas Hidráulicas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Bombas Hidráulicas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Bombas Hidráulicas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Bombas Hidráulicas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Bombas Hidráulicas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
