
Visión General del Mercado
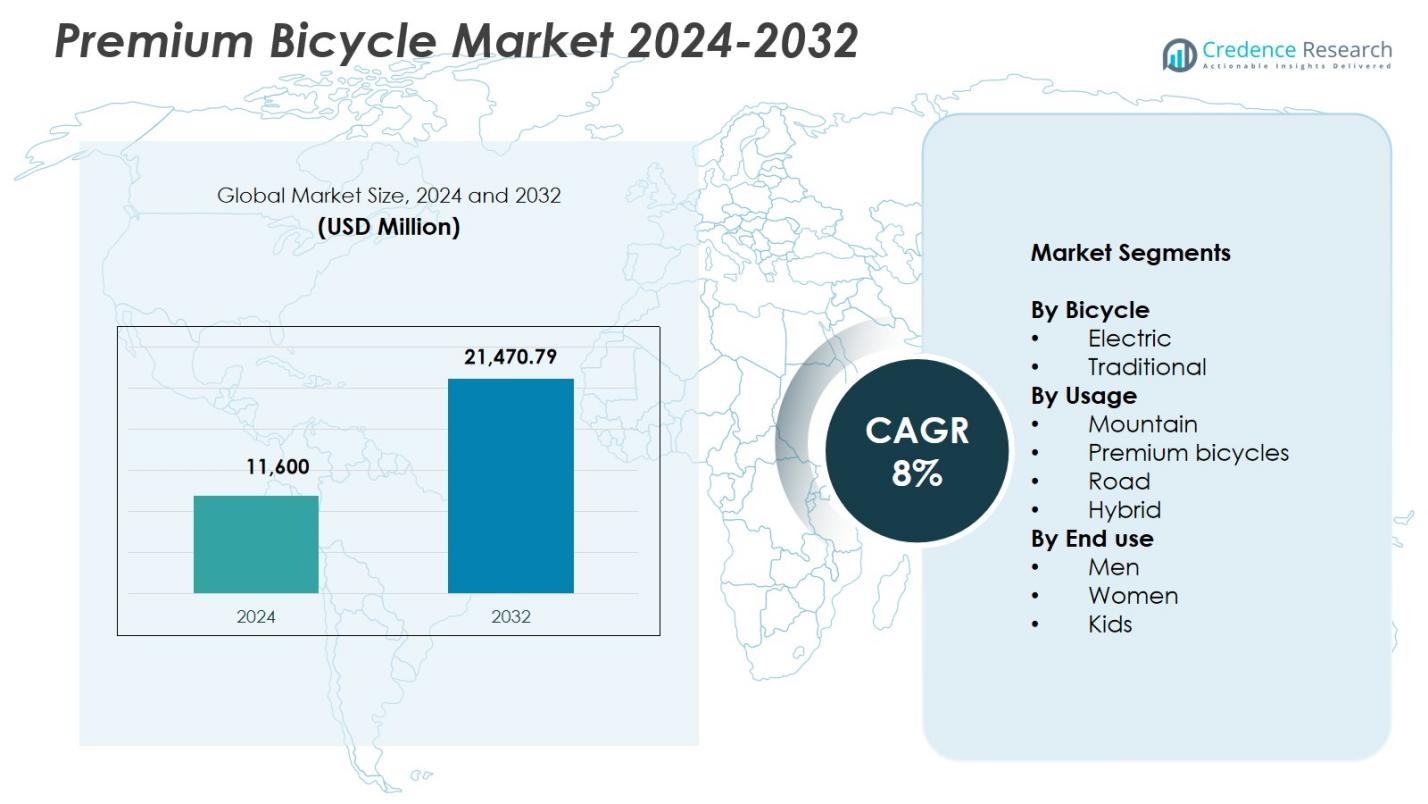
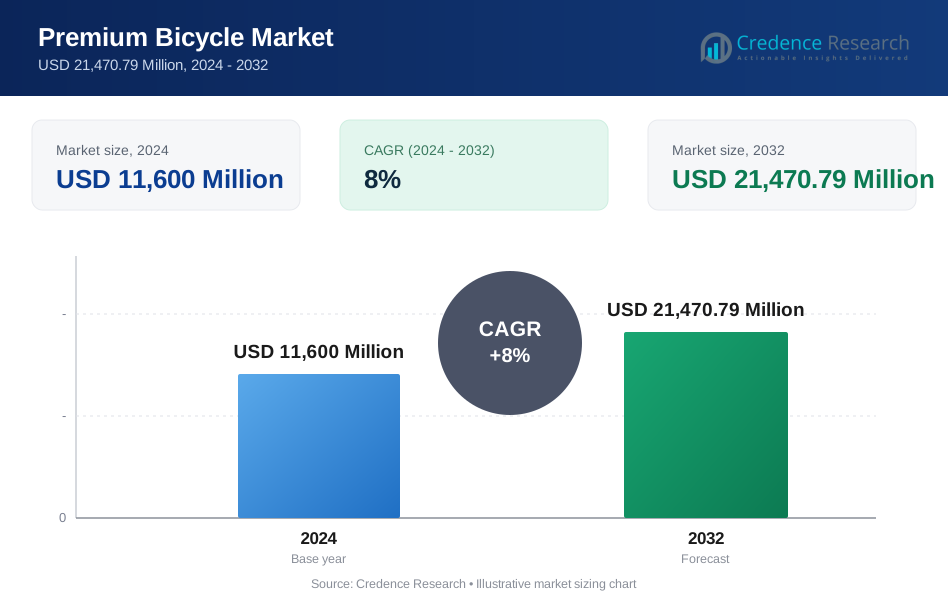
El tamaño del mercado de bicicletas premium se valoró en USD 11,600 millones en 2024 y se anticipa que alcanzará los USD 21,470.79 millones para 2032, con un CAGR del 8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Bicicletas Premium 2024 | USD 11,600 millones |
| Mercado de Bicicletas Premium, CAGR | 8% |
| Tamaño del Mercado de Bicicletas Premium 2032 | USD 21,470.79 millones |
El mercado de bicicletas premium cuenta con jugadores líderes como Cervélo Cycles, Giant Manufacturing Co. Ltd., Specialized Bicycle Components, Pon Holdings BV, Cannondale, Accell Group N.V., BMC Switzerland, Merida Industry Co. Ltd., Trek Bicycle Corporation y Canyon Bicycles, todos impulsando la innovación a través de la ingeniería avanzada de cuadros, cambios electrónicos y tecnologías inteligentes conectadas. Estas empresas se enfocan en mejorar el rendimiento, la durabilidad y la personalización del ciclista para fortalecer su presencia global en los segmentos profesionales y recreativos. América del Norte lideró el mercado con una participación del 34.7% en 2024, seguida por Europa con un 29.4%, respaldada por una fuerte cultura ciclista, iniciativas de movilidad en expansión y la creciente adopción de bicicletas eléctricas premium y de alto rendimiento.
Perspectivas del Mercado
- El mercado de bicicletas premium alcanzó los USD 11,600 millones en 2024 y se proyecta que llegue a los USD 21,470.79 millones para 2032 con un CAGR del 8%.
- El crecimiento del mercado está impulsado por la creciente demanda de bicicletas de alto rendimiento, el aumento de la adopción de movilidad urbana y el creciente interés en el fitness, las carreras de resistencia y el ciclismo de larga distancia.
- Las tendencias clave incluyen la rápida adopción de bicicletas eléctricas premium con una participación del 6% y una fuerte aceptación de bicicletas de carretera con un 37.2% a medida que los consumidores priorizan la eficiencia aerodinámica y los componentes avanzados.
- Los principales actores como Cervélo Cycles, Giant Manufacturing, Specialized, Pon Holdings y Trek se centran en la conectividad inteligente, la innovación en fibra de carbono y los modelos de ventas DTC, mientras que las restricciones incluyen altos costos de componentes y interrupciones en la cadena de suministro.
- Regionalmente, América del Norte lideró con un 7%, seguida por Europa con un 29.4% y Asia-Pacífico con un 23.8%, apoyada por el crecimiento de la infraestructura ciclista, incentivos para bicicletas eléctricas y la expansión de comunidades de ciclismo recreativo.
 Análisis de Segmentación del Mercado:
Por Tipo de Bicicleta
El segmento de bicicletas eléctricas dominó el mercado de bicicletas premium con una participación del 58.6% en 2024, impulsado por el aumento de los desplazamientos urbanos, los sistemas de baterías de iones de litio integrados y los incentivos gubernamentales que promueven la e-movilidad. Los consumidores prefieren cada vez más los modelos eléctricos por su mayor alcance, pedaleo asistido y menor esfuerzo físico. Las bicicletas premium tradicionales capturaron un 41.4%, apoyadas por la demanda de entusiastas del fitness y ciclistas profesionales que buscan cuadros ligeros y trenes de transmisión de alto rendimiento. El fuerte cambio hacia el transporte sostenible y las tecnologías avanzadas de asistencia motorizada continúa fortaleciendo el liderazgo del segmento eléctrico.
- Por ejemplo, la Turbo Vado 4.0 de Cannondale y bicicletas eléctricas de alta gama similares ofrecen sistemas de baterías de iones de litio integrados y motores de asistencia al pedaleo que apoyan los viajes diarios por la ciudad y los recorridos de mayor distancia, proporcionando un mayor alcance y una aceleración más suave para los profesionales urbanos.
Por Uso
Las bicicletas de carretera tuvieron la mayor participación con un 37.2% en 2024, apoyadas por el creciente interés en el ciclismo de resistencia, las carreras competitivas y la ingeniería de cuadros de carbono de alta precisión que mejora la velocidad y el rendimiento. Las bicicletas de montaña representaron un 28.5%, impulsadas por la expansión de la infraestructura de senderos y el aumento de la participación en deportes de aventura. Las bicicletas híbridas capturaron un 21.7% ya que los usuarios favorecieron modelos versátiles adecuados tanto para el desplazamiento como para el ciclismo recreativo. Las bicicletas premium especializadas aseguraron un 12.6%, reflejando la demanda de nicho por modelos personalizados y afinados para el rendimiento. La dominancia de las bicicletas de carretera continúa a medida que los ciclistas priorizan la eficiencia aerodinámica y la comodidad en largas distancias.
- Por ejemplo, las bicicletas de trail de Specialized como la Stumpjumper integran suspensión trasera FSR y tecnología Brain, que ajusta automáticamente la amortiguación para un control óptimo en terrenos irregulares.
Por Uso Final
Los hombres representaron la participación dominante del 49.8% en 2024, respaldados por una mayor participación en ciclismo competitivo, actividades deportivas premium y un mayor gasto en componentes avanzados como cuadros de carbono y sistemas de conectividad inteligente. Las mujeres representaron el 32.6%, impulsadas por la creciente adopción del ciclismo orientado al fitness y la disponibilidad de modelos premium diseñados ergonómicamente. Los niños tuvieron una participación del 17.6%, con un crecimiento impulsado por una mayor conciencia sobre los hábitos de fitness tempranos y la demanda de bicicletas ligeras y mejoradas en seguridad. El segmento masculino mantiene el liderazgo a medida que los fabricantes se enfocan en características orientadas al rendimiento y una mayor variedad de modelos.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Bicicletas de Alto Rendimiento y Tecnológicamente Avanzadas
El mercado de bicicletas premium experimenta un fuerte crecimiento a medida que los consumidores buscan cada vez más bicicletas de alto rendimiento equipadas con transmisiones avanzadas, cuadros de fibra de carbono, cambios electrónicos y conectividad inteligente integrada. La creciente participación en carreras de resistencia, ciclismo de larga distancia y deportes recreativos amplifica la demanda de bicicletas que ofrecen control de precisión y peso reducido. Los fabricantes continúan invirtiendo en investigación y desarrollo para mejorar la aerodinámica, la durabilidad y la eficiencia de conducción. Este cambio hacia el ciclismo centrado en el rendimiento fomenta un mayor gasto en modelos premium, fortaleciendo la expansión del mercado entre grupos de consumidores profesionales y entusiastas.
- Por ejemplo, el Dogma F de Pinarello incorpora fibra de carbono M40X para una resistencia a la tracción superior y rigidez lateral, combinado con un grupo electrónico Shimano Dura-Ace Di2 y una horquilla Onda optimizada con un rake de 47 mm para un mejor manejo en descensos.
Expansión de la Movilidad Urbana y Adopción de Transporte Ecológico
Los viajeros urbanos están impulsando una adopción sustancial de bicicletas premium a medida que las ciudades enfatizan la movilidad sostenible, el desarrollo de infraestructura ciclista y la reducción de la congestión. Las bicicletas eléctricas premium, en particular, ganan impulso debido a sus capacidades de pedaleo asistido, mayor alcance y alineación con los objetivos de transporte de bajas emisiones. Los incentivos gubernamentales, beneficios fiscales y políticas amigables con el ciclismo en América del Norte, Europa y Asia-Pacífico refuerzan la adopción. La creciente conciencia sobre la protección ambiental y los beneficios para la salud del desplazamiento activo aceleran el reemplazo de vehículos convencionales, posicionando a las bicicletas premium como una alternativa preferida para el viaje urbano.
- Por ejemplo, Aventon lanzó la Soltera.2, una bicicleta eléctrica de clase II para viajeros, ligera con 46 libras, con un sensor de torque para pedaleo natural, señales de giro integradas y hasta 46 millas de alcance.
Aumento del Gasto del Consumidor Orientado a la Salud, el Fitness y el Estilo de Vida
El enfoque global creciente en el fitness, la atención médica preventiva y los estilos de vida activos impulsa significativamente la demanda de bicicletas premium. Los consumidores están invirtiendo en bicicletas de alta calidad para apoyar el entrenamiento de resistencia, la recreación al aire libre y las actividades de control de peso. Los cambios en el estilo de vida post-pandemia han fortalecido el interés en el ciclismo como una forma de ejercicio segura, accesible y atractiva. Las marcas premium se benefician del aumento de los ingresos disponibles y la disposición a gastar en equipos que mejoran el rendimiento y la comodidad. Esta tendencia está respaldada por la rápida expansión de clubes de ciclismo, eventos comunitarios y actividades recreativas impulsadas por el bienestar en todo el mundo.
Tendencias Clave y Oportunidades
Avances en Tecnologías de Bicicletas Inteligentes, Conectadas y Electrificadas
Una tendencia emergente importante en el Mercado de Bicicletas Premium es la rápida integración de características inteligentes, incluyendo seguimiento GPS, análisis de viaje en tiempo real, cambio de marchas inalámbrico y monitoreo de rendimiento basado en aplicaciones. Las bicicletas eléctricas premium con sensores de torque y sistemas de batería avanzados crean nuevas oportunidades de diferenciación de productos. Los fabricantes que integran diagnósticos habilitados para IoT, tecnología antirrobo y mantenimiento predictivo obtienen una fuerte ventaja competitiva. Esta convergencia de innovación digital e ingeniería de alta gama abre oportunidades para servicios basados en suscripción, información de entrenamiento personalizada y ecosistemas de movilidad conectada.
- Por ejemplo, SRAM ofrece el grupo Red eTap AXS con cambio electrónico inalámbrico de 2x12 velocidades a través de palancas de cambio-freno, permitiendo un alcance personalizable y cambios de marcha precisos sin cables.
Crecimiento de la Personalización y Modelos de Bicicletas Premium Directo al Consumidor
Las marcas de bicicletas premium adoptan cada vez más modelos directo al consumidor (DTC), permitiendo experiencias de compra personalizadas, precios competitivos y acceso a construcciones totalmente personalizadas. Los consumidores eligen bicicletas diseñadas con geometría personalizada, componentes especializados y esquemas de color únicos para satisfacer necesidades de rendimiento individuales. Esta tendencia apoya una mayor lealtad a la marca y expansión de márgenes a medida que las empresas optimizan las cadenas de suministro y fomentan un mayor compromiso con el cliente. Las bicicletas premium a medida, respaldadas por herramientas de ajuste virtual y configuradores en línea, crean fuertes oportunidades de diferenciación en el mercado y atraen a entusiastas del ciclismo de alto valor.
- Por ejemplo, la plataforma MyCanyon de Canyon en el modelo Aeroad CFR ofrece pintura personalizada seleccionada de colecciones como Sparkle Stealth o colaboraciones con artistas como Felipe Pantone, además de opciones para ajustes de longitud de potencia de hasta 20 mm más largos que el estándar y pegatinas de nombre personalizadas.
Desafíos Clave
Alto Costo de Componentes Premium y Limitada Asequibilidad para Consumidores Masivos
Las bicicletas premium dependen en gran medida de compuestos de carbono, materiales de aleación avanzados y componentes de precisión, lo que aumenta significativamente el costo total del producto. Los precios altos limitan la accesibilidad entre ciclistas ocasionales y consumidores sensibles al precio, ralentizando la penetración del mercado en regiones en desarrollo. Además, el costo se extiende a las bicicletas eléctricas premium debido a las baterías y sistemas electrónicos costosos. Los fabricantes enfrentan una presión continua para equilibrar la innovación con la asequibilidad mientras gestionan la volatilidad de las materias primas. Este desafío restringe la adopción a gran escala y requiere estrategias de precios, producción localizada y segmentación de productos para ampliar el alcance del cliente.
Disrupciones en la Cadena de Suministro y Escasez de Componentes que Afectan la Producción
El Mercado de Bicicletas Premium enfrenta desafíos continuos por disrupciones en la cadena de suministro global, particularmente escasez de sistemas de frenado, transmisiones y componentes electrónicos. La alta dependencia de proveedores especializados aumenta los cuellos de botella en la producción y extiende los tiempos de entrega para los modelos premium. Las restricciones logísticas, los costos de flete fluctuantes y las tensiones geopolíticas impactan aún más la planificación de inventarios. Estas disrupciones dificultan la capacidad de los fabricantes para satisfacer la creciente demanda y mantener una disponibilidad de productos consistente. Fortalecer las redes de proveedores, diversificar las regiones de abastecimiento e invertir en capacidades de componentes internos son esenciales para mitigar riesgos a largo plazo.
Análisis Regional
Norteamérica
Norteamérica tuvo una participación del 34.7% del Mercado de Bicicletas Premium en 2024, impulsada por una fuerte participación en el ciclismo competitivo, la rápida adopción de bicicletas eléctricas premium y una cultura de ciclismo recreativo en expansión. Estados Unidos lidera la región mientras los consumidores invierten en bicicletas de alto rendimiento con sistemas de transmisión avanzados e ingeniería de cuadros de carbono. El crecimiento en la infraestructura ciclista, el aumento de la conciencia sobre el fitness y la creciente preferencia de los viajeros por la movilidad ecológica refuerzan la demanda. Canadá contribuye a la expansión del mercado a través de incentivos gubernamentales de apoyo y una comunidad creciente de ciclistas de resistencia. La fuerte presencia minorista de la región y los modelos de ventas directas al consumidor fortalecen aún más la adopción.
Europa
Europa representó una participación del 29.4% en 2024, respaldada por una cultura ciclista bien establecida, estrictas regulaciones de emisiones y una adopción generalizada de bicicletas eléctricas premium en los centros urbanos. Países como Alemania, los Países Bajos y Dinamarca impulsan una demanda significativa debido a extensas redes de ciclismo y una fuerte preferencia del consumidor por el transporte sostenible. Las bicicletas de montaña y de carretera premium también ganan tracción debido a la participación activa en deportes al aire libre y eventos de carreras profesionales. Los incentivos gubernamentales para la movilidad eléctrica, combinados con el aumento de las actividades de ciclismo relacionadas con el turismo, refuerzan la fuerte posición de Europa como un mercado líder en innovaciones de bicicletas premium.
Asia-Pacífico
Asia-Pacífico capturó una participación del 23.8% en 2024, impulsada por el fortalecimiento de las tendencias de movilidad urbana, la expansión de las comunidades ciclistas y el aumento de los ingresos disponibles en China, Japón y el Sudeste Asiático. La demanda de bicicletas eléctricas premium continúa acelerándose debido al aumento de la congestión en las áreas metropolitanas y la conciencia sobre el transporte sostenible. El crecimiento en el ciclismo recreativo y los eventos de carreras profesionales en toda la región apoya una mayor adopción de bicicletas de carretera y de montaña de alta gama. Los fabricantes se benefician de las capacidades de producción a gran escala en China y Taiwán, lo que permite precios competitivos y avances tecnológicos que elevan a Asia-Pacífico como un centro de bicicletas premium de rápido crecimiento.
América Latina
América Latina tuvo una participación del 6.2% en 2024, influenciada por el aumento de la conciencia sobre la salud, la expansión de la infraestructura ciclista urbana y la creciente adopción de bicicletas premium en Brasil, México y Colombia. Las mejoras económicas y los cambios en el estilo de vida animan a los consumidores a invertir en productos de fitness y recreativos de alta calidad. Las bicicletas de montaña premium ganan tracción debido a la diversidad del terreno y el aumento de la participación en deportes de aventura. Aunque la sensibilidad al precio sigue siendo un desafío, la creciente población de clase media de la región y las iniciativas de movilidad respaldadas por el gobierno apoyan un desarrollo constante del mercado. Los distribuidores locales y los minoristas especializados en bicicletas continúan ampliando el acceso a las marcas de bicicletas premium.
Oriente Medio y África
La región de Oriente Medio y África representó una participación del 5.9% en 2024, respaldada por el creciente interés en los deportes al aire libre, la expansión de los clubes de ciclismo y las inversiones en infraestructura en países como los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica. Las bicicletas de carretera y de montaña premium registran una fuerte demanda debido al aumento de la participación en eventos de resistencia y formatos de carreras en el desierto. La adopción de bicicletas eléctricas está aumentando en los centros urbanos a medida que las ciudades promueven soluciones de transporte sostenible. Aunque la penetración de bicicletas premium sigue siendo menor que en otras regiones, el aumento de las actividades turísticas, las inversiones en deportes y las poblaciones de expatriados de altos ingresos contribuyen al potencial de crecimiento sostenido.
Segmentaciones del Mercado:
Por Bicicleta
- Eléctrico
- Tradicional
Por Uso
- Montaña
- Bicicletas premium
- Carretera
- Híbrida
Por Uso Final
- Hombres
- Mujeres
- Niños
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de bicicletas premium cuenta con actores líderes como Cervélo Cycles, Giant Manufacturing Co. Ltd., Specialized Bicycle Components, Pon Holdings BV, Cannondale, Accell Group N.V., BMC Switzerland, Merida Industry Co. Ltd., Trek Bicycle Corporation y Canyon Bicycles. Estas empresas compiten a través de la innovación continua en tecnología de transmisión, ingeniería de fibra de carbono, sistemas de cambio electrónico y conectividad inteligente integrada. Los fabricantes enfatizan la mejora del rendimiento, la construcción de cuadros ligeros y las opciones de personalización para satisfacer las diversas preferencias de los ciclistas en los segmentos profesional, recreativo y de movilidad urbana. Las inversiones estratégicas en bicicletas eléctricas premium fortalecen la diferenciación de su cartera a medida que la demanda de movilidad asistida se acelera. Los modelos de ventas directas al consumidor, los configuradores en línea y las experiencias de venta al por menor inmersivas mejoran el compromiso del cliente y la lealtad a la marca. Los actores clave también están expandiéndose geográficamente a través de redes de distribuidores, tiendas especializadas y asociaciones con eventos de ciclismo para mejorar la visibilidad global. El mercado sigue siendo impulsado por la innovación, con empresas que priorizan la I+D, la aerodinámica avanzada y los materiales sostenibles para mantener una posición competitiva.
Análisis de Jugadores Clave
- Cervélo Cycles
- Giant Manufacturing Co. Ltd.
- Specialized Bicycle Components
- Pon Holdings BV
- Cannondale
- Accell Group N.V.
- BMC Switzerland
- Merida Industry Co. Ltd.
- Trek Bicycle Corporation
- Canyon Bicycles
Desarrollos Recientes
- En septiembre de 2025, Trek Bicycle Corporation lanzó su primera bicicleta eléctrica de grava, la Checkpoint+ SL, expandiendo su línea premium de e-gravel.
- En marzo de 2024, Canyon Bicycles anunció un acuerdo de compromiso a largo plazo de 10 años con el ciclista Mathieu van der Poel, reforzando su alianza con el ciclismo profesional y alineación de marca.
- En octubre de 2022, Trek Bicycle Corporation lanzó su nueva línea de bicicletas eléctricas “Domane+” para expandir su oferta de bicicletas eléctricas premium.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Bicicleta, Uso, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Las bicicletas premium experimentarán una creciente adopción a medida que los consumidores prioricen cada vez más la movilidad de alto rendimiento, el fitness y el ciclismo recreativo.
- Las bicicletas eléctricas premium continuarán expandiéndose rápidamente a medida que mejoren la eficiencia de las baterías, los sensores de par y los sistemas de motor ligero.
- Las características de conectividad inteligente como el seguimiento GPS, el análisis de rendimiento y el cambio inalámbrico se convertirán en estándar en los modelos premium.
- Los modelos de bicicletas personalizadas y de venta directa al consumidor crecerán a medida que los ciclistas busquen geometría y configuraciones de componentes personalizadas.
- Las tecnologías de cuadros de fibra de carbono y aleaciones avanzadas evolucionarán para ofrecer mayor durabilidad, aerodinámica y reducción de peso.
- Las iniciativas de movilidad urbana y la expansión de la infraestructura ciclista fortalecerán la demanda en las principales ciudades globales.
- Las tendencias de salud y bienestar impulsarán un interés constante en bicicletas de carretera, híbridas y de montaña de alta gama.
- La localización de la cadena de suministro y la fabricación interna de componentes ganarán importancia para reducir los retrasos en la producción.
- Los materiales enfocados en la sostenibilidad y los componentes diseñados ecológicamente se volverán centrales en el desarrollo de bicicletas premium.
- La diferenciación competitiva dependerá cada vez más de la integración digital, los servicios postventa y las experiencias mejoradas para el cliente.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de bicicletas premium y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de bicicletas premium entre 2025 y 2032?
¿Qué segmento del mercado de bicicletas premium tuvo la mayor participación en 2024?
¿Cuáles son los principales factores que impulsan el crecimiento del mercado de bicicletas premium?
¿Quiénes son las empresas líderes en el mercado de bicicletas premium?
¿Qué región comandó la mayor parte del mercado de bicicletas premium en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Bicicletas Premium Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Bicicletas Premium Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 11,600 Million → 2032: USD 21,470.79 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Bicicletas Premium Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Bicicletas Premium Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Bicicletas Premium Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Bicicletas Premium Market Drivers
- 3.3 Mercado de Bicicletas Premium Market Restraints & Challenges
- 3.4 Mercado de Bicicletas Premium Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Bicicletas Premium Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Bicicletas Premium Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Bicicletas Premium category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Bicicletas Premium Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Bicicletas Premium Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Bicicletas Premium market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Bicicletas Premium Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Bicicletas Premium Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Bicicletas Premium Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Bicicletas Premium (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Bicicletas Premium Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Bicicletas Premium Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Bicicletas Premium Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Bicicletas Premium Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Bicicletas Premium Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Bicicletas Premium Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Bicicletas Premium Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Bicicletas Premium Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Bicicletas Premium Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
