
Visión General del Mercado
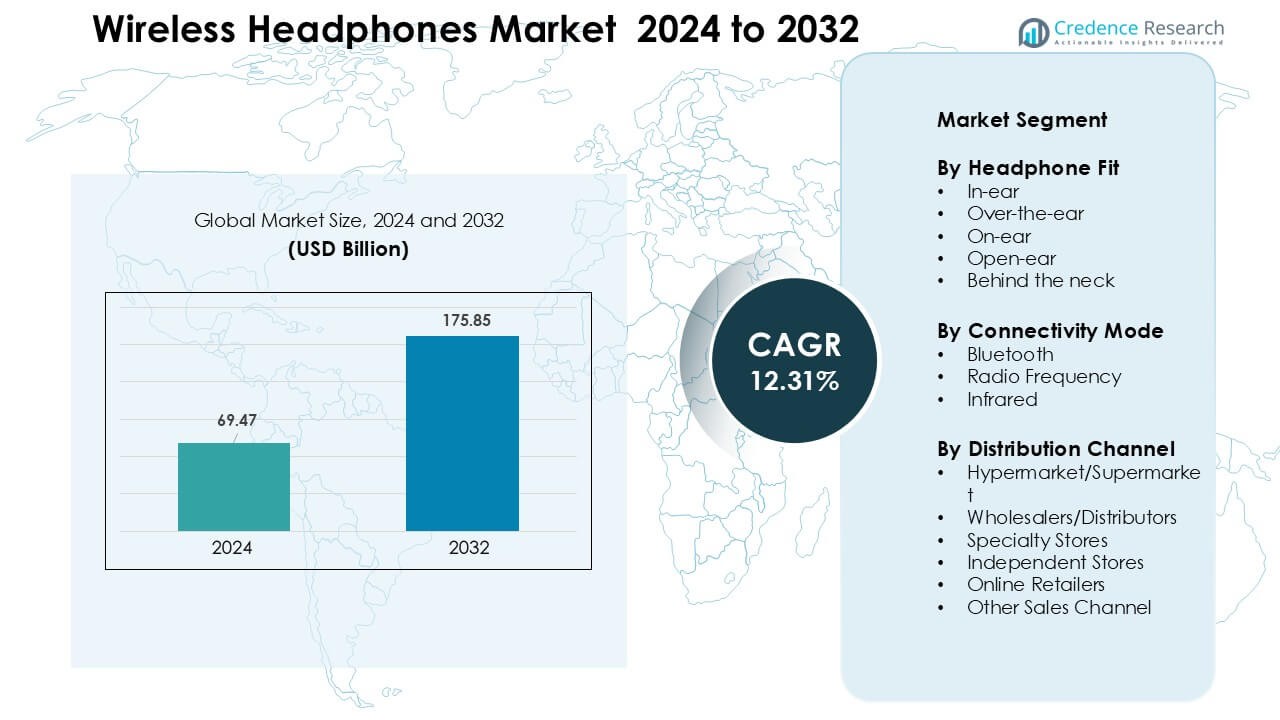
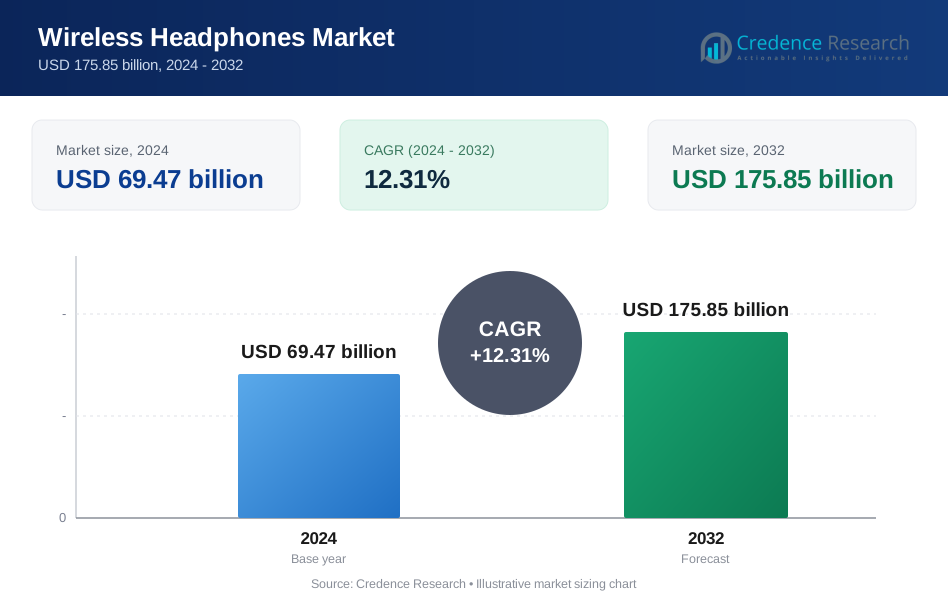
El mercado de auriculares inalámbricos fue valorado en USD 69.47 mil millones en 2024 y se anticipa que alcanzará los USD 175.85 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 12.31 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Auriculares Inalámbricos 2024 | USD 69.47 Mil Millones |
| Mercado de Auriculares Inalámbricos, CAGR | 12.31 % |
| Tamaño del Mercado de Auriculares Inalámbricos 2032 | USD 175.85 Mil Millones |
El mercado de auriculares inalámbricos está conformado por empresas líderes como Zevva Electronics Pvt. Ltd., Skullcandy Inc., Sony Corporation, U&I, Bose Corporation, The Samsung Group, Shure Incorporated, Philips Koninklijke N.V., Apple Inc., y Sennheiser electronic GmbH & Co. KG. Estas marcas compiten a través de avances en el rendimiento de ANC, audio espacial, conectividad multi-dispositivo y diseños de larga duración de batería que atraen a usuarios de fitness, viajeros, gamers y profesionales de trabajo híbrido. Los ecosistemas de productos, la sólida ingeniería de audio y la calidad de construcción premium ayudan a los principales actores a defender su posición en el mercado, mientras que las marcas regionales impulsan el crecimiento del volumen a través de modelos TWS asequibles. América del Norte se mantuvo como la región líder en 2024 con aproximadamente un 34% de participación, respaldada por un alto ingreso disponible, una fuerte adopción de auriculares premium y el uso a gran escala de audio inalámbrico en el trabajo y el entretenimiento.
Perspectivas del Mercado
- El mercado de auriculares inalámbricos alcanzó los USD 69.47 mil millones en 2024 y se proyecta que crecerá a USD 175.85 mil millones para 2032, avanzando a una tasa compuesta anual (CAGR) del 12.31% durante el período de pronóstico.
- La demanda aumenta debido a la fuerte adopción de auriculares verdaderamente inalámbricos, que representaron aproximadamente el 61% de la participación en 2024, impulsados por el rendimiento de ANC, el diseño compacto y la integración del ecosistema en smartphones y wearables.
- Las tendencias clave incluyen un rápido crecimiento en audio espacial, control de ruido basado en IA y diseños sostenibles, respaldados por el creciente uso en entornos de fitness, gaming, streaming y trabajo híbrido.
- La competencia sigue siendo intensa entre Apple, Sony, Bose, Samsung, Sennheiser, Philips, Shure, Skullcandy, U&I y Zevva Electronics, todos enfocados en la eficiencia de la batería, el sonido premium y los modos de baja latencia.
- América del Norte lideró el mercado con un 34% de participación, seguida por Asia Pacífico con un 29% y Europa con un 27%, mientras que América Latina y Medio Oriente & África se expandieron de manera constante debido al creciente acceso a smartphones y al comercio minorista en línea.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
En 2024, los auriculares verdaderamente inalámbricos dominaron el segmento de tipo de producto con aproximadamente el 61% de participación, impulsados por la creciente demanda de diseños compactos y emparejamiento de dispositivos sin interrupciones. Los consumidores prefirieron estos auriculares porque ofrecen una mejor duración de batería, cancelación de ruido mejorada y una fuerte compatibilidad con smartphones. Los auriculares sobre la oreja tuvieron una participación moderada debido a su uso en gaming y monitoreo de estudio, mientras que los modelos sobre la oreja quedaron rezagados con una menor adopción. El crecimiento en todos los subsegmentos fue moldeado por chipsets Bluetooth más fuertes y un uso más amplio de características ANC en modelos de mercado masivo.
- Por ejemplo, los auriculares "Momentum True Wireless 4" de Sennheiser ofrecen alrededor de 7 horas de reproducción por carga (y aproximadamente 28-30 horas en total con el estuche de carga), lo que ilustra una mejor duración de la batería y conveniencia para el usuario.
Por Aplicación
El segmento de uso personal lideró esta categoría en 2024 con casi un 68% de participación, respaldado por el uso intensivo para transmisión de música, fitness, llamadas y aprendizaje en línea. Los compradores eligieron auriculares inalámbricos para el uso diario porque ofrecen mayor comodidad, estuches de carga portátiles y mayor tiempo de reproducción. El segmento comercial creció en oficinas, centros de llamadas y espacios de producción de contenido a medida que los equipos se inclinaron hacia herramientas de comunicación inalámbrica. Las aplicaciones de juegos aumentaron constantemente a medida que las marcas lanzaron modelos de baja latencia, pero el consumo personal siguió siendo el principal motor de crecimiento.
- Por ejemplo, los usuarios que trabajan desde casa o estudian a distancia utilizan cada vez más modelos inalámbricos con conectividad Bluetooth estable (por ejemplo, Bluetooth 5.0 o posterior) y calidad de micrófono/audio confiable, lo que permite videollamadas de larga duración o aprendizaje en línea sin los enredos de cables o restricciones de movimiento de los dispositivos con cable.
Por Canal de Distribución
El comercio minorista en línea dominó este segmento en 2024 con alrededor del 54% de participación, impulsado por fuertes descuentos, amplias opciones de marcas y servicios de entrega rápida. Los compradores prefirieron las plataformas de comercio electrónico porque permiten una fácil comparación de la duración de la batería, controladores, códecs y rendimiento de ANC. Las tiendas físicas mantuvieron su relevancia a través de pruebas experienciales y venta de modelos premium, especialmente en centros comerciales urbanos. Las tiendas de marca y las tiendas especializadas en electrónica continuaron atrayendo a compradores que buscaban pruebas de productos y reemplazos rápidos, sin embargo, los canales digitales siguieron siendo el motor de crecimiento más fuerte a nivel mundial.
Principales Impulsores de Crecimiento
Creciente Cambio del Consumidor hacia Ecosistemas de Audio Inalámbricos
La creciente demanda de ecosistemas de audio inalámbricos impulsa una gran adopción de auriculares inalámbricos en los mercados globales. Los usuarios prefieren diseños sin cables porque los smartphones están eliminando gradualmente los conectores de 3.5 mm, lo que obliga a un cambio hacia modelos habilitados para Bluetooth. Este cambio fortalece la demanda de auriculares estéreo verdaderamente inalámbricos (TWS), que ahora dominan las estanterías minoristas debido a sus factores de forma compactos y características de emparejamiento rápido. Las marcas impulsan la integración del ecosistema a través de la sincronización automática, el cambio de dispositivo y el soporte de códecs avanzados, brindando a los compradores experiencias más fluidas en teléfonos, tabletas y dispositivos portátiles. Los entusiastas del fitness impulsan un mayor crecimiento a medida que los auriculares inalámbricos admiten resistencia al sudor, seguimiento de movimiento y controles manos libres. El aprendizaje en línea y el trabajo híbrido también han aumentado el uso diario de audio, lo que expande los ciclos de reemplazo. A medida que los usuarios consumen más contenido en streaming a través de plataformas como Spotify y YouTube Music, la necesidad de conveniencia de audio inalámbrico aumenta, configurando una fuerte demanda a largo plazo.
- Por ejemplo, muchos modelos de smartphones premium han eliminado el conector de auriculares de 3.5 mm, y este cambio alienta a los usuarios a adoptar soluciones de audio basadas en Bluetooth o USB-C/Lightning.
Creciente Demanda de ANC y Rendimiento de Audio Premium
La cancelación activa de ruido (ANC) se ha convertido en un factor clave de compra porque los consumidores desean escuchar sin distracciones en entornos de viaje y trabajo concurridos. Las fuertes mejoras en chipsets, micrófonos y procesamiento de señales permiten que los modelos de gama media ofrezcan ANC, antes limitado a dispositivos premium. La adopción aumentó drásticamente entre los viajeros, estudiantes y trabajadores de oficina que buscan aislarse del ruido ambiental. Las características de audio premium, como el sonido espacial, los códecs de alta resolución y el ecualizador adaptativo, atraen a los amantes de la música y los jugadores. Estas mejoras elevan los precios de venta promedio e impulsan a las marcas a invertir en I+D para mejorar la calidad del sonido. A medida que el trabajo híbrido se expande, la captura clara de voz, el emparejamiento con múltiples dispositivos y la supresión de ruido basada en IA respaldan reuniones en línea de alta calidad. Esta combinación de salida de audio mejorada y mayor conveniencia mantiene los auriculares inalámbricos equipados con ANC en alta demanda en todos los segmentos de consumidores.
- Por ejemplo, los auriculares Sony WH‑1000XM4 Wireless Noise-Canceling Over-Ear, un modelo ANC supraaural ampliamente utilizado, ofrecen un fuerte rendimiento ANC y sonido de alta fidelidad, demostrando cómo los avances en el procesamiento de señales y la sintonización de controladores permiten a los usuarios lograr un silencio casi de cabina de vuelo incluso en desplazamientos ruidosos, haciendo que el ANC sea accesible más allá del nicho premium.
Expansión de Casos de Uso en Fitness, Juegos y Trabajo
El crecimiento se acelera a medida que los auriculares inalámbricos sirven para múltiples casos de uso en escenarios de fitness, juegos y trabajo remoto. Los usuarios deportivos prefieren auriculares TWS ligeros con fuerte resistencia al agua, ajuste estable y larga duración de la batería durante los entrenamientos. Los usuarios de juegos adoptan auriculares de baja latencia para una respuesta de audio fluida en entornos competitivos, respaldados por modos de sonido envolvente y comodidad para uso prolongado. El segmento profesional crece a medida que los trabajadores remotos dependen de micrófonos premium, filtrado de ruido con IA y cambio entre múltiples dispositivos para reuniones sin interrupciones. Las instituciones educativas crean una demanda adicional a medida que los estudiantes utilizan audio inalámbrico para clases en línea. Estos casos de uso en expansión aumentan la penetración general y fomentan actualizaciones repetidas. La expansión continua de aplicaciones, plataformas de entretenimiento y juegos en la nube también fortalece la dependencia diaria de los productos de audio inalámbricos.
Tendencia Clave & Oportunidad
Características de Audio Impulsadas por IA e Integración Inteligente
La integración de IA crea una gran oportunidad a medida que las marcas incorporan características inteligentes en los auriculares inalámbricos. La supresión de ruido impulsada por IA, los perfiles de sonido adaptativos y la ecualización inteligente mejoran la calidad del audio según el entorno y las preferencias del usuario. Los sistemas de reconocimiento de voz admiten comandos manos libres para música, llamadas y cambio de dispositivos. La IA permite el seguimiento en tiempo real de la salud de la batería, perfiles auditivos y seguridad de volumen personalizada, mejorando la experiencia del usuario y el cumplimiento de la seguridad. La integración con sistemas de hogar inteligente, dispositivos AR/VR y wearables amplía el uso multiplataforma. Las empresas exploran asistentes conversacionales basados en IA para modelos premium, lo que aumenta el valor del producto. A medida que los ecosistemas de IA se expanden en la electrónica, los auriculares inalámbricos se convierten en un punto de acceso clave para interacciones inteligentes, creando nuevas oportunidades para la innovación en hardware y software.
- Por ejemplo, los auriculares Bose QuietComfort Ultra Noise Cancelling Earbuds ofrecen reducción de ruido inteligente y cambio sin interrupciones entre múltiples dispositivos (entre teléfono, tableta, portátil), demostrando la integración inteligente entre dispositivos: una característica que atrae a los usuarios que trabajan en llamadas, transmiten medios o cambian de tareas, destacando cómo los auriculares se han convertido en nodos centrales en un ecosistema de dispositivos más amplio.
Crecimiento de Diseños Sostenibles, Reparables y Ecológicos
La sostenibilidad da forma al desarrollo de nuevos productos a medida que los compradores prefieren auriculares inalámbricos ecológicos y reparables. Las marcas introducen plásticos reciclables, materiales de origen vegetal y componentes modulares para reducir los desechos electrónicos. Baterías de larga duración, puntas de auriculares reemplazables y kits de reparación aumentan la vida útil del producto y apoyan los objetivos ambientales. La presión regulatoria en Europa y América del Norte obliga a las empresas a cumplir con las pautas de reparabilidad y reciclaje. Los programas de embalaje ecológico y producción neutra en carbono mejoran la percepción de la marca entre los consumidores más jóvenes que valoran la responsabilidad ambiental. A medida que la sostenibilidad se convierte en un diferenciador competitivo, las empresas obtienen oportunidades para atraer a compradores premium que priorizan el consumo responsable. Este cambio apoya la lealtad a largo plazo del producto y crea espacio para marcas de auriculares enfocadas en lo ecológico.
- Por ejemplo, House of Marley utiliza bambú de origen responsable, madera certificada por FSC, aluminio reciclado y plásticos reciclados para muchos de sus diseños de auriculares, reemplazando los plásticos vírgenes convencionales y reduciendo la dependencia de recursos no renovables.
Expansión del Audio Espacial y Entretenimiento Inmersivo
La adopción del audio espacial aumenta a medida que las plataformas de entretenimiento, servicios de juegos y aplicaciones de streaming integran experiencias de sonido inmersivas. Los auriculares inalámbricos ahora soportan seguimiento de cabeza, formatos de audio 3D y sonido envolvente dinámico que mejoran la música, películas y juegos. Esta tendencia crea una fuerte demanda de modelos TWS premium con códecs avanzados y controladores de alta precisión. El crecimiento en aplicaciones de VR y AR aumenta el uso del audio espacial para entornos virtuales más atractivos. Los creadores de contenido y estudios impulsan el contenido de audio 3D, aumentando aún más las ventas de auriculares. A medida que el entretenimiento inmersivo aumenta, las marcas obtienen oportunidades para diferenciarse a través de nuevas tecnologías de sonido y mejoras de rendimiento.
Desafío Clave
Competencia Intensa de Precios y Saturación del Mercado
El mercado de auriculares inalámbricos enfrenta una fuerte presión de precios ya que cientos de marcas globales y regionales compiten en canales en línea y fuera de línea. Los modelos TWS de nivel de entrada de fabricantes de bajo costo reducen los márgenes para las marcas establecidas. Los grandes descuentos durante los eventos de ventas de comercio electrónico aceleran la comoditización, limitando la diferenciación en los niveles de precios más bajos. La saturación del mercado aumenta la rotación de clientes, ya que los usuarios cambian de marca con frecuencia basándose en ofertas a corto plazo. Las empresas deben invertir más en I+D, marketing y diseño para destacarse, aumentando los costos operativos. Estas presiones hacen que la rentabilidad a largo plazo sea difícil para las empresas medianas y los nuevos participantes.
Ciclos de Vida de Producto Cortos y Alta Presión de Reemplazo
Los auriculares inalámbricos tienen ciclos de vida más cortos debido a las rápidas actualizaciones tecnológicas y al uso diario intensivo. Las baterías se degradan en dos a tres años, lo que lleva a un reemplazo o eliminación temprana. Las constantes actualizaciones de los estándares Bluetooth, códecs y rendimiento ANC hacen que los consumidores esperen mejoras frecuentes, creando presión sobre los fabricantes para lanzar nuevos modelos rápidamente. Este ciclo aumenta los costos de producción y contribuye a los desechos electrónicos. La reparabilidad limitada reduce aún más la vida útil, causando preocupaciones ambientales y regulatorias. Gestionar este rápido ciclo de actualizaciones sigue siendo un desafío clave para las marcas que buscan una rentabilidad sostenible.
Análisis Regional
América del Norte
América del Norte lideró el mercado de auriculares inalámbricos en 2024 con aproximadamente un 34% de participación, respaldado por la alta adopción de auriculares verdaderamente inalámbricos y una fuerte presencia de marcas premium. Los consumidores en EE. UU. y Canadá prefirieron modelos con ANC, audio espacial y emparejamiento con múltiples dispositivos debido al uso generalizado en el trabajo, viajes, fitness y entretenimiento. Las plataformas de comercio electrónico impulsaron las ventas a través de entregas rápidas y una amplia disponibilidad de modelos. El crecimiento también provino de configuraciones de trabajo híbrido, lo que aumentó la demanda de características de micrófono claro y filtrado de ruido. Los fuertes ecosistemas tecnológicos y un mayor ingreso disponible continuaron sosteniendo el liderazgo regional.
Europa
Europa mantuvo casi un 27% de participación en 2024, impulsada por una fuerte adopción en Alemania, el Reino Unido, Francia y los países nórdicos. Los compradores en la región prefirieron audio de alta fidelidad y diseños de auriculares sostenibles, apoyando la demanda de modelos premium y reparables. Las estrictas regulaciones ambientales empujaron a las marcas hacia materiales reciclables y componentes modulares, moldeando la preferencia del consumidor. Los usuarios de fitness y viajes aumentaron la demanda de auriculares TWS ligeros con larga duración de batería. Las cadenas de electrónica minorista y las plataformas digitales apoyaron un crecimiento constante en los mercados urbanos. La región continuó cambiando de formatos con cable a inalámbricos debido al aumento de la integración de smartphones y a los estándares mejorados de Bluetooth.
Asia Pacífico
Asia Pacífico capturó alrededor del 29% de participación en 2024, creciendo rápidamente debido a la adopción a gran escala en China, India, Corea del Sur y Japón. La creciente penetración de smartphones y la creciente demanda juvenil de auriculares TWS asequibles impulsaron fuertes ventas en volumen. Las marcas regionales ofrecieron precios competitivos y actualizaciones frecuentes, acelerando los ciclos de reemplazo. Las tendencias de juegos, streaming y fitness apoyaron un alto uso diario, mientras que los modelos premium ganaron tracción en las principales ciudades. Las plataformas de comercio electrónico jugaron un papel importante a través de ventas flash y amplias variedades. La clase media en rápido crecimiento de Asia Pacífico y la expansión de servicios digitales lo convirtieron en el motor de crecimiento más fuerte a nivel mundial.
América Latina
América Latina representó casi un 6% de participación en 2024, respaldada por el creciente uso de smartphones y el aumento del interés en auriculares TWS entre los consumidores jóvenes. Brasil y México lideraron la demanda, ya que los compradores prefirieron modelos económicos con conectividad Bluetooth estable. Los mercados en línea expandieron la adopción al ofrecer opciones de EMI y precios competitivos. La cultura de streaming de música y los juegos móviles impulsaron aún más el uso de auriculares en las regiones urbanas. A pesar de las presiones económicas en partes de la región, la demanda constante de consumidores de ingresos medios apoyó un crecimiento moderado. Las marcas con diseños duraderos y mayor duración de batería ganaron fuerte tracción en las redes minoristas locales.
Oriente Medio y África
Oriente Medio y África mantuvieron aproximadamente un 4% de participación en 2024, con una creciente adopción en los EAU, Arabia Saudita, Sudáfrica y Nigeria. Los consumidores urbanos prefirieron auriculares inalámbricos para streaming, viajes y comunicación laboral, respaldados por el crecimiento de las redes 4G y 5G. Las tiendas de electrónica minorista y las plataformas en línea expandieron el acceso a productos de gama media y premium. Los compradores sensibles al precio prefirieron modelos duraderos con larga duración de reproducción y características básicas de ANC. Aunque la penetración general permaneció más baja que en otras regiones, las crecientes poblaciones juveniles y la expansión del entretenimiento digital apoyaron un crecimiento constante del mercado en países clave.
Segmentaciones del mercado:
Por ajuste de auriculares
- Intrauditivos
- Sobre la oreja
- En la oreja
- Oreja abierta
- Detrás del cuello
Por modo de conectividad
- Bluetooth
- Radiofrecuencia
- Infrarrojo
Por canal de distribución
- Hipermercado/Supermercado
- Mayoristas/Distribuidores
- Tiendas Especializadas
- Tiendas Independientes
- Minoristas en Línea
- Otro Canal de Ventas
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de auriculares inalámbricos presenta una fuerte competencia liderada por Zevva Electronics Pvt. Ltd., Skullcandy Inc., Sony Corporation, U&I, Bose Corporation, The Samsung Group, Shure Incorporated, Philips Koninklijke N.V., Apple Inc., y Sennheiser electronic GmbH & Co. KG. Estas empresas compiten a través de avances en cancelación activa de ruido, audio espacial, modos de juego de baja latencia y mayor duración de la batería. Las marcas premium se centran en la calidad de sonido superior y la integración del ecosistema, mientras que las marcas regionales impulsan el crecimiento del volumen con modelos estéreo verdaderamente inalámbricos asequibles. Los esfuerzos de marketing destacan la comodidad, durabilidad y conectividad sin interrupciones para atraer a usuarios de fitness, juegos y trabajo híbrido. Muchas marcas aprovechan el dominio del comercio minorista en línea a través de ventas flash y lanzamientos exclusivos, ampliando el alcance del cliente en mercados emergentes. La creciente demanda de perfiles de sonido mejorados por IA, materiales sostenibles y emparejamiento multidispositivo impulsa a las empresas a aumentar las inversiones en I+D. Los ciclos continuos de renovación de productos y la expansión de redes de soporte postventa fortalecen la competitividad y aceleran la innovación en la industria global de audio inalámbrico.
Análisis de Jugadores Clave
- Zevva Electronics Pvt. Ltd.
- Skullcandy Inc.
- Sony Corporation
- U&I
- Bose Corporation
- El Grupo Samsung
- Shure Incorporated
- Philips Koninklijke N.V.
- Apple Inc.
- Sennheiser electronic GmbH & Co. KG
Desarrollos Recientes
- En octubre de 2025, Sennheiser electronic GmbH & Co. KG Sennheiser introdujo los auriculares inalámbricos HDB 630 con drivers de 42 mm, Bluetooth 5.2, cancelación de ruido adaptativa, dongle USB-C aptX Adaptive para audio de alta resolución de 24 bits/96 kHz, y hasta 60 horas de duración de batería con carga rápida.
- En septiembre de 2025, Apple Inc. anunció los AirPods Pro 3, añadiendo un sensor de ritmo cardíaco incorporado, cancelación de ruido activa mejorada hasta 2 veces más fuerte que la versión anterior Pro, Traducción en Vivo, y alrededor de 8 horas de escucha con ANC.
- En julio de 2025, Skullcandy (India): Skullcandy lanzó los auriculares inalámbricos Crusher y los auriculares activos Sesh ANC en India (comunicado de prensa fechado el 9 de julio de 2025).
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en el Ajuste de los Auriculares, Modo de Conectividad, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Los auriculares inalámbricos verán una demanda constante a medida que los consumidores se cambien completamente al audio basado en Bluetooth.
- Los auriculares verdaderamente inalámbricos seguirán siendo la categoría de más rápido crecimiento debido a su diseño compacto y fuertes mejoras de características.
- ANC, audio espacial y perfiles de sonido adaptativos se convertirán en estándar en los modelos de gama media.
- La mejora de audio impulsada por IA mejorará la personalización y fortalecerá la adopción de productos premium.
- Los ecosistemas de juegos y AR/VR impulsarán la demanda de auriculares de audio inmersivo y baja latencia.
- La sostenibilidad dará forma a los diseños futuros, con más marcas utilizando componentes reciclables y reparables.
- La vida útil de la batería mejorará a través de chipsets eficientes y mejores sistemas de gestión de energía.
- El trabajo híbrido y las reuniones virtuales sostendrán la demanda de auriculares con micrófono claro y filtrado de ruido.
- Las marcas regionales expandirán su cuota de mercado con modelos asequibles dirigidos a mercados emergentes.
- La competencia se intensificará a medida que los jugadores globales y regionales aceleren la innovación y acorten los ciclos de renovación de productos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de auriculares inalámbricos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de auriculares inalámbricos entre 2025 y 2032?
¿Qué segmento del mercado de auriculares inalámbricos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de auriculares inalámbricos?
¿Quiénes son las empresas líderes en el mercado de auriculares inalámbricos?
¿Qué región comandó la mayor parte del mercado de auriculares inalámbricos?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Auriculares Inalámbricos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Auriculares Inalámbricos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 69.47 billion → 2032: USD 175.85 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Auriculares Inalámbricos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Auriculares Inalámbricos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Auriculares Inalámbricos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Auriculares Inalámbricos Market Drivers
- 3.3 Mercado de Auriculares Inalámbricos Market Restraints & Challenges
- 3.4 Mercado de Auriculares Inalámbricos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Auriculares Inalámbricos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Auriculares Inalámbricos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Auriculares Inalámbricos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Auriculares Inalámbricos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Auriculares Inalámbricos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Auriculares Inalámbricos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Auriculares Inalámbricos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Auriculares Inalámbricos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Auriculares Inalámbricos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Auriculares Inalámbricos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Auriculares Inalámbricos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Auriculares Inalámbricos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Auriculares Inalámbricos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Auriculares Inalámbricos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Auriculares Inalámbricos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Auriculares Inalámbricos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Auriculares Inalámbricos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Auriculares Inalámbricos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Auriculares Inalámbricos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
