
Visión General del Mercado:
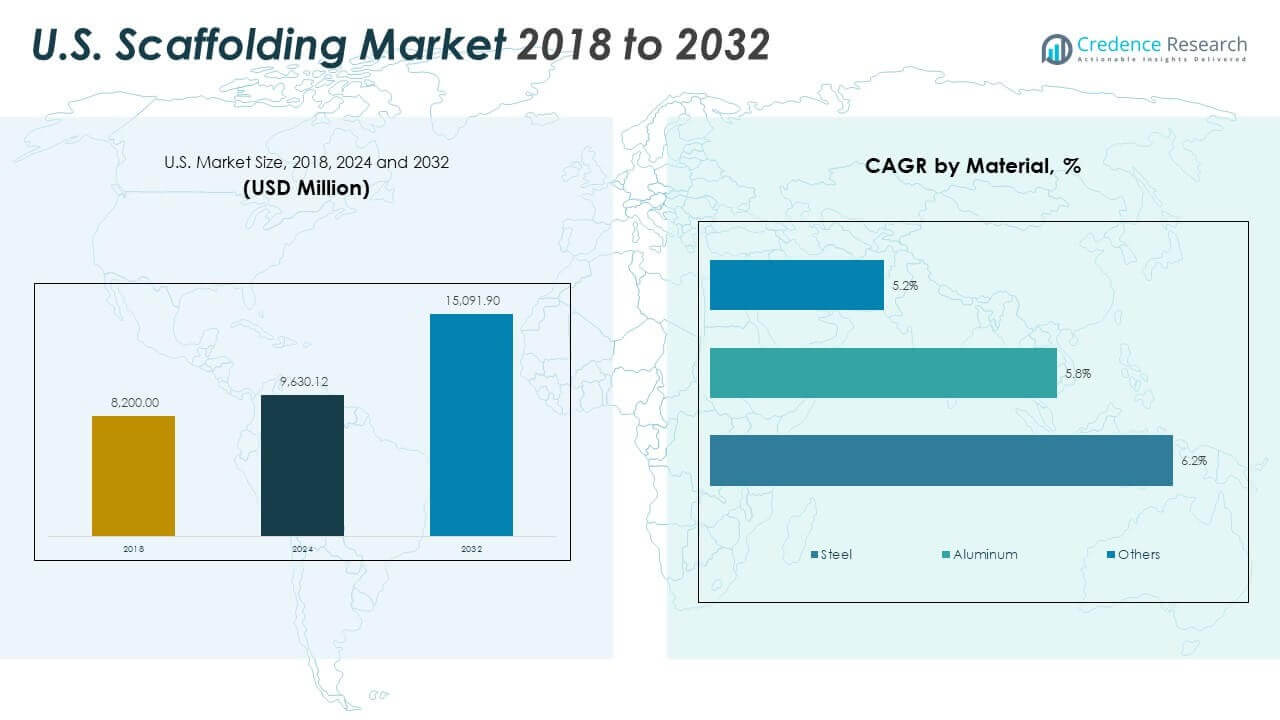
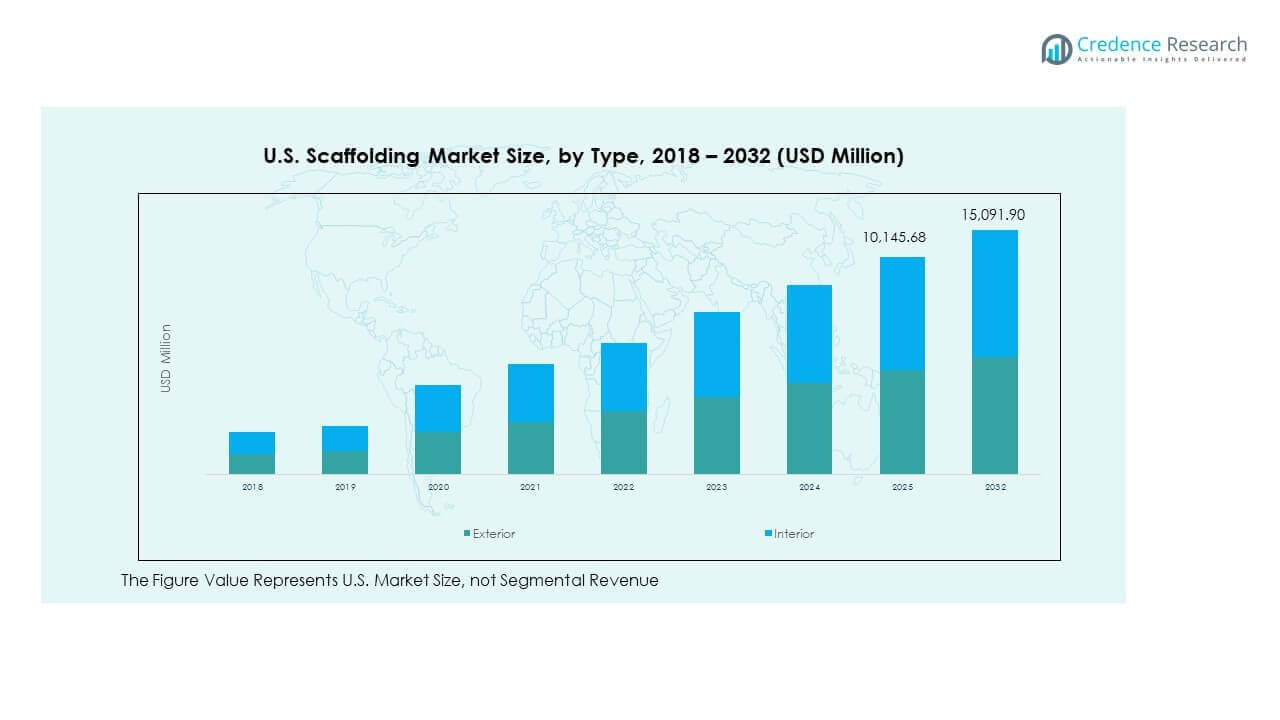
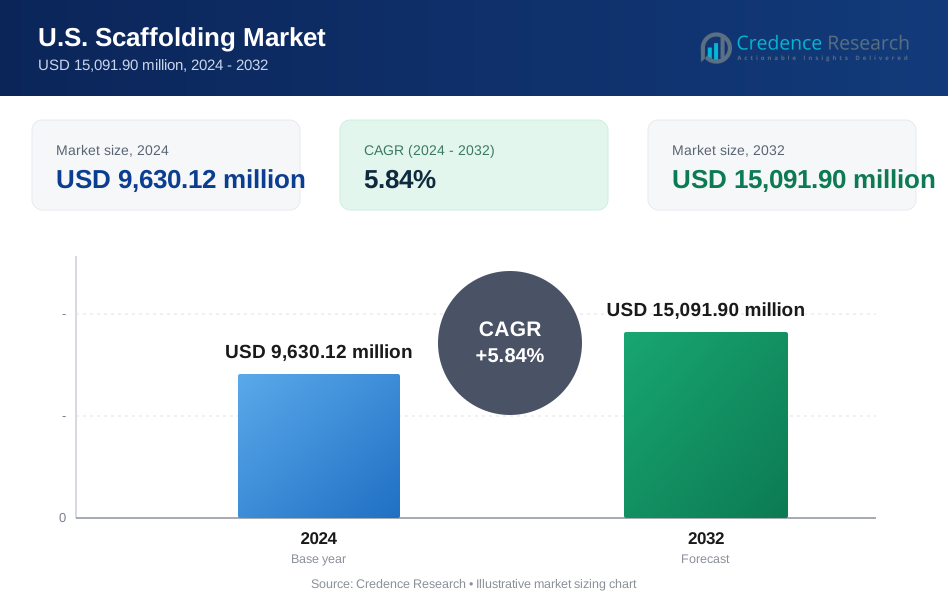
El tamaño del mercado de andamios en EE. UU. se valoró en USD 8,200.00 millones en 2018, alcanzó USD 9,630.12 millones en 2024 y se anticipa que llegará a USD 15,091.90 millones para 2032, con un CAGR de 5.84% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Andamios en EE. UU. 2024 | USD 9,630.12 Millones |
| Mercado de Andamios en EE. UU., CAGR | 5.84% |
| Tamaño del Mercado de Andamios en EE. UU. 2032 | USD 15,091.90 Millones |
El mercado está impulsado por el aumento de la actividad de construcción en los sectores residencial, comercial e industrial. La demanda de sistemas de andamios seguros y modulares sigue creciendo con el aumento de las necesidades de reparación y reacondicionamiento de infraestructuras. Los contratistas prefieren tipos de andamios avanzados que reducen el tiempo de montaje y cumplen con las regulaciones de seguridad. El fuerte gasto gubernamental en reparaciones de puentes y mejoras de edificios públicos añade impulso al mercado. La renovación de edificios urbanos envejecidos apoya aún más el crecimiento. La preferencia por soluciones de andamios basadas en alquiler ha crecido entre los contratistas pequeños y medianos debido a la eficiencia de costos y flexibilidad.
El Sur lidera el mercado con una fuerte demanda de nuevos proyectos de vivienda y comerciales en estados de rápido crecimiento. El Oeste está emergiendo rápidamente, respaldado por códigos de construcción ecológica y el crecimiento de la infraestructura tecnológica urbana. El Noreste se mantiene estable debido a la intensa actividad de renovación y mejoras de infraestructura en ciudades más antiguas. El Medio Oeste está viendo un aumento en la inversión en instalaciones de transporte e industriales. Cada región desempeña un papel distintivo en la configuración de las tendencias del mercado, impulsada por diversas necesidades de construcción, condiciones climáticas y prioridades regulatorias. Las zonas urbanas continúan impulsando el despliegue de andamios de alto volumen.
Perspectivas del Mercado
- El mercado de andamios en EE. UU. se valoró en USD 8,200.00 millones en 2018, alcanzó USD 9,630.12 millones en 2024 y se proyecta que llegará a USD 15,091.90 millones para 2032, creciendo a un CAGR de 5.84%.
- El Sur lidera con una participación del 32% debido a la fuerte actividad de vivienda e infraestructura, seguido por el Noreste con un 24% y el Oeste con un 24%, impulsados por reacondicionamientos y códigos de construcción ecológica.
- El Oeste es la región de más rápido crecimiento, respaldada por el reacondicionamiento sísmico, desarrollos tecnológicos urbanos y estándares de energía verde.
- Por material, el segmento "Otros" es el de más rápido crecimiento con un CAGR de 6.2%, seguido por el aluminio con 5.8% y el acero con 5.2%.
- El andamio de aluminio ve una adopción creciente por su estructura liviana y movilidad, ganando tracción en proyectos residenciales y comerciales de rápido giro.
Impulsores del Mercado
Fuerte Demanda de Actividad de Construcción Residencial y Comercial Urbana en Grandes Ciudades
El crecimiento urbano impulsa una demanda constante de andamios en todo EE.UU., especialmente en los centros metropolitanos. La migración de la población a las ciudades alimenta la construcción de nuevos edificios residenciales de gran altura y de uso mixto. Los desarrolladores dependen de los andamios para la expansión vertical y la seguridad en el sitio. Las torres de oficinas comerciales, los centros comerciales y los proyectos hoteleros mantienen un alquiler continuo de andamios. Los plazos cortos de los proyectos aumentan la necesidad de sistemas modulares eficientes. El mercado de andamios en EE.UU. se beneficia de este impulso. Apoya ciclos de mantenimiento frecuentes para la infraestructura de la ciudad. Las inversiones del sector público y privado en la reurbanización contribuyen a una demanda repetida. El crecimiento en ciudades de nivel 2 agrega nuevo volumen fuera de las principales zonas metropolitanas.
- Por ejemplo, el equipo SafwayAtlantic de BrandSafway instaló andamios para una pila de 15 pisos que replica seis baúles de Louis Vuitton en la Calle 57 con la Quinta Avenida en la ciudad de Nueva York, creando una instalación viral destacada por The Wall Street Journal en 2024.
Las leyes de infraestructura gubernamentales impulsan proyectos de modernización de puentes, carreteras y ferrocarriles
Los paquetes de infraestructura federal aumentan la financiación para mejoras de transporte en todo el país. Las renovaciones de puentes, las expansiones interestatales y las mejoras ferroviarias dependen en gran medida de los andamios. Muchas estructuras requieren reparaciones a largo plazo que necesitan acceso seguro para los trabajadores. Se despliegan sistemas de andamios modulares para soporte suspendido y móvil. Los proyectos abarcan tanto corredores urbanos como rurales. El mercado de andamios en EE.UU. se beneficia de esta revisión estructural recurrente. Las agencias estatales y los contratistas prefieren sistemas escalables para un despliegue rápido. Los marcos de alta resistencia son adecuados para pasos elevados de carreteras y trabajos en túneles. Los sindicatos laborales también enfatizan la seguridad en el lugar de trabajo, aumentando el cumplimiento de los andamios.
Cambio hacia proyectos de renovación y reacondicionamiento en infraestructuras urbanas envejecidas
Los edificios envejecidos en ciudades antiguas requieren extensas reparaciones de fachadas y mejoras estructurales. El trabajo de preservación histórica utiliza andamios para acceder a tejados, cornisas y fachadas. Los requisitos de seguro ahora exigen acceso con andamios para ciertas reparaciones. Los contratistas despliegan andamios resistentes a la intemperie para trabajos exteriores más prolongados. La demanda de reacondicionamiento aumenta con los nuevos códigos de eficiencia energética. Ciudades como Nueva York, Boston y Chicago muestran alta actividad de reacondicionamiento. El mercado de andamios en EE.UU. apoya estos proyectos con seguridad avanzada y flexibilidad. También se alinea con los objetivos de preservación del valor de los activos inmobiliarios. Los desarrolladores prefieren plataformas adaptables para reacondicionamientos complejos.
- Por ejemplo, PERI ha utilizado andamios planificados con BIM y sistemas modulares en proyectos de reacondicionamiento de gran altura, permitiendo una instalación más rápida y un acceso más seguro en edificios que superan los 80 pisos.
Aumento de las regulaciones de seguridad laboral y adopción de estándares de protección contra caídas
Las agencias reguladoras aplican un cumplimiento más estricto de la seguridad en el lugar de trabajo. OSHA exige acceso seguro en altura para los trabajadores de la construcción. Los contratistas utilizan sistemas de andamios certificados con plataformas seguras y barandillas. Los sindicatos de trabajadores apoyan procesos de montaje y desmontaje más seguros. Los accidentes por alturas desprotegidas provocan acciones de cumplimiento. El mercado de andamios en EE.UU. ve una adopción más amplia de sistemas diseñados. El uso estandarizado de productos reduce la responsabilidad y mejora la aceptación del seguro. Los programas de capacitación fomentan la conciencia sobre el uso adecuado de los andamios. La seguridad sigue siendo un factor principal de adquisición en la mayoría de las licitaciones públicas.
Tendencias del mercado
Crecimiento en el modelo de negocio de alquiler de andamios entre contratistas de construcción y constructores
Los contratistas cada vez más optan por alquilar andamios en lugar de comprarlos directamente. Los ciclos de proyectos más cortos hacen que los alquileres sean rentables para los constructores. Los proveedores de equipos ofrecen planes flexibles diarios o mensuales. Las empresas de alquiler de andamios se encargan del mantenimiento, reduciendo las responsabilidades del contratista. La demanda aumenta por servicios integrados que incluyen transporte y montaje. El mercado de andamios en EE. UU. apoya este cambio con flotas de alquiler en expansión. Las empresas de construcción prefieren evitar las cargas de almacenamiento y logística a largo plazo. Los actores regionales amplían su alcance a través de redes de sucursales. La cuota de mercado de los servicios basados en alquiler continúa aumentando cada año.
- Por ejemplo, United Rentals expandió su flota de acceso aéreo, que incluye equipos relacionados con andamios, en un 9.04% a 205,000 unidades en 2024, mejorando la capacidad de alquiler en toda América del Norte.
Mayor Uso de Sistemas de Andamios Ligeros y Modulares para una Instalación Más Rápida
La industria ve una creciente preferencia por los marcos de andamios ligeros de aluminio. Los mecanismos de bloqueo rápido y los diseños de montaje sin herramientas ganan terreno. Las unidades modulares reducen el tiempo de trabajo y aceleran la rotación del sitio. Los sistemas compactos mejoran la movilidad en zonas urbanas estrechas. Los constructores valoran los beneficios ergonómicos durante los despliegues de alto volumen. El mercado de andamios en EE. UU. se desplaza hacia kits modulares estandarizados. Los fabricantes innovan con características de interbloqueo y juntas duraderas. La demanda de unidades plegables o apilables aumenta en áreas metropolitanas. Estos sistemas se adaptan a diversas elevaciones y diseños de sitios.
- Por ejemplo, Altrad Group expandió sus capacidades de andamios a través de adquisiciones, fortaleciendo sus ofertas de sistemas modulares de aluminio utilizados en proyectos de construcción e industriales globales para un montaje más rápido y seguro.
Integración de Diseño Digital, Modelado BIM y Software de Planificación de Andamios
La transformación digital entra en los procesos de planificación de andamios. Los contratistas utilizan software BIM para pre-planificar las estructuras de andamios. Los modelos 3D ayudan a evaluar cargas de peso, anclajes y necesidades de elevación. El software permite la simulación de etapas de andamios por fase de construcción. La detección de conflictos minimiza la reelaboración y los retrasos en el tiempo. El mercado de andamios en EE. UU. se alinea con esto mediante la adopción de plataformas digitales. Las empresas de alquiler de andamios más grandes ahora ofrecen servicios de apoyo en diseño. La integración reduce los errores de diseño en el sitio. Esta tendencia apoya la eficiencia y el control de costos del proyecto.
Creciente Popularidad de los Sistemas de Andamios Suspendidos y Colgantes para Proyectos Verticales
Los proyectos de construcción vertical requieren soluciones de acceso suspendido. Los andamios colgantes ayudan en la instalación de ventanas, limpieza exterior y acabado de fachadas. Los desarrolladores urbanos prefieren los andamios suspendidos para edificios altos. Estos sistemas reducen la obstrucción en el suelo y permiten un trabajo más rápido. Las plataformas motorizadas ofrecen más control al trabajador y cobertura de altura. El mercado de andamios en EE. UU. se beneficia del creciente porcentaje de este segmento. La innovación en polipastos, frenos y cerraduras de seguridad mejora la fiabilidad. La construcción de rascacielos en ciudades mantiene una alta demanda. El mercado se expande para acomodar configuraciones colgantes personalizadas.
Análisis de Desafíos del Mercado
Precios Fluctuantes de Materias Primas y Presiones de Costos sobre los Fabricantes de Andamios
La volatilidad de los precios del acero y el aluminio crea imprevisibilidad de costos para los fabricantes de andamios. Las políticas arancelarias, las interrupciones en la cadena de suministro y los cambios en la demanda global impactan los precios de los insumos. Los fabricantes enfrentan presión para mantener precios competitivos mientras absorben costos más altos de materiales. Las empresas más pequeñas luchan con las desventajas de las compras al por mayor. Los márgenes de ganancia se reducen cuando los contratos se fijan antes de los aumentos de materiales. El mercado de andamios de EE. UU. debe gestionar la dinámica de precios para evitar la pérdida de clientes. Las actualizaciones frecuentes de precios también desafían los acuerdos de servicio a largo plazo. Los segmentos sensibles al costo, como los pequeños contratistas, retrasan las actualizaciones de andamios. Algunos compradores se trasladan a sistemas de segunda mano o reacondicionados, afectando las ventas nuevas.
Escasez de Mano de Obra Calificada y Técnicos de Montaje de Andamios en Zonas Clave de Construcción
Una creciente brecha de habilidades dificulta los plazos de despliegue de sistemas de andamios. Hay menos técnicos capacitados disponibles para el montaje y desmontaje seguro. Los requisitos de certificación reducen aún más el grupo de mano de obra elegible. La fuerza laboral de la construcción envejecida y las bajas tasas de nuevos ingresos empeoran las escaseces. Sin una configuración adecuada, surgen retrasos en los proyectos y violaciones de seguridad. El mercado de andamios de EE. UU. depende de asociaciones de capacitación para cerrar la brecha. Las empresas ahora invierten en programas de aprendizaje y herramientas de aprendizaje digital. La inflación de costos laborales también agrega desafíos a las licitaciones de proyectos. Las variaciones regionales en la concesión de licencias ralentizan la dotación de personal para proyectos interestatales.
Oportunidades de Mercado
Expansión de Proyectos de Construcción Verde y Retrofitting de Edificios Energéticamente Eficientes
El aumento de la inversión en edificios sostenibles crea una nueva demanda de andamios. Los edificios con certificación LEED y de energía neta cero requieren un extenso trabajo exterior. El retrofitting de propiedades antiguas para cumplir con los códigos energéticos aumenta las necesidades de acceso. El mercado de andamios de EE. UU. se alinea con este impulso hacia la ecoeficiencia. Los andamios apoyan el montaje de paneles solares, el aislamiento de fachadas y las mejoras de ventanas. Los incentivos verdes del gobierno aceleran dicha actividad de construcción. Los códigos de energía urbana en California y Nueva York impulsan volúmenes consistentes.
Adopción de Robótica, Drones y Automatización en la Supervisión e Inspección de Andamios
La integración tecnológica abre nuevos nichos de servicio en la gestión de andamios. Los drones inspeccionan grandes andamios en busca de defectos, reduciendo el riesgo manual. La robótica maneja tareas repetitivas en la planificación de montajes. El mercado de andamios de EE. UU. ve oportunidades impulsadas por la innovación para una logística de andamios más inteligente. Las auditorías de seguridad se vuelven más rápidas y precisas. La automatización aumenta la eficiencia en las operaciones de almacenes y patios de alquiler. Los proveedores de andamios exploran asociaciones tecnológicas para diferenciarse.
Análisis de Segmentación del Mercado
Por Tipo
El mercado de andamios de EE. UU. se segmenta en tipos interiores y exteriores. Los andamios exteriores dominan debido a la alta demanda en proyectos comerciales e infraestructurales. Soportan trabajos de fachada, mantenimiento de edificios y construcción a gran escala. Los andamios interiores se utilizan para reparaciones en interiores, trabajos de techo y renovaciones en edificios residenciales y comerciales. Son más ligeros y modulares, preferidos para espacios interiores restringidos. El crecimiento en remodelaciones y mejoras interiores apoya este segmento. Ambos tipos ven una demanda estable en proyectos urbanos y suburbanos. Los contratistas priorizan la seguridad y accesibilidad en todos los tipos. La selección del tipo depende del acceso al sitio, la altura del proyecto y la duración.
- Por ejemplo, BrandSafway proporcionó andamios y soluciones de acceso para la sede de JP Morgan Chase en 270 Park Avenue en Nueva York, el edificio más alto impulsado por energía hidroeléctrica.
Por Material
Los andamios de acero tienen la mayor participación en el mercado de andamios de EE. UU. debido a su resistencia y capacidad de carga. Son adecuados para trabajos de construcción pesada como puentes y torres comerciales. El aluminio está ganando popularidad por su naturaleza liviana y montaje más rápido. Se adapta bien a proyectos que requieren movilidad y ensamblaje frecuente. Los contratistas eligen aluminio para interiores y trabajos de rápida ejecución. Otros materiales como los compuestos son nichos y se utilizan en andamios personalizados. La elección del material depende de la complejidad del trabajo, la altura y la exposición al clima. Las regulaciones de seguridad influyen en el proceso de selección de materiales. La durabilidad y el costo de manejo también impulsan las decisiones de compra.
Por Aplicación
Las aplicaciones residenciales lideran en términos de volumen debido a proyectos de vivienda y renovaciones constantes. Las nuevas construcciones, reparaciones exteriores y viviendas multifamiliares impulsan la demanda de andamios. Las aplicaciones comerciales siguen con una fuerte demanda de desarrollos de oficinas, comercios y hoteles. Los andamios se utilizan tanto para trabajos estructurales como estéticos. Las aplicaciones industriales involucran plantas de energía, fábricas y almacenes que requieren andamios robustos. Las zonas de trabajo industriales demandan estructuras de alta seguridad y resistentes a la corrosión. El mercado de andamios de EE. UU. atiende diversas alturas y demandas de carga en todas las aplicaciones. Cada sector necesita sistemas de andamios flexibles y conformes. La intensidad de uso es más alta en los andamios industriales debido a trabajos de larga duración.
- Por ejemplo, el andamio Allround de Layher apoyó construcciones residenciales multifamiliares con marcos modulares que acceden a alturas de más de 100 metros de manera segura.
Por Uso Final
Las empresas de venta al por menor/construcción son los principales usuarios, impulsando la demanda regular de compra y alquiler de sistemas de andamios. Los contratistas invierten en andamios para uso directo en proyectos. Las grandes empresas de construcción a menudo mantienen su propio inventario. La distribución/distribuidores y proveedores facilitan el acceso al mercado, especialmente para constructores más pequeños. Actúan como socios de alquiler y proveedores de servicios de mantenimiento. Los distribuidores aseguran la disponibilidad en centros regionales. El mercado de andamios de EE. UU. depende de fuertes redes de uso final para la consistencia del servicio. La preferencia del usuario final se desplaza hacia el uso basado en alquiler en lugar de propiedad. Ambos canales juegan un papel crítico en la cobertura nacional y la eficiencia del suministro.
Segmentación
Por Tipo
- Interior
- Exterior
Por Material
- Acero
- Aluminio
- Otros
Por Aplicación
- Residencial
- Comercial
- Industrial
Por Uso Final
- Empresas de Venta al por Menor / Construcción
- Distribución / Distribuidores & Proveedores
Análisis Regional
Las Regiones del Noreste y Medio Oeste Mantienen una Demanda Constante Impulsada por la Renovación Urbana y Mejoras de Infraestructura
El Noreste representa casi el 24% del mercado de andamios de EE. UU., respaldado por la continua reparación de infraestructuras y la renovación de rascacielos en ciudades como Nueva York, Boston y Filadelfia. Los edificios comerciales y residenciales envejecidos impulsan una demanda constante de sistemas de andamios exteriores. La financiación a nivel estatal impulsa las reparaciones de puentes y las mejoras del metro, manteniendo el uso industrial. El Medio Oeste contribuye con alrededor del 20%, impulsado por la revitalización en ciudades como Chicago, Detroit y Minneapolis. Los proyectos de infraestructura, incluidas las expansiones ferroviarias y las mejoras de instalaciones públicas, requieren el uso prolongado de andamios. El crecimiento de la construcción en áreas suburbanas alrededor de estos centros aumenta las necesidades de andamios residenciales.
La Región Sur Lidera el Mercado con Nueva Actividad de Construcción Residencial y Comercial
El Sur tiene la mayor participación con un 32%, liderado por booms de construcción en estados como Texas, Florida, Georgia y Carolina del Norte. El rápido crecimiento poblacional y el desarrollo económico aumentan los inicios de viviendas, impulsando la demanda de andamios ligeros y móviles. Los desarrollos de uso mixto, las autopistas y los proyectos de construcción de escuelas aumentan tanto el despliegue de andamios comerciales como de infraestructura. Los climas más cálidos permiten el trabajo durante todo el año, aumentando las tasas de utilización de andamios. El mercado de andamios de EE. UU. ve una alta actividad de alquiler en esta región, especialmente de contratistas pequeños y medianos. La financiación gubernamental para la construcción de resiliencia ante desastres también impulsa la demanda a largo plazo.
La Región Oeste Surge como un Centro de Construcción y Remodelación Impulsado por la Tecnología
El Oeste comanda alrededor del 24% del mercado, liderado por California, Arizona y Washington. Las regulaciones de construcción ecológica y las iniciativas de retrofitting sísmico aumentan los requisitos de andamios. El crecimiento urbano en ciudades como Los Ángeles, San Diego y Seattle impulsa la demanda de sistemas de andamios comerciales. La región apoya el desarrollo de infraestructura residencial de gran altura y tecnológica. La demanda de retrofitting por mejoras de eficiencia energética añade diversidad a las aplicaciones. Se apoya el uso creciente de andamios de aluminio y modulares. Las empresas de construcción en esta región también adoptan herramientas digitales de planificación y diseño de andamios a un ritmo más alto.
Análisis de Jugadores Clave
- Layher Inc.
- Aluma Systems Inc.
- BrandSafway
- BilJax Inc.
- PERI Inc.
Análisis Competitivo
El mercado de andamios en EE.UU. está moderadamente consolidado, con una mezcla de fabricantes globales y empresas de alquiler regionales. Los jugadores clave incluyen Safway Group, BrandSafway, Waco International, Layher Inc., y PERI USA. Estas empresas ofrecen una amplia gama de tipos y materiales de andamios con servicios integrados de diseño, montaje y desmontaje. Muchas grandes empresas operan a través de redes de sucursales, proporcionando apoyo directo en varios estados. La innovación se centra en sistemas de andamios modulares, mejoras en la protección contra caídas y tecnologías de montaje que ahorran tiempo. Los proveedores de servicios de alquiler tienen una participación significativa, satisfaciendo las necesidades flexibles de contratistas pequeños y medianos. Los jugadores se diferencian a través del servicio al cliente, la variedad de flotas y la cobertura de ubicación. La integración digital en la planificación y seguimiento de andamios está en aumento entre las empresas de primer nivel. El mercado de andamios en EE.UU. recompensa a las empresas que ofrecen logística escalable, cumplimiento de seguridad y capacidades de despliegue rápido. La intensidad competitiva es alta en zonas urbanas con frecuentes cambios de proyectos. Los líderes del mercado continúan expandiéndose a través de adquisiciones y empresas conjuntas para fortalecer sus posiciones regionales.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Material, Aplicación y Uso Final. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La rápida expansión urbana sostendrá la demanda a largo plazo de andamios en los segmentos residenciales y comerciales.
- El aumento de la modernización y el mantenimiento de infraestructuras envejecidas impulsará el uso de andamios en ciudades antiguas.
- Las mejoras en edificios ecológicos y la construcción eficiente en energía crearán un crecimiento constante en el despliegue de andamios.
- Los servicios de alquiler de andamios dominarán debido a la eficiencia de costos y los plazos más cortos de los proyectos.
- Los estados del sur continuarán liderando en volumen de nuevos proyectos, apoyados por fuertes infraestructuras y viviendas en desarrollo.
- La integración tecnológica, incluyendo BIM y software de diseño de andamios, mejorará la precisión en la planificación de proyectos.
- Los sistemas modulares de aluminio crecerán en adopción para necesidades de montaje rápido y ligero en diversos sectores.
- Las regulaciones de seguridad seguirán siendo un impulsor clave de la demanda de sistemas de andamios conformes y certificados.
- La escasez de mano de obra calificada fomentará la automatización, la capacitación digital y los diseños de andamios simplificados.
- La expansión de redes de proveedores y distribuidores mejorará la disponibilidad de andamios en ciudades medianas y emergentes.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de andamiaje en EE. UU. y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de andamiaje de EE. UU. entre 2024 y 2032?
¿Qué segmento del mercado de andamios en EE. UU. tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de andamios en EE. UU.?
¿Quiénes son las empresas líderes en el mercado de andamios en EE. UU.?
¿Qué región tuvo la mayor participación en el mercado de andamios de EE. UU. en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Andamios de EE. UU. Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Andamios de EE. UU. Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9,630.12 million → 2032: USD 15,091.90 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Andamios de EE. UU. Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Andamios de EE. UU. Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Andamios de EE. UU. Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Andamios de EE. UU. Market Drivers
- 3.3 Mercado de Andamios de EE. UU. Market Restraints & Challenges
- 3.4 Mercado de Andamios de EE. UU. Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Andamios de EE. UU. Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Andamios de EE. UU. Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Andamios de EE. UU. category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Andamios de EE. UU. Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Andamios de EE. UU. Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Andamios de EE. UU. market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Andamios de EE. UU. Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Andamios de EE. UU. Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Andamios de EE. UU. Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Andamios de EE. UU. (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Andamios de EE. UU. Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Andamios de EE. UU. Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Andamios de EE. UU. Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Andamios de EE. UU. Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Andamios de EE. UU. Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Andamios de EE. UU. Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Andamios de EE. UU. Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Andamios de EE. UU. Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Andamios de EE. UU. Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
