
Visión General del Mercado
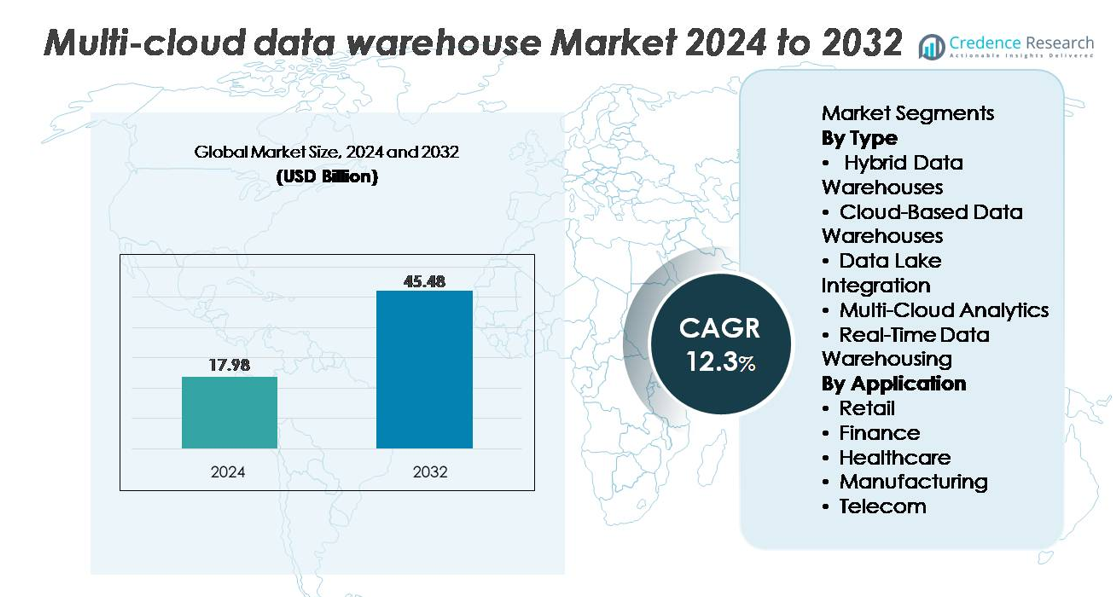
El mercado global de almacenes de datos multi-nube fue valorado en USD 17.98 mil millones en 2024 y se proyecta que alcance USD 45.48 mil millones para 2032, expandiéndose a una tasa compuesta anual (CAGR) del 12.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Almacenes de Datos Multi-Nube 2024 | USD 17.98 mil millones |
| Mercado de Almacenes de Datos Multi-Nube, CAGR | 12.3% |
| Tamaño del Mercado de Almacenes de Datos Multi-Nube 2032 | USD 45.48 mil millones |
El mercado de almacenes de datos multi-nube está conformado por importantes proveedores de tecnología, incluidos Amazon Web Services, Microsoft Azure, Google Cloud, Snowflake, Oracle, IBM, Teradata, Cloudera, SAP y Domo, cada uno avanzando en capacidades de consulta federada, escalado elástico de cómputo e interoperabilidad entre nubes. Snowflake y Google Cloud lideran en innovación de análisis nativo en la nube, mientras que AWS y Azure dominan la adopción empresarial a través de una amplia integración del ecosistema. Oracle, IBM y SAP fortalecen las implementaciones híbridas y en industrias reguladas, y Teradata mantiene el liderazgo en cargas de trabajo analíticas de alto rendimiento. América del Norte sigue siendo la región líder con aproximadamente el 38% de la cuota de mercado, impulsada por la adopción madura de la nube, una fuerte alineación regulatoria y una presencia concentrada de hiperescalares.
Perspectivas del Mercado
- El mercado de almacenes de datos multi-nube alcanzó los USD 17.98 mil millones en 2024 y se proyecta que llegue a USD 45.48 mil millones para 2032, registrando un CAGR del 12.3%, respaldado por la expansión de la analítica empresarial y las iniciativas de modernización en la nube.
- Los fuertes impulsores del mercado incluyen la creciente demanda de plataformas de datos unificadas, la aceleración de la analítica en tiempo real y la distribución flexible de cargas de trabajo en entornos de nube, con los almacenes de datos basados en la nube manteniendo la participación dominante del segmento debido a la alta escalabilidad y adopción de servicios gestionados.
- Las tendencias clave incluyen el rápido crecimiento de las arquitecturas de lakehouse, la automatización impulsada por IA a través de pipelines, la integración de streaming en tiempo real y el creciente enfoque empresarial en la gobernanza de costos y la optimización multi-nube mediante prácticas de FinOps.
- La dinámica competitiva se intensifica a medida que AWS, Azure, Google Cloud y Snowflake lideran la innovación, mientras que Oracle, IBM, SAP, Teradata, Cloudera y Domo expanden sus ofertas híbridas, reguladas y de alto rendimiento; sin embargo, la complejidad de la interoperabilidad y los desafíos de gobernanza entre nubes actúan como restricciones.
- Regionalmente, América del Norte posee ~38%, Europa ~27%, Asia-Pacífico ~24%, América Latina ~6% y Medio Oriente & África ~5%, reflejando niveles de madurez en la nube y entornos regulatorios que influyen en los patrones de adopción a nivel global.
Análisis de Segmentación del Mercado:
Por Tipo
Los Almacenes de Datos Basados en la Nube representan el segmento dominante, respaldados por la rápida migración empresarial a plataformas completamente gestionadas que ofrecen escalado elástico, seguridad integrada y orquestación automatizada de cargas de trabajo. Su fuerte adopción se debe a la reducción de costos de infraestructura, redundancia multi-región e interoperabilidad sin fisuras con los principales ecosistemas de nube. Los Almacenes de Datos Híbridos continúan ganando tracción entre las organizaciones que equilibran la gobernanza local con la agilidad de la nube, mientras que la Integración de Data Lakes fortalece las estrategias de almacenamiento y analítica unificadas. La Analítica Multi-Nube y el Almacenamiento de Datos en Tiempo Real expanden su uso en arquitecturas descentralizadas, especialmente para cargas de trabajo sensibles a la latencia e inteligencia distribuida en operaciones globales.
- Por ejemplo, Snowflake ofrece almacenes multi-cluster que pueden escalar dinámicamente a numerosos clusters de cómputo para alta concurrencia, permitiendo una elasticidad rápida para cargas de trabajo analíticas pesadas, mientras que los nodos RA3 de Amazon Redshift soportan hasta 128 TB de almacenamiento gestionado por nodo, asegurando consultas eficientes dentro del ecosistema de nube de AWS.
Por Aplicación
El segmento de Finanzas lidera el mercado, impulsado por la necesidad de modelado de riesgos en tiempo real, informes regulatorios, detección de fraudes y arquitecturas de datos multi-zona de alta resiliencia. Las instituciones financieras adoptan cada vez más el almacenamiento multi-nube para cumplir con requisitos de cumplimiento estrictos mientras aseguran un rendimiento analítico ininterrumpido. El sector Retail sigue de cerca, utilizando el almacenamiento en la nube para analítica omnicanal, pronóstico de demanda y motores de personalización. El sector Salud acelera la adopción para apoyar registros de pacientes interoperables y pipelines de datos clínicos, mientras que el sector Manufacturero aprovecha la analítica distribuida para la visibilidad de la cadena de suministro. El segmento de Telecomunicaciones fortalece la adopción multi-nube para la analítica de rendimiento de red, conocimientos de suscriptores y procesamiento de eventos a gran escala.
- Por ejemplo, JPMorgan Chase utiliza una estrategia de nube híbrida que combina plataformas de nube privada y pública para respaldar análisis a gran escala y detección de fraudes impulsada por IA. El banco reveló públicamente planes para alojar el 75% de sus datos en la nube para 2024, reflejando su cambio hacia la resiliencia multi-nube y el procesamiento avanzado de datos.
Impulsores Clave del Crecimiento:
Aumento de la Demanda Empresarial por Análisis Unificados, Escalables y Distribuidos
Las empresas adoptan cada vez más almacenes de datos multi-nube para respaldar análisis unificados en entornos distribuidos, impulsadas por la necesidad de procesar datos de alta velocidad de diversas aplicaciones, plataformas nativas de la nube y sistemas de borde. Las organizaciones buscan arquitecturas que eliminen silos, mejoren el rendimiento de consultas y apoyen análisis avanzados como modelado predictivo e inteligencia en tiempo real. Los modelos multi-nube permiten una distribución flexible de cargas de trabajo, disponibilidad continua y escalado dinámico sin dependencia de proveedores. Su adopción se acelera aún más por iniciativas de transformación digital en el comercio minorista, BFSI y telecomunicaciones, que requieren movilidad de datos sin interrupciones, alta elasticidad de cómputo y marcos de gobernanza integrados para apoyar análisis críticos para el negocio en operaciones globales.
- Por ejemplo, Google BigQuery puede escanear múltiples petabytes de datos en una sola consulta SQL utilizando su motor MPP basado en Dremel distribuido a través de miles de nodos, permitiendo a las empresas realizar análisis de alto volumen con mínima latencia.
Creciente Enfoque en Cumplimiento Regulatorio, Seguridad y Soberanía de Datos
Los marcos regulatorios que gobiernan la protección de datos, localización, retención y auditabilidad empujan a las empresas hacia estrategias multi-nube que ofrecen controles de cumplimiento más sólidos y redundancia regional. Los almacenes de datos multi-nube permiten a las organizaciones almacenar y procesar conjuntos de datos sensibles en zonas geográficas conformes mientras aplican seguridad centralizada, cifrado y gestión de identidad. A medida que las regulaciones evolucionan en sectores como finanzas, salud y servicios gubernamentales, las plataformas multi-nube permiten a las empresas alinear conjuntos de datos con requisitos jurisdiccionales sin interrupción operativa. Capacidades mejoradas para control de acceso detallado, monitoreo continuo y automatización de políticas aseguran la adherencia a marcos como GDPR, HIPAA y estándares de auditoría específicos de la industria.
- Por ejemplo, el entorno de Computación Confidencial de Microsoft Azure utiliza VMs habilitadas con Intel SGX que imponen aislamiento a nivel de hardware y soportan ejecución cifrada con enclaves seguros respaldados por EPC, lo que satisface las necesidades de cumplimiento para cargas de trabajo reguladas en más de 60 regiones de Azure.
Integración de IA, ML y Automatización Inteligente en las Canalizaciones de Datos
La incorporación de inteligencia artificial y aprendizaje automático en los flujos de trabajo de almacenamiento de datos acelera significativamente la adopción de arquitecturas multi-nube. Las organizaciones automatizan cada vez más la ingesta, transformación, catalogación, detección de anomalías y ajuste de rendimiento utilizando sistemas inteligentes que operan en entornos de nube. Los almacenes de datos multi-nube permiten la optimización de consultas impulsada por IA, escalado automatizado y gestión de costos, mejorando tanto el rendimiento como la gobernanza. La capacidad de integrar cargas de trabajo de ML de forma nativa con motores de análisis fortalece casos de uso en detección de fraudes, personalización en tiempo real, mantenimiento predictivo y pronóstico operativo. Esta convergencia impulsa el cambio hacia plataformas de datos autónomas y auto-optimizadas que mejoran la velocidad y fiabilidad en la toma de decisiones.
Tendencias y Oportunidades Clave:
Expansión de Análisis en Tiempo Real y Casi en Tiempo Real en Todas las Industrias
La demanda de conocimientos en tiempo real crea oportunidades significativas a medida que las organizaciones pasan del procesamiento por lotes a flujos de datos continuos. Los almacenes de datos multi-nube ahora integran captura de datos de cambio, aceleración en memoria y arquitecturas basadas en eventos que soportan informes instantáneos, detección de anomalías y paneles operativos. Industrias como finanzas, telecomunicaciones y retail dependen cada vez más de conocimientos en sub-segundos para la detección de fraudes, optimización de redes, visibilidad de inventario y personalización. Esta tendencia impulsa la inversión en plataformas de análisis de streaming, sistemas de computación distribuida y pipelines en tiempo real sin servidor que operan sin problemas en múltiples regiones de la nube.
- Por ejemplo, Apache Kafka se despliega ampliamente en arquitecturas multi-nube, y LinkedIn informa que su infraestructura de Kafka procesa más de 7 billones de mensajes por día en servicios globales. Amazon Kinesis proporciona streaming en tiempo real gestionado con escalado automático e ingestión de alto rendimiento para cargas de trabajo analíticas. Juntas, estas plataformas permiten el procesamiento de datos de baja latencia en entornos de nube distribuidos.
Crecimiento Rápido de Arquitecturas de Data Lakehouse y Consulta Multi-Motor
La convergencia de lagos de datos y almacenes en marcos unificados de lakehouse presenta una gran oportunidad para los proveedores. Los entornos multi-nube apoyan cada vez más motores de computación flexibles, capas de metadatos híbridas y sistemas de almacenamiento unificados que permiten a los usuarios ejecutar cargas de trabajo SQL, ML y BI en una sola plataforma. A medida que las organizaciones buscan reducir la duplicación, mejorar la gobernanza y acelerar la democratización de datos, la adopción de lakehouse se fortalece. Las capas de consulta multi-motor permiten consultas de archivo de bajo costo, análisis de alta velocidad y procesamiento impulsado por IA dentro del mismo tejido multi-nube, creando oportunidades para soluciones enfocadas en la interoperabilidad y tecnologías de consulta federada.
- Por ejemplo, el motor Photon de Databricks ha sido evaluado por la compañía para ofrecer hasta 2× más rendimiento en consultas SQL en comparación con Apache Spark SQL en cargas de trabajo estilo TPC-DS, impulsado por su ejecución vectorizada y optimizaciones modernas de CPU.
Aumento de la Adopción de FinOps, Gobernanza de Costos y Herramientas de Optimización Multi-Nube
A medida que las empresas escalan cargas de trabajo analíticas en múltiples plataformas de nube, la optimización de costos y la utilización inteligente de recursos se convierten en prioridades principales. Las arquitecturas impulsadas por FinOps que proporcionan visibilidad de costos en tiempo real, escalado automático y equilibrio de cargas de trabajo entre nubes ganan impulso. Las herramientas de observabilidad y optimización multi-nube ayudan a las organizaciones a identificar consultas ineficientes, almacenamiento redundante y clústeres de computación infrautilizados. Los proveedores que ofrecen automatización de políticas, modelado predictivo de costos y optimización basada en IA desbloquean una oportunidad de mercado significativa a medida que las organizaciones buscan gobernanza de costos sin comprometer el rendimiento o la disponibilidad de datos.
Desafíos Clave:
Alta Complejidad en la Integración, Interoperabilidad y Gobernanza entre Nubes
Integrar múltiples entornos en la nube introduce complejidad arquitectónica, impulsada por diferencias en motores de cómputo, capas de red, formatos de datos, políticas de seguridad y modelos de costos. Mantener la interoperabilidad a través de capas de almacenamiento, herramientas de BI, tuberías ETL y marcos de ML requiere mecanismos avanzados de orquestación y gobernanza. Las organizaciones a menudo luchan con metadatos inconsistentes, seguimiento de linaje fragmentado y estructuras de permisos en múltiples capas. Asegurar la movilidad de datos sin comprometer la latencia, la fiabilidad o el cumplimiento añade una carga técnica. Esta complejidad aumenta los ciclos de desarrollo y eleva los costos operativos, creando barreras para las empresas que carecen de experiencia especializada en ingeniería multicloud.
Crecientes Preocupaciones en Torno a la Seguridad de Datos, Privacidad y Riesgos entre Regiones
Los entornos de almacenamiento de datos multicloud elevan los perfiles de riesgo debido a superficies de ataque más amplias, puntos de acceso distribuidos y movimiento de datos en múltiples zonas. Asegurar una encriptación consistente, gestión de identidades, control de acceso y detección de amenazas en todas las plataformas en la nube sigue siendo un desafío. Las configuraciones incorrectas, la deriva de datos entre nubes y el shadow IT aumentan la vulnerabilidad a las brechas. Las empresas también deben navegar por los variados requisitos jurisdiccionales relacionados con la residencia de datos, auditorías y mandatos de privacidad. A medida que crece el volumen de datos sensibles financieros, de salud y de clientes, las organizaciones enfrentan una presión creciente para reforzar los marcos de seguridad mientras mantienen un alto rendimiento analítico.
Análisis Regional
América del Norte
América del Norte posee la mayor participación del mercado de almacenamiento de datos multicloud con aproximadamente el 38%, impulsada por la fuerte adopción de análisis avanzados, plataformas de datos impulsadas por IA y arquitecturas de nube híbrida. Las empresas en EE.UU. y Canadá lideran las inversiones en análisis en tiempo real, gobernanza multicloud y marcos de cumplimiento normativo que apoyan sectores como BFSI, telecomunicaciones y retail. La región se beneficia de la presencia de grandes hiperescalares de la nube y proveedores de análisis que ofrecen ecosistemas multicloud integrados. La alta madurez en la adopción nativa de la nube, sólidos marcos de ciberseguridad e iniciativas aceleradas de transformación digital continúan fortaleciendo la posición de liderazgo de la región.
Europa
Europa representa alrededor del 27% del mercado, respaldada por fuertes regulaciones de protección de datos, requisitos de cumplimiento transfronterizo y un rápido crecimiento en implementaciones multicloud en servicios financieros, manufactura y organizaciones del sector público. Países como Alemania, el Reino Unido, Francia y los países nórdicos lideran la adopción debido a crecientes inversiones en interoperabilidad en la nube, soberanía de datos y tuberías de análisis habilitadas por IA. La estricta adhesión al GDPR impulsa la demanda de almacenamiento de datos multirregión y arquitecturas resilientes. Las empresas cada vez más se orientan hacia modelos de almacenamiento en la nube agnósticos que mitigan el bloqueo de proveedores, mejoran la flexibilidad operativa y apoyan el análisis distribuido en entornos regulatorios complejos.
Asia-Pacífico
Asia-Pacífico captura aproximadamente el 24% del mercado global, emergiendo como la región de más rápido crecimiento debido a la acelerada digitalización en la banca, telecomunicaciones, comercio electrónico y salud. Países como China, India, Japón y Corea del Sur invierten fuertemente en entornos analíticos escalables y nativos de la nube para manejar el rápido crecimiento de datos. El auge de los ecosistemas de pagos digitales, la expansión de la infraestructura 5G y las plataformas de inteligencia de clientes a gran escala fortalecen la adopción de almacenamiento en la nube múltiple. Las empresas buscan cada vez más estrategias de datos distribuidos para mejorar la latencia, el cumplimiento y la recuperación ante desastres, posicionando a la región como un impulsor significativo de la modernización en la nube y la adopción de análisis en tiempo real.
América Latina
América Latina posee alrededor del 6% del mercado, respaldada por el creciente uso de la nube en los sectores de banca, comercio minorista y telecomunicaciones en Brasil, México, Chile y Colombia. Las organizaciones en la región adoptan almacenes de datos en la nube múltiple para habilitar análisis rentables, cumplir con los requisitos de cumplimiento regional y reducir la dependencia de proveedores de nube únicos. La creciente demanda de análisis de fraude, conocimientos de venta minorista omnicanal y servicios digitales impulsa inversiones en modelos de almacenamiento en tiempo real e híbridos. Aunque persisten las disparidades en infraestructura, la expansión de zonas de disponibilidad de hiperescala y las iniciativas digitales gubernamentales continúan desbloqueando oportunidades para la modernización de datos escalable.
Oriente Medio y África
La región de Oriente Medio y África representa aproximadamente el 5% del mercado global, con una adopción que se fortalece en los EAU, Arabia Saudita, Sudáfrica y economías digitales emergentes. Los gobiernos y las empresas invierten en estrategias de nube múltiple para apoyar programas de ciudades inteligentes, modernización financiera y digitalización del sector público a gran escala. Los almacenes de datos en la nube múltiple permiten una mejor gobernanza, toma de decisiones en tiempo real y resiliencia de datos entre regiones en entornos geográficamente diversos. Aunque la madurez de la nube varía, el establecimiento de nuevos centros de datos regionales por parte de los principales hiperescalares y el creciente enfoque empresarial en la ciberseguridad aceleran el cambio hacia plataformas analíticas interoperables y agnósticas a la nube.
Segmentaciones del Mercado:
Por Tipo
- Almacenes de Datos Híbridos
- Almacenes de Datos Basados en la Nube
- Integración de Data Lake
- Analítica en la Nube Múltiple
- Almacenamiento de Datos en Tiempo Real
Por Aplicación
- Comercio Minorista
- Finanzas
- Salud
- Manufactura
- Telecomunicaciones
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo del mercado de almacenes de datos multi-nube se define por una intensa innovación entre los hiperescalares, las plataformas de análisis nativas de la nube y los proveedores de gestión de datos empresariales. Jugadores líderes como AWS, Microsoft Azure, Google Cloud y Snowflake impulsan la expansión del mercado a través de la replicación avanzada en múltiples regiones, la escalabilidad de cómputo sin servidor y los servicios integrados de IA/ML que mejoran el rendimiento de las consultas y el análisis en tiempo real. Los proveedores empresariales tradicionales, incluidos IBM, Oracle, SAP, Cloudera y Teradata, fortalecen su posicionamiento modernizando arquitecturas heredadas, integrando capacidades de lakehouse y ofreciendo modelos de implementación híbridos que apoyan una estricta gobernanza de datos y mandatos regulatorios. La competencia se centra cada vez más en la interoperabilidad, la optimización de costos, la ejecución de consultas federadas y la gestión automatizada de pipelines. Los proveedores también están invirtiendo en alianzas estratégicas, ecosistemas de mercado y herramientas de orquestación entre nubes para ofrecer una portabilidad de carga de trabajo sin problemas. A medida que las empresas persiguen arquitecturas agnósticas a la nube, los proveedores se diferencian a través de la aceleración del rendimiento, la automatización de la seguridad y la gestión unificada de metadatos, creando un entorno competitivo dinámico y orientado a la innovación.
Análisis de Jugadores Clave
- Cloudera (EE.UU.)
- SAP (Alemania)
- Domo (EE.UU.)
- IBM (EE.UU.)
- Google Cloud (EE.UU.)
- Teradata (EE.UU.)
- Snowflake (EE.UU.)
- Microsoft Azure (EE.UU.)
- Oracle (EE.UU.)
- Amazon Web Services (EE.UU.)
Desarrollos Recientes
- En noviembre de 2025, SAP presentó nuevas innovaciones en tejido de datos bajo su esfuerzo de nube de datos empresariales: integración mejorada con almacenes nativos de la nube al extender el soporte al motor de almacén líder (a través de una extensión de solución "SAP Snowflake" en SAP Business Data Cloud), simplificando la gobernanza de datos en múltiples nubes, el intercambio de datos y los flujos de trabajo analíticos.
- En septiembre de 2025, Cloudera anunció una actualización significativa: el lanzamiento de Iceberg REST Catalog y Cloudera Lakehouse Optimizer, permitiendo el intercambio de datos sin copia, gobernanza unificada de metadatos y acceso a datos rentable en múltiples motores a través de nubes y entornos locales.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Los almacenes de datos en múltiples nubes adoptarán cada vez más capacidades de optimización autónoma impulsadas por la sintonización de rendimiento basada en IA y la orquestación automatizada de cargas de trabajo.
- Las empresas expandirán los despliegues de análisis en tiempo real y casi en tiempo real para apoyar la toma de decisiones instantánea en operaciones distribuidas.
- Las arquitecturas de Lakehouse ganarán una adopción más amplia a medida que las organizaciones busquen almacenamiento unificado, gobernanza y ejecución de consultas en múltiples motores.
- Las prácticas de FinOps se convertirán en estándar a medida que las empresas prioricen la visibilidad de costos, la optimización entre nubes y la asignación inteligente de recursos.
- Los requisitos de soberanía de datos y cumplimiento acelerarán los despliegues regionalizados en múltiples nubes con zonas de procesamiento localizadas.
- Las arquitecturas híbridas y agnósticas a la nube se fortalecerán a medida que las empresas busquen reducir la dependencia de proveedores y aumentar la resiliencia operativa.
- Las consultas federadas a través de múltiples nubes y sistemas locales se volverán más avanzadas y ampliamente utilizadas.
- La automatización de seguridad evolucionará, integrando la gestión continua de posturas y marcos de identidad unificados en entornos de nube.
- Las soluciones analíticas específicas de la industria se expandirán, particularmente en finanzas, salud, telecomunicaciones y comercio minorista.
- Las plataformas de observabilidad en múltiples nubes e inteligencia de metadatos crecerán a medida que las organizaciones prioricen la gobernanza, el seguimiento de linaje y la visibilidad unificada de datos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Almacenes de Datos Multi Nube y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de almacenes de datos en múltiples nubes entre 2025 y 2032?
¿Cuál es la región líder para el Almacén de Datos Multi-Nube?
¿Cuáles son los impulsores del crecimiento del mercado de Almacenes de Datos Multi-Nube?
¿Cuál es el segmento clave en el mercado de almacenes de datos multi-nube por vertical?
¿Quiénes son las empresas líderes en el mercado de Almacenes de Datos Multi Nube?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Almacén de Datos Multi-Nube Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Almacén de Datos Multi-Nube Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 17.98 billion → 2032: USD 45.48 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Almacén de Datos Multi-Nube Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Almacén de Datos Multi-Nube Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Almacén de Datos Multi-Nube Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Almacén de Datos Multi-Nube Market Drivers
- 3.3 Mercado de Almacén de Datos Multi-Nube Market Restraints & Challenges
- 3.4 Mercado de Almacén de Datos Multi-Nube Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Almacén de Datos Multi-Nube Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Almacén de Datos Multi-Nube Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Almacén de Datos Multi-Nube category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Almacén de Datos Multi-Nube Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Almacén de Datos Multi-Nube Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Almacén de Datos Multi-Nube market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Almacén de Datos Multi-Nube Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Almacén de Datos Multi-Nube Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Almacén de Datos Multi-Nube Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Almacén de Datos Multi-Nube (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Almacén de Datos Multi-Nube Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Almacén de Datos Multi-Nube Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Almacén de Datos Multi-Nube Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Almacén de Datos Multi-Nube Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Almacén de Datos Multi-Nube Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Almacén de Datos Multi-Nube Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Almacén de Datos Multi-Nube Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Almacén de Datos Multi-Nube Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Almacén de Datos Multi-Nube Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
