
Visión General del Mercado
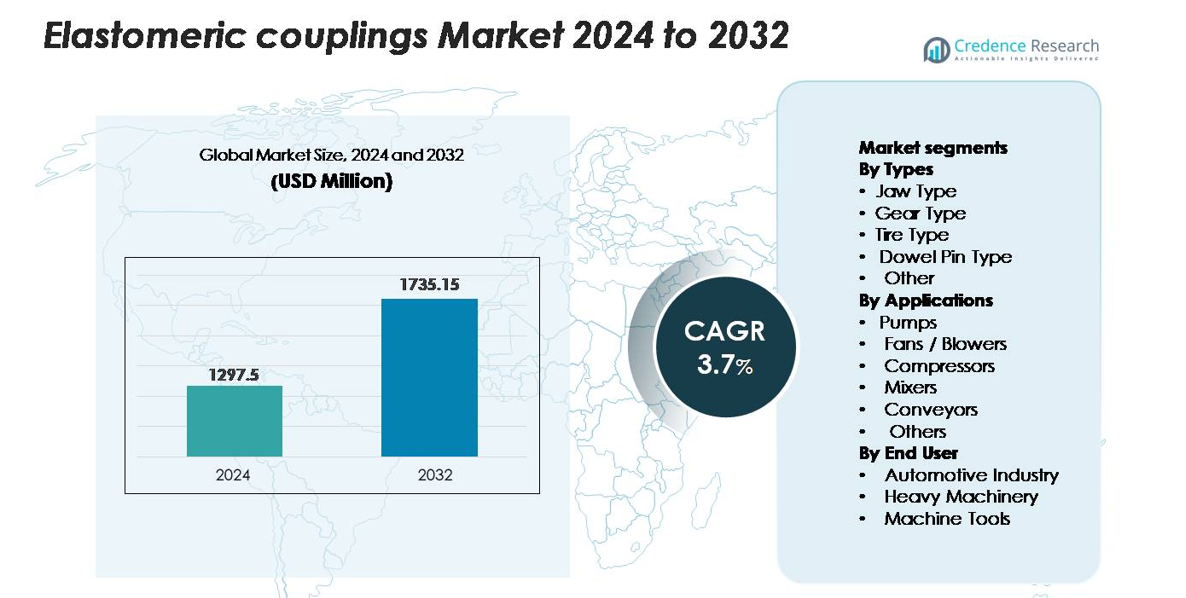
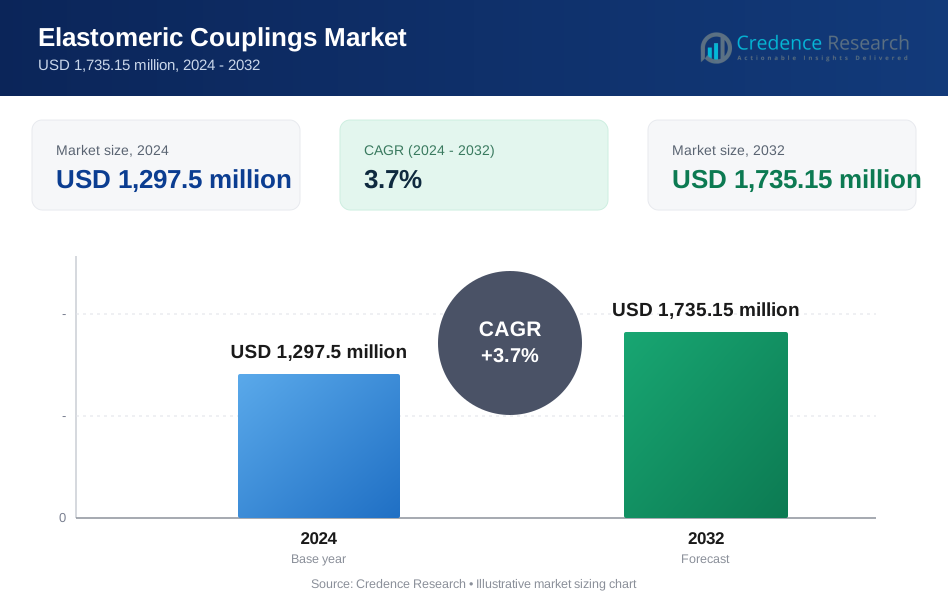
El mercado global de acoplamientos elastoméricos fue valorado en USD 1,297.5 millones en 2024 y se proyecta que alcance USD 1,735.15 millones para 2032, avanzando a una CAGR del 3.7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Acoplamientos Elastoméricos 2024 | USD 1,297.5 millones |
| Mercado de Acoplamientos Elastoméricos, CAGR | 3.7% |
| Tamaño del Mercado de Acoplamientos Elastoméricos 2032 | USD 1,735.15 millones |
El mercado de acoplamientos elastoméricos está conformado por una mezcla de líderes globales y regionales, incluyendo Siemens, Regal Rexnord, Dodge, Altra Industrial Motion, SKF, Voith, REICH, Renold, John Crane, Tsubakimoto Chain, R+W Coupling, LORD, KWD, KTR y VULKAN. Estas empresas compiten a través de formulaciones avanzadas de elastómeros, mecanizado de alta precisión y diseños de acoplamientos específicos para aplicaciones en bombas, compresores, transportadores y sistemas de automatización. Asia Pacífico se destaca como la región líder con una cuota de mercado del 34–36%, impulsada por la rápida industrialización y la actividad de manufactura a gran escala. América del Norte y Europa le siguen, respaldadas por una fuerte adopción en aplicaciones automotrices, de petróleo y gas, y maquinaria de alta precisión.
Perspectivas del Mercado
- El mercado global de acoplamientos elastoméricos fue valorado en USD 1,297.5 millones en 2024 y se espera que alcance USD 1,735.15 millones para 2032, registrando una CAGR del 3.7% durante el período de pronóstico.
- La fuerte demanda de bombas, compresores y transportadores impulsa la expansión del mercado, con las bombas representando la mayor cuota de aplicación, respaldada por el crecimiento del manejo de fluidos industriales en servicios públicos y plantas de procesamiento.
- Las tendencias del mercado se centran en acoplamientos libres de mantenimiento, elastómeros de alta durabilidad y diseños de precisión adecuados para la automatización, robótica y maquinaria de alta velocidad, especialmente en instalaciones de manufactura modernas.
- La intensidad competitiva aumenta a medida que jugadores como Siemens, Regal Rexnord, SKF, Voith, REICH y Altra Industrial Motion invierten en materiales avanzados, diseños de cubos modulares y redes de distribución globales, enfrentando restricciones como la limitada idoneidad en entornos de alto par y alta temperatura.
- Asia Pacífico lidera con una cuota de mercado del 34–36%, seguida por América del Norte (28–30%) y Europa (24–26%), reflejando una fuerte industrialización, despliegue de bombas y modernización de equipos rotativos en sectores clave.
Análisis de Segmentación del Mercado:
Por Tipos:
Los acoplamientos elastoméricos tipo mandíbula representan el subsegmento dominante, representando la mayor cuota de mercado debido a su estructura compacta, facilidad de instalación y capacidad para acomodar desalineaciones angulares y paralelas en transmisiones industriales. Sus arañas elastoméricas reemplazables reducen el tiempo de inactividad de mantenimiento, haciéndolos preferidos en maquinaria de propósito general y equipos OEM. Los acoplamientos tipo engranaje siguen de cerca en aplicaciones que requieren una transmisión de torque más alta, mientras que las variantes tipo neumático y pasador sirven a sistemas rotativos sensibles a vibraciones y de servicio pesado. La creciente demanda de componentes de transmisión de potencia flexibles y absorbentes de choques en plantas de fabricación continúa reforzando la adopción del tipo mandíbula.
- Por ejemplo, la gama de acoplamientos de mandíbula ROTEX® de KTR soporta torques nominales de hasta 35,000 Nm y compensa desalineaciones angulares de hasta 1°, proporcionando una amortiguación robusta en transmisiones de bombas y compresores.
Por Aplicaciones:
Las bombas tienen la mayor cuota de mercado entre las aplicaciones, impulsadas por su uso generalizado en instalaciones de tratamiento de agua, plantas químicas, sistemas HVAC e instalaciones de petróleo y gas. Los acoplamientos elastoméricos son preferidos en conjuntos de bombas por su flexibilidad torsional, amortiguación de vibraciones y capacidad para proteger el equipo conectado de sobrecargas. Los ventiladores y sopladores forman el siguiente segmento importante, particularmente en sistemas de ventilación y manejo de aire industrial que dependen de trenes de transmisión tolerantes a desalineaciones. Los compresores, mezcladores y sistemas de transporte contribuyen aún más a la expansión del mercado a medida que las industrias modernizan el equipo rotativo para reducir el ruido, optimizar la alineación y extender la vida útil.
- Por ejemplo, la línea de acoplamientos elastoméricos John Crane Powerstream® A-Series ofrece modelos con torques continuos máximos de hasta 20,936 Nm (185,300 lb.in.) y están clasificados para velocidades de hasta 9,600 rpm (para el tamaño más pequeño, el A00C), permitiendo un rendimiento confiable en sistemas exigentes de bombas y sopladores.
Por Usuario Final:
La industria automotriz emerge como el segmento de usuario final líder, asegurando la mayor cuota de mercado debido a la alta integración de acoplamientos elastoméricos en bancos de prueba de motores, sistemas de ensamblaje, transportadores de pintura y unidades de manejo robótico. Su capacidad para reducir el juego, absorber cargas de choque y mejorar la fiabilidad del tren de transmisión los hace esenciales en las líneas de fabricación automotriz. La maquinaria pesada sigue de cerca, impulsada por equipos de construcción, minería y procesamiento que requieren una capacidad robusta de manejo de torque. Los fabricantes de máquinas herramienta también despliegan acoplamientos elastoméricos para un control rotacional preciso y supresión de vibraciones en sistemas CNC, máquinas de fresado y herramientas de corte, apoyando una precisión operativa consistente.
Impulsores Clave del Crecimiento
Creciente Demanda de Soluciones de Amortiguación de Vibraciones en Equipos Rotativos
Las instalaciones industriales priorizan cada vez más la fiabilidad del equipo, la reducción de niveles de ruido y el control de vibraciones, lo que fortalece la adopción de acoplamientos elastoméricos. Su flexibilidad inherente les permite absorber choques torsionales, amortiguar cargas dinámicas y mantener la alineación en bombas, compresores, mezcladores y transportadores. A medida que las industrias se digitalizan y despliegan sistemas de automatización más sensibles, la necesidad de acoplamientos que protejan motores y ejes accionados se vuelve esencial. Los fabricantes también se benefician de los bajos requisitos de mantenimiento y la sencilla instalación de los acoplamientos elastoméricos, reduciendo el tiempo de inactividad operativo. Las mejoras en el tratamiento de agua, la modernización de HVAC y el crecimiento en plantas industriales de tamaño mediano aceleran aún más los ciclos de reemplazo, reforzando la demanda a largo plazo de soluciones de acoplamiento flexibles y capaces de amortiguar.
- Por ejemplo, el acoplamiento de disco de goma ARCUSAFLEX® de REICH ofrece capacidades de par nominal de hasta 72,000 Nm y niveles de amortiguación torsional optimizados para perfiles de carga fluctuantes, permitiendo reducciones medibles en el estrés vibratorio en la maquinaria conectada.
Expansión de la Automatización, Robótica y Maquinaria de Alta Velocidad
El despliegue acelerado de líneas de producción automatizadas, robótica y sistemas CNC aumenta la necesidad de acoplamientos altamente confiables capaces de operar a velocidades más altas con un mínimo de juego. Los acoplamientos elastoméricos se utilizan cada vez más en sistemas accionados por servomotores y maquinaria de precisión porque acomodan desalineaciones paralelas y angulares mientras aseguran una transmisión de par suave. Su capacidad para mantener la estabilidad dinámica sin lubricación frecuente los hace adecuados para procesos industriales de ritmo rápido. El crecimiento en el ensamblaje de electrónica, empaque, fabricación automotriz y equipos de semiconductores fortalece esta demanda. A medida que las fábricas transicionan hacia operaciones inteligentes y de alto rendimiento, los acoplamientos elastoméricos se convierten en componentes integrales que apoyan un rendimiento continuo y de alta precisión.
- Por ejemplo, la serie de acoplamientos elastoméricos EKH de R+W está diseñada para aplicaciones en ejes servo de alta velocidad y juntas robóticas que requieren un comportamiento torsional preciso. La serie presenta un amplio rango de par desde 4 Nm hasta 25,000 Nm y puede acomodar velocidades de operación estándar de hasta 13,000 rpm para modelos más pequeños, con versiones finamente equilibradas capaces de alcanzar velocidades aún más altas, dependiendo del modelo específico y el inserto elastomérico utilizado.
Crecimiento en Sistemas de Manejo de Fluidos en Sectores Industriales y de Servicios Públicos
El desarrollo de infraestructura y la expansión industrial continúan impulsando la inversión en equipos de bombas, sopladores y compresores que dependen en gran medida de los acoplamientos elastoméricos. Las empresas de servicios públicos que actualizan plantas de tratamiento de aguas residuales y desalinizadoras, los procesadores químicos que amplían las líneas de transferencia de fluidos y los operadores de petróleo y gas que mejoran las instalaciones de media corriente requieren sistemas de acoplamiento confiables. La capacidad de los acoplamientos elastoméricos para manejar desalineaciones causadas por variaciones térmicas e inconsistencias de montaje los hace ideales para instalaciones impulsadas por bombas. Además, su resistencia a entornos corrosivos y flexibilidad operativa promueve su adopción en procesos exigentes como el transporte de lodos, ventilación y dosificación química. A medida que las capacidades globales de manejo de fluidos se expanden, la demanda de acoplamientos aumenta proporcionalmente.
Tendencias y Oportunidades Clave
Cambio Hacia Diseños de Acoplamientos Sin Mantenimiento y de Alta Durabilidad
Una tendencia importante que está dando forma al mercado es la creciente preferencia por diseños sin mantenimiento que utilizan elastómeros avanzados que resisten el desgaste, la fatiga y la degradación química. Los fabricantes están desarrollando acoplamientos con mayor rigidez torsional, mejor resistencia térmica y vida útil extendida para satisfacer los requisitos de la maquinaria moderna. Esta evolución abre oportunidades para productos elastoméricos de grado premium adaptados para bombas de servicio pesado, compresores y accionamientos industriales pesados. La expansión de los sistemas de mantenimiento predictivo y monitoreo de condiciones también fomenta la adopción de acoplamientos diseñados para un rendimiento constante bajo cargas fluctuantes. A medida que las industrias buscan ciclos de operación más largos y presupuestos de mantenimiento reducidos, la demanda de acoplamientos elastoméricos duraderos de próxima generación aumenta considerablemente.
- Por ejemplo, la variante de acoplamiento elastomérico FLENDER N-Eupex DK de Siemens utiliza elementos de polímero optimizados térmicamente, probados para operación continua a 90°C y diseñados para pares de hasta 70,000 Nm, lo que permite intervalos de servicio sustancialmente más largos en sistemas de bombas y compresores de alta resistencia.
Aumento de la Personalización para Aplicaciones de Alta Precisión y Específicas del Sector
Las industrias solicitan cada vez más acoplamientos personalizados optimizados para sus condiciones de operación, creando oportunidades significativas para fabricantes especializados. Sectores como el embalaje, la fabricación de semiconductores, la industria farmacéutica y el procesamiento de alimentos demandan componentes rotativos alineados con precisión y con comportamiento torsional controlado. Esta tendencia fomenta el desarrollo de compuestos elastoméricos específicos para aplicaciones, diseños de cubos modulares y geometrías ligeras adecuadas para espacios de equipos confinados. También surgen oportunidades en aplicaciones de energía renovable como turbinas eólicas y pequeñas unidades hidroeléctricas, donde la compensación flexible de desalineación es crítica. La personalización mejora el rendimiento y la fiabilidad, permitiendo a los proveedores diferenciar sus ofertas en entornos industriales de nicho y alto rendimiento.
- Por ejemplo, la serie K de acoplamientos elastoméricos altamente flexibles de Voith incorpora paquetes de elastómeros personalizados diseñados para soportar pares dinámicos de hasta 1,300,000 Nm (1,300 kNm) y acomodar desplazamientos axiales, radiales y angulares, cumpliendo con requisitos estrictos en sistemas de transmisión impulsados por precisión.
Adopción de Componentes Industriales Ecológicos y Energéticamente Eficientes
Las políticas de adquisición orientadas a la sostenibilidad están impulsando la adopción de acoplamientos elastoméricos fabricados con materiales reciclables y diseños energéticamente eficientes que reducen las pérdidas mecánicas. Las industrias que buscan cumplir con los mandatos de reducción de carbono prefieren cada vez más componentes que favorezcan una operación de bajo ruido y baja vibración y que extiendan la vida útil del equipo, reduciendo así el consumo total de energía. Los fabricantes que exploran elastómeros de base biológica y aditivos ambientalmente benignos están bien posicionados para ganar tracción. A medida que las certificaciones de sostenibilidad industrial y los informes ESG se convierten en la norma, se amplían las oportunidades para los proveedores que ofrecen tecnologías de acoplamiento enfocadas en el medio ambiente con un impacto ambiental reducido.
Desafíos Clave
Limitaciones de Rendimiento en Entornos de Alto Par y Alta Temperatura
A pesar de sus ventajas, los acoplamientos elastoméricos enfrentan limitaciones operativas en aplicaciones que requieren un par extremadamente alto, temperaturas elevadas o exposición a productos químicos agresivos. Los elementos elastoméricos pueden degradarse, endurecerse o agrietarse bajo estrés térmico continuo, afectando la vida útil del acoplamiento y la estabilidad del rendimiento. Los sistemas industriales pesados, como grandes compresores, líneas de procesamiento de metales y propulsión marina, a menudo requieren acoplamientos metálicos de engranajes o de disco. Esto limita la penetración de los acoplamientos elastoméricos en mercados de ultra alta resistencia. Superar estas restricciones requiere ingeniería avanzada de materiales y formulaciones más costosas, lo que puede obstaculizar la adopción en industrias sensibles al precio.
Competencia Intensa de Tecnologías de Acoplamiento Alternativas
El mercado enfrenta una fuerte competencia de acoplamientos de engranajes, discos, rejillas y fluidos, que ofrecen un rendimiento superior en ciertas aplicaciones de alta potencia o precisión. Estas alternativas a menudo proporcionan una mayor capacidad de torque, mejor tolerancia térmica y una rigidez torsional más predecible, lo que las hace adecuadas para maquinaria crítica. A medida que las industrias buscan mayores densidades de potencia y velocidades de operación más rápidas, los acoplamientos metálicos y compuestos podrían reemplazar cada vez más a los tipos elastoméricos en maquinaria especializada. Esta presión competitiva obliga a los fabricantes de acoplamientos elastoméricos a invertir en I+D, desarrollar elastómeros de mayor rendimiento y ofrecer beneficios mejorados de ciclo de vida, lo que aumenta los costos de producción generales y reduce los márgenes.
Análisis Regional
América del Norte
América del Norte posee una participación estimada del 28-30% del mercado de acoplamientos elastoméricos, impulsada por una fuerte adopción en la fabricación automatizada, operaciones de petróleo y gas, e infraestructura de tratamiento de agua. Estados Unidos lidera la demanda regional debido a la extensa modernización industrial, el alto despliegue de bombas y compresores, y la rápida modernización de los sistemas de automatización de fábricas. El crecimiento también se ve respaldado por la expansión de aplicaciones robóticas en instalaciones automotrices y aeroespaciales. La demanda canadiense aumenta a través de inversiones en generación de energía, minería y servicios municipales. El énfasis de la región en reducir el tiempo de inactividad del mantenimiento y mejorar la eficiencia del equipo continúa reforzando la adopción constante de soluciones de acoplamiento elastomérico.
Europa
Europa representa aproximadamente el 24-26% de la cuota de mercado global, respaldada por clústeres de fabricación bien establecidos en Alemania, Italia y Francia. Las estrictas normas de seguridad operativa de la región y su enfoque de larga data en el control de vibraciones mejoran la adopción en bombas, transportadores y maquinaria de precisión. El crecimiento en plantas de energía renovable, instalaciones de tratamiento de aguas residuales y mejoras de cumplimiento ambiental amplía aún más la demanda. El sector automotriz sigue siendo un gran consumidor, particularmente en pruebas de tren motriz, sistemas de mecanizado y automatización de líneas de ensamblaje. La inversión continua en la Industria 4.0 y equipos rotativos de alta eficiencia permite a las industrias europeas priorizar acoplamientos flexibles que reducen las pérdidas de energía y extienden la vida útil de la maquinaria.
Asia Pacífico
Asia Pacífico domina el panorama global con la mayor cuota de mercado del 34-36%, impulsada por la industrialización a gran escala en China, India, Japón y el sudeste asiático. La rápida expansión de plantas de fabricación, unidades de procesamiento químico e infraestructura de manejo de fluidos impulsa un fuerte consumo de acoplamientos. China lidera la demanda regional debido a su vasta base de producción de bombas, compresores y automóviles, mientras que el crecimiento de India es impulsado por inversiones en maquinaria pesada, generación de energía y fabricación inteligente. La penetración del mercado también se acelera por la creciente adopción de equipos de precisión en la electrónica y el ensamblaje de semiconductores. El ecosistema competitivo de fabricación de la región impulsa la adquisición a gran volumen de acoplamientos elastoméricos.
América Latina
América Latina tiene una participación moderada del 7-8%, impulsada por la demanda de los sectores de minería, petróleo y gas, procesamiento de alimentos y fabricación de cemento. Países como Brasil, México y Chile están ampliando la capacidad de manejo de fluidos y procesamiento de materiales, apoyando una mayor utilización de bombas, mezcladores y transportadores equipados con acoplamientos elastoméricos. Los esfuerzos de modernización industrial, particularmente en el ensamblaje automotriz y la agroindustria, contribuyen a la creciente adopción de tipos de acoplamientos flexibles y de fácil mantenimiento. A pesar de las fluctuaciones económicas, el aumento de la inversión en instalaciones de tratamiento de agua y rehabilitación de infraestructura proporciona una demanda constante. La región sigue beneficiándose del creciente enfoque en la fiabilidad del equipo y la reducción del tiempo de inactividad.
Oriente Medio y África (MEA)
La región de Oriente Medio y África representa aproximadamente el 6-7% del mercado global, respaldada por el fuerte despliegue de bombas, compresores y sopladores en operaciones de petróleo y gas, petroquímicas y desalación. Los países del CCG lideran la demanda con proyectos industriales a gran escala y una fuerte inversión en sistemas de manejo de fluidos utilizados en refinación y gestión de aguas residuales. En África, la creciente actividad minera y las mejoras en la infraestructura eléctrica estimulan un consumo adicional de acoplamientos. Los duros entornos operativos de la región, caracterizados por calor, polvo y condiciones corrosivas, impulsan la preferencia por acoplamientos elastoméricos que ofrecen tolerancia al desalineamiento y amortiguación de vibraciones mientras minimizan las necesidades de mantenimiento en ubicaciones industriales remotas.
Segmentaciones del Mercado:
Por Tipos
- Tipo de Mandíbula
- Tipo de Engranaje
- Tipo de Neumático
- Tipo de Pasador de Clavija
- Otro
Por Aplicaciones
- Bombas
- Ventiladores / Sopladores
- Compresores
- Mezcladores
- Transportadores
- Otros
Por Usuario Final
- Industria Automotriz
- Maquinaria Pesada
- Máquinas Herramienta
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de acoplamientos elastoméricos presenta un panorama competitivo moderadamente consolidado, con fabricantes globales compitiendo en durabilidad del producto, rendimiento torsional, innovación de materiales y capacidades de personalización. Los líderes del sector se centran en la ingeniería de compuestos elastoméricos avanzados que ofrecen mejor resistencia a la fatiga, mayor capacidad de torque y mejor estabilidad térmica para satisfacer diversos requisitos industriales. La competencia se ve además influenciada por la expansión de carteras de productos dirigidas a bombas, compresores, sopladores y maquinaria de precisión. Las empresas invierten cada vez más en fabricación automatizada, mecanizado de precisión y diseños de cubos modulares para mejorar la consistencia y reducir los tiempos de entrega. Las prioridades estratégicas también incluyen fortalecer las redes de distribuidores, mejorar el soporte postventa y expandirse a regiones de alto crecimiento como Asia Pacífico. A medida que los usuarios finales demandan soluciones sin mantenimiento y de amortiguación de vibraciones compatibles con sistemas automatizados modernos, los fabricantes se diferencian a través de diseños específicos para aplicaciones, herramientas de configuración digital y elementos elastoméricos probados en rendimiento. Los esfuerzos continuos de I+D y las fusiones o asociaciones selectivas continúan definiendo el posicionamiento competitivo en este mercado de componentes industriales en evolución.
Análisis de Jugadores Clave
- VULKAN (India)
- Renold (Reino Unido)
- LORD (EE.UU.)
- KTR (India)
- Voith (Alemania)
- John Crane (EE.UU.)
- R+W Coupling (EE.UU.)
- REICH (Alemania)
- Siemens (Alemania)
- Dodge (EE.UU)
Desarrollos Recientes
- En junio de 2024, John Crane exhibió sus soluciones de acoplamiento en ACHEMA 2024 en Frankfurt. En el evento, la compañía destacó su serie de acoplamientos elastoméricos Powerstream® con insertos de uretano con vida útil ilimitada, diseñados para aplicaciones en bombas, transportadores y sopladores.
- En febrero de 2024, REICH lanzó su solución "Accionamiento híbrido para máquinas de construcción de vías", que combina el acoplamiento de disco de goma ARCUSAFLEX® con un acoplamiento electromagnético conmutable, diseñado para aplicaciones de furgonetas/ferrocarriles de servicio pesado.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipos, Aplicaciones, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de acoplamientos elastoméricos aumentará a medida que las industrias modernicen bombas, compresores y mezcladores para mejorar la fiabilidad y reducir el tiempo de inactividad.
- La expansión de la automatización y la robótica incrementará la adopción de diseños de acoplamientos flexibles y de bajo mantenimiento con un rendimiento torsional mejorado.
- Los avances en materiales elastoméricos de alta durabilidad extenderán la vida útil de los acoplamientos y apoyarán un uso más amplio en entornos operativos difíciles.
- El crecimiento de la maquinaria de precisión impulsará la demanda de acoplamientos de bajo retroceso adecuados para aplicaciones de CNC, embalaje y semiconductores.
- Los fabricantes invertirán en soluciones de acoplamiento personalizadas adaptadas a los requisitos específicos de par, desalineación y vibración de la industria.
- Las herramientas de configuración digital y el modelado de rendimiento agilizarán la selección de acoplamientos y mejorarán la precisión en la ingeniería.
- Las operaciones industriales eficientes en energía favorecerán los acoplamientos que reduzcan las pérdidas inducidas por vibraciones y mejoren la eficiencia del motor.
- La expansión regional de la fabricación en Asia Pacífico continuará fortaleciendo la producción y el consumo global.
- La demanda del mercado de posventa crecerá a medida que las plantas prioricen el mantenimiento predictivo y los ciclos regulares de reemplazo de elastómeros.
- La diferenciación competitiva se centrará en la innovación de materiales, diseños modulares y redes de distribución globales ampliadas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de acoplamientos elastoméricos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de acoplamientos elastoméricos entre 2024 y 2032?
¿Cuáles son los principales impulsores del crecimiento del mercado de acoplamientos elastoméricos?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de acoplamientos elastoméricos?
¿Quiénes son las empresas líderes en el mercado de acoplamientos elastoméricos?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Acoplamientos Elastoméricos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Acoplamientos Elastoméricos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,297.5 million → 2032: USD 1,735.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Acoplamientos Elastoméricos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Acoplamientos Elastoméricos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Acoplamientos Elastoméricos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Acoplamientos Elastoméricos Market Drivers
- 3.3 Mercado de Acoplamientos Elastoméricos Market Restraints & Challenges
- 3.4 Mercado de Acoplamientos Elastoméricos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Acoplamientos Elastoméricos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Acoplamientos Elastoméricos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Acoplamientos Elastoméricos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Acoplamientos Elastoméricos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Acoplamientos Elastoméricos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Acoplamientos Elastoméricos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Acoplamientos Elastoméricos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Acoplamientos Elastoméricos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Acoplamientos Elastoméricos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Acoplamientos Elastoméricos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Acoplamientos Elastoméricos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Acoplamientos Elastoméricos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Acoplamientos Elastoméricos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Acoplamientos Elastoméricos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Acoplamientos Elastoméricos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Acoplamientos Elastoméricos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Acoplamientos Elastoméricos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Acoplamientos Elastoméricos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Acoplamientos Elastoméricos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
