
Visión General del Mercado:
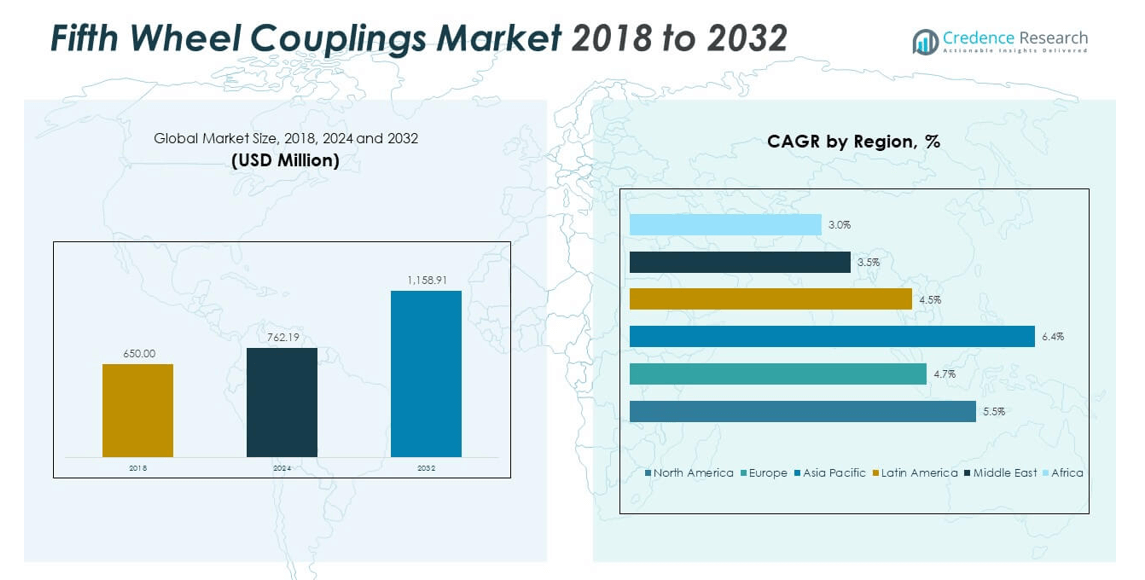
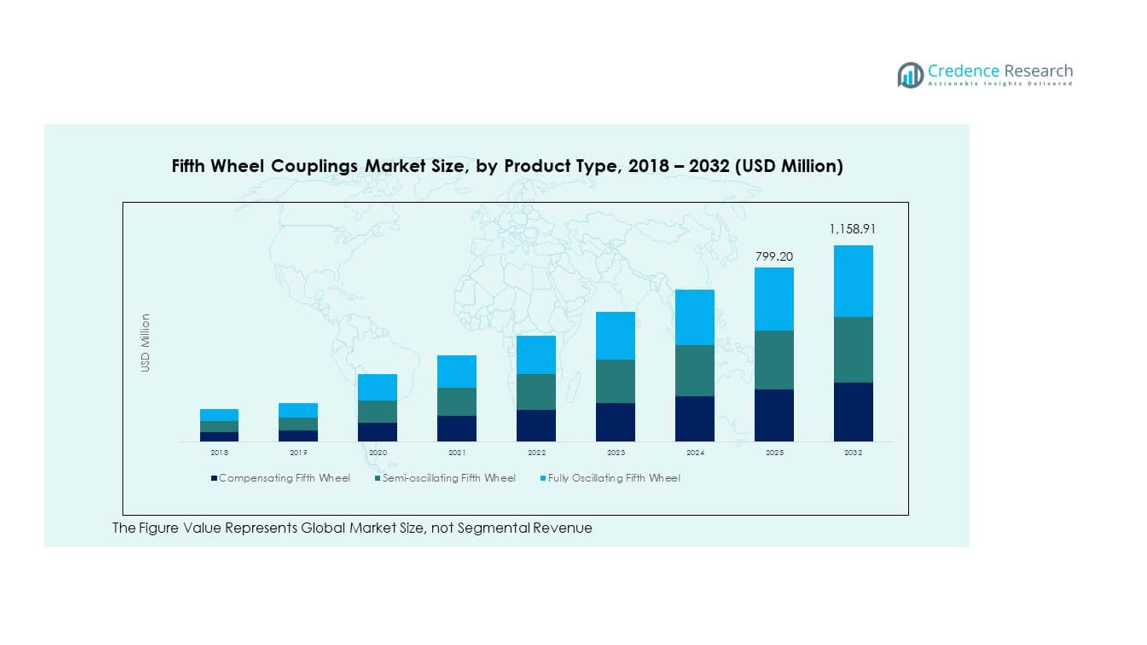
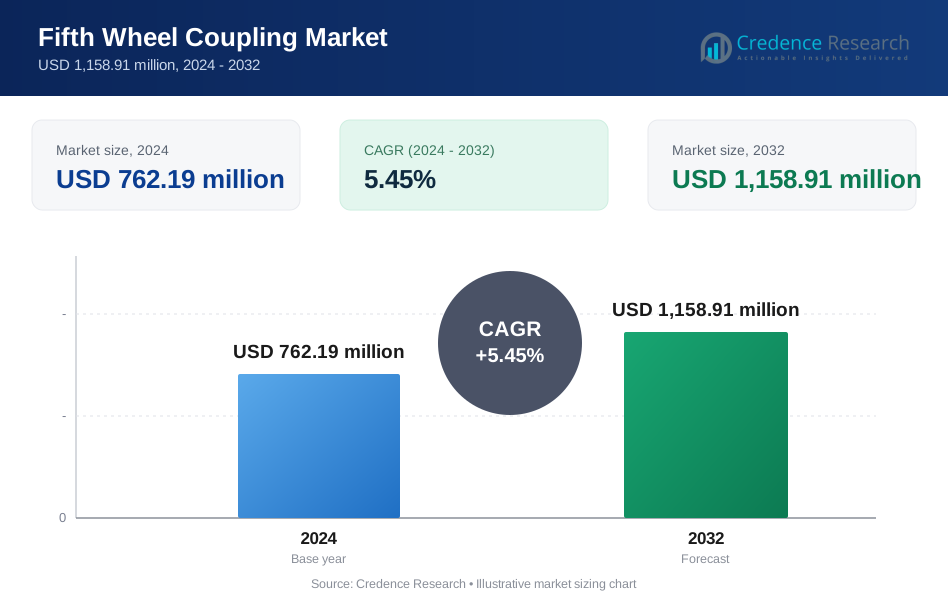
El tamaño del mercado de acoplamientos de quinta rueda se valoró en USD 650.00 millones en 2018 a USD 762.19 millones en 2024 y se anticipa que alcanzará USD 1,158.91 millones para 2032, con un CAGR del 5.45% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Acoplamientos de Quinta Rueda 2024 | USD 53,989.35 millones |
| Mercado de Acoplamientos de Quinta Rueda, CAGR | 5.45% |
| Tamaño del Mercado de Acoplamientos de Quinta Rueda 2032 | USD 1,158.91 millones |
La fuerte demanda de transporte de carga pesada y la expansión logística impulsan un crecimiento constante en el mercado. Los fabricantes diseñan sistemas de acoplamiento avanzados que mejoran la seguridad, la estabilidad de la carga y la eficiencia del conductor. El aumento del comercio electrónico y el comercio transfronterizo incrementan la necesidad de componentes duraderos en grandes flotas. Las empresas adoptan materiales ligeros y de alta resistencia para mejorar el rendimiento del combustible y reducir los costos de mantenimiento. El enfoque regulatorio en la seguridad del transporte fomenta el uso de acoplamientos estandarizados y certificados. La automatización en los mecanismos de acoplamiento impulsa aún más la conveniencia operativa y el tiempo de actividad.
América del Norte lidera el mercado con fuertes redes de camiones e infraestructura logística establecida. Europa mantiene una demanda constante respaldada por estrictos estándares de seguridad y el uso intensivo del transporte industrial. Asia Pacífico emerge como la región de más rápido crecimiento con la expansión de actividades de construcción, comercio y comercio electrónico en China e India. América Latina y el Medio Oriente muestran una adopción estable debido a las mejoras en la infraestructura, mientras que África progresa gradualmente a través de inversiones logísticas regionales.
Perspectivas del Mercado:
- El mercado de acoplamientos de quinta rueda fue valorado en USD 650.00 millones en 2018, alcanzó USD 762.19 millones en 2024, y se proyecta que logrará USD 1,158.91 millones para 2032, creciendo a una CAGR del 5.45% durante el período de pronóstico.
- Asia Pacífico lidera con una cuota de mercado del 36%, respaldada por la expansión de la logística, el comercio electrónico y el crecimiento de la infraestructura en China e India.
- América del Norte posee aproximadamente un 28.5% de participación, impulsada por un fuerte transporte de carga y redes establecidas de fabricación de camiones, mientras que Europa sigue con un 24% de participación, respaldada por estrictos estándares de seguridad y actividad comercial industrial.
- Asia Pacífico también es la región de más rápido crecimiento con una CAGR del 6.4%, beneficiándose de la creciente industrialización, alta producción de vehículos e iniciativas crecientes de modernización de flotas.
- Por segmentación de productos, el acoplamiento de quinta rueda compensatorio lidera con un 42% de participación, seguido por el acoplamiento de quinta rueda semi-oscilante con un 34%, mientras que el acoplamiento de quinta rueda totalmente oscilante captura un 24%, reflejando una adopción diversa en aplicaciones de servicio pesado y todoterreno.
Impulsores del Mercado
La creciente demanda de transporte de carga fortalece la expansión del mercado global
La expansión de las redes de comercio y logística aumenta la demanda de camiones de servicio pesado eficientes, impulsando el mercado de acoplamientos de quinta rueda. Esto apoya la conexión segura entre tractores y remolques, lo que mejora la seguridad y estabilidad en el movimiento de carga. El rápido crecimiento del comercio electrónico y el envío internacional requiere más camiones para transporte de larga distancia. Esta tendencia impulsa a los fabricantes a diseñar sistemas de acoplamiento duraderos que soporten altas cargas y viajes prolongados. Los propietarios de flotas invierten en acoplamientos avanzados que aseguran una operación confiable en terrenos desafiantes. Las preocupaciones por la eficiencia del combustible impulsan el uso de materiales ligeros sin sacrificar la resistencia. Los ciclos de reemplazo crecientes debido al alto uso de vehículos aceleran aún más la adopción. Este aumento constante en el transporte de carga por carretera crea un potencial de crecimiento continuo para el mercado.
Integración de tecnologías avanzadas de seguridad y automatización
El creciente énfasis en la seguridad vehicular fomenta la integración de mecanismos de bloqueo automatizados, sensores y monitoreo remoto en los sistemas de acoplamiento. Estas mejoras reducen el riesgo de separación del remolque, mejorando los estándares de seguridad operativa. Asegura una mayor comodidad para el conductor a través de funciones fáciles de acoplamiento y desacoplamiento. Los operadores de flotas adoptan la automatización para reducir errores humanos y tiempos de inactividad. El enfoque regulatorio en la estabilidad de la carga impulsa a las empresas a cumplir con estrictas certificaciones de seguridad. Los fabricantes expanden la I+D para desarrollar acoplamientos controlados electrónicamente compatibles con sistemas de transporte inteligentes. La tecnología inteligente mejora la precisión de las inspecciones, reduciendo los intervalos de mantenimiento y mejorando la confiabilidad. Esta tendencia apoya una aceptación global más fuerte en las industrias de logística y vehículos comerciales.
- Por ejemplo, los quintos ejes de JOST incorporan tecnología sin holgura con mecanismos de bloqueo probados a 300,000 ciclos, reduciendo los riesgos de separación. Estas mejoras reducen el riesgo de separación del remolque, mejorando los estándares de seguridad operativa.
Cambio hacia Materiales Ligeros y Eficientes en Combustible
La sostenibilidad impulsa la preferencia por el acero de alta resistencia y las aleaciones compuestas en la producción de acoplamientos. Ayuda a reducir el peso total del camión, mejorando la eficiencia del combustible y reduciendo las emisiones. Las empresas de transporte prefieren soluciones ligeras para cumplir con los objetivos de carbono y reducir los costos operativos. La innovación en materiales fortalece la durabilidad mecánica mientras mantiene la facilidad de mantenimiento. Los proveedores prueban recubrimientos resistentes a la corrosión para una vida útil más larga del producto en entornos difíciles. Estos avances se alinean con los objetivos globales de conservación de energía y reducción de emisiones. La demanda de acoplamientos ecológicos y de alto rendimiento continúa aumentando en los mercados desarrollados. El enfoque en la eficiencia de los materiales impulsa la innovación continua entre los principales fabricantes.
- Por ejemplo, los quintos ejes de la Serie No-Slack 6000 de Fontaine están construidos con acero estampado de alta resistencia, ofreciendo una durabilidad mejorada y un peso reducido en comparación con los modelos de acero anteriores. El diseño mejora la precisión del acoplamiento y el rendimiento a largo plazo para operaciones de transporte pesado.
Expansión de la Infraestructura Logística y Modernización de Flotas
La rápida urbanización e industrialización impulsan la inversión en nuevos centros logísticos y autopistas, aumentando los volúmenes de remolques. Esto incrementa la demanda de sistemas de acoplamiento modernos compatibles con flotas más grandes. Los gobiernos financian mejoras en la infraestructura para mejorar la capacidad del transporte por carretera, fomentando la modernización de flotas. Los fabricantes de camiones colaboran con proveedores de acoplamientos para sistemas de montaje estandarizados y ensamblaje más rápido. La sustitución de flotas antiguas por vehículos de alta capacidad mejora la fiabilidad operativa. El transporte de carga a larga distancia en economías emergentes fortalece aún más las perspectivas del mercado. Las empresas se centran en la expansión de la cadena de suministro para abordar las crecientes necesidades de transporte. Este desarrollo de infraestructura mantiene el Mercado de Acoplamiento de Quinto Eje en una trayectoria de crecimiento constante.
Tendencias del Mercado
Adopción de Tecnologías de Acoplamiento Inteligentes y Conectadas
La integración de componentes habilitados para IoT transforma el Mercado de Acoplamiento de Quinto Eje hacia el monitoreo en tiempo real y el mantenimiento predictivo. Los acoplamientos inteligentes equipados con sensores detectan la precisión del bloqueo, los niveles de desgaste y el estado de alineación. Los operadores de flotas utilizan estos datos para reducir los riesgos de averías y mejorar el tiempo de actividad. Mejora la eficiencia operativa al predecir las necesidades de servicio antes de que ocurran fallos. Los fabricantes introducen sistemas habilitados para Bluetooth que transmiten alertas de seguridad a los centros de control. Esta tendencia se ajusta al cambio más amplio hacia la gestión digital de flotas. La conectividad continua crea oportunidades para la optimización basada en datos y una mejor utilización de los activos. La integración de tecnología inteligente fortalece la fiabilidad del producto y la seguridad de la flota a nivel mundial.
Aumento de la Popularidad de Diseños de Acoplamiento Modulares y Personalizables
Las configuraciones de acoplamiento flexibles están ganando terreno para adaptarse a los diferentes tamaños de remolques y condiciones operativas. Permite a los fabricantes ofrecer sistemas modulares que simplifican el mantenimiento y reducen el tiempo de inactividad. Los operadores logísticos demandan diseños a medida compatibles con diferentes modelos de camiones y estándares regionales. Los acoplamientos compactos y ajustables mejoran la maniobrabilidad para entregas urbanas. Los fabricantes adoptan la producción modular para agilizar el ensamblaje y reducir el desperdicio de material. El enfoque en la flexibilidad del diseño mejora la estandarización global y el servicio posventa. La personalización apoya una adopción más amplia en flotas mixtas. Esta tendencia en curso refuerza la innovación y mejora la competitividad del mercado.
- Por ejemplo, la Serie JSK 37 C de JOST cuenta con sensores integrados que proporcionan datos en tiempo real para conexiones seguras, disponibles en múltiples opciones de altura como pedestales de 160 mm y 190 mm.
Creciente Demanda de Soluciones de Reemplazo y Servicio Posventa
El desgaste de vehículos pesados y las frecuentes desconexiones de acoplamiento aumentan la demanda de productos posventa y kits de mantenimiento. Esto anima a los proveedores a establecer redes de servicio globales con una disponibilidad más rápida de piezas. Los operadores prefieren sistemas de reemplazo certificados para garantizar el cumplimiento de las normas de seguridad. El aumento de los volúmenes de carga genera oportunidades de reemplazo consistentes en flotas envejecidas. Los fabricantes amplían los programas de garantía y mantenimiento para mantener la lealtad del cliente. Los talleres especializados ofrecen servicios de inspección y reparación in situ, reduciendo el tiempo de inactividad. Las ventas posventa se convierten en una fuente de ingresos estable para los actores globales. El énfasis en el rendimiento y la fiabilidad impulsa una expansión constante del mercado posventa.
- Por ejemplo, el sistema de acoplamiento automático KKS de JOST integra placas de desgaste reemplazables en modelos como el JSK52, soportando un valor D de 400 kN y una carga impuesta de 75 t para una vida útil prolongada.
Aumento del Enfoque en la Sostenibilidad e Iniciativas de Reducción de Emisiones
Las políticas ambientales fomentan tecnologías de camiones de bajas emisiones y fabricación ecológica. Esto impulsa a los productores a diseñar materiales de acoplamiento ligeros y reciclables. Los gobiernos promueven sistemas de transporte sostenibles, lo que lleva a la adopción de equipos energéticamente eficientes. Las empresas de transporte adoptan estándares de logística verde, incluidos remolques y acoplamientos eficientes en combustible. Los nuevos recubrimientos reducen las pérdidas por fricción, mejorando el uso general de energía. El enfoque en modelos de fabricación circular promueve la recuperación y reutilización de materiales. Los actores del mercado fortalecen sus credenciales de sostenibilidad a través de la innovación en el diseño y la eficiencia de los procesos. Estas prácticas mejoran el valor de la marca y el crecimiento a largo plazo de la industria.
Análisis de Desafíos del Mercado
Altos Costos de Mantenimiento y Requisitos Operativos Complejos
La complejidad del mantenimiento sigue siendo una barrera significativa para las pequeñas empresas de logística que operan bajo presión de costos. Requiere técnicos capacitados e inspecciones regulares para garantizar la seguridad mecánica y la fiabilidad del bloqueo. Las altas tasas de desgaste en condiciones extremas aumentan los costos de servicio y el tiempo de inactividad. Los operadores más pequeños tienen dificultades con la disponibilidad de piezas, afectando la continuidad operativa. Las regulaciones que exigen controles frecuentes aumentan los gastos generales de mantenimiento. Limita la adopción entre flotas más antiguas con presupuestos limitados. El mal funcionamiento del equipo puede provocar retrasos en la carga o problemas de seguridad, aumentando los riesgos de responsabilidad. Gestionar la consistencia operativa en tamaños de flota diversos plantea un desafío continuo para el Mercado de Acoplamiento de Quinta Rueda.
Impacto de los Precios Volátiles de Materias Primas y las Disrupciones en la Cadena de Suministro
Los costos fluctuantes del acero y los componentes de aleación afectan los márgenes de beneficio de los fabricantes. Hace que las estrategias de precios a largo plazo sean difíciles de mantener. Las interrupciones en la cadena de suministro global retrasan los cronogramas de producción y aumentan los gastos logísticos. Los fabricantes dependen de piezas importadas, que pueden enfrentar retrasos en el transporte y fluctuaciones arancelarias. El aumento de los costos energéticos también incrementa los gastos generales de fabricación. Las escaseces impulsadas por la pandemia destacaron la vulnerabilidad en las redes de abastecimiento de componentes. Las empresas buscan proveedores locales para reducir la dependencia, pero enfrentan costos regionales más altos. Equilibrar la rentabilidad con la garantía de calidad sigue siendo un gran desafío para el mercado global.
Oportunidades de Mercado
Expansión en Economías Emergentes y Crecimiento de la Electrificación de Flotas
La creciente demanda logística en Asia-Pacífico, América Latina y África crea vastas oportunidades para el crecimiento del mercado. La expansión de la infraestructura y las nuevas zonas industriales aumentan el movimiento de remolques en las economías en desarrollo. Promueve la adopción de sistemas de acoplamiento modernos y confiables en nuevas flotas de camiones. El creciente interés en camiones eléctricos e híbridos abre nuevas vías para el desarrollo de productos. Los fabricantes diseñan acoplamientos compatibles con vehículos de próxima generación y sistemas de control inteligentes. Los gobiernos apoyan la modernización del transporte con políticas favorables de importación e inversión. Estas oportunidades fortalecen la penetración en el mercado y la diversificación de ingresos a nivel mundial.
Avances Tecnológicos que Apoyan la Integración de Seguridad y Automatización
Las inversiones continuas en I+D impulsan la innovación en el control de acoplamiento electrónico y bloqueo automatizado. Mejora la seguridad del conductor y reduce los incidentes de fallos de acoplamiento. Los sensores avanzados y el análisis de datos apoyan el mantenimiento predictivo y diagnósticos más rápidos. Los fabricantes se centran en la operación fácil de usar y la reducción del manejo manual. Las tecnologías digitales permiten la monitorización remota y la evaluación del rendimiento en flotas. La adopción de tales innovaciones mejora el cumplimiento de los estándares de seguridad. El avance continuo en automatización presenta fuertes oportunidades de crecimiento en el Mercado de Acoplamiento de Quinta Rueda.
Análisis de Segmentación del Mercado:
El Mercado de Acoplamiento de Quinta Rueda está segmentado por tipo de producto, material, aplicación y canal de ventas.
Por tipo de producto, las quintas ruedas compensatorias tienen una participación mayor debido a su superior distribución de carga y capacidad para manejar condiciones de carretera desiguales. Los modelos semi-oscilantes están ganando tracción entre los transportistas de larga distancia por su estabilidad y fácil alineación, mientras que las quintas ruedas totalmente oscilantes se utilizan en aplicaciones todoterreno y de servicio pesado que demandan movimiento flexible y seguridad bajo condiciones extremas.
- Por ejemplo, el modelo FW351-E de SAF-HOLLAND presenta una carga vertical máxima de 23,000 kg y un valor D de 210 kN, apoyando la transferencia precisa de carga en operaciones estándar a pesadas.
Por material, el acero domina el segmento debido a su alta resistencia, durabilidad y eficiencia de costos en flotas industriales. Asegura un rendimiento confiable bajo cargas pesadas y ciclos de uso prolongados. Las variantes de aluminio están creciendo en demanda entre las flotas modernas que se centran en la eficiencia de combustible y la reducción de peso. Otros materiales, incluidos los aleaciones híbridas, están emergiendo para aplicaciones de transporte especializadas donde la resistencia a la corrosión y la ligereza son clave.
- Por ejemplo, la serie FW35 de acero fundido de HOLLAND ofrece una carga vertical máxima de 55,000 lbs (25,000 kg) y una tracción de 150,000 lbs (68,000 kg).
Por aplicación, los camiones pesados siguen siendo el segmento más grande impulsado por la expansión de la actividad de carga y logística. Los camiones ligeros y los remolques contribuyen a un crecimiento constante a través de la demanda de transporte comercial y utilitario. La categoría de "otros" incluye vehículos militares y de construcción que requieren sistemas de acoplamiento robustos.
Por canal de ventas, los OEM lideran debido a asociaciones de suministro constantes con los principales fabricantes de camiones, asegurando una instalación de alta calidad y cumplimiento con los estándares de seguridad. El segmento de posventa crece a través de la demanda de reemplazo, especialmente de flotas envejecidas y operadores de transporte regional. Se beneficia de la fácil disponibilidad, precios competitivos y necesidades frecuentes de servicio, fortaleciendo la expansión general del mercado a través de redes de carga globales.
Segmentación:
Por Tipo de Producto
- Quinta Rueda Compensadora
- Quinta Rueda Semi-Oscilante
- Quinta Rueda Totalmente Oscilante
Por Material
- Acero
- Aluminio
- Otros
Por Aplicación
- Camiones Pesados
- Camiones Ligeros
- Remolques
- Otros
Por Canal de Ventas
- OEM
- Posventa
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de acoplamiento de quinta rueda en América del Norte fue valorado en USD 187.85 millones en 2018, alcanzando USD 216.91 millones en 2024 y se anticipa que llegará a USD 329.25 millones para 2032, con un CAGR del 5.5% durante el período de pronóstico. América del Norte posee alrededor del 28.5% de la participación del mercado global. Las fuertes redes logísticas y el alto movimiento de carga a través de EE.UU., Canadá y México impulsan la demanda de sistemas de acoplamiento avanzados. Se beneficia de flotas de camiones modernas y un cumplimiento regulatorio estricto que enfatiza la seguridad vehicular. Los principales fabricantes expanden su presencia local a través de colaboraciones con OEM y lanzamientos de productos avanzados. Las crecientes necesidades de reemplazo en camiones pesados impulsan la demanda de posventa. Las inversiones en camiones autónomos y eléctricos impulsan soluciones de acoplamiento innovadoras. El crecimiento constante de la infraestructura apoya la modernización de flotas. Un fuerte enfoque en la eficiencia y durabilidad mantiene a la región dominante en el mercado de acoplamiento de quinta rueda.
Europa
El tamaño del mercado de acoplamientos de quinta rueda en Europa se valoró en USD 164.45 millones en 2018, alcanzando USD 185.04 millones en 2024 y se anticipa que llegará a USD 265.10 millones para 2032, con un CAGR del 4.7% durante el período de pronóstico. Europa representa casi el 24% de la cuota total de mercado. Se beneficia de la presencia de importantes OEMs automotrices y un marco regulatorio sólido que garantiza los estándares de seguridad vehicular. La demanda aumenta por las operaciones logísticas de larga distancia y transfronterizas en Alemania, Francia y el Reino Unido. Los fabricantes se centran en materiales ligeros y resistentes a la corrosión para cumplir con las normas de emisiones de la UE. La creciente adopción de la gestión digital de flotas apoya los sistemas de acoplamiento inteligentes. Las ventas del mercado de repuestos aumentan debido al envejecimiento de las flotas de vehículos en Europa Occidental. La investigación sobre acoplamientos automáticos de quinta rueda continúa avanzando en eficiencia. Europa sigue siendo una región madura pero impulsada por la innovación para el mercado.
Asia Pacífico
El tamaño del mercado de acoplamientos de quinta rueda en Asia Pacífico se valoró en USD 226.85 millones en 2018, alcanzando USD 274.27 millones en 2024 y se anticipa que llegará a USD 447.69 millones para 2032, con un CAGR del 6.4% durante el período de pronóstico. La región posee la mayor cuota de mercado de alrededor del 36%. Está impulsada por la rápida industrialización, el aumento de las actividades comerciales y la expansión logística a gran escala. China e India lideran la producción y el consumo debido al creciente número de flotas de vehículos comerciales. Los fabricantes nacionales se centran en acoplamientos rentables pero duraderos para satisfacer la demanda regional de carga. La creciente inversión en infraestructura impulsa la demanda de camiones pesados. Las asociaciones de OEM con marcas globales fortalecen la adopción de tecnología. La creciente urbanización impulsa el transporte de remolques para los sectores de comercio electrónico y construcción. La fuerte capacidad de fabricación mantiene a Asia Pacífico como el centro clave de crecimiento para el mercado de acoplamientos de quinta rueda.
América Latina
El tamaño del mercado de acoplamientos de quinta rueda en América Latina se valoró en USD 39.65 millones en 2018, alcanzando USD 46.03 millones en 2024 y se anticipa que llegará a USD 64.75 millones para 2032, con un CAGR del 4.5% durante el período de pronóstico. América Latina contribuye con aproximadamente el 6% de la cuota del mercado global. La expansión de los sectores minero, de construcción y agrícola aumenta el uso de camiones pesados. Brasil sigue siendo el país dominante, apoyado por una creciente red logística y la fabricación de camiones nacionales. Se beneficia de las asociaciones regionales de OEM y la expansión de los canales del mercado de repuestos. Los operadores de flotas invierten en acoplamientos de reemplazo para mejorar la seguridad y la fiabilidad. El aumento de la producción de vehículos apoya la demanda de componentes. La recuperación económica y la inversión en infraestructura impulsan las actividades de carga. La región muestra un progreso gradual pero constante en la penetración del mercado.
Oriente Medio
El tamaño del mercado de acoplamientos de quinta rueda en Oriente Medio se valoró en USD 17.55 millones en 2018, alcanzando USD 18.74 millones en 2024 y se anticipa que llegará a USD 24.46 millones para 2032, con un CAGR del 3.5% durante el período de pronóstico. La región representa aproximadamente el 3.2% del mercado global. La demanda está liderada por los países del CCG con logística a gran escala y transporte del sector petrolero. La modernización de las flotas de carga y la adopción de estándares internacionales impulsan el desarrollo del mercado. Gana tracción en camiones de servicio pesado utilizados para proyectos de construcción y energía. La dependencia de importaciones sigue siendo alta, pero el ensamblaje local y el soporte de servicio están creciendo. Los gobiernos invierten en la expansión de la red vial para apoyar el comercio interregional. Los ciclos de reemplazo son más lentos debido a los volúmenes más pequeños de flotas. En general, la región está posicionada para un crecimiento gradual en la adopción de acoplamientos.
África
El tamaño del mercado de acoplamientos de quinta rueda en África se valoró en USD 13.65 millones en 2018, alcanzando USD 21.19 millones en 2024 y se anticipa que llegará a USD 27.66 millones para 2032, con un CAGR del 3.0% durante el período de pronóstico. África posee alrededor del 2.3% de participación en el mercado global. El crecimiento es impulsado por el aumento de proyectos de infraestructura de transporte y la expansión de operaciones mineras. Sudáfrica sigue siendo el centro clave para la producción y distribución. El mercado se beneficia de la demanda de sistemas de acoplamiento rentables y duraderos. Los actores de OEM y posventa exploran asociaciones para expandir la disponibilidad local. La dependencia de importaciones limita el crecimiento rápido pero abre oportunidades para unidades de ensamblaje regionales. La creciente actividad logística entre puertos y centros industriales sostiene la demanda del producto. La región está emergiendo gradualmente como un mercado de nicho con potencial a largo plazo.
Análisis de Jugadores Clave:
- JOST Werke AG
- SAF-Holland S.A.
- Fontaine Fifth Wheel
- Holland Hitch
- Guangdong Fuwa Engineering Group Co., Ltd.
- Zhenjiang Baohua Semi-Trailer Parts Co., Ltd.
- Tulga Fifth Wheel Co.
- K. Industries
- Shandong Fuhua Axle Co., Ltd.
- Xiamen Wondee Autoparts Co., Ltd.
- VBG Group Truck Equipment AB
- Titanium Transport Inc.
- Tianjin DLT Commercial Co., Ltd.
- Tianjin Tongjie Sci-Tech Development Co., Ltd.
- Shandong Yuncheng Xinya Trailer Manufacturing Co., Ltd.
Análisis Competitivo:
Las principales empresas en el mercado de acoplamientos de quinta rueda compiten en calidad de producto, innovación y alcance regional. JOST Werke AG mantiene una fuerte posición global con soluciones avanzadas de acoplamiento y una amplia presencia en el portafolio. SAF-Holland S.A. invierte en sistemas de acoplamiento modulares y se dirige a flotas comerciales que necesitan versatilidad. Fontaine Fifth Wheel y Tulga Fifth Wheel Co. se centran en segmentos especializados de servicio pesado y posventa, atendiendo necesidades de clientes de nicho. Varios actores regionales de Asia diversifican el suministro ofreciendo acoplamientos competitivos en costo para mercados emergentes. Algunas empresas enfatizan la diferenciación tecnológica—bloqueo automatizado, materiales mejorados, mejor resistencia al desgaste—para destacarse. Otras dependen de la ventaja de fabricación regional y relaciones sólidas con OEM para asegurar contratos a largo plazo. Esta mezcla competitiva impulsa la consolidación, la innovación y la presión a la baja sobre los precios. El entorno del mercado fomenta asociaciones estratégicas, mejoras de productos y expansión en regiones poco penetradas para mantenerse competitivos.
Desarrollos Recientes:
- En diciembre de 2025, JOST Werke AG completó la venta de su negocio de grúas a Mutares, un movimiento estratégico para enfocarse más intensamente en sus segmentos principales de equipos para vehículos pesados, incluidos los acoplamientos de quinta rueda.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tipo de producto, material, aplicación y canal de ventas. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora las dinámicas del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- El aumento de los volúmenes de logística y comercio mantendrá alta la demanda de sistemas de acoplamiento avanzados en las operaciones de carga globales.
- Los fabricantes enfatizarán la automatización, incorporando sensores y controles digitales para mejorar la seguridad y la eficiencia operativa.
- Los materiales compuestos ligeros ganarán preferencia para mejorar la eficiencia del combustible y alinearse con los objetivos de sostenibilidad.
- La expansión de flotas de camiones eléctricos e híbridos creará demanda de acoplamientos compatibles con arquitecturas de vehículos de próxima generación.
- Las colaboraciones con OEM se fortalecerán para integrar acoplamientos con plataformas de gestión de flotas inteligentes y telemática.
- Las economías emergentes experimentarán una adopción más rápida debido a grandes proyectos de infraestructura y al creciente rendimiento industrial.
- Los estándares regulatorios evolucionarán hacia un cumplimiento de seguridad más estricto, fomentando la innovación en sistemas de bloqueo y carga.
- Los servicios de posventa se expandirán a medida que las flotas requieran mantenimiento regular y reemplazo de componentes de alto desgaste.
- Los avances tecnológicos reducirán el tiempo de instalación de acoplamientos y mejorarán la durabilidad mecánica en operaciones de trabajo pesado.
- El mercado de acoplamientos de quinta rueda continuará evolucionando hacia diseños digitalizados, eficientes en energía y estandarizados globalmente que apoyen la logística sostenible.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de acoplamientos de quinta rueda?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de acoplamientos de quinta rueda entre 2024 y 2032?
¿Qué factores están impulsando el crecimiento del mercado de acopladores de quinta rueda?
¿Cuáles son los segmentos clave dentro del mercado de acoplamientos de quinta rueda?
¿Cuáles son algunos de los desafíos que enfrenta el mercado de acoplamientos de quinta rueda?
¿Quiénes son los principales actores en el mercado de acoplamientos de quinta rueda?
¿Quiénes son las empresas líderes en el mercado de acoplamientos de quinta rueda?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Acoplamiento de Quinta Rueda Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Acoplamiento de Quinta Rueda Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 762.19 million → 2032: USD 1,158.91 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Acoplamiento de Quinta Rueda Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Acoplamiento de Quinta Rueda Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Acoplamiento de Quinta Rueda Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Acoplamiento de Quinta Rueda Market Drivers
- 3.3 Mercado de Acoplamiento de Quinta Rueda Market Restraints & Challenges
- 3.4 Mercado de Acoplamiento de Quinta Rueda Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Acoplamiento de Quinta Rueda Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Acoplamiento de Quinta Rueda Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Acoplamiento de Quinta Rueda category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Acoplamiento de Quinta Rueda Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Acoplamiento de Quinta Rueda Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Acoplamiento de Quinta Rueda market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Acoplamiento de Quinta Rueda Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Acoplamiento de Quinta Rueda Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Acoplamiento de Quinta Rueda Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Acoplamiento de Quinta Rueda (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Acoplamiento de Quinta Rueda Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Acoplamiento de Quinta Rueda Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Acoplamiento de Quinta Rueda Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Acoplamiento de Quinta Rueda Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Acoplamiento de Quinta Rueda Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Acoplamiento de Quinta Rueda Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Acoplamiento de Quinta Rueda Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Acoplamiento de Quinta Rueda Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Acoplamiento de Quinta Rueda Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
