
Visión General del Mercado
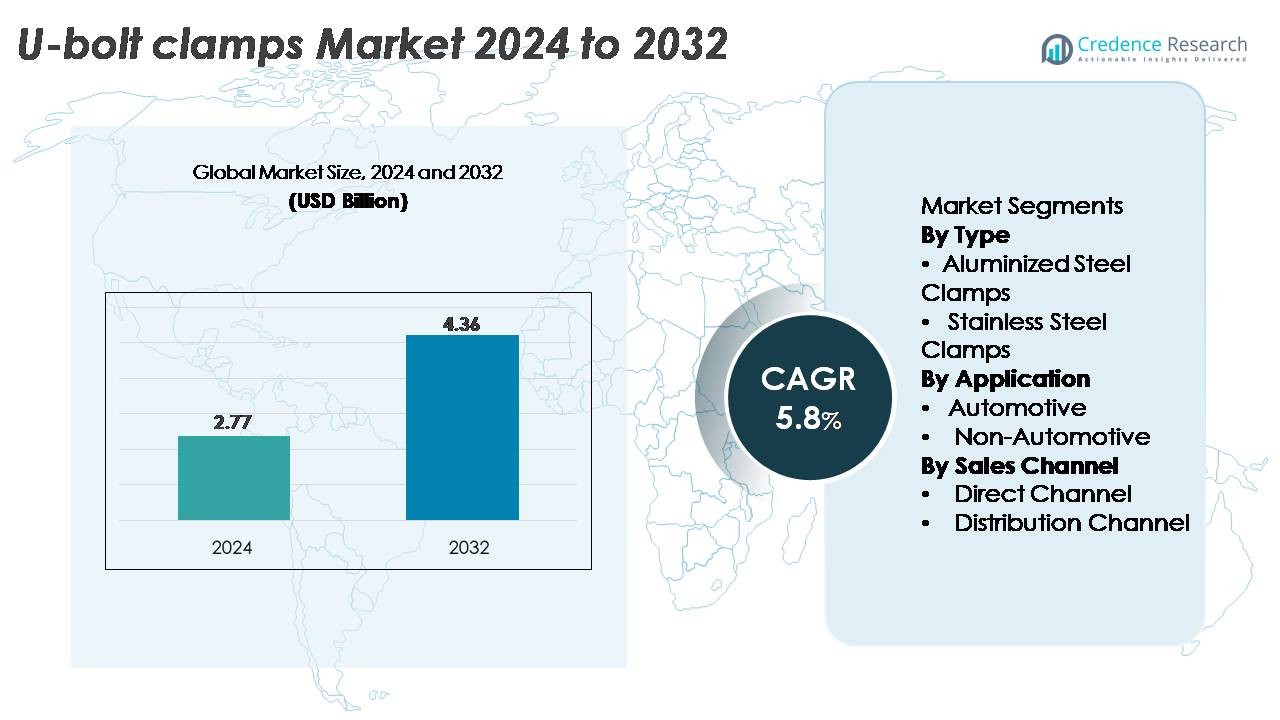
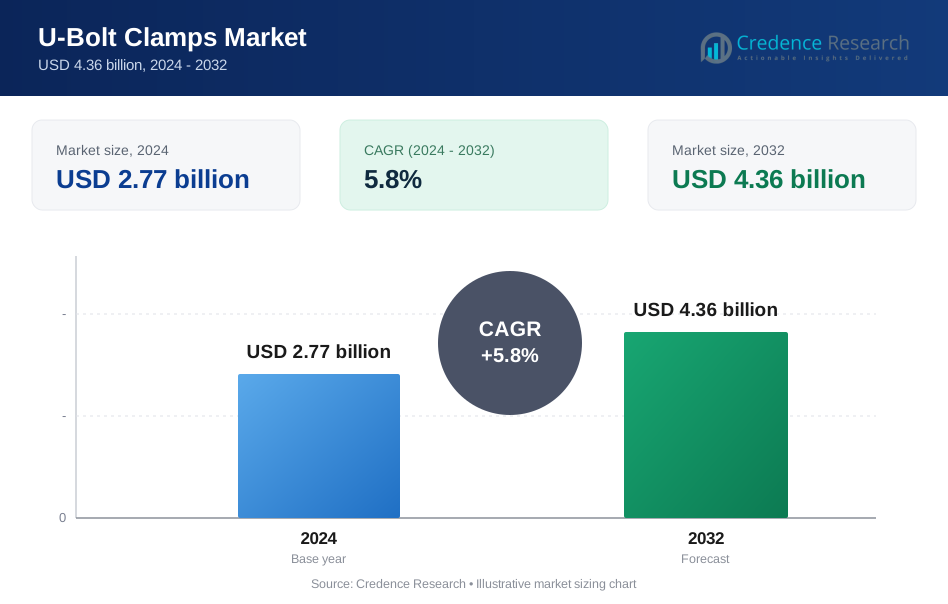
El mercado global de abrazaderas en U fue valorado en USD 2.77 mil millones en 2024 y se proyecta que alcance los USD 4.36 mil millones para 2032, expandiéndose a una tasa compuesta anual (CAGR) del 5.8% durante el período de pronóstico (2025–2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Abrazaderas en U 2024 | USD 2.77 Mil Millones |
| Mercado de Abrazaderas en U, CAGR | 5.8% |
| Tamaño del Mercado de Abrazaderas en U 2032 | USD 4.36 Mil Millones |
El mercado de abrazaderas en U está conformado por un grupo diverso de fabricantes establecidos, incluyendo Peterson Spring, Kale Clamp, Ideal Clamp, Yushin Precision Industrial, BAND-IT, Togo Seisakusyo, Oetiker Group, Rotor Clip, Norma Group SE y Clampco. Estas empresas compiten ofreciendo abrazaderas de alta resistencia y resistentes a la corrosión, diseñadas para aplicaciones automotrices, industriales y de construcción. Muchas se centran en la innovación de materiales, el formado de precisión y redes de distribución ampliadas para fortalecer su presencia en el mercado en los segmentos OEM y de posventa. América del Norte lidera el mercado global con una participación del 34%, impulsada por una fuerte producción automotriz, infraestructura industrial avanzada y una demanda sostenida de soluciones de abrazaderas de acero inoxidable de alta calidad.
Perspectivas del Mercado
- El mercado de abrazaderas en U fue valorado en USD 2.77 mil millones en 2024 y se proyecta que alcance los USD 4.36 mil millones para 2032, registrando un CAGR del 5.8%, reflejando un crecimiento estable en aplicaciones automotrices e industriales.
- Los fuertes impulsores del mercado incluyen el aumento de la producción automotriz, la creciente demanda de mantenimiento en el mercado de posventa y el creciente uso de abrazaderas de acero inoxidable resistentes a la corrosión, que tienen la mayor participación dentro del segmento de tipo debido a su durabilidad superior y rendimiento de carga.
- Las tendencias clave se centran en diseños de abrazaderas personalizados, fabricación de precisión y una adopción más amplia de materiales de alta resistencia, respaldados por la innovación competitiva de jugadores globales que priorizan la fiabilidad, la certificación y la ingeniería específica para aplicaciones.
- Las restricciones del mercado provienen principalmente de la volatilidad de los precios de las materias primas, las interrupciones en la cadena de suministro y la presión de precios de los fabricantes regionales de bajo costo que afectan los márgenes en las categorías estándar de abrazaderas.
- Regionalmente, América del Norte lidera con un 34%, seguida por Asia-Pacífico con un 29% y Europa con un 28%; el segmento automotriz sigue siendo la aplicación dominante, mientras que el canal de distribución representa la mayor participación en las ventas totales.
 Análisis de Segmentación del Mercado:
Por Tipo
Las abrazaderas de acero inoxidable representan el subsegmento dominante, capturando la mayor cuota de mercado debido a su superior resistencia a la corrosión, alta resistencia a la tracción y larga vida útil en entornos exigentes. Su fiabilidad en condiciones de alta temperatura y alta vibración impulsa su uso generalizado en aplicaciones automotrices, maquinaria industrial y construcción. Las abrazaderas de acero aluminizado continúan creciendo de manera constante como alternativas rentables, especialmente en sistemas de escape y entornos de corrosión moderada. El dominio del acero inoxidable se ve reforzado por los estándares de los OEM que enfatizan cada vez más la durabilidad, la reducción de ciclos de mantenimiento y el cumplimiento de especificaciones de rendimiento y seguridad.
- Por ejemplo, la Abrazadera de Oreja StepLess® de Acero Inoxidable Serie 167 de Oetiker está diseñada con acero inoxidable 304 para proporcionar un acabado resistente a la corrosión y asegura un sellado seguro y sin fugas bajo cargas dinámicas, utilizando un diseño StepLess® de 360° para una presión superficial uniforme.
Por Aplicación
El segmento automotriz posee la cuota de mercado dominante, impulsado por el uso extensivo de abrazaderas en U en sistemas de escape, ensamblajes de suspensión, estabilización de chasis y soporte de líneas de fluidos. Los fabricantes de automóviles priorizan componentes que proporcionen alta integridad estructural, resistencia a la vibración y fiabilidad a largo plazo, apoyando una fuerte demanda de materiales de abrazadera premium como el acero inoxidable. Mientras tanto, el segmento no automotriz, que incluye construcción, HVAC, generación de energía y equipos industriales, continúa expandiéndose con mayores inversiones en infraestructura y sistemas mecánicos de alta resistencia. Sin embargo, la industria automotriz mantiene su liderazgo debido a los volúmenes de uso estandarizados y las especificaciones de fabricación rigurosas.
- Por ejemplo, Rotor Clip suministra abrazaderas de retención de acero de resorte y sujetadores diseñados y probados en un laboratorio certificado por IATF 16949 y AS9100 para resistir las frecuencias de vibración exigentes y las cargas axiales encontradas en ensamblajes de tren motriz, asegurando seguridad y estabilidad bajo condiciones dinámicas del vehículo.
Por Canal de Ventas
El canal de distribución domina el mercado, representando la mayor cuota ya que los fabricantes dependen de extensas redes de distribuidores para llegar a compradores del mercado de repuestos automotrices, contratistas industriales y proveedores de servicios de mantenimiento. Los distribuidores ofrecen amplia disponibilidad de productos, cumplimiento más rápido y opciones de múltiples marcas, fortaleciendo su posición en diversos sectores de uso final. Los canales de ventas directas crecen de manera constante, particularmente entre grandes OEMs y clientes industriales que buscan diseños de abrazaderas personalizados, eficiencia en la compra a granel y asociaciones de suministro a largo plazo. A pesar de este crecimiento, el canal de distribución sigue siendo dominante debido a su escala, accesibilidad y fuerte presencia tanto en segmentos B2B como en el mercado de repuestos.
Principales Impulsores del Crecimiento
Expansión de la Fabricación Automotriz y Demanda del Mercado de Repuestos
La expansión global de la producción automotriz y el aumento constante del servicio posventa impulsan fuertemente la demanda de abrazaderas en U, ya que estos componentes son esenciales para los conjuntos de escape, la estabilización de la suspensión, la alineación del tren motriz y la fijación de líneas de fluidos. Los fabricantes de automóviles priorizan cada vez más las abrazaderas de alta resistencia y resistentes a la corrosión para cumplir con las normas de emisiones en evolución y los estándares de durabilidad. El creciente parque vehicular alimenta la demanda de reemplazo, ya que las abrazaderas en U se reemplazan comúnmente durante los ciclos de mantenimiento debido a la exposición al calor, el estrés por vibración y la corrosión. Además, el cambio hacia arquitecturas de escape ligeras y diseños de motor compactos aumenta la necesidad de abrazaderas de precisión capaces de ofrecer tolerancias ajustadas y alta capacidad de carga. La expansión de flotas de vehículos comerciales en logística, construcción y movilidad urbana agrega un crecimiento sostenido en volumen, ya que los camiones y autobuses de servicio pesado dependen extensamente de abrazaderas en U de gran diámetro para la seguridad del chasis y la suspensión. Juntos, la demanda de OEM y posventa crea un camino de crecimiento estable y a largo plazo.
- Por ejemplo, el sistema de sujeción de alta resistencia Ultra-Lok® de BAND-IT de acero inoxidable ofrece una resistencia a la tracción de 4,448 N y soporta temperaturas de escape superiores a 538 °C, apoyando una fijación segura en entornos automotrices de alta vibración.
Modernización de Infraestructura Industrial y Actualizaciones de Equipos
Las crecientes inversiones en infraestructura industrial que abarcan petróleo y gas, generación de energía, equipos de construcción y maquinaria pesada sirven como un importante catalizador de crecimiento para las abrazaderas en U. Estas abrazaderas son críticas para asegurar tuberías, conductos HVAC, tuberías mecánicas y componentes estructurales pesados, haciéndolas integrales en instalaciones a gran escala y proyectos de expansión de plantas. A medida que las instalaciones se actualizan a marcos más eficientes en energía y conformes con la seguridad, aumenta la demanda de abrazaderas de alto rendimiento con mayor resistencia a la carga, protección contra el óxido y amortiguación de vibraciones. El aumento en la renovación y reacondicionamiento de infraestructuras envejecidas también contribuye a las ventas recurrentes, particularmente donde la fatiga del metal y la vibración del equipo presentan riesgos operacionales. Los contratistas industriales especifican cada vez más abrazaderas de acero inoxidable y recubiertas para cumplir con estrictos requisitos ambientales, sísmicos y de estabilidad mecánica. Con sectores como el tratamiento de agua, el procesamiento químico y las instalaciones de energía renovable expandiéndose globalmente, la adopción de soluciones robustas de sujeción en U continúa fortaleciéndose en entornos de ingeniería de alto estrés.
- Por ejemplo, la Banda de Acero Inoxidable 316 sin Recubrimiento de BAND-IT (Número de Parte C40699), que mide 3/4 de pulgada de ancho por 0.030 pulgadas de grosor, proporciona una resistencia promedio a la rotura de aproximadamente 8,006 N (1,800 lbs).
Aumento en la Adopción de Materiales Resistentes a la Corrosión y Fabricación Avanzada
El mercado se beneficia significativamente de la creciente preferencia por materiales avanzados que mejoran la durabilidad de las abrazaderas, reducen el mantenimiento y garantizan la seguridad a largo plazo bajo condiciones operativas adversas. Los fabricantes están cambiando hacia grados de acero inoxidable, recubrimientos aluminizados y sujetadores tratados térmicamente que ofrecen mejor resistencia a la corrosión, mayor resistencia a la tracción y estabilidad térmica. Esta adopción está impulsada por estándares de calidad más estrictos en los sectores automotriz, marino e industrial, donde la exposición prolongada al calor, la humedad y los agentes químicos es común. La fabricación avanzada, como varillas dobladas por CNC, forja automatizada, soldadura robótica y roscado de precisión, mejora la precisión dimensional y la uniformidad de carga, permitiendo que las abrazaderas soporten mayor torque y tensiones dinámicas. Estas mejoras tecnológicas también reducen los errores de producción, mejoran la consistencia en la fabricación a gran volumen y apoyan geometrías de abrazaderas personalizadas para aplicaciones especializadas. A medida que los usuarios finales demandan una vida útil más larga y menos tiempo de inactividad, los materiales de alto rendimiento y las técnicas de producción automatizadas aceleran significativamente el crecimiento del mercado.
Tendencias y Oportunidades Clave
Creciente Cambio hacia Diseños de Abrazaderas Personalizadas y Específicas para Aplicaciones
Una oportunidad clave surge de la creciente demanda de abrazaderas en U personalizadas diseñadas para condiciones de carga específicas, diámetros de tubería y exposiciones ambientales. Los OEM automotrices solicitan cada vez más abrazaderas específicas para modelos, diseñadas para cumplir con umbrales exactos de torque, vibración y térmicos. Los operadores industriales requieren de manera similar abrazaderas diseñadas para tuberías de alta presión, atmósferas corrosivas y anclaje estructural pesado. Los fabricantes están respondiendo integrando plataformas CAD/CAM, prototipado rápido y sistemas de herramientas modulares que permiten ciclos de diseño más cortos y producción flexible. Esta tendencia de personalización mejora el rendimiento del producto, mejora la seguridad operativa y apoya el cumplimiento de estándares específicos de la industria como ASTM, ISO y DIN. A medida que sectores como la energía renovable, el procesamiento químico y la construcción adoptan sistemas mecánicos más complejos, las soluciones de abrazaderas personalizadas presentan una oportunidad de alto valor para los fabricantes que buscan diferenciarse a través de la excelencia en ingeniería y suites de productos especializados.
- Por ejemplo, el programa de abrazaderas diseñadas de Ideal Tridon utiliza herramientas CAD/CAM y admite diámetros personalizados de hasta 762 mm, con variantes de acero inoxidable de la serie 300 validadas a través de pruebas de fatiga ASTM F2098 para garantizar la durabilidad en ensamblajes de alta vibración.
Expansión de Redes de Distribución de Posventa y Plataformas de Comercio Electrónico
El crecimiento en redes de distribución multimarcas y plataformas de adquisición en línea está transformando la accesibilidad del mercado y permitiendo a los fabricantes llegar a segmentos de clientes más amplios. Los compradores industriales, talleres automotrices y consumidores de bricolaje dependen cada vez más de portales de comercio electrónico para una amplia selección de tamaños de abrazaderas, materiales y grados de rendimiento. Esta tendencia abre oportunidades para que los fabricantes amplíen sus catálogos digitales, ofrezcan inventario disponible y fortalezcan la visibilidad en los mercados globales. La logística mejorada, la gestión de stock en tiempo real y las herramientas de comparación de productos mejoradas apoyan aún más este cambio. Los distribuidores también están invirtiendo en servicios de valor agregado como recomendaciones técnicas, gráficos de compatibilidad y guías de aplicación que ayudan a los compradores a tomar decisiones informadas. A medida que la adquisición digital se vuelve más común, los proveedores con una fuerte presencia en línea, capacidades de cumplimiento eficientes y modelos de precios competitivos de múltiples niveles tienen una ventaja significativa en el mercado.
· Por ejemplo, Fastenal integra más de 800,000 SKU activos en su sistema de cadena de suministro digital y admite recogida local el mismo día a través de 3,300 sucursales, mejorando el acceso para compradores de abrazaderas de alto volumen.
Desafíos Clave
Volatilidad en los Precios de Materias Primas y Disrupciones en la Cadena de Suministro
El mercado enfrenta desafíos significativos debido a las fluctuaciones en los precios del acero inoxidable, acero al carbono, recubrimientos y materiales de aleación utilizados en la fabricación de abrazaderas en U. La volatilidad de los precios impacta directamente en los costos de producción y reduce los márgenes, especialmente para los fabricantes que dependen de compras de acero a granel o materiales importados. Además, las perturbaciones globales en la cadena de suministro, desde retrasos en el envío hasta cuellos de botella logísticos, interrumpen la planificación de inventarios y aumentan los tiempos de entrega. Estas inconsistencias complican los contratos de suministro de OEM, que a menudo requieren estrictos cronogramas de entrega y precios estables. Los fabricantes más pequeños enfrentan una mayor vulnerabilidad debido a su limitado poder de negociación con proveedores y distribuidores. La necesidad de mantener altos niveles de inventario aumenta aún más la presión sobre el capital de trabajo. A medida que los mercados endurecen los requisitos regulatorios en torno a la trazabilidad de materiales y el cumplimiento de calidad, el desafío de equilibrar la eficiencia de costos con el rendimiento del material se vuelve cada vez más complejo.
Competencia Intensa en el Mercado y Presión de Precios de Fabricantes de Bajo Costo
El mercado de abrazaderas en U es altamente competitivo, con numerosos actores regionales e internacionales que ofrecen configuraciones de productos similares, lo que lleva a una fuerte presión sobre los precios. Los fabricantes de bajo costo, particularmente en regiones con menores gastos laborales y de producción, intensifican la competencia al suministrar abrazaderas económicas a mayoristas y distribuidores del mercado de accesorios. Esta dinámica obliga a los fabricantes establecidos a diferenciarse a través de la calidad, certificación, mejoras de materiales y esfuerzos de precisión en ingeniería que aumentan los costos de producción. Mantener la competitividad se vuelve difícil en segmentos sensibles al precio, especialmente donde los compradores priorizan el costo sobre el rendimiento a largo plazo. Además, las abrazaderas falsificadas y de calidad inferior que circulan en ciertos mercados crean desafíos adicionales, ya que comprometen la seguridad de las aplicaciones y socavan la credibilidad de la marca. Los fabricantes deben invertir en aseguramiento de calidad, protección de marca y gobernanza de distribución para mantener la posición en el mercado en medio de estrategias de precios globales agresivas.
Análisis Regional
Norteamérica
Norteamérica posee la mayor participación del mercado de abrazaderas en U con un 34%, respaldada por una fuerte producción automotriz, extensa actividad en el mercado de accesorios y alta adopción de abrazaderas de acero inoxidable resistentes a la corrosión. La bien establecida base industrial de la región, que incluye petróleo y gas, HVAC, construcción y maquinaria pesada, impulsa la demanda continua de componentes de sujeción de alta resistencia. Los estrictos estándares de rendimiento y seguridad en EE.UU. y Canadá obligan a los fabricantes a suministrar abrazaderas de ingeniería precisa con mayor capacidad de carga. Además, los avances tecnológicos en sistemas de escape, mantenimiento de flotas e infraestructura de tuberías sostienen el consumo a largo plazo tanto en canales OEM como en el mercado de accesorios.
Europa
Europa representa aproximadamente el 28% del mercado global, impulsada por estándares avanzados de ingeniería automotriz, fuerte manufactura industrial y crecientes inversiones en infraestructura energética eficiente. Alemania, Francia, Italia y el Reino Unido lideran la demanda, respaldados por estrictas regulaciones de la UE que promueven materiales de abrazaderas duraderos y resistentes a la corrosión. Los sectores en expansión de energía renovable, procesamiento químico y gestión del agua de la región aumentan aún más el consumo de abrazaderas de alto rendimiento. La presencia de OEMs automotrices y fabricantes de maquinaria establecidos también asegura volúmenes constantes de adquisición. El enfoque de Europa en componentes certificados de calidad, sostenibilidad y larga vida útil continúa fortaleciendo la adopción de abrazaderas en múltiples industrias de uso final.
Asia-Pacífico
Asia-Pacífico captura un estimado del 29% de la cuota de mercado y se destaca como la región de más rápido crecimiento debido a la expansión de la producción automotriz, el desarrollo de infraestructura y la rápida industrialización en China, India, Japón y el sudeste asiático. La gran cantidad de proyectos de construcción en la región, el aumento de la producción manufacturera y la creciente inversión en proyectos de transporte y energía impulsan el uso extensivo de abrazaderas en U en sistemas de tuberías, maquinaria y aplicaciones estructurales. Las capacidades de fabricación rentables y la creciente demanda del mercado de repuestos respaldan aún más el crecimiento regional. A medida que los fabricantes de equipos originales (OEM) nacionales amplían sus operaciones y aplican estándares de calidad más estrictos, la demanda de abrazaderas de acero inoxidable y de alta resistencia sigue aumentando en los mercados de APAC.
América Latina
América Latina representa aproximadamente el 5% del mercado global, con un crecimiento concentrado en Brasil, México, Argentina y Chile. El aumento de las operaciones de ensamblaje automotriz y la expansión de la infraestructura de construcción y energía apoyan la adopción constante de abrazaderas en U en múltiples aplicaciones. Los proyectos de modernización industrial, particularmente en petróleo y gas y minería, contribuyen al aumento de la demanda de abrazaderas duraderas con mayor resistencia a la corrosión y vibración. Sin embargo, la volatilidad económica y los ciclos de inversión irregulares limitan el impulso general de compra. A pesar de estos desafíos, la demanda del mercado de repuestos para el mantenimiento automotriz y de maquinaria ofrece oportunidades consistentes a largo plazo para los fabricantes y distribuidores de abrazaderas.
Oriente Medio y África (MEA)
La región de Oriente Medio y África representa aproximadamente el 4% de la cuota de mercado, impulsada principalmente por las actividades de petróleo y gas, la expansión petroquímica y el desarrollo de infraestructura a gran escala en las naciones del Consejo de Cooperación del Golfo (GCC). Las abrazaderas en U de alta resistencia se utilizan ampliamente en redes de tuberías, sistemas HVAC e instalaciones de equipos industriales, creando una demanda estable. El creciente sector minero de África y los proyectos de infraestructura urbana también contribuyen a la expansión del mercado. Sin embargo, la limitada diversificación industrial y las inversiones fluctuantes en construcción restringen un crecimiento más rápido. La creciente adopción de abrazaderas de acero inoxidable en entornos de alta temperatura y corrosivos sigue apoyando la trayectoria de demanda a largo plazo de MEA.
Segmentaciones del Mercado:
Por Tipo
- Abrazaderas de Acero Aluminizado
- Abrazaderas de Acero Inoxidable
Por Aplicación
- Automotriz
- No Automotriz
Por Canal de Ventas
- Canal Directo
- Canal de Distribución
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo del mercado de abrazaderas en U se caracteriza por una mezcla de fabricantes globales, productores regionales y empresas de ingeniería especializadas que compiten en calidad de producto, innovación de materiales y alcance de distribución. Las empresas líderes se centran en suministrar abrazaderas de acero inoxidable de alta resistencia y acero aluminizado que cumplen con estrictas especificaciones automotrices, industriales y de grado de construcción. Muchos actores invierten en tecnologías avanzadas de fabricación como doblado automatizado, roscado de precisión, soldadura robótica y procesos de tratamiento de superficies para mejorar la durabilidad y la precisión dimensional. Las asociaciones estratégicas con OEM automotrices, contratistas industriales y distribuidores del mercado de accesorios fortalecen la posición en el mercado. Mientras tanto, los fabricantes regionales enfatizan la competitividad en costos, sirviendo a segmentos sensibles al precio con configuraciones estándar de abrazaderas. La creciente demanda de abrazaderas resistentes a la corrosión y de alta resistencia alienta a las empresas a expandir sus líneas de productos y buscar diferenciación basada en certificaciones. La intensa competencia también impulsa a las empresas a optimizar la logística, mejorar la disponibilidad de inventario y ofrecer abrazaderas personalizadas para requisitos específicos de aplicación. En general, la innovación, el rendimiento constante y las cadenas de suministro receptivas definen el éxito competitivo en el mercado.
Análisis de Actores Clave
- Peterson Spring
- Kale Clamp
- Ideal Clamp
- Yushin Precision Industrial
- BAND-IT
- Togo Seisakusyo
- Grupo Oetiker
- Rotor Clip
- Norma Group SE
- Clampco
Desarrollos Recientes
- En agosto de 2025, Clampco Products, Inc. obtuvo la certificación Nadcap para sus procesos de soldadura, un paso que subraya su compromiso con la fabricación de abrazaderas de grado aeroespacial y de defensa.
- En diciembre de 2024, NORMA Group aseguró un importante contrato de un fabricante de electrodomésticos de EE. UU. para suministrar casi tres millones de abrazaderas metálicas TORRO personalizadas anualmente.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Canal de ventas y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de abrazaderas en U de acero inoxidable de alta resistencia seguirá aumentando a medida que las industrias prioricen una vida útil más larga y la resistencia a la corrosión.
- Los fabricantes de equipos originales de automóviles y los proveedores del mercado de accesorios incrementarán la adopción de abrazaderas de precisión para apoyar los requisitos en evolución de los sistemas de escape, suspensión y chasis.
- Las mejoras en la infraestructura industrial en los sectores de petróleo y gas, energía, HVAC y construcción impulsarán un consumo constante a largo plazo.
- Los fabricantes ampliarán las capacidades de personalización para ofrecer geometrías de abrazaderas específicas para aplicaciones en entornos de alta resistencia y vibración.
- La automatización en los procesos de doblado, roscado y soldadura mejorará la eficiencia de producción y la precisión dimensional.
- Los distribuidores globales fortalecerán las plataformas en línea, mejorando la accesibilidad al mercado y el compromiso con el mercado de accesorios.
- El crecimiento en las economías emergentes acelerará el uso de abrazaderas en el transporte, la fabricación y las instalaciones de tuberías.
- Las innovaciones en materiales, como recubrimientos avanzados y aleaciones de mayor grado, mejorarán el rendimiento en entornos químicamente agresivos y de alta temperatura.
- La presión competitiva se intensificará, empujando a los proveedores a diferenciarse a través de la certificación, el control de calidad y el soporte de ingeniería.
- Las iniciativas de sostenibilidad fomentarán la adopción de materiales reciclables y métodos de fabricación energéticamente eficientes en toda la industria de las abrazaderas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de abrazaderas en U y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de abrazaderas en U entre 2024 y 2032?
¿Qué segmento de abrazaderas de pernos en U tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de abrazaderas en U?
¿Quiénes son las empresas líderes en el mercado de abrazaderas de perno en U?
¿Qué región tuvo la mayor participación en el mercado de abrazaderas en U en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Abrazaderas en U Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Abrazaderas en U Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.77 billion → 2032: USD 4.36 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Abrazaderas en U Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Abrazaderas en U Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Abrazaderas en U Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Abrazaderas en U Market Drivers
- 3.3 Mercado de Abrazaderas en U Market Restraints & Challenges
- 3.4 Mercado de Abrazaderas en U Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Abrazaderas en U Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Abrazaderas en U Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Abrazaderas en U category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Abrazaderas en U Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Abrazaderas en U Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Abrazaderas en U market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Abrazaderas en U Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Abrazaderas en U Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Abrazaderas en U Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Abrazaderas en U (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Abrazaderas en U Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Abrazaderas en U Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Abrazaderas en U Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Abrazaderas en U Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Abrazaderas en U Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Abrazaderas en U Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Abrazaderas en U Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Abrazaderas en U Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Abrazaderas en U Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
