
Visión General del Mercado
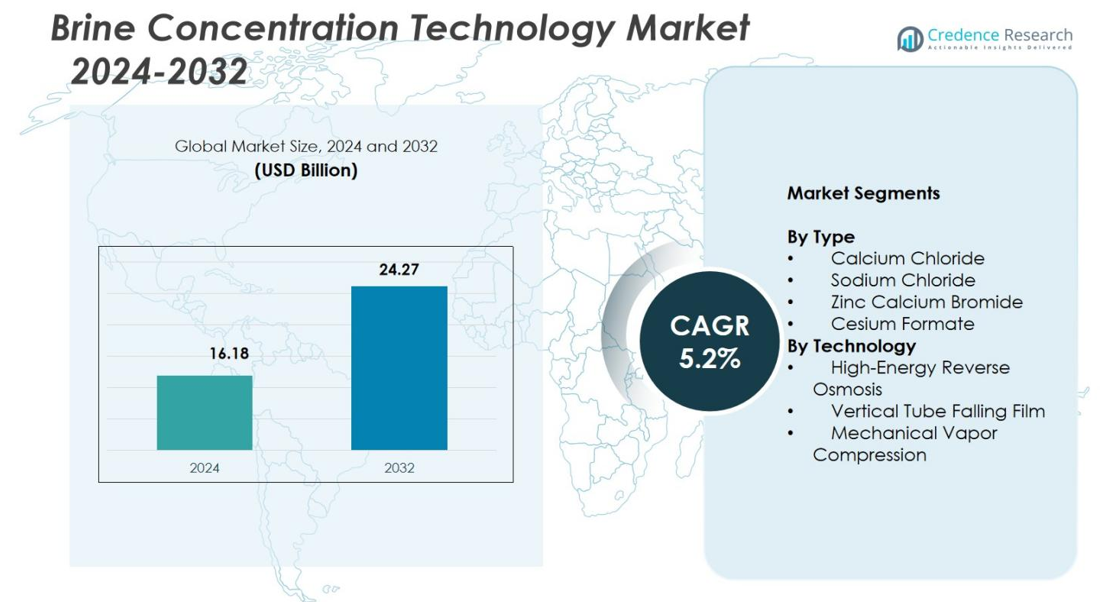
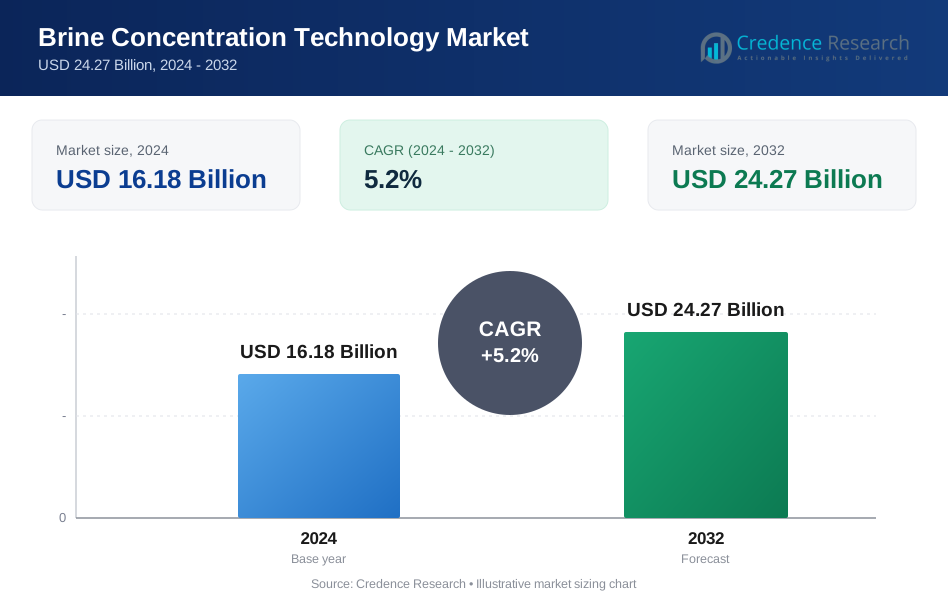
El tamaño del mercado de la tecnología de concentración de salmuera se valoró en USD 16.18 mil millones en 2024 y se anticipa que alcanzará los USD 24.27 mil millones para 2032, con un CAGR del 5.2% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tecnología de Concentración de Salmuera 2024 | USD 16.18 mil millones |
| Mercado de Tecnología de Concentración de Salmuera, CAGR | 5.2% |
| Tamaño del Mercado de Tecnología de Concentración de Salmuera 2032 | USD 24.27 mil millones |
El mercado de tecnología de concentración de salmuera cuenta con jugadores líderes como Saltworks Technologies, Aquatech International LLC, Samco Technologies, Koch Separation Solutions, Gradient, IDE Technologies, Aquachem, Evoqua Water Technologies, H2O Innovations y Veolia Water Technologies, todos impulsando avances en tratamiento de salmuera de alta eficiencia y sistemas ZLD. Estas empresas fortalecen su presencia a través de innovaciones en híbridos de membrana-térmicos, sistemas MVC y soluciones de recuperación de recursos que abordan los crecientes desafíos de aguas residuales industriales. Regionalmente, América del Norte lideró el mercado con una participación del 34.2% en 2024, respaldada por regulaciones estrictas y una fuerte adopción industrial, mientras que Asia-Pacífico y Europa siguieron con iniciativas en expansión de desalinización y tratamiento de aguas residuales industriales.
Perspectivas del Mercado
- El tamaño del mercado de la tecnología de concentración de salmuera alcanzó los USD 16.18 mil millones en 2024 y crecerá a un CAGR del 5.2% hasta 2032.
- El crecimiento del mercado está impulsado por la creciente adopción de ZLD en las industrias de energía, minería y química, junto con la expansión de la capacidad de desalinización en regiones con escasez de agua.
- Una tendencia clave incluye el uso creciente de sistemas híbridos de membrana-térmicos, con la Compresión Mecánica de Vapor manteniendo una participación del 46.2% y ganando tracción para la reducción de salmuera de alta eficiencia.
- Jugadores importantes como Saltworks Technologies, Aquatech International LLC, Samco Technologies y Veolia Water Technologies avanzan en la innovación de sistemas y expanden los despliegues de proyectos en mercados industriales.
- Regionalmente, América del Norte lideró con una participación del 34.2%, seguida por Asia-Pacífico con un 28.9% y Europa con un 26.7%, mientras que el Cloruro de Calcio se mantuvo como el segmento de tipo dominante con una participación del 38.6% en 2024.
Análisis de Segmentación del Mercado
Por Tipo
El cloruro de calcio lideró el mercado de tecnología de concentración de salmuera en 2024 con una participación del 38,6%, impulsado por su uso extensivo en el tratamiento de aguas residuales industriales, operaciones de deshielo y aplicaciones de recuperación mejorada de petróleo que requieren formulaciones de salmuera de alta resistencia. El cloruro de sodio representó el 31,4% debido a su amplia disponibilidad y adopción en la gestión de salmuera de desalación. El bromuro de zinc y calcio tuvo un 18,7% ya que sigue siendo esencial en fluidos de perforación de alta densidad, mientras que el formiato de cesio capturó un 11,3%, respaldado por su rendimiento premium en operaciones de perforación offshore especializadas que exigen salmueras de alta densidad y seguras para el medio ambiente.
- Por ejemplo, Saltworks Technologies informó el despliegue continuo de sus sistemas BRINEX™ en 2023-2024 para tratar salmueras ricas en calcio y con alto contenido de sólidos disueltos totales (TDS) en operaciones mineras e industriales.
Por Tecnología
La compresión mecánica de vapor (MVC) dominó el mercado con una participación del 46,2%, impulsada por la creciente demanda de sistemas de descarga cero de líquidos (ZLD) de alta eficiencia en generación de energía, minería e industrias químicas. La ósmosis inversa de alta energía representó el 33,5%, impulsada por su eficiencia energética y creciente adopción para la minimización de salmuera en plantas de desalación. La tecnología de película descendente en tubo vertical tuvo un 20,3%, respaldada por su fuerte idoneidad para salmueras de alta incrustación y efluentes industriales pesados, particularmente en regiones que enfatizan regulaciones estrictas de descarga y estrategias de tratamiento de aguas residuales basadas en la recuperación.
- Por ejemplo, Aquatech International continuó integrando evaporadores de película descendente y otras tecnologías térmicas avanzadas en sus soluciones de descarga cero de líquidos (ZLD) en 2024 para apoyar el cumplimiento estricto de descargas industriales.
Principales Impulsores del Crecimiento
Creciente Adopción de Sistemas de Descarga Cero de Líquidos (ZLD)
El mercado de tecnología de concentración de salmuera crece significativamente a medida que las industrias adoptan cada vez más soluciones de descarga cero de líquidos para cumplir con regulaciones estrictas de eliminación de aguas residuales. Las plantas de energía, operaciones mineras y fabricantes químicos dependen de tecnologías avanzadas de concentración de salmuera para minimizar los volúmenes de efluentes y lograr el cumplimiento. Los requisitos de ZLD impulsan la inversión en sistemas de alta eficiencia como la compresión mecánica de vapor (MVC) y la ósmosis inversa de alta energía, apoyando la gestión sostenible del agua. Los gobiernos y agencias ambientales de todo el mundo continúan endureciendo las normas de descarga, acelerando la demanda de tecnologías que mejoran la recuperación de agua mientras reducen el impacto ecológico.
- Por ejemplo, IDE Technologies informó la continua adopción global de sus plataformas de ósmosis inversa de alta recuperación en 2024 a medida que los gobiernos fortalecieron los objetivos de reutilización del agua y los límites de descarga industrial.
Expansión de la Capacidad de Desalación en Regiones con Estrés Hídrico
La expansión global de la infraestructura de desalación estimula directamente el crecimiento del mercado a medida que los operadores buscan soluciones eficientes de gestión de salmuera para reducir los riesgos ambientales asociados con descargas hipersalinas. La rápida adopción de plantas de desalación a gran escala en Oriente Medio, África del Norte y Asia-Pacífico aumenta la necesidad de sistemas de concentración de salmuera de alto rendimiento para optimizar las tasas de recuperación y limitar el impacto marino. La integración de tecnologías de concentración energéticamente eficientes ayuda a las empresas de servicios públicos a reducir los costos operativos, mejorar las métricas de sostenibilidad y apoyar estrategias de suministro de agua dulce a largo plazo, reforzando la demanda constante en las redes de desalación municipales e industriales.
- Por ejemplo, Veolia continuó expandiendo sus instalaciones de tratamiento de salmuera basadas en evaporación y membranas en 2024 para apoyar estrategias de seguridad hídrica a largo plazo en redes regionales de desalinización.
Creciente Demanda de las Industrias de Petróleo & Gas y Minería
Los sectores de petróleo & gas y minería dependen cada vez más de tecnologías robustas de concentración de salmuera para gestionar aguas residuales con alto contenido de sólidos disueltos totales (TDS) generadas por la perforación, el tratamiento de aguas producidas y la extracción de minerales. Las crecientes actividades de exploración y los procesos de recuperación mejorada requieren sistemas confiables capaces de manejar salmueras complejas mientras aseguran el cumplimiento normativo. Los avances en tecnologías térmicas y basadas en membranas permiten un tratamiento efectivo en el lugar, reduciendo las necesidades de transporte y los riesgos ambientales. Las industrias priorizan soluciones que maximizan la reutilización del agua y la recuperación de recursos, fortaleciendo la adopción en aplicaciones upstream y downstream.
Tendencias y Oportunidades Clave
Cambio hacia Sistemas de Concentración de Salmuera Energéticamente Eficientes e Híbridos
Una tendencia importante que está moldeando el mercado es la transición hacia tecnologías de concentración de salmuera de bajo consumo energético e híbridas que integran procesos de membrana y térmicos. La ósmosis inversa de alta energía, junto con la compresión mecánica de vapor, ofrece menores costos operativos y tasas de recuperación mejoradas. El creciente enfoque en la descarbonización anima a las industrias a reemplazar evaporadores de alta energía por sistemas optimizados impulsados por fuentes renovables. Este cambio crea fuertes oportunidades para los fabricantes que desarrollan unidades de concentración de salmuera modulares, automatizadas y adaptativas en energía que apoyan operaciones sostenibles en desalinización, tratamiento de aguas residuales industriales y ecosistemas mineros.
- Por ejemplo, Aquatech International ha desplegado con éxito sus plataformas LoWatt® y High Efficiency RO en múltiples proyectos industriales de ZLD para reducir el consumo de energía mientras mejora el rendimiento de concentración de salmuera.
Mayor Énfasis en la Recuperación de Recursos y la Economía Circular del Agua
El mercado se beneficia del creciente interés en recuperar sales, minerales y productos químicos valiosos de salmueras concentradas, alineándose con el movimiento global de economía circular. Las tecnologías capaces de extraer cloruro de sodio, magnesio, litio y productos químicos industriales de alto valor presentan nuevas oportunidades de ingresos para los usuarios finales. Los avances en procesos de cristalización, extracción con solventes e intercambio iónico mejoran la viabilidad comercial. Las industrias buscan soluciones que transformen la salmuera residual en productos comercializables, reduciendo los costos de eliminación y mejorando el desempeño de sostenibilidad, posicionando las tecnologías de concentración de salmuera como facilitadoras de estrategias integradas de recuperación de recursos.
- Por ejemplo, el sistema FusionRO de Saltworks Technologies utiliza membranas de ósmosis inversa en cascada y nanofiltración para concentrar salmuera más allá de 200,000 mg/L de fuentes como el purgado de torres de enfriamiento, permitiendo hasta un 99% de recuperación de agua dulce e integración con la eliminación de iones incrustantes para un procesamiento adicional.
Desafíos Clave
Altos Costos de Capital y Operativos de las Tecnologías Avanzadas de Concentración de Salmuera
A pesar de la fuerte demanda, la alta inversión inicial y la operación intensiva en energía siguen siendo barreras importantes para la adopción generalizada. Tecnologías como MVC y evaporadores de película descendente requieren un gasto de capital significativo, haciéndolas menos accesibles para industrias pequeñas y medianas. Además, los costos operativos relacionados con el consumo de energía, el mantenimiento y el reemplazo periódico de componentes elevan los gastos del ciclo de vida. Los desafíos de costos limitan el despliegue en regiones que carecen de incentivos financieros o financiamiento adecuado, obligando a los fabricantes a innovar sistemas más asequibles y energéticamente eficientes que reduzcan el costo total de propiedad.
Gestión de Incrustaciones, Ensuciamiento y Composiciones Complejas de Salmuera
Otro desafío importante es el tratamiento de salmueras que contienen mezclas complejas de sólidos disueltos, orgánicos y agentes incrustantes que obstaculizan la eficiencia del proceso. Las incrustaciones y el ensuciamiento aumentan el tiempo de inactividad, reducen la vida útil del equipo y elevan los gastos de mantenimiento. Las químicas agresivas de la salmuera requieren un pretratamiento avanzado y materiales de construcción robustos, lo que eleva aún más los costos del sistema. Las industrias que operan en minería, textiles y petroquímicos a menudo enfrentan variabilidad en la composición de las aguas residuales, lo que dificulta la estandarización de soluciones. Superar estos desafíos exige innovación tecnológica continua y mecanismos mejorados de monitoreo predictivo.
Análisis Regional
América del Norte
América del Norte tuvo una participación del 34.2% del Mercado de Tecnología de Concentración de Salmuera en 2024, impulsada por una fuerte adopción en los sectores de generación de energía, petróleo y gas, y minería que requieren soluciones avanzadas de minimización de salmuera y ZLD. Estados Unidos lidera la demanda regional debido a estrictas regulaciones de descarga de aguas residuales y el despliegue generalizado de sistemas MVC y de membrana-térmica híbridos. Las crecientes inversiones en extracción de litio y tratamiento de agua producida aceleran aún más la adopción de tecnología. Canadá contribuye de manera constante a través de sus programas de gestión de aguas residuales industriales en expansión, reforzando el enfoque de la región en sostenibilidad, recuperación de recursos y operaciones de tratamiento de salmuera de alta eficiencia.
Europa
Europa representó una participación del 26.7% debido a los estrictos estándares ambientales de la UE que exigen una reducción de la descarga de salmuera y una mejora en la recuperación de agua en las instalaciones industriales. Países como Alemania, los Países Bajos y el Reino Unido invierten activamente en sistemas avanzados de concentración para la fabricación química, farmacéutica y operaciones de apoyo a la desalinización. La región se beneficia de la integración acelerada de tecnologías energéticamente eficientes alineadas con los objetivos de descarbonización. El crecimiento se ve aún más impulsado por la creciente adopción de prácticas de economía circular, particularmente la recuperación de recursos de salmueras que contienen sales y minerales críticos, posicionando a Europa como un centro de innovación en tratamiento sostenible de salmuera.
Asia-Pacífico
Asia-Pacífico capturó una participación del 28.9%, emergiendo como una de las regiones de más rápido crecimiento debido a la extensa industrialización, expansiones a gran escala de desalinización y creciente escasez de agua. China, India y Australia lideran la demanda a medida que las industrias priorizan la adopción de ZLD en textiles, generación de energía, minería y productos químicos. Las reformas ambientales respaldadas por el gobierno fomentan la inversión en tecnologías avanzadas de concentración de salmuera que apoyan mayores tasas de recuperación y reducen la descarga ambiental. El rápido desarrollo de infraestructura, las crecientes necesidades energéticas y el enfoque de la región en la sostenibilidad amplifican la expansión del mercado, con crecientes oportunidades en el procesamiento de salmuera de litio y la gestión de efluentes industriales.
América Latina
América Latina tuvo una participación del 6.4%, respaldada por el aumento de la inversión en minería, particularmente en Chile y Brasil, donde la gestión de aguas residuales con alto contenido de TDS impulsa la adopción de sistemas de concentración robustos. La creciente demanda de recuperación de recursos, especialmente litio y sales industriales, refuerza la necesidad de tecnologías eficientes de manejo de salmuera. Los proyectos regionales de desalinización en áreas costeras también contribuyen al crecimiento del mercado a medida que los gobiernos abordan la escasez de agua. Aunque los niveles de adopción varían entre países, la modernización industrial y las regulaciones ambientales fomentan progresivamente el despliegue de tecnologías de concentración por membrana y térmicas en toda la región.
Oriente Medio y África
La región de Oriente Medio y África representó una participación del 3.8%, impulsada principalmente por su sector de desalinización en rápida expansión, que requiere soluciones avanzadas para gestionar corrientes de salmuera hipersalina. Arabia Saudita, los EAU e Israel lideran la demanda a medida que las empresas de servicios públicos invierten en tecnologías que mejoran las tasas de recuperación y reducen el impacto de la descarga marina. Las operaciones mineras en África, especialmente en Sudáfrica y Namibia, también apoyan el crecimiento del mercado a través de la creciente necesidad de una gestión de salmuera de alta eficiencia. El impulso estratégico de la región hacia una infraestructura hídrica sostenible y sistemas de concentración optimizados energéticamente continúa desbloqueando el potencial de desarrollo a largo plazo.
Segmentaciones del Mercado
Por Tipo
- Cloruro de Calcio
- Cloruro de Sodio
- Bromuro de Zinc y Calcio
- Formiato de Cesio
Por Tecnología
- Ósmosis Inversa de Alta Energía
- Película Descendente de Tubo Vertical
- Compresión Mecánica de Vapor
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo del mercado de tecnología de concentración de salmuera presenta actores clave como Saltworks Technologies, Aquatech International LLC, Samco Technologies, Koch Separation Solutions, Gradient, IDE Technologies, Aquachem, Evoqua Water Technologies, H2O Innovations y Veolia Water Technologies impulsando la innovación y la expansión del mercado. Estas empresas mejoran activamente sus carteras tecnológicas con sistemas de membranas avanzados, unidades de compresión de vapor mecánico y soluciones híbridas ZLD para abordar los crecientes desafíos de aguas residuales industriales y municipales. Iniciativas estratégicas como colaboraciones tecnológicas, inversiones en I+D y despliegues de proyectos a gran escala fortalecen su presencia en el mercado. Los líderes del mercado se centran en mejorar la eficiencia energética, reducir los costos operativos y apoyar aplicaciones de recuperación de recursos, alineándose con el cambio global hacia la gestión sostenible del agua. Con la creciente demanda en las industrias de desalinización, generación de energía, minería y petróleo y gas, las empresas expanden su presencia geográfica y personalizan soluciones para satisfacer diversos requisitos industriales, reforzando un entorno de mercado dinámico e impulsado por la innovación.
Análisis de Actores Clave
- Saltworks Technologies
- Aquatech International LLC
- Samco Technologies
- Koch Separation Solutions
- Gradient
- IDE Technologies
- Aquachem
- Evoqua Water Technologies
- H2O Innovations
- Veolia Water Technologies
Desarrollos Recientes
- En diciembre de 2025, LibertyStream Infrastructure Partners anunció el inicio de la producción de carbonato de litio a partir de salmuera de yacimientos petrolíferos en el condado de Reeves, Texas, utilizando su nueva unidad de refinación de flujo continuo, un hito para la recuperación y concentración de litio basado en salmuera.
- En marzo de 2023, Aquatech y Fluid Technology Solutions (FTS) anunciaron una asociación estratégica para ofrecer soluciones avanzadas de separación, concentración de salmuera y reutilización de agua de próxima generación.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Tecnología y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará una adopción constante a medida que las industrias intensifiquen su cambio hacia el cumplimiento de descarga cero de líquidos.
- La demanda de sistemas híbridos de membrana-térmicos crecerá a medida que los usuarios finales prioricen la gestión de salmuera energéticamente eficiente.
- Los operadores de desalación invertirán cada vez más en tecnologías de concentración de salmuera de alta recuperación para reducir la descarga ambiental.
- Los sectores de minería y extracción de litio ampliarán su uso de sistemas avanzados para apoyar iniciativas de recuperación de recursos.
- La adopción de tecnologías de monitoreo automatizado y digital mejorará la confiabilidad del proceso y la eficiencia operativa.
- Los fabricantes se centrarán en desarrollar sistemas modulares y compactos adecuados para instalaciones industriales descentralizadas.
- El crecimiento en tecnologías de concentración impulsadas por energías renovables fortalecerá las inversiones impulsadas por la sostenibilidad.
- Los operadores de petróleo y gas acelerarán las mejoras para tratar salmueras de agua producida complejas de manera más eficiente.
- Los mercados regionales en Asia-Pacífico y Medio Oriente liderarán la expansión debido al aumento de la industrialización y la escasez de agua.
- Los avances en materiales resistentes a la corrosión y soluciones anti-incrustantes apoyarán el rendimiento operativo a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de tecnología de concentración de salmuera y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tecnología de concentración de salmuera entre 2024 y 2032?
¿Cuáles son los principales factores de crecimiento que impulsan el mercado global de tecnología de concentración de salmuera?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tecnología de concentración de salmuera?
¿Quiénes son las empresas líderes en el mercado de tecnología de concentración de salmuera?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tecnología de Concentración de Salmuera Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tecnología de Concentración de Salmuera Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 16.18 Billion → 2032: USD 24.27 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tecnología de Concentración de Salmuera Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tecnología de Concentración de Salmuera Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tecnología de Concentración de Salmuera Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tecnología de Concentración de Salmuera Market Drivers
- 3.3 Mercado de Tecnología de Concentración de Salmuera Market Restraints & Challenges
- 3.4 Mercado de Tecnología de Concentración de Salmuera Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tecnología de Concentración de Salmuera Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tecnología de Concentración de Salmuera Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tecnología de Concentración de Salmuera category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tecnología de Concentración de Salmuera Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tecnología de Concentración de Salmuera Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tecnología de Concentración de Salmuera market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tecnología de Concentración de Salmuera Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tecnología de Concentración de Salmuera Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tecnología de Concentración de Salmuera Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tecnología de Concentración de Salmuera (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tecnología de Concentración de Salmuera Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tecnología de Concentración de Salmuera Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tecnología de Concentración de Salmuera Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tecnología de Concentración de Salmuera Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tecnología de Concentración de Salmuera Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tecnología de Concentración de Salmuera Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tecnología de Concentración de Salmuera Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tecnología de Concentración de Salmuera Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tecnología de Concentración de Salmuera Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
