
Visión General del Mercado
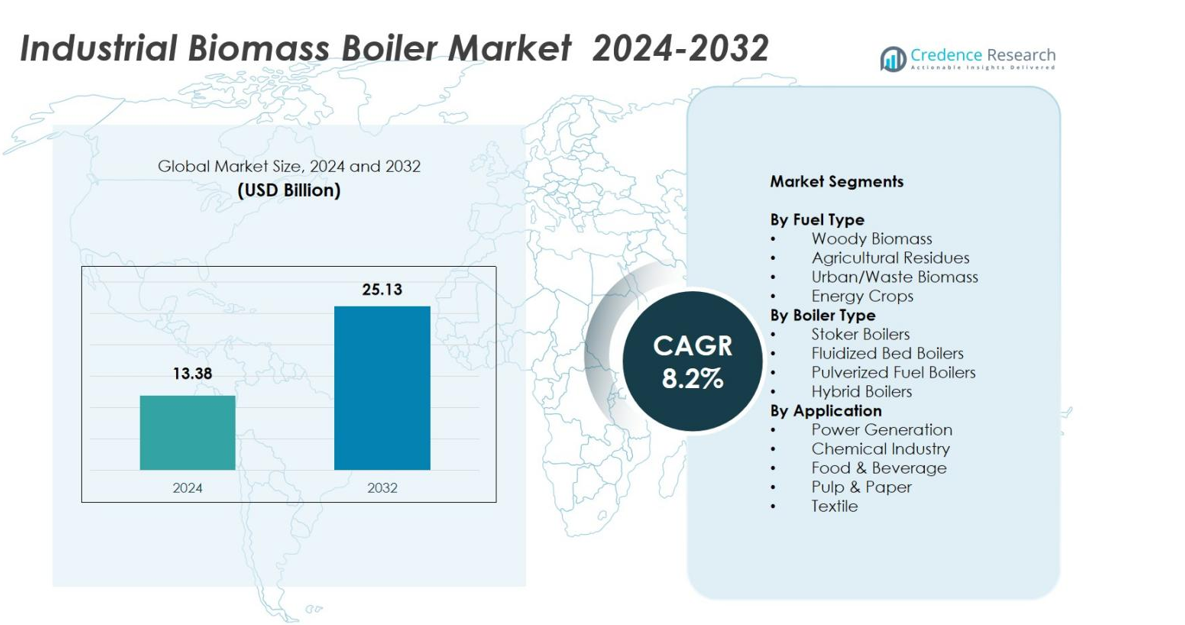
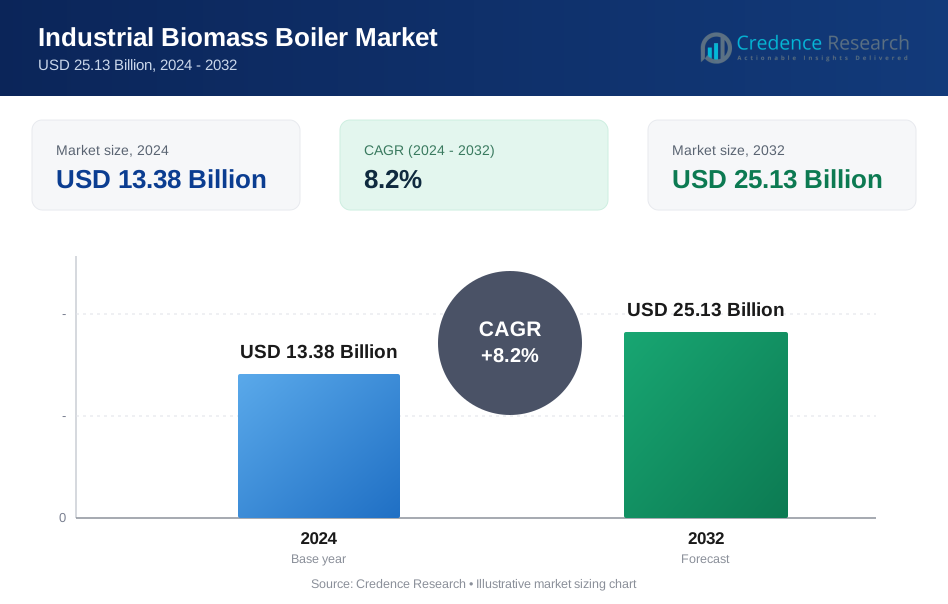
El tamaño del mercado de calderas de biomasa industrial se valoró en USD 13.38 mil millones en 2024 y se anticipa que alcance los USD 25.13 mil millones para 2032, con un CAGR del 8.2% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Calderas de Biomasa Industrial 2024 | USD 13.38 mil millones |
| Mercado de Calderas de Biomasa Industrial, CAGR | 8.2% |
| Tamaño del Mercado de Calderas de Biomasa Industrial 2032 | USD 25.13 mil millones |
El mercado de calderas de biomasa industrial está conformado por líderes como Andritz AG, Valmet Oyj, Doosan Heavy Industries, Babcock & Wilcox, Thermax Ltd., General Electric Co., Isgec Heavy Engineering Ltd. y Bharat Heavy Electricals Ltd., todos los cuales se enfocan en tecnologías avanzadas de combustión, sistemas de alta eficiencia y soluciones de calderas multifuel. Estas empresas fortalecen su presencia a través de actualizaciones tecnológicas, capacidades EPC y asociaciones industriales estratégicas. Europa se mantuvo como la región líder en 2024 con un 36.8% de participación de mercado, impulsada por estrictas regulaciones de emisiones, cadenas de suministro de biomasa maduras y la adopción a gran escala de sistemas de calefacción industrial basados en bioenergía.
Perspectivas del Mercado
- El mercado de calderas de biomasa industrial alcanzó los USD 13.38 mil millones en 2024 y crecerá a un CAGR del 8.2% hasta 2032, alcanzando los USD 25.13 mil millones.
- La visión general del mercado destaca una fuerte adopción en sectores industriales a medida que los sistemas de biomasa reemplazan a las calderas de combustibles fósiles, con la biomasa leñosa liderando el segmento de tipo de combustible con un 44.6% de participación.
- El mercado está impulsado por la descarbonización industrial, normas estrictas de emisiones y la expansión de cadenas de suministro de biomasa que mejoran la fiabilidad y asequibilidad del suministro.
- Jugadores clave como Andritz AG, Valmet Oyj, Thermax Ltd. y Doosan Heavy Industries fortalecen la presencia en el mercado a través de la innovación tecnológica, soluciones de calderas de alta eficiencia y capacidades de monitoreo digital.
- El análisis regional muestra a Europa liderando con un 36.8% de participación, seguida por América del Norte con un 27.4% y Asia-Pacífico con un 24.6%, mientras que la generación de energía sigue siendo el segmento de aplicación principal con un 41.2% de participación de mercado.
Análisis de Segmentación del Mercado:
Por Tipo de Combustible:
En el mercado de calderas de biomasa industrial, el segmento de tipo de combustible está dominado por la biomasa leñosa, que representó el 44.6% de la cuota de mercado en 2024. Su liderazgo se debe a la abundante disponibilidad global, mayor valor calorífico y fuerte adopción en sistemas de calefacción industrial a gran escala. Los residuos agrícolas capturaron el 27.8% de la cuota, respaldados por el aumento de iniciativas de conversión de residuos en energía, mientras que la biomasa urbana/residuos representó el 18.5% debido a la creciente valorización de residuos municipales. Los cultivos energéticos representaron el 9.1%, impulsados por las emergentes plantaciones de bioenergía. El dominio de la biomasa leñosa se ve impulsado además por cadenas de suministro estables, eficiencia de combustión consistente y políticas favorables que promueven la generación de calor renovable.
- Por ejemplo, Fonterra instaló una caldera de lecho fluidizado burbujeante de 30 MWth en su sitio de Waitoa, utilizando biomasa leñosa con alto contenido de humedad y cenizas para calor de proceso en operaciones lácteas.
Por tipo de caldera:
El segmento de tipo de caldera está liderado por las calderas de lecho fluidizado, que poseen un 39.7% de cuota de mercado en 2024 debido a su superior flexibilidad de combustible, alta eficiencia de combustión y menores emisiones. Las calderas de parrilla siguieron con un 31.4% de cuota, respaldadas por un despliegue rentable en industrias pequeñas y medianas. Las calderas de combustible pulverizado representaron el 17.6%, utilizadas principalmente en aplicaciones de alta capacidad de energía y procesos. Las calderas híbridas capturaron el 11.3% con una creciente adopción para operaciones de combustibles múltiples. El liderazgo de las calderas de lecho fluidizado está impulsado por regulaciones estrictas de emisiones y el cambio de las industrias hacia sistemas de calor renovable eficientes a gran escala.
- Por ejemplo, Valmet entregó una caldera CFB a la planta de energía térmica de Shanying Huazhong Paper, utilizando 260,000 toneladas de residuos anuales de la fábrica, incluidos rechazos de papel, rechazos de pulpa y lodo de pulpa para generar electricidad y vapor para las operaciones de la fábrica.
Por aplicación:
Entre las aplicaciones, la generación de energía dominó el mercado de calderas de biomasa industrial con un 41.2% de cuota de mercado en 2024, respaldada por la acelerada transición hacia energía base renovable y la co-combustión de biomasa en plantas térmicas. La industria química representó el 21.7% a medida que las empresas integran calderas de biomasa para reducir huellas de carbono y gastos energéticos. Alimentos y bebidas representaron el 16.8% impulsados por los requisitos de vapor de proceso, mientras que pulpa y papel capturaron el 13.4% debido al fuerte uso de combustibles derivados de biomasa en el sector. Las aplicaciones textiles comprendieron el 6.9%. El liderazgo de la generación de energía se alimenta de mandatos de energía renovable de apoyo y una infraestructura de suministro de biomasa mejorada.
Principales impulsores del crecimiento
Aumento de objetivos de descarbonización industrial
La descarbonización industrial sigue siendo un impulsor principal para el mercado de calderas de biomasa industrial, ya que los fabricantes activamente transitan de sistemas de calor basados en combustibles fósiles a alternativas renovables y bajas en carbono. Las calderas de biomasa permiten reducciones sustanciales de CO₂ mientras apoyan procesos industriales de alta temperatura, lo que las convierte en un ajuste estratégico para sectores como químicos, pulpa y papel, y procesamiento de alimentos. El aumento de mandatos políticos, impuestos al carbono y compromisos de cero neto aceleran aún más la adopción. Las empresas invierten cada vez más en soluciones de biomasa para cumplir con los requisitos ESG, estabilizar los costos energéticos a largo plazo y reducir la dependencia de mercados volátiles de combustibles fósiles.
- Por ejemplo, Bulleh Shah Packaging instaló una planta de energía alimentada por biomasa en su fábrica de papel en Pakistán, utilizando residuos de paja de trigo, tallos de algodón, maíz, arroz y hierba de río para producir 150 t/h de vapor a 530°C y 98 bara, reemplazando los combustibles fósiles para operaciones confiables del molino.
Expansión de Cadenas de Suministro de Biomasa y Disponibilidad de Materias Primas
La rápida mejora en las redes de recolección, procesamiento y distribución de biomasa impulsa significativamente el crecimiento del mercado al garantizar una disponibilidad confiable y rentable de materias primas. La logística mejorada para la biomasa leñosa, la adquisición estructurada de residuos agrícolas y el aumento de la producción de cultivos energéticos dedicados fortalecen el ecosistema de combustible para calderas industriales. Los incentivos gubernamentales para el cultivo de biomasa y las iniciativas de conversión de residuos en energía también amplían la base de materias primas. Este ecosistema de cadena de suministro ampliado reduce los cuellos de botella operativos y anima a las industrias a adoptar sistemas de calderas de biomasa a gran escala con confianza.
- Por ejemplo, PRESPL en India agrega y procesa residuos agrícolas como los de Punjab y Haryana en briquetas y pellets de biomasa, asociándose con empresas como PepsiCo y Cipla para suministrar insumos de energía renovable en más de 100 distritos.
Marcos Regulatorios de Apoyo e Incentivos para Calor Renovable
Los programas de calor renovable respaldados por el gobierno, las regulaciones de emisiones y los esquemas de incentivos apoyan firmemente las instalaciones de calderas de biomasa en instalaciones industriales. Las políticas que promueven la adopción de energía limpia, como los incentivos para calor renovable, los subsidios a la bioenergía y la elegibilidad para créditos de carbono, hacen que los sistemas de biomasa sean financieramente atractivos. Normas de emisión más estrictas impulsan a las industrias a reemplazar las calderas de carbón por alternativas de biomasa más limpias. Las asociaciones público-privadas y la financiación de proyectos de infraestructura verde estimulan aún más la expansión del mercado, creando un entorno regulatorio favorable que acelera la transición hacia la generación de calor industrial sostenible.
Tendencias y Oportunidades Clave
Avances Tecnológicos en Sistemas de Calderas de Alta Eficiencia
Una tendencia importante en el Mercado de Calderas de Biomasa Industrial es el rápido desarrollo de tecnologías avanzadas de combustión, incluidos los sistemas de lecho fluidizado de próxima generación, el manejo automatizado de materias primas y las unidades mejoradas de control de emisiones. Estas innovaciones mejoran la eficiencia de la combustión, reducen las emisiones de partículas y apoyan operaciones de múltiples combustibles. Surgen oportunidades de la integración de herramientas de monitoreo digital y mantenimiento predictivo, permitiendo a las industrias optimizar el rendimiento y reducir el tiempo de inactividad. A medida que mejora la eficiencia, las calderas de biomasa se vuelven más atractivas económicamente, expandiendo su adopción en diversas aplicaciones industriales.
- Por ejemplo, la Caldera CFB de Valmet emplea tecnología de lecho fluidizado circulante que circula material de lecho con gas de combustión a través del horno para temperaturas de combustión uniformes, manejando propiedades de combustible variadas como humedad y contenido de cenizas mientras asegura bajas emisiones primarias.
Creciente Adopción de la Bioeconomía Circular y Modelos de Conversión de Residuos en Energía
La expansión de iniciativas de bioeconomía circular crea fuertes oportunidades a medida que las industrias convierten cada vez más residuos agrícolas, desechos orgánicos y subproductos en combustible de biomasa utilizable. Las instalaciones de conversión de residuos en energía fortalecen la seguridad del combustible local mientras ayudan a las empresas a alcanzar sus objetivos de reducción de residuos. Esta tendencia es especialmente prominente en el procesamiento de alimentos, pulpa y papel, y operaciones municipales. Las industrias se benefician de menores gastos de combustible, reducción de la carga de vertederos y un mejor desempeño en sostenibilidad. La transición hacia operaciones circulares posiciona a las calderas de biomasa como una tecnología central que apoya la eficiencia de recursos y la producción de calor renovable.
- Por ejemplo, la planta de McCain en Timaru convirtió su caldera de parrilla móvil de 14 MWth para quemar astillas de madera de biomasa, reemplazando el lignito para el vapor en el procesamiento de papas.
Desafíos Clave
Variabilidad en el Suministro de Materia Prima e Inconsistencias en la Calidad
A pesar de la expansión de las cadenas de suministro de biomasa, las fluctuaciones en la calidad de la materia prima y la disponibilidad estacional siguen siendo un gran desafío para la expansión del mercado. La variabilidad en el contenido de humedad, el valor calorífico y la contaminación afecta el rendimiento de la combustión y aumenta los requisitos de mantenimiento. Los residuos agrícolas y las corrientes de desechos urbanos a menudo enfrentan volúmenes de suministro inconsistentes, complicando la planificación de adquisiciones a largo plazo. Estos desafíos aumentan los costos operativos y limitan la adopción entre industrias que requieren generación de calor estable y de alta eficiencia. Desarrollar sistemas estandarizados de procesamiento de materia prima sigue siendo esencial para superar estas limitaciones.
Alto Costo de Capital y Requisitos de Instalación Complejos
La alta inversión inicial asociada con la instalación de calderas industriales de biomasa representa un desafío significativo, especialmente para pequeñas y medianas empresas. Los costos involucran no solo el sistema de caldera, sino también el almacenamiento de combustible, equipos de manejo, unidades de control de emisiones e infraestructura de adaptación. La preparación compleja del sitio y las regulaciones de permisos extienden aún más los plazos del proyecto. Aunque los ahorros operativos pueden compensar estos gastos con el tiempo, la carga financiera inicial a menudo retrasa la adopción. El acceso a soluciones de financiamiento y subsidios gubernamentales es crucial para reducir estas barreras y fomentar una mayor penetración en el mercado.
Análisis Regional
América del Norte
América del Norte representó el 27.4% de la cuota de mercado en 2024, impulsada por fuertes iniciativas de descarbonización en los sectores industriales y la creciente adopción de sistemas de calor basados en biomasa para reducir la dependencia del gas natural y el carbón. EE.UU. lidera la región debido a políticas de calor renovable de apoyo, créditos fiscales y la expansión de cadenas de suministro de biomasa leñosa. Canadá contribuye significativamente con sus robustos recursos de residuos forestales y operaciones industriales enfocadas en la sostenibilidad. Las crecientes inversiones en infraestructura de calor renovable y estrategias de cumplimiento de emisiones continúan impulsando la expansión del mercado en la generación de energía, procesamiento de alimentos e industrias químicas.
Europa
Europa dominó el Mercado de Calderas de Biomasa Industrial con el 36.8% de la cuota de mercado en 2024, respaldada por estrictas regulaciones de emisiones y objetivos de neutralidad climática a largo plazo. Países como Alemania, Suecia, Finlandia y el Reino Unido muestran una fuerte adopción debido a cadenas de suministro de biomasa maduras y redes de calefacción distrital establecidas. La región se beneficia de extensos incentivos gubernamentales que promueven el despliegue de bioenergía y el reemplazo de sistemas a carbón. Los usuarios industriales adoptan calderas de biomasa para cumplir con los marcos de reducción de carbono y aprovechar los abundantes residuos forestales. Las inversiones continuas en instalaciones de conversión de residuos en energía y tecnologías avanzadas de calderas refuerzan aún más el liderazgo de Europa.
Asia-Pacífico
Asia-Pacífico mantuvo el 24.6% de la cuota de mercado en 2024, impulsada por la rápida industrialización, la creciente demanda de energía y el fuerte enfoque gubernamental en soluciones de calor renovable. China lidera la región con la expansión de la capacidad de energía de biomasa y la utilización a gran escala de residuos agrícolas. India muestra un crecimiento acelerado debido a políticas de conversión de residuos en energía de apoyo y la creciente adopción de calderas de biomasa en textiles, procesamiento de alimentos y manufactura. Los países del sudeste asiático aprovechan los abundantes residuos de palma, cáscara de arroz y coco como materia prima. La creciente base industrial de la región y la creciente presión para reducir las emisiones industriales posicionan a Asia-Pacífico como un mercado de alto crecimiento.
América Latina
América Latina capturó 6.4% de la cuota de mercado en 2024, impulsada principalmente por la extensa actividad agrícola y la abundante disponibilidad de residuos de biomasa como el bagazo de caña de azúcar y subproductos forestales. Brasil domina debido a su sólido ecosistema de bioenergía y la transición industrial hacia el calor renovable. Chile, Argentina y Colombia también muestran una creciente adopción a medida que las industrias buscan alternativas rentables a los combustibles fósiles. Los programas gubernamentales de apoyo para la diversificación energética y prácticas industriales sostenibles aceleran aún más la penetración del mercado. La expansión de plantas de cogeneración basadas en biomasa en las industrias de alimentos y bebidas y papel mejora las perspectivas de crecimiento a largo plazo de la región.
Oriente Medio y África
Oriente Medio y África representaron 4.8% de la cuota de mercado en 2024, con un crecimiento impulsado por los esfuerzos emergentes de diversificación industrial y un énfasis creciente en soluciones energéticas sostenibles. Sudáfrica lidera la adopción debido a las fuertes industrias de agroprocesamiento y las crecientes inversiones en sistemas de calefacción basados en biomasa. Los países del Golfo están explorando gradualmente soluciones de biomasa como parte de estrategias de energía renovable a largo plazo, particularmente para clústeres industriales que buscan reducir el carbono. La disponibilidad limitada de materia prima y las brechas de infraestructura actualmente restringen el despliegue a gran escala, pero la expansión de proyectos de conversión de residuos en energía y los cambios de políticas hacia la descarbonización presentan oportunidades emergentes en la región.
Segmentaciones del Mercado
Por Tipo de Combustible
- Biomasa Leñosa
- Residuos Agrícolas
- Biomasa Urbana/Residuos
- Cultivos Energéticos
Por Tipo de Caldera
- Calderas de Parrilla
- Calderas de Lecho Fluidizado
- Calderas de Combustible Pulverizado
- Calderas Híbridas
Por Aplicación
- Generación de Energía
- Industria Química
- Alimentos y Bebidas
- Pulpa y Papel
- Textil
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de calderas de biomasa industrial cuenta con actores destacados como Andritz AG, Babcock & Wilcox Enterprises Inc., Bharat Heavy Electricals Ltd., Dongfang Electric Corp., Doosan Heavy Industries & Construction Co. Ltd., General Electric Co., Isgec Heavy Engineering Ltd., Thermax Ltd., Valmet Oyj, y Xizi United Holdings Ltd. El mercado se caracteriza por un fuerte énfasis en la innovación tecnológica, la eficiencia energética y las capacidades de reducción de emisiones. Los fabricantes líderes se centran en expandir sus carteras de calderas de lecho fluidizado e híbridas de biomasa para satisfacer los requisitos de descarbonización industrial en evolución. Las empresas invierten cada vez más en I&D para desarrollar sistemas de combustión avanzados, operaciones integradas con automatización y flexibilidad multifuel. Las colaboraciones estratégicas, los contratos EPC y los acuerdos de servicio a largo plazo fortalecen el posicionamiento en el mercado, particularmente en Europa y Asia-Pacífico. Además, los actores compiten en la fiabilidad del rendimiento, la optimización de costos del ciclo de vida y la integración de soluciones de monitoreo digital, lo que permite a los usuarios industriales mejorar la eficiencia operativa mientras se orientan hacia sistemas de calor renovable.
Análisis de Jugadores Clave
- Doosan Heavy Industries & Construction Co. Ltd.
- Thermax Ltd.
- Xizi United Holdings Ltd.
- Bharat Heavy Electricals Ltd.
- Andritz AG
- Valmet Oyj
- Isgec Heavy Engineering Ltd.
- General Electric Co.
- Babcock & Wilcox Enterprises Inc.
- Dongfang Electric Corp.
Desarrollos Recientes
- En septiembre de 2025, el Grupo Saica inauguró una nueva caldera de biomasa en su planta de cartón para contenedores en Champblain-Laveyron, Francia, reemplazando una unidad de gas natural y permitiendo la recuperación de 105,000 toneladas de madera al final de su vida útil anualmente.
- En 2024, Miura Co. de Japón adquirió Cleaver-Brooks, un importante fabricante de calderas de EE. UU., para integrar tecnologías modulares de alta eficiencia en sistemas de vapor y agua caliente.
- En septiembre de 2024, Boccard adquirió Leroux & Lotz Technologies (LLT), un fabricante francés de calderas industriales especializado en sistemas de biomasa, para liderar en energía térmica renovable.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Combustible, Tipo de Caldera, Aplicación y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un crecimiento constante a medida que las industrias intensifiquen los esfuerzos de descarbonización y transiten de calderas de combustibles fósiles a sistemas de calor renovable.
- Los avances en tecnologías de lecho fluidizado y calderas híbridas mejorarán la eficiencia, el control de emisiones y la flexibilidad de combustibles múltiples.
- Las cadenas de suministro de biomasa se expandirán con una mejor recolección, procesamiento e infraestructura logística, fortaleciendo la seguridad del combustible a largo plazo.
- La adopción aumentará en economías emergentes a medida que los gobiernos promuevan la conversión de residuos en energía y la calefacción industrial basada en bioenergía.
- La digitalización a través de la automatización, el monitoreo remoto y el mantenimiento predictivo optimizará el rendimiento de las calderas y reducirá el tiempo de inactividad.
- Las iniciativas de bioeconomía circular aumentarán el uso de residuos agrícolas, desechos orgánicos y subproductos como materia prima de biomasa confiable.
- Sectores industriales como químicos, procesamiento de alimentos y pulpa y papel acelerarán la inversión en calderas de biomasa para reducir las huellas de carbono.
- El apoyo político a través de incentivos, programas de calor renovable y regulaciones de cumplimiento de carbono continuará impulsando las instalaciones.
- La integración de calderas de biomasa en sistemas de cogeneración y calefacción distrital ampliará la eficiencia operativa y la diversificación energética.
- Las colaboraciones globales y las asociaciones EPC crecerán a medida que los fabricantes expandan su presencia en regiones de alto crecimiento.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de calderas de biomasa industrial y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de calderas de biomasa industrial entre 2024 y 2032?
¿Cuáles son los principales factores de crecimiento que impulsan el mercado global de calderas de biomasa industrial?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de calderas de biomasa industrial?
¿Quiénes son las empresas líderes en el mercado de calderas de biomasa industrial?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Calderas de Biomasa Industrial Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Calderas de Biomasa Industrial Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 13.38 Billion → 2032: USD 25.13 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Calderas de Biomasa Industrial Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Calderas de Biomasa Industrial Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Calderas de Biomasa Industrial Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Calderas de Biomasa Industrial Market Drivers
- 3.3 Mercado de Calderas de Biomasa Industrial Market Restraints & Challenges
- 3.4 Mercado de Calderas de Biomasa Industrial Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Calderas de Biomasa Industrial Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Calderas de Biomasa Industrial Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Calderas de Biomasa Industrial category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Calderas de Biomasa Industrial Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Calderas de Biomasa Industrial Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Calderas de Biomasa Industrial market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Calderas de Biomasa Industrial Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Calderas de Biomasa Industrial Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Calderas de Biomasa Industrial Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Calderas de Biomasa Industrial (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Calderas de Biomasa Industrial Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Calderas de Biomasa Industrial Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Calderas de Biomasa Industrial Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Calderas de Biomasa Industrial Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Calderas de Biomasa Industrial Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Calderas de Biomasa Industrial Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Calderas de Biomasa Industrial Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Calderas de Biomasa Industrial Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Calderas de Biomasa Industrial Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
