
Visión General del Mercado
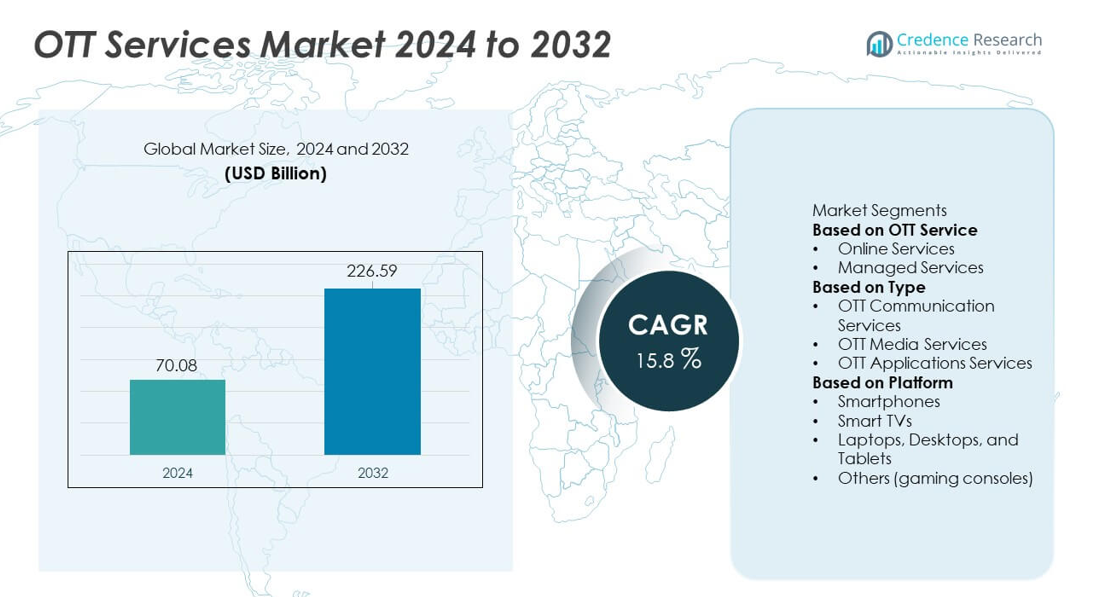
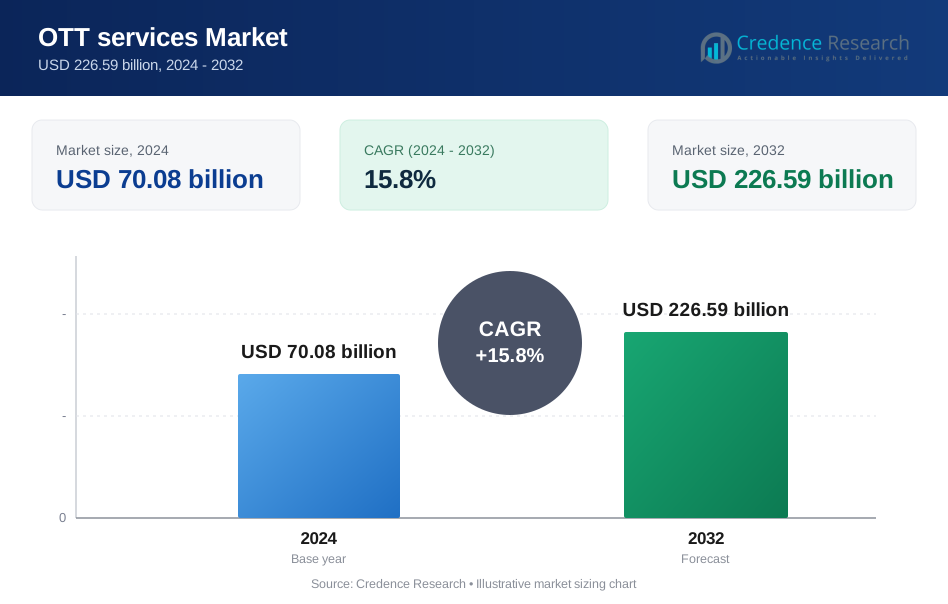
El tamaño del mercado de Servicios OTT alcanzó los 70.08 mil millones de USD en 2024 y se proyecta que llegue a los 226.59 mil millones de USD para 2032, respaldado por un fuerte CAGR del 15.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Servicios OTT 2024 | 70.08 mil millones de USD |
| Mercado de Servicios OTT, CAGR | 15.8% |
| Tamaño del Mercado de Servicios OTT 2032 | 226.59 mil millones de USD |
Los principales actores en el mercado de Servicios OTT incluyen Netflix, Amazon Prime Video, Disney+, Hulu, HBO Max, YouTube, Apple TV+, Hotstar, Spotify y Tencent Video, cada uno expandiendo sus bibliotecas de contenido y ecosistemas digitales para fortalecer su alcance global. Estas plataformas compiten a través de producciones originales, contenido en idiomas regionales, interfaces de usuario optimizadas y modelos de suscripción combinados. Las fuertes asociaciones con operadores de telecomunicaciones y fabricantes de dispositivos inteligentes mejoran aún más la accesibilidad entre diversos grupos de consumidores. América del Norte lidera el mercado con una participación del 39%, respaldada por una alta penetración de banda ancha y una fuerte demanda de servicios de streaming premium, mientras que Europa y Asia Pacífico continúan expandiéndose rápidamente debido al aumento de la adopción digital y la creciente inversión en contenido localizado.
Perspectivas del Mercado
- El mercado de Servicios OTT alcanzó los 70.08 mil millones de USD en 2024 y está preparado para crecer a un CAGR del 15.8%, impulsado por el creciente consumo digital en los mercados globales.
- El fuerte crecimiento proviene de la creciente demanda de streaming personalizado, producciones originales y modelos de suscripción flexibles respaldados por internet de alta velocidad y el despliegue de 5G.
- Las tendencias clave incluyen recomendaciones basadas en IA, expansión de contenido en idiomas regionales, modelos de monetización híbridos e integración multi-dispositivo que fortalece la posición competitiva de los principales actores.
- Las restricciones del mercado incluyen altos costos de producción de contenido, rotación de suscriptores y creciente escrutinio regulatorio relacionado con la privacidad de datos y la distribución de contenido.
- América del Norte lidera el mercado con una participación del 39%, seguida de Europa con un 27% y Asia Pacífico con un 26%, mientras que los servicios de medios OTT dominan el segmento de tipo con una participación del 72%, y los teléfonos inteligentes lideran el segmento de plataforma con una participación del 57% debido a los fuertes hábitos de visualización móvil.
Análisis de Segmentación del Mercado:
Por Servicio OTT
Los servicios en línea lideran el segmento con una participación del 68%, impulsados por la fuerte adopción de plataformas de streaming basadas en suscripción, video bajo demanda y bibliotecas de contenido digital. Los consumidores prefieren los servicios OTT en línea por su flexibilidad, acceso multi-dispositivo y bajas barreras de entrada. Los servicios gestionados continúan creciendo a medida que las empresas y firmas de medios externalizan la entrega de contenido, análisis y gestión de plataformas para asegurar experiencias de usuario sin interrupciones. La creciente penetración de banda ancha, la creciente demanda de streaming de alta calidad y el cambio de las redes de cable tradicionales fortalecen el dominio de los servicios OTT en línea en los mercados globales.
- Por ejemplo, Netflix expandió su biblioteca de contenido, respaldada por mejoras en su CDN global que mejoraron la eficiencia de entrega y la calidad de experiencia para sus millones de miembros globales.
Por Tipo
Los servicios de medios OTT dominan el segmento con una participación del 72%, respaldados por la creciente demanda de películas, series web, transmisiones deportivas y contenido digital exclusivo. Las principales plataformas invierten fuertemente en producciones originales y bibliotecas en idiomas regionales para atraer a audiencias diversas. Los servicios de comunicación OTT mantienen un crecimiento constante debido a la creciente adopción de aplicaciones de mensajería y llamadas basadas en internet. Los servicios de aplicaciones OTT se expanden con juegos en la nube, aprendizaje en línea y herramientas digitales basadas en utilidades. El creciente consumo digital, la conectividad móvil mejorada y la rápida innovación de plataformas refuerzan el liderazgo de los servicios OTT centrados en medios.
- Por ejemplo, Amazon Prime Video produce una cantidad significativa de contenido original en mercados globales y utiliza su canal de transcodificación impulsado por AWS para procesar archivos de video de manera eficiente. El servicio también escala su infraestructura de transmisión en vivo para apoyar a una gran audiencia global durante eventos importantes, aprovechando AWS para ofrecer una experiencia de visualización confiable y de baja latencia.
Por Plataforma
Los teléfonos inteligentes ocupan la posición dominante con una participación del 57%, impulsados por el acceso generalizado a internet móvil, planes de datos asequibles y la creciente popularidad del entretenimiento de formato corto y sobre la marcha. Los televisores inteligentes siguen a medida que los hogares se inclinan hacia la transmisión en pantallas grandes y ecosistemas de entretenimiento conectados en el hogar. Las laptops, computadoras de escritorio y tabletas apoyan el multitasking y la visualización de contenido premium, especialmente para contenido de formato largo. Las consolas de juegos contribuyen con una demanda de nicho a través de aplicaciones de transmisión integradas. La creciente penetración móvil, el despliegue de 5G y la personalización impulsada por IA continúan fortaleciendo el dominio del consumo OTT basado en teléfonos inteligentes a nivel global.
Principales Impulsores de Crecimiento
Creciente Demanda de Contenido Bajo Demanda y Personalizado
La creciente preferencia del consumidor por el entretenimiento flexible y bajo demanda impulsa una fuerte adopción de plataformas OTT. Los usuarios buscan experiencias de visualización personalizadas respaldadas por recomendaciones basadas en IA, contenido multilingüe y acceso independiente del dispositivo. Las plataformas de transmisión invierten en originales exclusivos, centros de contenido regionales y suscripciones premium para atraer a audiencias más amplias. Las tendencias de corte de cable aceleran el cambio de la televisión de pago tradicional a los ecosistemas de transmisión digital. La disponibilidad ampliada de pantallas a través de teléfonos inteligentes, televisores inteligentes y tabletas fortalece aún más el consumo. Estos factores en conjunto impulsan un crecimiento sostenido del mercado OTT.
- Por ejemplo, el sistema de recomendaciones de YouTube analiza una vasta gama de señales diarias para refinar las sugerencias de los espectadores y procesa inmensos volúmenes de videos subidos continuamente. El CDN global de la plataforma entrega cargas de tráfico pico que manejan demandas sustanciales de red.
Rápida Penetración de Internet y Despliegue de 5G
La expansión de la conectividad de banda ancha y el despliegue de 5G mejoran significativamente la calidad de transmisión y la accesibilidad de las plataformas. Las redes de alta velocidad soportan transmisión en HD, 4K y en vivo con menor almacenamiento en búfer y una experiencia de usuario mejorada. Los mercados emergentes se benefician de planes de datos asequibles que fomentan la adopción masiva de OTT. Los operadores de telecomunicaciones se asocian con plataformas OTT para agrupar suscripciones, ampliando el alcance a través de diversos segmentos de clientes. Las capacidades de red mejoradas también permiten contenido interactivo y aplicaciones basadas en la nube. Una infraestructura de internet más rápida y confiable sirve como un impulsor clave de la expansión del mercado OTT.
- Por ejemplo, la red 5G de Airtel registró fuertes velocidades máximas durante las pruebas iniciales y ha realizado importantes mejoras en sus sitios móviles. La empresa también comenzó a integrar APIs de red que permiten a los socios mejorar la capacidad de respuesta del servicio al reducir el retraso de la red.
Integración Creciente de Servicios OTT en Ecosistemas de Entretenimiento
Las plataformas OTT se integran cada vez más con dispositivos inteligentes, sistemas de entretenimiento en el hogar y plataformas de juegos, mejorando la accesibilidad y el compromiso. Las asociaciones entre emisoras, proveedores de telecomunicaciones y servicios de streaming amplían la entrega de contenido multiplataforma. Los deportes en vivo, eventos digitales y formatos de entretenimiento híbridos atraen una audiencia significativa. Los creadores de contenido y estudios utilizan canales OTT para eludir la distribución tradicional, reduciendo costos y aumentando el alcance. Este ecosistema digital interconectado fortalece el papel de OTT como un medio de entretenimiento central en los mercados globales.
Tendencias y Oportunidades Clave
Expansión de Bibliotecas de Contenido Regional y Multilingüe
Las plataformas OTT se centran en la narración regional y la programación en idiomas locales para captar diversos grupos de audiencia. La demanda de contenido culturalmente relevante crece en Asia, América Latina y África, creando fuertes oportunidades para producciones localizadas. Las plataformas invierten en subtítulos, doblaje y narrativas hiperlocales para aumentar el compromiso. Los creadores más pequeños y estudios independientes ganan visibilidad a través de la distribución OTT. Esta tendencia abre un potencial de crecimiento significativo a medida que el consumo de contenido regional sigue aumentando.
- Por ejemplo, Disney+ Hotstar amplió su biblioteca del sur de Asia al agregar regularmente más títulos regionales y escalar sus operaciones de doblaje para admitir una variedad de idiomas indios, incluidos hindi, tamil, telugu, bengalí, kannada, malayalam y marathi.
Crecimiento de Modelos de Monetización con Publicidad y Híbridos
Los modelos de video bajo demanda con publicidad (AVOD) y las suscripciones híbridas ganan terreno a medida que los usuarios buscan opciones de streaming asequibles. Las marcas aprovechan la publicidad dirigida impulsada por análisis de usuarios para mejorar el impacto de las campañas. Las plataformas OTT diversifican las fuentes de ingresos combinando suscripciones, anuncios y compras transaccionales. Este modelo aumenta la accesibilidad para mercados sensibles al precio y expande la base de anunciantes. A medida que la competencia se intensifica, la flexibilidad de precios y las estrategias impulsadas por anuncios crean fuertes oportunidades de crecimiento.
- Por ejemplo, el sistema de tecnología publicitaria de Hulu entrega un volumen significativo de impresiones publicitarias mensualmente y analiza los perfiles de los espectadores para refinar la precisión del targeting. El motor de inserción dinámica de anuncios de la plataforma procesa decisiones de colocación de anuncios continuamente durante las horas pico, asegurando una experiencia fluida, similar a la televisión, sin latencia entre el contenido y los anuncios.
Desafíos Clave
Altos Costos de Producción de Contenido y Competencia Intensa
Producir contenido exclusivo y de alta calidad requiere una inversión significativa en estudios, talento y tecnología. Las plataformas establecidas compiten por derechos premium, elevando aún más los costos. Los proveedores más pequeños luchan por igualar la escala de los competidores globales. La intensa rivalidad también aumenta la rotación de suscriptores a medida que los usuarios cambian entre plataformas. Estos factores generan una presión financiera continua en toda la industria OTT.
Preocupaciones por la Privacidad de Datos y Cumplimiento Normativo
Las plataformas OTT manejan grandes cantidades de datos de usuarios relacionados con hábitos de visualización, perfiles personales y pagos. El creciente escrutinio de los reguladores en torno a la protección de datos, la moderación de contenido y el streaming transfronterizo añade desafíos de cumplimiento. Las plataformas deben invertir en ciberseguridad, políticas transparentes y sistemas de calificación de contenido. No cumplir con los estándares regulatorios puede resultar en restricciones de servicio o sanciones.
Análisis Regional
América del Norte
América del Norte lidera el mercado de servicios OTT con una participación del 39%, respaldada por una alta penetración de banda ancha, infraestructura digital madura y fuerte demanda de plataformas de suscripción premium. Estados Unidos impulsa el crecimiento a través de la amplia adopción de video bajo demanda, transmisión en vivo de deportes y ofertas combinadas de empresas de telecomunicaciones y medios. Los consumidores muestran una fuerte preferencia por el contenido original y la visualización multiplataforma, lo que impulsa la inversión en producciones exclusivas. La integración de televisores inteligentes y el uso generalizado de teléfonos inteligentes apoyan aún más el compromiso. Canadá contribuye con una demanda constante a través de crecientes tendencias de corte de cable y la expansión de bibliotecas de transmisión en idiomas locales.
Europa
Europa tiene una participación del 27%, impulsada por la rápida adopción del entretenimiento digital, sólidas asociaciones de telecomunicaciones y el creciente consumo de contenido OTT multilingüe. Países como el Reino Unido, Alemania, Francia e Italia lideran la región con un uso generalizado de televisores inteligentes y acceso a banda ancha de alta velocidad. Las estrictas regulaciones de privacidad de datos y contenido dan forma a las estrategias de las plataformas, impulsando inversiones en contenido localizado y marcos de transmisión seguros. El aumento del gasto en producciones regionales y las cuotas de contenido de la UE influyen positivamente en la audiencia. El creciente interés en modelos con publicidad y formatos de suscripción híbridos fortalece el crecimiento de OTT en la región.
Asia Pacífico
Asia Pacífico representa una participación del 26%, impulsada por el aumento de la penetración de teléfonos inteligentes, planes de datos asequibles y la creciente demanda de contenido en idiomas regionales. India y China dominan el mercado con grandes poblaciones digitales y una fuerte adopción de formatos de transmisión centrados en dispositivos móviles. El sudeste asiático añade un impulso significativo a través de la expansión del acceso a internet y el creciente interés en deportes, entretenimiento y contenido de formato corto. Las principales plataformas OTT invierten fuertemente en producciones locales y asociaciones con operadores de telecomunicaciones para expandir su alcance. La rápida urbanización y el despliegue de redes 5G fortalecen aún más la posición de la región como un mercado OTT de alto crecimiento.
América Latina
América Latina tiene una participación del 5%, respaldada por la creciente adopción digital, el consumo creciente de la clase media y el interés en el contenido OTT internacional y regional. Brasil y México impulsan el crecimiento del mercado a través del aumento del uso de teléfonos inteligentes y la mejora de la capacidad de banda ancha. Las producciones en idiomas locales ganan fuerte tracción, alentando a las plataformas globales a invertir en estudios regionales. Las fluctuaciones económicas crean desafíos de precios, pero los modelos con publicidad e híbridos ayudan a expandir el acceso de los usuarios. El crecimiento de los televisores inteligentes y los planes móviles asequibles continúa impulsando la actividad de transmisión en áreas urbanas.
Oriente Medio y África
La región de Oriente Medio y África representa una participación del 3%, impulsada por la expansión de la infraestructura digital, el aumento de la población joven y la creciente demanda de entretenimiento basado en dispositivos móviles. Países del Golfo como los Emiratos Árabes Unidos y Arabia Saudita lideran la adopción a través de hogares de altos ingresos y una fuerte penetración de dispositivos inteligentes. Las plataformas locales e internacionales invierten en contenido en árabe y asociaciones con operadores de telecomunicaciones para mejorar la accesibilidad. En África, el aumento de la propiedad de teléfonos inteligentes y la mejora de la disponibilidad de internet apoyan un crecimiento constante. A pesar de las limitaciones económicas en algunas áreas, la región muestra un potencial creciente a largo plazo para la expansión de OTT.
Segmentaciones del Mercado:
Por Servicio OTT
- Servicios en Línea
- Servicios Gestionados
Por Tipo
- Servicios de Comunicación OTT
- Servicios de Medios OTT
- Servicios de Aplicaciones OTT
Por Plataforma
- Smartphones
- Smart TVs
- Laptops, Desktops y Tablets
- Otros (consolas de videojuegos)
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
Los principales actores en el mercado de Servicios OTT incluyen Netflix, Amazon Prime Video, Disney+, Hulu, HBO Max, YouTube, Apple TV+, Spotify, Hotstar y Tencent Video. Estas empresas compiten ampliando las bibliotecas de contenido global, invirtiendo en originales de alta calidad y mejorando la experiencia del usuario a través de recomendaciones impulsadas por IA y compatibilidad con múltiples dispositivos. Las plataformas líderes fortalecen su alcance mediante asociaciones con operadores de telecomunicaciones, fabricantes de dispositivos y marcas de televisores inteligentes. Muchos actores adoptan modelos híbridos, combinando suscripciones y ofertas con publicidad para atraer a diversos segmentos de clientes. La producción de contenido en idiomas regionales se acelera a medida que las plataformas apuntan a mercados de rápido crecimiento en Asia, América Latina y Oriente Medio. Los avances continuos en tecnología de transmisión, incluidos 4K, HDR y entrega basada en la nube, respaldan la diferenciación competitiva. A medida que la competencia se intensifica, las empresas se centran en reducir la rotación, optimizar las estrategias de precios y expandir las carteras de contenido exclusivo para mantener una fuerte posición en el mercado.
Análisis de Jugadores Clave
- Netflix
- Amazon Prime Video
- Disney+
- Hulu
- HBO Max
- YouTube
- Apple TV+
- Spotify
- Hotstar
- Tencent Video
Desarrollos Recientes
- En diciembre de 2025, Amazon Prime Video lanzó la Temporada 2 de Fallout junto con un lote de películas temáticas navideñas y programación deportiva.
- En noviembre de 2025, Hulu formó parte de una oferta de paquete con Disney+ durante las ofertas de Black Friday / Cyber Monday.
- En octubre de 2025, con un despliegue de actualización automática que se extendió hasta noviembre de 2025, Spotify lanzó una aplicación rediseñada para Apple TV.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Servicio OTT, Tipo, Plataforma y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de contenido personalizado y multilingüe seguirá aumentando en los mercados globales.
- La adopción de modelos de suscripción híbridos y con soporte publicitario ampliará el alcance de los usuarios.
- El despliegue de 5G mejorará la calidad de streaming y apoyará nuevos formatos de visualización interactiva.
- Las plataformas invertirán más en producciones regionales para fortalecer el compromiso del público local.
- Los televisores inteligentes y los ecosistemas de hogares conectados impulsarán un mayor consumo en pantallas grandes.
- Las recomendaciones de contenido impulsadas por IA mejorarán la experiencia del usuario y reducirán la deserción.
- Las asociaciones entre operadores de telecomunicaciones y plataformas OTT aumentarán las ofertas combinadas.
- El juego en la nube y el contenido interactivo surgirán como nuevas vías de crecimiento.
- Las regulaciones de privacidad de datos darán forma a las estrategias de las plataformas y la gestión de contenido.
- La competencia se intensificará, empujando a las plataformas a diversificar las fuentes de ingresos y mejorar los programas de lealtad.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de servicios OTT y cuál es su tamaño proyectado para 2032?
¿A qué Tasa de Crecimiento Anual Compuesta se proyecta que crecerá el mercado de Servicios OTT entre 2025 y 2032?
¿Qué segmento está liderando el mercado en términos de modelos de distribución?
¿Cuál segmento de modelos de negocio se estima que tendrá el mayor CAGR durante todo el período de pronóstico?
¿Quiénes son las empresas líderes en el mercado de servicios OTT?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de servicios OTT Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de servicios OTT Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 70.08 billion → 2032: USD 226.59 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de servicios OTT Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de servicios OTT Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de servicios OTT Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de servicios OTT Market Drivers
- 3.3 Mercado de servicios OTT Market Restraints & Challenges
- 3.4 Mercado de servicios OTT Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de servicios OTT Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de servicios OTT Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de servicios OTT category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de servicios OTT Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de servicios OTT Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de servicios OTT market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de servicios OTT Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de servicios OTT Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de servicios OTT Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de servicios OTT (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de servicios OTT Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de servicios OTT Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de servicios OTT Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de servicios OTT Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de servicios OTT Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de servicios OTT Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de servicios OTT Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de servicios OTT Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de servicios OTT Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
