
Visión General del Mercado:
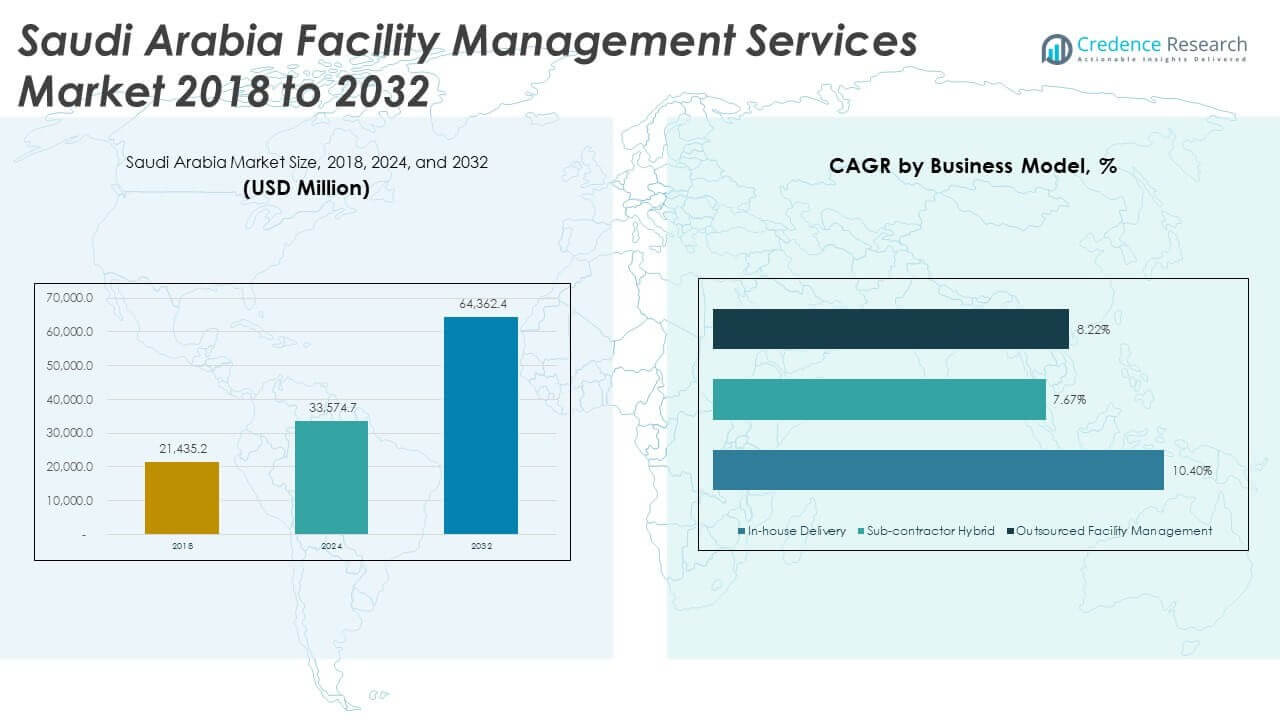
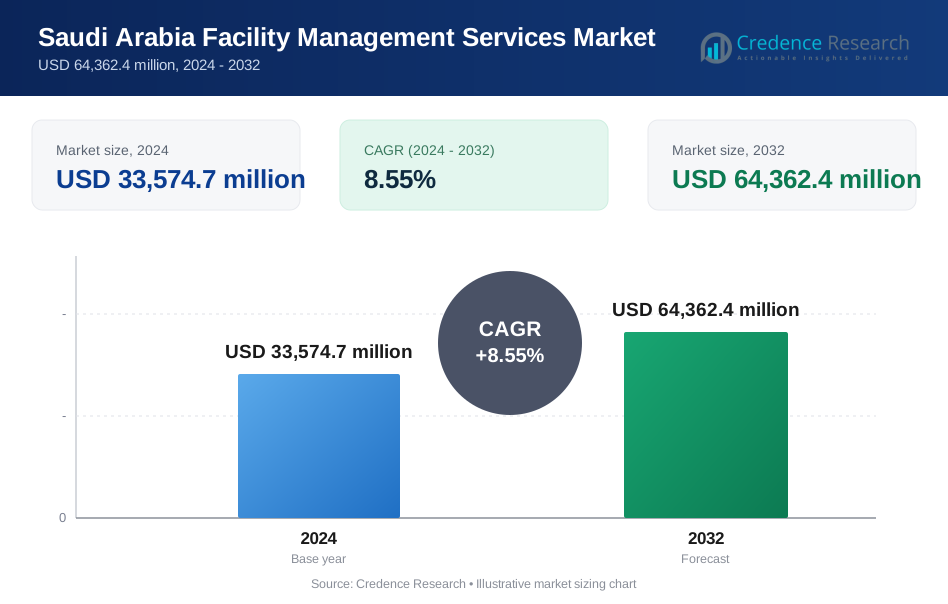
El tamaño del mercado de Servicios de Gestión de Instalaciones en Arabia Saudita se valoró en USD 21,435.2 millones en 2018 a USD 33,574.7 millones en 2024 y se anticipa que alcanzará USD 64,362.4 millones para 2032, con un CAGR del 8.55% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita 2024 | USD 33,574.7 millones |
| Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita, CAGR | 8.55% |
| Tamaño del Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita 2032 | USD 64,362.4 millones |
El mercado está expandiéndose rápidamente debido al crecimiento de la infraestructura, proyectos de construcción a gran escala y el aumento de la subcontratación en sectores públicos y privados. Mega-proyectos como NEOM, las iniciativas de Visión 2030 y el crecimiento del sector inmobiliario comercial han incrementado la demanda de gestión integrada de instalaciones. Los clientes buscan eficiencia en costos, control operativo y prestación de servicios basada en el rendimiento. El creciente énfasis en la eficiencia energética, herramientas digitales y sostenibilidad impulsa aún más la necesidad de servicios avanzados de instalaciones en sectores con gran cantidad de activos como la salud, el transporte y la educación.
La Región Central domina el mercado, liderada por el stock de edificios comerciales, gubernamentales e institucionales de Riad. La Región Occidental sigue, respaldada por centros de hospitalidad y turismo religioso en Jeddah, La Meca y Medina. La Región Oriental experimenta una fuerte demanda industrial, especialmente en zonas de petróleo y gas como Dammam y Jubail. Las regiones del Norte y Sur siguen siendo mercados emergentes, ganando tracción a través del desarrollo de viviendas, salud y ciudades inteligentes. La expansión urbana y la diversificación regional continúan remodelando la demanda de servicios en todo el reino.
Perspectivas del Mercado
- El mercado de servicios de gestión de instalaciones en Arabia Saudita fue valorado en USD 21,435.2 millones en 2018, USD 33,574.7 millones en 2024, y se proyecta que alcance USD 64,362.4 millones para 2032, creciendo a una tasa compuesta anual del 8.55% durante el período de pronóstico.
- La Región Central lidera el mercado con un 38% de participación debido a los desarrollos comerciales y gubernamentales de alta densidad en Riad; la Región Occidental posee un 32% impulsada por los centros de turismo religioso, y la Región Oriental captura un 20% debido a la demanda industrial en zonas de petróleo y gas.
- La Región Sur es el área de más rápido crecimiento con un 10% de participación, respaldada por la expansión de infraestructura pública, desarrollo de viviendas e iniciativas de ciudades inteligentes bajo la Visión 2030.
- La gestión de instalaciones subcontratada es el modelo de negocio líder, registrando la mayor tasa compuesta anual del 10.40%, en comparación con el 8.22% para la entrega interna y el 7.67% para el híbrido subcontratista, reflejando una fuerte preferencia del cliente por la experiencia externa.
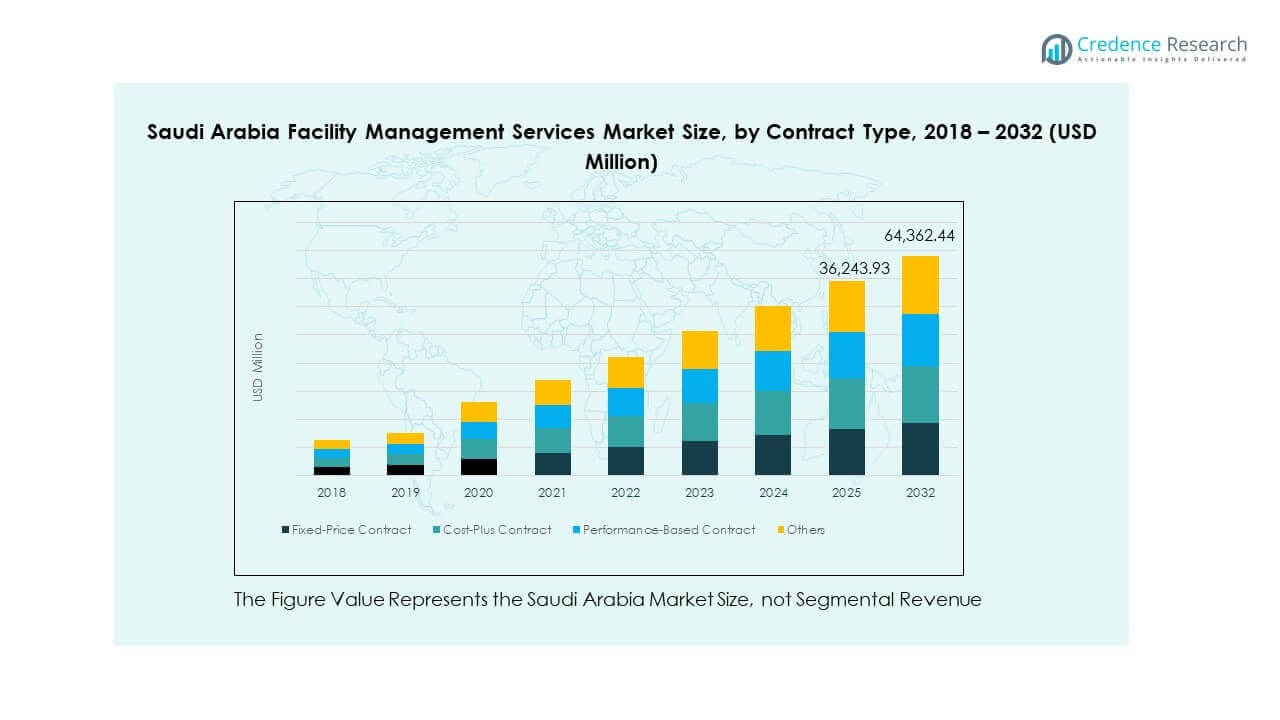
- Entre los tipos de contratos, los contratos de precio fijo dominan el mercado, seguidos por los contratos de costo más y los contratos basados en rendimiento, como se observa en la distribución del segmento para 2032.
Impulsores del Mercado
La Modernización de Infraestructura en Zonas Urbanas y Comerciales Impulsa Contratos de Servicio a Largo Plazo
El desarrollo urbano a gran escala y la expansión inmobiliaria son impulsores clave de la demanda en toda Arabia Saudita. El país está ejecutando giga-proyectos como NEOM, Qiddiya y el Proyecto del Mar Rojo, que integran marcos de gestión de instalaciones a largo plazo. Estos megaproyectos requieren mantenimiento continuo, optimización energética y gestión del ciclo de vida de los activos. El mercado de servicios de gestión de instalaciones en Arabia Saudita se beneficia de esta transformación estructural en las ciudades. Los edificios de gran altura, hoteles, aeropuertos y centros comerciales necesitan soluciones integradas que cubran limpieza, MEP, paisajismo y seguridad. Los clientes esperan soporte las 24 horas, lo que impulsa los modelos de servicio recurrentes. La adquisición centralizada y los sistemas de monitoreo digital aumentan la eficiencia y el cumplimiento. La demanda de fiabilidad en el servicio fomenta asociaciones a largo plazo entre clientes y proveedores de gestión de instalaciones.
- Por ejemplo, Zahran Facility Management aseguró más de SAR 4.7 mil millones en contratos plurianuales en 2024, incluyendo proyectos para el Hospital Especializado King Faisal y la Compañía de Aeropuertos de Dammam, integrando herramientas digitales CAFM en más de 100 instalaciones.
Adopción del Sector Privado de Modelos de Subcontratación en Funciones No Centrales de Edificios
Las corporaciones y desarrolladores privados en Arabia Saudita cada vez más subcontratan servicios de instalaciones para reducir costos y mejorar el enfoque operativo. Sectores como la banca, la manufactura y la salud prefieren la subcontratación para funciones como HVAC, mantenimiento eléctrico y servicios de limpieza. Este enfoque mejora la calidad mientras reduce los costos de capital para la gestión interna. El mercado de servicios de gestión de instalaciones en Arabia Saudita gana tracción a medida que los proveedores de servicios ofrecen contratos agrupados bajo SLA basados en rendimiento. La integración de herramientas de software mejora la entrega de servicios, el seguimiento de activos y la programación de mantenimiento. El crecimiento en espacios de oficinas gestionadas y torres comerciales aumenta los requisitos de múltiples inquilinos. Los clientes prefieren proveedores con mano de obra escalable y sistemas digitales para una entrega consistente. La subcontratación sigue expandiéndose en empresas medianas y grandes en ciudades de nivel 1.
- Por ejemplo, EFSIM aseguró contratos por un valor superior a SAR 750 millones en 2025, cubriendo sectores como la salud y la educación, desplegando más de 8,500 personas y plataformas digitales para gestionar el cumplimiento de SLA y la programación de la fuerza laboral.
Aplicación Regulatoria de Normas de Salud, Seguridad y Sostenibilidad en Edificios Públicos
Los mandatos gubernamentales sobre salud y seguridad impulsan la demanda de servicios profesionales de instalaciones en sectores regulados. Los marcos regulatorios promueven la adherencia a la higiene, la seguridad contra incendios y la eficiencia energética en escuelas, hospitales y centros de transporte. Estas normas aumentan la responsabilidad y la documentación, fomentando la participación estructurada de proveedores. El Mercado de Servicios de Gestión de Instalaciones de Arabia Saudita se alinea con los objetivos nacionales para mejorar la prestación de servicios públicos. Las instituciones implementan controles de rutina y auditorías digitales para asegurar la calidad del aire interior, la seguridad del equipo y el manejo de residuos. Los proveedores de servicios con certificaciones en el área y personal capacitado ganan preferencia. El cumplimiento de edificios inteligentes apoya además el mantenimiento predictivo y el control en tiempo real. Los nuevos códigos de construcción y certificaciones empujan a los propietarios a priorizar el mantenimiento de alta calidad en grandes instalaciones.
Sectores de Hospitalidad, Salud y Retail Expanden Instalaciones y Mejoran la Calidad del Servicio
El rápido crecimiento del turismo, la salud y el retail organizado genera una fuerte demanda de servicios de instalaciones. Hoteles, centros comerciales y hospitales requieren entrega de servicios 24/7 en sistemas críticos y áreas de huéspedes. El Mercado de Servicios de Gestión de Instalaciones de Arabia Saudita apoya el control de calidad, la coordinación del personal y el ahorro de energía en estos sitios de alto tráfico. Las cadenas de hospitalidad dependen de experiencias de marca y limpieza, donde los proveedores profesionales de FM añaden un valor medible. Las instalaciones de salud necesitan control de infecciones regulado, eliminación de residuos y auditorías de mantenimiento. Los operadores de retail requieren cobertura coordinada de iluminación, HVAC y seguridad en centros comerciales y supermercados. Estos sectores a menudo adoptan KPIs para rastrear el rendimiento de los proveedores. Las crecientes expectativas entre los usuarios aumentan la demanda de soluciones de FM receptivas e integradas con tecnología.
Tendencias del Mercado
Adopción de Herramientas de Gestión de Instalaciones Inteligentes para Monitoreo en Tiempo Real y Optimización Energética
Los proveedores de gestión de instalaciones integran plataformas digitales para optimizar el uso de activos, rastrear el rendimiento y reducir los costos energéticos. Sensores habilitados para IoT y sistemas CAFM ayudan a monitorear HVAC, iluminación, agua y sistemas de elevadores en tiempo real. Apoya el mantenimiento predictivo y el diagnóstico remoto en los sitios. El Mercado de Servicios de Gestión de Instalaciones de Arabia Saudita adopta plataformas de gestión energética que se alinean con los objetivos nacionales de sostenibilidad. Los clientes priorizan herramientas que proporcionan alertas, paneles de energía y control basado en ocupación. Los proveedores ahora combinan software con servicios de personal para diferenciación competitiva. Los paneles basados en la nube mejoran la transparencia y el tiempo de respuesta. La adopción de herramientas de IA para análisis de espacios y programación de flujos de trabajo mejora la productividad laboral y el uso de recursos.
Aumento del Uso de Contratos de Gestión Integrada de Instalaciones (IFM) en Grandes Sitios Comerciales
Los contratos de IFM están ganando preferencia entre los grandes desarrolladores, operadores de centros comerciales e instituciones públicas. Los clientes prefieren modelos de proveedor único que simplifican la entrega de servicios, los informes y la responsabilidad. El mercado de servicios de gestión de instalaciones en Arabia Saudita ve una creciente demanda de servicios integrados en limpieza, HVAC, control de plagas y sistemas de acceso. IFM mejora la coordinación de proveedores y reduce la sobrecarga de gestión. También simplifica la adquisición y asegura una resolución más rápida de incidentes. Los clientes reciben KPIs unificados y paneles personalizados. Las duraciones de los contratos se están expandiendo a medida que aumenta la confianza en los modelos de entrega externalizados. La adopción de IFM es especialmente visible en aeropuertos, campus gubernamentales y redes hospitalarias.
- Por ejemplo, Nesma Facility Management ofrece operaciones integradas, mantenimiento y servicios técnicos en instalaciones comerciales, residenciales e industriales en Arabia Saudita, enfatizando soluciones integrales sin segmentar las victorias de contratos integrados individuales.
Creciente Énfasis en la Capacitación de la Fuerza Laboral, Localización y Desarrollo de Habilidades en el Sector FM
La localización de empleos en FM y el desarrollo de la fuerza laboral son prioridades clave bajo las iniciativas nacionales de empleo. Los empleadores invierten en programas de capacitación estructurados para técnicos, ingenieros y personal de apoyo. Esto respalda la calidad del servicio mientras se cumplen las políticas de saudización. El mercado de servicios de gestión de instalaciones en Arabia Saudita ve a los proveedores asociarse con instituciones vocacionales para la certificación técnica. Los clientes prefieren proveedores con personal calificado y licenciado. Los servicios suaves como la limpieza de hospitalidad y los roles de conserjería están cada vez más localizados. Los protocolos de salud y seguridad requieren conocimientos especializados, especialmente en sitios de salud e industriales. La fiabilidad de la fuerza laboral, la capacidad de múltiples habilidades y la capacitación en idiomas mejoran la satisfacción y retención del cliente.
Diferenciación Liderada por la Tecnología a Través de Robótica, Drones y Equipos Automatizados
Los proveedores de servicios despliegan nuevas tecnologías para mejorar la eficiencia y reducir la dependencia de procesos manuales. Los robots de limpieza, los fregadores autónomos y las herramientas de inspección basadas en drones están emergiendo en sitios premium. El mercado de servicios de gestión de instalaciones en Arabia Saudita se beneficia de la automatización para manejar grandes áreas, techos altos e infraestructuras críticas. Los drones apoyan la inspección de fachadas, la imagen térmica y las evaluaciones de azoteas. Las herramientas robóticas aumentan la consistencia, reducen costos y minimizan los riesgos laborales. Las herramientas automatizadas también mejoran la velocidad del servicio y liberan a los trabajadores calificados para tareas prioritarias. La adopción sigue siendo mayor entre clientes corporativos y grandes recintos. Los primeros en adoptar están invirtiendo en tecnología para ganar contratos a largo plazo.
- Por ejemplo, Interserve Rezayat, una empresa conjunta entre Mitie y Rezayat Group, continúa apoyando operaciones industriales de FM a gran escala en la Provincia Oriental de Arabia Saudita, alineándose con el impulso nacional hacia tecnologías de gestión de activos digitales y automatizados promovidas por clientes importantes como Saudi Aramco.
Análisis de Desafíos del Mercado
El Paisaje Fragmentado de Proveedores y las Bajas Barreras de Entrada Impactan la Calidad y la Consistencia de Precios
El mercado de servicios de gestión de instalaciones en Arabia Saudita enfrenta brechas de calidad debido a una base de proveedores fragmentada. Muchas empresas pequeñas o medianas carecen de capacitación estandarizada, equipos y herramientas digitales. Las bajas barreras de entrada permiten que jugadores desorganizados compitan en precio sin cumplir con los estándares de servicio. Esto socava el rendimiento en sectores que requieren fiabilidad, documentación y cumplimiento especializado. Los clientes en sitios comerciales de alto nivel o infraestructuras críticas a menudo enfrentan entregas inconsistentes. La ausencia de sistemas de certificación unificados afecta la selección de proveedores y la garantía de calidad. Las empresas de FM profesionales luchan por competir contra operadores de bajo costo en contratos a corto plazo. Esta presión de precios limita la innovación, la inversión en capacitación del personal y el despliegue tecnológico.
Resistencia del Cliente a Contratos a Largo Plazo y Conciencia Limitada de los Beneficios del Ciclo de Vida de FM
Algunos clientes prefieren el mantenimiento reactivo o acuerdos a corto plazo en lugar de invertir en soluciones de instalaciones de ciclo de vida. Esto limita la capacidad de los proveedores de FM para planificar, asignar y optimizar recursos de manera eficiente. El mercado de servicios de gestión de instalaciones en Arabia Saudita enfrenta barreras al promover modelos de mantenimiento preventivo o predictivo. Muchos propietarios de propiedades subestiman los ahorros a largo plazo de los contratos de servicio proactivos. Las restricciones presupuestarias o prácticas de adquisición obsoletas restringen aún más la innovación. Los clientes del sector público a menudo enfatizan el costo inicial sobre el valor a largo plazo. La falta de conciencia sobre auditorías energéticas, etiquetado de activos y costos del ciclo de vida retrasa la adopción digital de FM. Los proveedores de servicios enfrentan desafíos para demostrar el ROI sin un fuerte compromiso del cliente.
Oportunidades de Mercado
La Expansión de Giga-Proyectos, Ciudades Inteligentes e Infraestructura Turística Impulsa la Demanda de FM Premium
Proyectos de infraestructura masiva como NEOM, The Line y Diriyah Gate crean una demanda a largo plazo de servicios de FM de clase mundial. Estos sitios incorporan sistemas inteligentes, edificios energéticamente eficientes y seguridad avanzada, requiriendo proveedores de FM capacitados. El mercado de servicios de gestión de instalaciones en Arabia Saudita se beneficiará de esta transformación. Los clientes buscan proveedores integrados y habilitados tecnológicamente que puedan gestionar activos grandes y complejos. La rápida expansión del sector turístico bajo la Visión 2030 ofrece crecimiento para soluciones de FM centradas en la hospitalidad. Los sitios culturales, aeropuertos y resorts de lujo requieren mantenimiento, seguridad y servicios para huéspedes las 24 horas.
La Digitalización del Sector Público y los Objetivos de Sostenibilidad Permiten un Compromiso Estratégico de FM
Las instituciones gubernamentales están digitalizando la infraestructura para mejorar la transparencia, fiabilidad y sostenibilidad del servicio. Esto crea demanda de proveedores de FM que apoyen certificaciones verdes, seguimiento energético y monitoreo del ciclo de vida. Abre espacio para proveedores que ofrecen herramientas de CAFM, BMS y cumplimiento ESG. El mercado de servicios de gestión de instalaciones en Arabia Saudita se beneficiará de la creciente preferencia por servicios profesionales vinculados al rendimiento. Los edificios gubernamentales inteligentes, las instalaciones de e-salud y los centros de aprendizaje presentan oportunidades escalables para contratos de FM habilitados tecnológicamente.
Análisis de Segmentación de Mercado
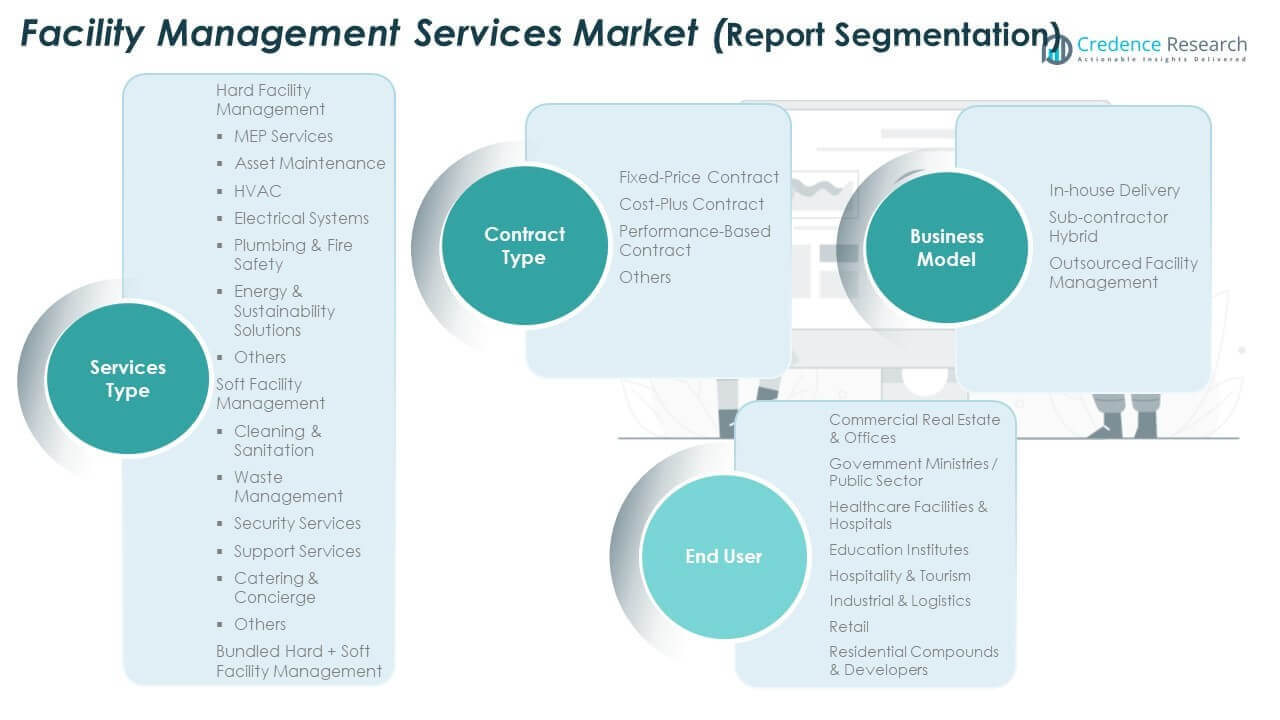
Por Tipo de Servicio
La gestión de instalaciones duras domina debido a su relevancia en entornos con muchos activos, como zonas industriales, edificios gubernamentales e instituciones de salud. Servicios como MEP, HVAC, sistemas eléctricos, fontanería y seguridad contra incendios requieren supervisión continua, habilidad técnica y cumplimiento. El mantenimiento de activos y las soluciones de sostenibilidad energética están ganando relevancia en la infraestructura pública. Se beneficia de una fuerte demanda en ciudades con un complejo stock de edificios. Los proveedores se diferencian a través de certificaciones técnicas y capacidades de mantenimiento predictivo.
La gestión de instalaciones blandas mantiene una demanda constante en oficinas comerciales, sectores de hospitalidad y educación. La limpieza y la sanidad lideran este segmento debido a las regulaciones de higiene y las prioridades de experiencia del cliente. Los servicios de seguridad siguen de cerca, apoyados por los crecientes requisitos de vigilancia. La gestión de residuos, la restauración y los roles de conserjería continúan expandiéndose en instalaciones de alto tráfico. El segmento sigue siendo intensivo en mano de obra y sensible al precio. Depende de la calidad del servicio, la fiabilidad y la disponibilidad de la fuerza laboral.
Los servicios de gestión de instalaciones combinados, que integran elementos duros y blandos, están ganando impulso en contratos a gran escala. Los modelos de servicio integrados reducen la fragmentación de proveedores y mejoran la coordinación del servicio. El mercado de servicios de gestión de instalaciones en Arabia Saudita ve un creciente interés en FM combinados en centros comerciales, aeropuertos y campus públicos. Los clientes se benefician de paneles unificados, informes de un solo punto y KPIs vinculados al rendimiento. El segmento apoya contratos a largo plazo e integración de sistemas digitales.
- Por ejemplo, Khidmah LLC y Initial Saudi Group son reconocidos entre los principales proveedores de FM blando en Arabia Saudita, ofreciendo servicios de limpieza, seguridad y apoyo en edificios de oficinas, universidades y complejos comerciales.
Por Tipo de Contrato
Los contratos de precio fijo dominan debido a los costos de servicio predecibles y entregables claros. Son preferidos en bienes raíces comerciales, hospitalidad y edificios del sector público. Los contratos de costo más se utilizan en alcances de proyectos en evolución donde los costos fluctúan. Los contratos basados en rendimiento están creciendo a medida que los clientes demandan resultados vinculados al tiempo de actividad, uso de energía o tiempo de respuesta. Estos contratos aumentan la responsabilidad y el compromiso del proveedor. Otros incluyen formatos híbridos que combinan elementos de costo y rendimiento.
- Por ejemplo, las grandes licitaciones de FM integradas en Arabia Saudita a menudo presentan métricas de rendimiento vinculadas a objetivos energéticos y puntos de referencia de capacidad de respuesta, reflejando el cambio del mercado hacia modelos de entrega vinculados al rendimiento.
Por Modelo de Negocio
La gestión de instalaciones externalizada tiene la mayor participación, impulsada por la eficiencia de costos, flexibilidad y acceso a la experiencia. Los clientes descargan funciones no esenciales para centrarse en las operaciones. Los modelos híbridos de subcontratistas son comunes en grandes contratos de infraestructura que involucran oficios especializados. La entrega interna sigue siendo relevante en entornos controlados o instalaciones de alta seguridad donde se prefiere la supervisión directa. Apoya sectores de nicho pero limita la escalabilidad y la innovación.
Por Industria de Usuario Final
El sector inmobiliario comercial y las oficinas lideran la demanda, seguidos por el sector salud, la hospitalidad y los ministerios gubernamentales. Los edificios de alta ocupación requieren servicios de apoyo diario y mantenimiento técnico planificado. Las zonas industriales y logísticas priorizan la gestión de instalaciones duras para maquinaria y cumplimiento. Las instalaciones comerciales y los complejos residenciales requieren una combinación de servicios de limpieza, seguridad y energía. Las instituciones educativas se centran en la sanidad, el mantenimiento y la seguridad de los activos en los campus.
Segmentación
Por Tipo de Servicio
- Gestión de Instalaciones Duras
- Servicios MEP
- Mantenimiento de Activos
- HVAC
- Sistemas Eléctricos
- Fontanería & Seguridad Contra Incendios
- Soluciones de Energía & Sostenibilidad
- Otros
- Gestión de Instalaciones Blandas
- Limpieza & Sanidad
- Gestión de Residuos
- Servicios de Seguridad
- Servicios de Apoyo
- Catering & Conserjería
- Otros
- Gestión de Instalaciones Combinadas
- Servicios Duros + Blandos (Integrados)
Por Tipo de Contrato
- Contrato de Precio Fijo
- Contrato de Costo Más
- Contrato Basado en Rendimiento
- Otros
Por Modelo de Negocio
- Entrega Interna
- Híbrido Subcontratista
- Gestión de Instalaciones Externalizada
Por Industria del Usuario Final
- Inmobiliaria Comercial & Oficinas
- Ministerios Gubernamentales / Sector Público
- Instalaciones de Salud & Hospitales
- Instituciones Educativas
- Hospitalidad & Turismo
- Industrial & Logística
- Comercial
- Compuestos Residenciales & Desarrolladores
Análisis Regional
El Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita muestra una fuerte concentración en la Región Central, que posee alrededor del 38% de la cuota de mercado. Riad ancla este dominio debido a las densas oficinas comerciales, ministerios gubernamentales y desarrollos de uso mixto. Grandes campus corporativos y proyectos de infraestructura pública mantienen una demanda constante. Se beneficia de contratos externalizados a largo plazo y modelos de servicio integrados. Las iniciativas de ciudades inteligentes y la adopción de edificios digitales apoyan aún más el crecimiento. Los proveedores de servicios priorizan esta región por su escala y estabilidad contractual.
La Región Occidental representa casi el 32% de la cuota de mercado, liderada por Jeddah, La Meca y Medina. La hospitalidad, el turismo religioso, los aeropuertos y los activos comerciales impulsan la demanda de servicios. Las instalaciones con alta afluencia de público requieren limpieza continua, seguridad y servicios MEP. El Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita gana impulso aquí con expansiones hoteleras y mejoras en el transporte. Los picos de demanda estacional crean oportunidades para contratos de servicio flexibles. Los operadores de instalaciones se centran en el cumplimiento, la higiene y la calidad del servicio debido a la exposición global de visitantes.
La Región Oriental contribuye con aproximadamente el 20% de la cuota de mercado, respaldada por zonas industriales en Dammam, Khobar y Jubail. Los activos de petróleo, gas, logística y manufactura requieren servicios especializados de instalaciones duras. Se favorece el mantenimiento preventivo y los modelos de servicio orientados a la seguridad. El 10% restante proviene de las Regiones del Norte y del Sur, que siguen siendo mercados emergentes. Los proyectos de vivienda gubernamentales, hospitales regionales e instalaciones educativas apoyan el crecimiento gradual de la demanda. La expansión de la infraestructura mejora la visibilidad del servicio a largo plazo en estas áreas.
Análisis de Jugadores Clave
- Grupo Al Olayan
- Grupo Saudi Binladin
- Zahran Facility Management
- SETE Saudia
- Rezayat Group FM & Nesma Trading Facility Management
- Grupo Zamil
- Almajal G4S
- Otros Jugadores Clave
Análisis Competitivo
La competencia en el Mercado de Servicios de Gestión de Instalaciones de Arabia Saudita refleja una mezcla de grandes grupos diversificados y operadores nacionales especializados. Los principales actores compiten en la escala de contratos, profundidad técnica, tamaño de la fuerza laboral y capacidad de cumplimiento. Empresas como el Grupo Al Olayan, Zahran Facility Management y el Grupo Zamil aprovechan sus sólidos antecedentes en ingeniería para asegurar contratos de FM duro. Almajal G4S mantiene una posición fuerte en servicios de seguridad e integrados suaves, respaldada por la confianza en la marca y la cobertura nacional. El Grupo Saudi Binladin y SETE Saudia se benefician de los vínculos con el sector público y la exposición a grandes infraestructuras. Sigue siendo un mercado impulsado por relaciones donde los contratos a largo plazo favorecen a los jugadores establecidos. Los proveedores se diferencian a través de ofertas integradas de gestión de instalaciones, plataformas de informes digitales y entrega basada en KPI. La localización de la fuerza laboral, la calidad de la formación y los registros de seguridad influyen en la adjudicación de contratos. Los jugadores de tamaño mediano se centran en segmentos de nicho como la salud o la hospitalidad para defender los márgenes. La competencia de precios sigue siendo intensa en los servicios suaves comoditizados. Las asociaciones estratégicas, la adopción de tecnología y los modelos de servicios combinados moldean el posicionamiento competitivo en todas las regiones.
Desarrollos Recientes
- En enero de 2025, Catrion (anteriormente Saudi Airlines Catering Company) diversificó su cartera de servicios blandos al asegurar un contrato histórico de SAR 2.3 mil millones, de cinco años, de catering y soporte de hospitalidad con Riyadh Air.
- En febrero de 2024, Oil Park Development Company (OPDC), una subsidiaria del Fondo de Inversión Pública detrás de THE RIG., se asoció con Saudi Facility Management Company (FMTECH) a través de un Memorando de Entendimiento. Esta colaboración, firmada por el CEO de OPDC Raed Bakhrji y el CEO de FMTECH Adel Ibrahim Alroeshedy, se centra en estrategias para la gestión de instalaciones, propiedades y activos en THE RIG. para mejorar la eficiencia operativa, la seguridad y la integración de tecnologías avanzadas.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Servicio, Tipo de Contrato, Modelo de Negocio e Industria de Usuario Final. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de servicios impulsados por infraestructura crecerá de manera constante, respaldada por megaproyectos e inversiones público-privadas.
- El enfoque gubernamental en la Visión 2030 acelerará la subcontratación de FM en ministerios, escuelas e instalaciones de salud.
- La demanda de edificios energéticamente eficientes aumentará el uso de contratos y auditorías de FM vinculados a la sostenibilidad.
- La adopción de IoT, CAFM y herramientas de mantenimiento predictivo basadas en IA remodelará el diseño de contratos y modelos de entrega.
- Los modelos de Gestión Integrada de Instalaciones (IFM) ganarán preferencia en aeropuertos, centros comerciales y desarrollos de uso mixto.
- La localización laboral y el desarrollo de habilidades moldearán la competitividad de los proveedores y la escalabilidad de la fuerza laboral.
- Los SLA basados en rendimiento se volverán más comunes en contratos comerciales e institucionales.
- Los desarrolladores privados priorizarán los servicios de FM agrupados para reducir la superposición de proveedores y mejorar la responsabilidad.
- El crecimiento en los sectores de hospitalidad y turismo expandirá la demanda de servicios blandos y de conserjería 24/7.
- Las iniciativas de ciudades inteligentes y edificios verdes impulsarán el crecimiento a largo plazo en ubicaciones regionales y de nivel 2.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de servicios de gestión de instalaciones en Arabia Saudita y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de servicios de gestión de instalaciones en Arabia Saudita entre 2024 y 2032?
¿Qué segmento del mercado de servicios de gestión de instalaciones en Arabia Saudita tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de servicios de gestión de instalaciones en Arabia Saudita?
¿Quiénes son las empresas líderes en el mercado de servicios de gestión de instalaciones en Arabia Saudita?
¿Qué región tuvo la mayor participación en el mercado de servicios de gestión de instalaciones de Arabia Saudita en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 33,574.7 million → 2032: USD 64,362.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Market Drivers
- 3.3 Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Market Restraints & Challenges
- 3.4 Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Servicios de Gestión de Instalaciones en Arabia Saudita Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
