
Visión General del Mercado
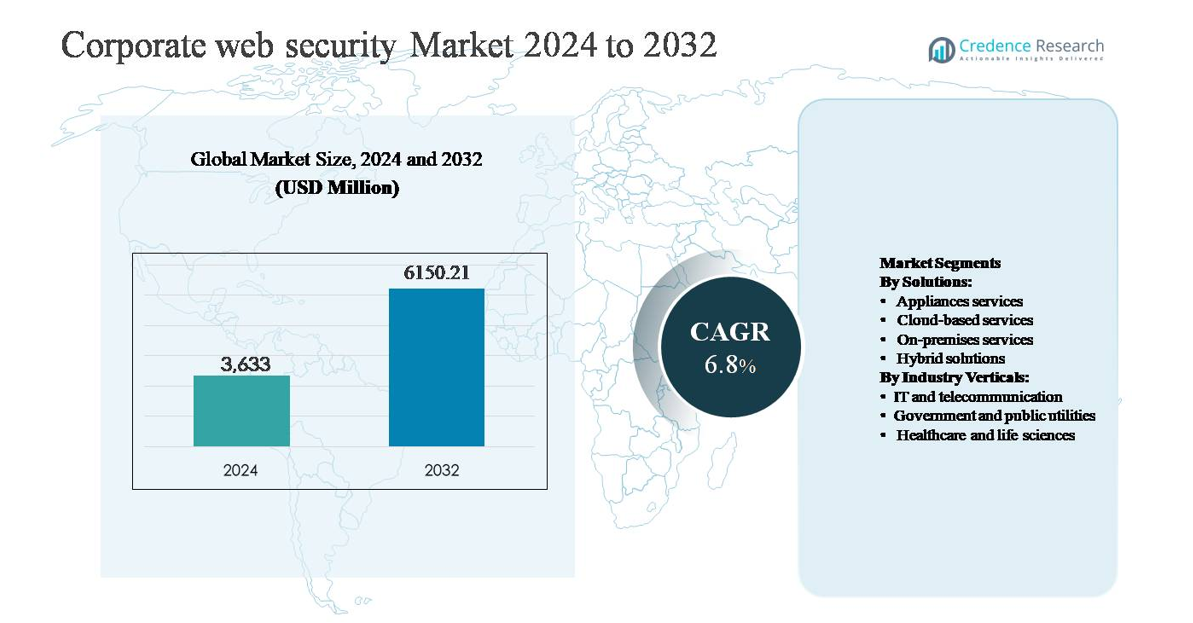
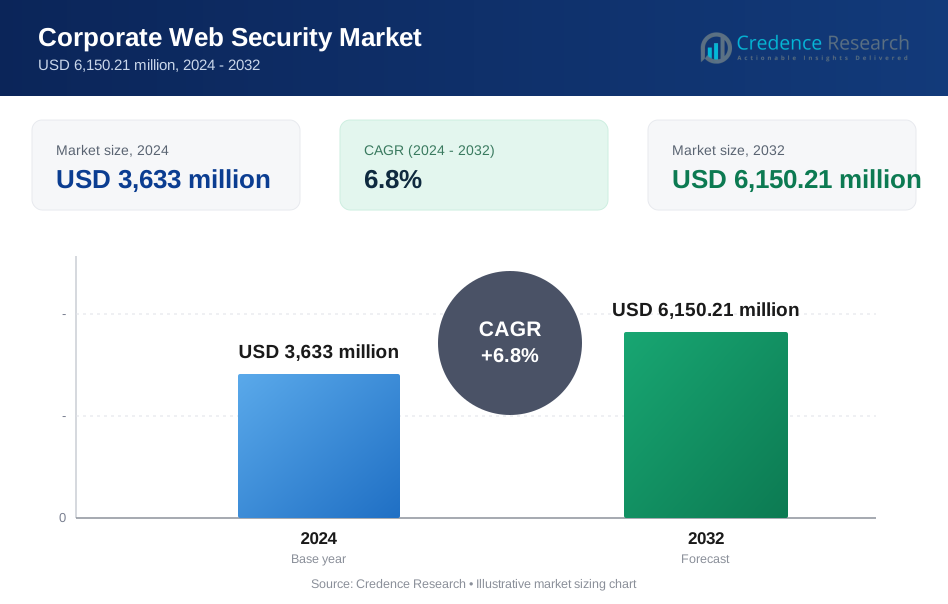
El mercado de seguridad web corporativa fue valorado en USD 3,633 millones en 2024 y se proyecta que alcance USD 6,150.21 millones para 2032, expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 6.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Seguridad Web Corporativa 2024 | USD 3,633 millones |
| Mercado de Seguridad Web Corporativa, CAGR | 6.8% |
| Tamaño del Mercado de Seguridad Web Corporativa 2032 | USD 6,150.21 millones |
El mercado de seguridad web corporativa está liderado por un grupo de proveedores globales establecidos y especialistas nativos de la nube que compiten a través de protección avanzada contra amenazas, plataformas entregadas en la nube y capacidades integradas de Zero Trust. Los actores clave incluyen Cisco Systems, Zscaler, Trend Micro, Sophos, Barracuda Networks, Symantec, McAfee, Blue Coat Systems, Trustwave, Webroot y Clearswift, cada uno ofreciendo puertas de enlace web seguras, seguridad en la nube y detección de amenazas impulsada por IA adaptada para entornos empresariales. La diferenciación competitiva se centra en la escalabilidad, la gestión unificada de la seguridad y el apoyo a modelos de trabajo híbridos. América del Norte es la región líder, con aproximadamente el 38% de la cuota de mercado global, impulsada por un alto gasto en ciberseguridad, la adopción temprana de arquitecturas de nube y SASE, y el cumplimiento normativo estricto en las principales industrias.
Perspectivas del Mercado
- El mercado de seguridad web corporativa fue valorado en USD 3,633 millones en 2024 y se proyecta que alcance USD 6,150.21 millones para 2032, creciendo a una CAGR del 6.8% durante el período de pronóstico, apoyado por el aumento de la digitalización empresarial y la creciente dependencia de aplicaciones basadas en la web.
- El crecimiento del mercado está impulsado principalmente por el aumento de amenazas cibernéticas sofisticadas basadas en la web, el incremento en la adopción de la nube y SaaS, y la expansión de entornos de trabajo remoto, lo que lleva a las empresas a desplegar puertas de enlace web seguras, plataformas de seguridad en la nube y controles de acceso basados en Zero Trust.
- Las tendencias clave incluyen el rápido cambio hacia soluciones de seguridad web basadas en la nube, que representan el segmento de solución dominante debido a la escalabilidad y la gestión centralizada, junto con la creciente adopción de SASE y la detección de amenazas impulsada por IA para mejorar la visibilidad y respuesta en tiempo real.
- El panorama competitivo se caracteriza por una fuerte presencia de proveedores globales de ciberseguridad que se centran en plataformas integradas, servicios de seguridad gestionados e innovación continua, intensificando la competencia a través de la diferenciación tecnológica y asociaciones estratégicas.
- Regionalmente, América del Norte lidera con alrededor del 38% de la cuota de mercado, seguida por Europa con el 27% y Asia Pacífico con el 24%, mientras que el sector de TI y telecomunicaciones sigue siendo el segmento industrial dominante debido al alto tráfico de datos y la elevada exposición al riesgo cibernético.
Análisis de Segmentación del Mercado:
Por Soluciones:
El mercado de seguridad web corporativa por soluciones está liderado por servicios basados en la nube, que representan la cuota de mercado dominante debido a la rápida adopción de la nube, la expansión de la fuerza laboral remota y la creciente dependencia de aplicaciones empresariales basadas en SaaS. Las empresas favorecen cada vez más la seguridad web basada en la nube por su escalabilidad, gestión centralizada de políticas y actualizaciones más rápidas de inteligencia de amenazas en comparación con los dispositivos tradicionales. Los impulsores incluyen el aumento de ataques basados en la web, la demanda de arquitecturas de borde de servicio de acceso seguro (SASE) y menores costos iniciales de infraestructura. Aunque las soluciones locales y basadas en dispositivos siguen siendo relevantes en entornos regulados, las soluciones híbridas están ganando terreno a medida que las organizaciones equilibran los sistemas heredados con modelos de seguridad nativos de la nube.
- Por ejemplo, la plataforma de seguridad en la nube de Zscaler procesa más de 500 mil millones de transacciones de seguridad por día en más de 160 centros de datos globales, permitiendo la inspección en línea y la aplicación de políticas para millones de usuarios sin desplegar dispositivos locales.
Por sectores industriales:
Entre los sectores industriales, TI y telecomunicaciones representa el subsegmento dominante, manteniendo la mayor cuota de mercado debido a los altos volúmenes de tráfico de internet, el uso extensivo de plataformas en la nube y la exposición constante a amenazas cibernéticas sofisticadas. Este sector prioriza el filtrado web avanzado, la detección de amenazas y la inspección de tráfico en tiempo real para proteger las redes empresariales y los datos de los clientes. El crecimiento está impulsado por los despliegues de 5G, la expansión de centros de datos y el aumento de servicios basados en API. El gobierno y los servicios públicos siguen, respaldados por mandatos nacionales de ciberseguridad, mientras que la adopción en el sector salud se acelera debido al crecimiento de las plataformas de salud digital y los estrictos requisitos de privacidad de datos.
- Por ejemplo, AT&T opera una red troncal IP global que transporta más de 500 petabytes de tráfico de datos por día, respaldada por plataformas de seguridad que realizan inspección continua en línea para detectar actividad web maliciosa a gran escala.
Impulsores clave del crecimiento
Aumento de la frecuencia y sofisticación de las amenazas cibernéticas basadas en la web
El aumento de la frecuencia y complejidad de los ciberataques basados en la web sigue siendo un impulsor principal del crecimiento del mercado de seguridad web corporativa. Las empresas enfrentan cada vez más amenazas avanzadas como phishing como servicio, entrega de ransomware a través de URL maliciosas, exploits de día cero y robo de credenciales a través de aplicaciones web comprometidas. Los atacantes están aprovechando el tráfico cifrado, el malware sin archivos y la ingeniería social asistida por IA para eludir las defensas perimetrales tradicionales. Como resultado, las organizaciones están priorizando soluciones avanzadas de seguridad web capaces de inspección de tráfico en tiempo real, análisis de comportamiento y mitigación automatizada de amenazas. El creciente impacto financiero y reputacional de las violaciones de datos está obligando a las empresas a invertir en marcos de seguridad web integrales que protejan a los usuarios, aplicaciones y datos en entornos distribuidos.
- Por ejemplo, Cloudflare informa que su red global procesa e inspecciona decenas de billones de solicitudes de Internet diariamente, bloqueando miles de millones de solicitudes maliciosas cada 24 horas utilizando gestión de bots en tiempo real y detección de amenazas basada en aprendizaje automático en cientos de ciudades de todo el mundo.
Adopción Acelerada de Aplicaciones en la Nube y Modelos de Trabajo Remoto
La adopción generalizada de la computación en la nube y los modelos de trabajo híbrido está impulsando significativamente la demanda de soluciones de seguridad web corporativa. Las empresas ahora operan con una fuerza laboral descentralizada que accede a plataformas SaaS, aplicaciones empresariales y recursos corporativos desde múltiples ubicaciones y dispositivos. Este cambio ha ampliado la superficie de ataque y debilitado los controles de seguridad tradicionales basados en la red. En consecuencia, las organizaciones están adoptando plataformas de seguridad web nativas de la nube que ofrecen aplicación centralizada de políticas, puertas de enlace web seguras y controles de acceso conscientes de la identidad. La necesidad de proteger a los usuarios independientemente de su ubicación, garantizar el acceso seguro a las cargas de trabajo en la nube y mantener políticas de seguridad consistentes en todos los entornos sigue acelerando la inversión en arquitecturas modernas de seguridad web.
- Por ejemplo, el ecosistema Entra y Defender for Cloud Apps de Microsoft procesa más de 65 billones de señales de seguridad por día en identidades, puntos de acceso y aplicaciones en la nube, permitiendo la detección en tiempo real de patrones de acceso anómalos vinculados a usuarios remotos.
Cumplimiento Normativo Más Estricto y Requisitos de Protección de Datos
El aumento de la presión regulatoria en torno a la privacidad de los datos y el cumplimiento de la ciberseguridad es otro motor de crecimiento crítico para el mercado de seguridad web corporativa. Gobiernos y organismos reguladores de todo el mundo están imponiendo estándares más estrictos para la protección de datos, la notificación de violaciones y el acceso seguro a información sensible. Las empresas en industrias reguladas como finanzas, salud y servicios públicos deben implementar controles de seguridad web robustos para garantizar el cumplimiento de los mandatos de soberanía de datos, privacidad y ciberseguridad. Las soluciones de seguridad web que proporcionan registro, auditoría, visibilidad de amenazas y aplicación de políticas ayudan a las organizaciones a demostrar cumplimiento mientras reducen riesgos legales y operativos. A medida que los marcos regulatorios continúan evolucionando, las inversiones en seguridad impulsadas por el cumplimiento siguen siendo un fuerte catalizador del mercado.
Tendencias y Oportunidades Clave
Cambio Hacia el Borde de Servicio de Acceso Seguro (SASE) y Arquitecturas de Confianza Cero
Una tendencia importante que está dando forma al panorama de la seguridad web corporativa es la transición hacia modelos de seguridad de Borde de Servicio de Acceso Seguro (SASE) y Confianza Cero. Las organizaciones están alejándose de la seguridad basada en el perímetro hacia arquitecturas centradas en la identidad y entregadas en la nube que verifican continuamente a los usuarios, dispositivos y aplicaciones. La seguridad web se integra cada vez más con puertas de enlace web seguras, corredores de seguridad de acceso a la nube y plataformas de acceso a la red de confianza cero. Esta convergencia permite una protección consistente para los usuarios que acceden a recursos web y en la nube desde cualquier ubicación. Los proveedores que ofrecen plataformas SASE unificadas y escalables tienen oportunidades de crecimiento significativas a medida que las empresas buscan una gestión de seguridad simplificada y una reducción de la complejidad de la infraestructura.
- Por ejemplo, Cisco Umbrella procesa más de 715 mil millones de solicitudes de Internet cada día, combinando seguridad a nivel de DNS, funciones de puerta de enlace web segura y controles de acceso Zero Trust entregados en la nube para proteger a los usuarios independientemente de la ubicación de la red.
Integración de IA y Aprendizaje Automático para la Detección Avanzada de Amenazas
El creciente uso de la inteligencia artificial y el aprendizaje automático presenta una oportunidad clave en la seguridad web corporativa. Los motores impulsados por IA mejoran la detección de amenazas al analizar patrones de tráfico, comportamiento de usuarios y actividad anómala en tiempo real. Estas capacidades permiten una identificación más rápida de amenazas desconocidas, respuesta automatizada y una menor dependencia de las operaciones de seguridad manuales. Las empresas están favoreciendo cada vez más soluciones que aprovechan el análisis predictivo y las políticas de seguridad adaptativas para combatir las técnicas de ataque en evolución. A medida que los entornos de amenazas se vuelven más dinámicos, las plataformas de seguridad web habilitadas por IA se posicionan como un diferenciador crítico, creando oportunidades a largo plazo para la innovación y los servicios de valor agregado.
- Por ejemplo, los servicios de seguridad impulsados por IA de FortiGuard de Fortinet procesan más de 100 mil millones de eventos de seguridad diariamente, utilizando modelos de aprendizaje profundo entrenados en billones de puntos de datos para detectar malware de día cero y actividad de comando y control en el tráfico web.
Desafíos Clave
Complejidad de Gestionar la Seguridad en Entornos Híbridos y Multi-Nube
Uno de los principales desafíos en el mercado de seguridad web corporativa es gestionar controles de seguridad consistentes en infraestructuras híbridas y multi-nube. Las empresas a menudo operan una mezcla de sistemas locales, nubes privadas y múltiples plataformas de nube pública, cada una con diferentes configuraciones de seguridad y limitaciones de visibilidad. Asegurar la aplicación uniforme de políticas, la detección de amenazas y el cumplimiento en estos entornos es operacionalmente complejo. Los equipos de seguridad enfrentan dificultades para integrar sistemas heredados con herramientas nativas de la nube, lo que lleva a posturas de seguridad fragmentadas. Esta complejidad aumenta la carga administrativa y puede crear brechas que los atacantes explotan, limitando la efectividad de los despliegues de seguridad web.
Escasez de Profesionales Calificados en Ciberseguridad y Restricciones Presupuestarias
La escasez persistente de profesionales calificados en ciberseguridad representa un desafío significativo para la implementación efectiva de la seguridad web. Muchas organizaciones carecen de la experiencia interna necesaria para gestionar plataformas de seguridad avanzadas, analizar amenazas y responder a incidentes en tiempo real. Esta brecha de habilidades a menudo resulta en capacidades de seguridad infrautilizadas o respuestas a amenazas retrasadas. Además, las restricciones presupuestarias, particularmente entre pequeñas y medianas empresas, limitan la adopción de soluciones integrales de seguridad web. Equilibrar la eficiencia de costos con una protección robusta sigue siendo difícil, ralentizando los ciclos de implementación y aumentando la dependencia de servicios de seguridad gestionados para compensar las limitaciones de recursos internos.
Análisis Regional
América del Norte
América del Norte domina el mercado de seguridad web corporativa, representando alrededor del 38% de la cuota de mercado global. La región se beneficia de la adopción temprana de tecnologías avanzadas de ciberseguridad, alta penetración de la nube y una fuerte presencia de proveedores de seguridad líderes. Las empresas de TI, telecomunicaciones, finanzas y salud invierten fuertemente en puertas de enlace web seguras, seguridad basada en la nube y marcos de Zero Trust para contrarrestar amenazas cibernéticas sofisticadas. Las estrictas regulaciones de protección de datos y el aumento de incidentes de ciberataques apoyan aún más la adopción. Los EE. UU. lideran la demanda regional debido al gran gasto empresarial y la infraestructura digital madura, mientras que Canadá contribuye a través del aumento del cumplimiento regulatorio y las iniciativas de seguridad en la nube.
Europa
Europa posee aproximadamente el 27% del mercado de seguridad web corporativa, impulsada por estrictos marcos regulatorios y la creciente transformación digital en las empresas. Regulaciones como el GDPR y las directivas nacionales de ciberseguridad obligan a las organizaciones a fortalecer los controles de seguridad web, especialmente en torno a la privacidad de los datos y el monitoreo de acceso. La adopción es fuerte en los sectores gubernamental, de servicios públicos y de salud, donde el cumplimiento y la soberanía de los datos son críticos. Europa Occidental lidera la demanda debido a su avanzada infraestructura de TI, mientras que Europa Central y del Este muestran un crecimiento constante a medida que aumenta la adopción de la nube. Las empresas implementan cada vez más soluciones híbridas y basadas en la nube para equilibrar el cumplimiento normativo con la flexibilidad operativa.
Asia Pacífico
Asia Pacífico representa aproximadamente el 24% del mercado global de seguridad web corporativa y es el segmento regional de más rápido crecimiento. La rápida digitalización, la expansión de la adopción de la nube y el aumento de la penetración de internet en las economías emergentes son factores clave de crecimiento. Las empresas en países como China, India, Japón y Australia enfrentan crecientes amenazas cibernéticas vinculadas a la expansión de los servicios digitales y la adopción del trabajo remoto. El sector de TI y telecomunicaciones impulsa una demanda significativa, respaldada por grandes bases de usuarios y altos volúmenes de tráfico web. La creciente conciencia sobre los riesgos de ciberseguridad y las iniciativas digitales lideradas por el gobierno están acelerando las inversiones en soluciones de seguridad web escalables y entregadas en la nube.
América Latina
América Latina representa casi el 6% del mercado de seguridad web corporativa, respaldada por el aumento de la digitalización empresarial y la creciente conciencia sobre los riesgos cibernéticos. Las organizaciones de los sectores bancario, de telecomunicaciones y gubernamental están fortaleciendo la seguridad web para abordar el creciente número de incidentes de phishing, malware y ransomware. La adopción de seguridad basada en la nube está aumentando debido a la eficiencia de costos y la limitada experiencia interna en ciberseguridad. Brasil y México lideran la demanda regional debido a sus mayores bases empresariales y al enfoque regulatorio en mejora sobre la protección de datos. Sin embargo, las restricciones presupuestarias y la escasez de habilidades continúan moderando las tasas de adopción en comparación con regiones más maduras.
Oriente Medio y África
La región de Oriente Medio y África posee aproximadamente el 5% del mercado global, con un crecimiento impulsado por la expansión de la infraestructura digital y las iniciativas de ciberseguridad lideradas por el gobierno. Los países del Consejo de Cooperación del Golfo invierten en soluciones avanzadas de seguridad web para proteger infraestructuras críticas, servicios públicos y sistemas financieros. El aumento de la adopción de la nube y los proyectos de ciudades inteligentes elevan aún más la demanda de acceso web seguro. En África, la adopción sigue siendo gradual pero está mejorando a medida que las empresas modernizan los sistemas de TI. El crecimiento regional está respaldado por el aumento de la conciencia cibernética, aunque los presupuestos limitados y la madurez digital desigual presentan desafíos continuos.
Segmentaciones del Mercado:
Por Soluciones:
- Servicios de dispositivos
- Servicios basados en la nube
- Servicios locales
- Soluciones híbridas
Por Sectores Industriales:
- TI y telecomunicaciones
- Gobierno y servicios públicos
- Salud y ciencias de la vida
Por Geografía
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de seguridad web corporativa presenta un panorama altamente competitivo caracterizado por la presencia de proveedores globales de ciberseguridad y proveedores especializados en seguridad nativa de la nube. Las empresas líderes compiten a través de carteras de productos integrales que incluyen puertas de enlace web seguras, corredores de seguridad de acceso a la nube, acceso a la red de confianza cero y protección avanzada contra amenazas. Las áreas de enfoque estratégico incluyen plataformas entregadas en la nube, detección de amenazas impulsada por IA y gestión unificada de seguridad para abordar entornos de trabajo híbridos y remotos. Los proveedores buscan activamente fusiones, adquisiciones y asociaciones para expandir capacidades tecnológicas y alcance regional. La innovación continua en inspección de cifrado, análisis de comportamiento y respuesta automatizada diferencia a los líderes del mercado de los jugadores de nicho. La flexibilidad de precios, los servicios de seguridad gestionados y el fuerte soporte empresarial influyen aún más en el posicionamiento competitivo a medida que las organizaciones buscan soluciones de seguridad web escalables, compatibles y rentables.
Análisis de Jugadores Clave
- Cisco Systems, Inc.
- Zscaler, Inc.
- Trend Micro Incorporated
- Sophos Ltd.
- Barracuda Networks, Inc.
- Symantec Corporation
- McAfee, Inc.
- Blue Coat Systems, Inc.
- Trustwave Holdings, Inc.
- Webroot Inc.
Desarrollos Recientes
- En noviembre de 2025, Zscaler completó la adquisición del pionero en seguridad de IA SPLX, ampliando su Zero Trust Exchange™ con descubrimiento de activos de IA, equipos rojos automatizados y capacidades de gobernanza para asegurar los ciclos de vida de los sistemas de IA desde el desarrollo hasta la implementación.
- En octubre de 2025, Trend Micro lanzó una nueva suite de protección de extremo a extremo para entornos de IA agentica en asociación con NVIDIA, mejorando la seguridad de infraestructura a aplicación con EDR sin agentes y barandillas integradas diseñadas para asegurar implementaciones de IA de próxima generación.
- En agosto de 2025, Zscaler finalizó la adquisición de Red Canary, integrando tecnologías de Detección y Respuesta Gestionada (MDR) impulsadas por IA agentica en sus operaciones de seguridad y capacidades SOC.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Soluciones, Verticales de la industria y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Las empresas adoptarán cada vez más plataformas de seguridad web nativas de la nube para apoyar fuerzas de trabajo distribuidas y entornos de TI híbridos.
- La integración de la seguridad web con arquitecturas Zero Trust y SASE se convertirá en una estrategia estándar de seguridad empresarial.
- La IA y el aprendizaje automático jugarán un papel más importante en la detección de amenazas en tiempo real, el análisis de comportamiento y la respuesta automatizada a incidentes.
- La demanda de consolas de gestión de seguridad unificadas crecerá a medida que las organizaciones busquen un control de políticas simplificado a través de redes y nubes.
- Las soluciones de seguridad web ampliarán su cobertura para proteger APIs, aplicaciones SaaS y tráfico web cifrado de manera más efectiva.
- Los servicios de seguridad web gestionados ganarán terreno a medida que las empresas aborden la escasez de habilidades en ciberseguridad.
- Los requisitos de cumplimiento normativo seguirán dando forma al diseño de soluciones y prioridades de implementación.
- Surgirán marcos de seguridad específicos de la industria para abordar perfiles de riesgo únicos en los sectores de salud, gobierno y telecomunicaciones.
- Los proveedores se centrarán en la optimización del rendimiento para reducir la latencia mientras mantienen una inspección profunda del tráfico.
- Las asociaciones estratégicas y adquisiciones acelerarán la innovación y la expansión del mercado global.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de seguridad web corporativa y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de seguridad web corporativa entre 2024 y 2032?
¿Qué segmento de capacitación en concienciación sobre seguridad regula la demanda de servicios de seguridad web?
¿Quiénes son los principales actores en el mercado global de seguridad web corporativa?
¿Quiénes son las empresas líderes en el mercado de seguridad web corporativa?
¿Qué región comandó la mayor parte del mercado de seguridad web corporativa en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Seguridad Web Corporativa Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Seguridad Web Corporativa Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,633 million → 2032: USD 6,150.21 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Seguridad Web Corporativa Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Seguridad Web Corporativa Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Seguridad Web Corporativa Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Seguridad Web Corporativa Market Drivers
- 3.3 Mercado de Seguridad Web Corporativa Market Restraints & Challenges
- 3.4 Mercado de Seguridad Web Corporativa Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Seguridad Web Corporativa Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Seguridad Web Corporativa Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Seguridad Web Corporativa category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Seguridad Web Corporativa Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Seguridad Web Corporativa Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Seguridad Web Corporativa market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Seguridad Web Corporativa Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Seguridad Web Corporativa Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Seguridad Web Corporativa Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Seguridad Web Corporativa (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Seguridad Web Corporativa Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Seguridad Web Corporativa Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Seguridad Web Corporativa Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Seguridad Web Corporativa Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Seguridad Web Corporativa Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Seguridad Web Corporativa Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Seguridad Web Corporativa Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Seguridad Web Corporativa Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Seguridad Web Corporativa Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
