
Visión General del Mercado
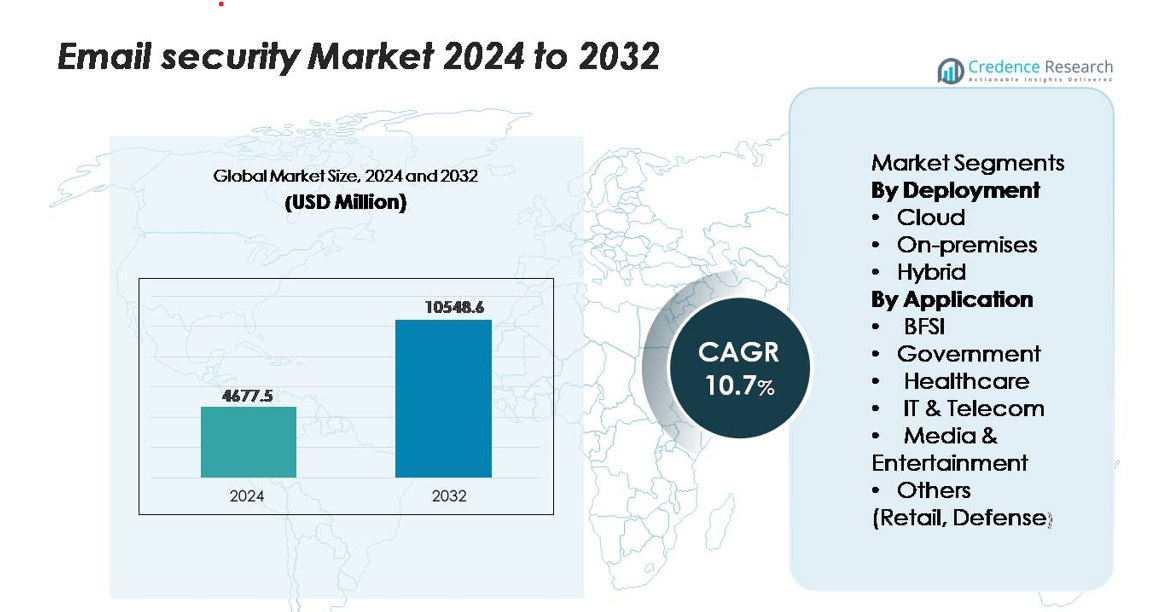
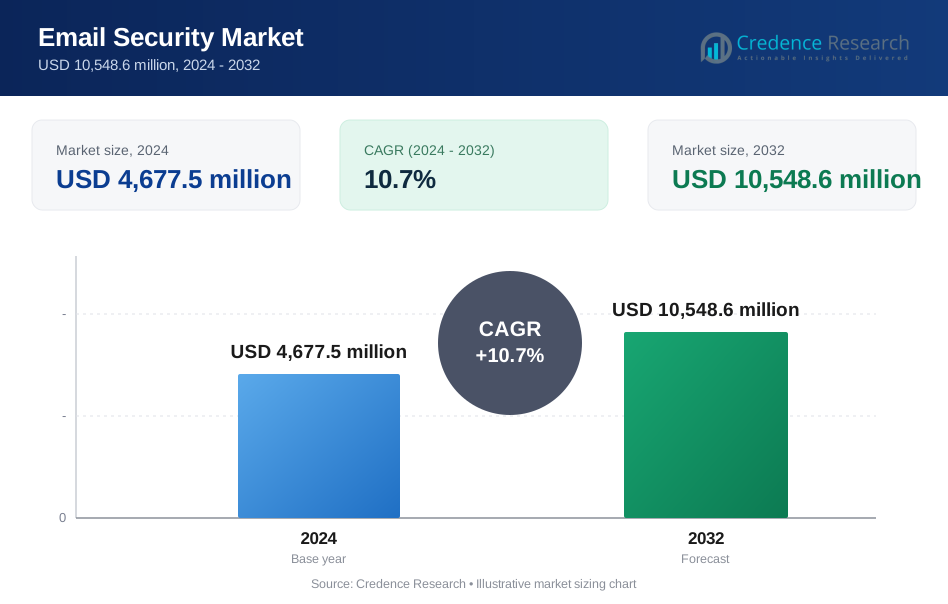
El mercado global de seguridad de correo electrónico fue valorado en USD 4,677.5 millones en 2024 y se anticipa que alcance los USD 10,548.6 millones para 2032, expandiéndose a una CAGR del 10.7% durante el período de pronóstico (2025–2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Seguridad de Correo Electrónico 2024 | USD 4,677.5 millones |
| Mercado de Seguridad de Correo Electrónico, CAGR | 10.7% |
| Tamaño del Mercado de Seguridad de Correo Electrónico 2032 | USD 10,548.6 millones |
El mercado de seguridad de correo electrónico está conformado por proveedores líderes como Trend Micro Inc., Proofpoint Inc., Cisco Systems Inc., Fortinet Inc., Barracuda Networks Inc., Broadcom Inc., Open Text Corporation, Sophos Ltd., Intermedia.net Inc., y DataFlowX, todos los cuales compiten a través de la detección avanzada de amenazas, análisis impulsados por IA y plataformas de protección integradas en la nube. Estas empresas fortalecen sus carteras con defensa contra phishing en tiempo real, autenticación de identidad y arquitecturas de correo electrónico de confianza cero adaptadas para entornos de trabajo híbridos. América del Norte lidera el mercado global con aproximadamente un 39% de participación, impulsada por la alta frecuencia de ciberataques, la adopción madura de la nube y una fuerte inversión empresarial en soluciones avanzadas de seguridad de correo electrónico.
Perspectivas del Mercado
- El mercado global de seguridad de correo electrónico fue valorado en USD 4,677.5 millones en 2024 y se proyecta que alcance los USD 10,548.6 millones para 2032, expandiéndose a una CAGR del 10.7% durante el período de pronóstico.
- El fuerte crecimiento del mercado está impulsado por el aumento de ataques de phishing, ransomware y compromiso de correo electrónico empresarial, lo que lleva a las empresas a adoptar filtros mejorados por IA, autenticación de identidad y marcos de seguridad integrados en la nube.
- Las tendencias clave incluyen la rápida migración al correo electrónico en la nube, el dominio del segmento de implementación en la nube y el aumento de la adopción de arquitecturas de confianza cero; el sector BFSI sigue siendo el segmento de aplicación líder debido a las estrictas necesidades de cumplimiento.
- La competencia se intensifica a medida que los principales proveedores como Trend Micro, Cisco, Proofpoint, Fortinet y Broadcom expanden las capacidades de inteligencia de amenazas, protección integrada por API y detección de anomalías en tiempo real, mientras que los jugadores más pequeños innovan en la prevención de pérdida de identidad y datos.
- América del Norte lidera con ~39% de participación, seguida por Europa (~27%) y Asia-Pacífico (~21%), con América Latina y MEA representando el resto; las soluciones basadas en la nube mantienen la mayor participación a nivel de segmento a nivel mundial.
Análisis de Segmentación del Mercado:
Por Implementación
El segmento de la nube domina el mercado de seguridad de correo electrónico, impulsado por su facilidad de implementación, menores requisitos de mantenimiento y capacidad para ofrecer inteligencia de amenazas en tiempo real a gran escala. Las empresas adoptan cada vez más soluciones basadas en la nube para contrarrestar ataques avanzados de phishing, suplantación de identidad y ransomware, beneficiándose de actualizaciones continuas y detección de amenazas impulsada por IA. Las plataformas en la nube también apoyan a las fuerzas laborales remotas e híbridas, convirtiéndolas en la opción preferida para organizaciones que buscan arquitecturas de seguridad flexibles y rentables. Las implementaciones locales mantienen su importancia en sectores con mandatos estrictos de soberanía de datos, mientras que los modelos híbridos ganan impulso entre las empresas que están en transición de infraestructuras heredadas a entornos modernos en la nube.
- Por ejemplo, Trend Micro Cloud App Security admite la detección avanzada de amenazas de correo electrónico mediante el uso de análisis en sandbox para archivos adjuntos y URL sospechosos. La plataforma se integra con Microsoft 365 y Gmail para bloquear intentos de phishing y la entrega de ransomware. Trend Micro verifica estas funciones a través de su documentación pública de productos y actualizaciones de seguridad continuas.
Por Aplicación
El segmento BFSI posee la mayor cuota de mercado debido a los datos financieros de alto valor, las estrictas obligaciones de cumplimiento y el aumento de ataques dirigidos a la recolección de credenciales y compromisos de correo electrónico empresarial. Las agencias gubernamentales siguen de cerca, invirtiendo en marcos de comunicación encriptados y puertas de enlace de múltiples capas para proteger datos públicos sensibles. Los proveedores de atención médica dependen de una seguridad robusta de correo electrónico para mitigar los riesgos de ransomware y proteger la información del paciente. Las empresas de TI y telecomunicaciones adoptan herramientas avanzadas de filtrado y autenticación para proteger redes de comunicación a gran escala, mientras que las empresas de medios y entretenimiento priorizan la protección de contenido contra amenazas de suplantación. Las entidades de retail y defensa, agrupadas bajo "Otros", se centran en la prevención de fraudes, el enrutamiento seguro de comunicaciones y la verificación de identidad para fortalecer la resiliencia operativa.
- Por ejemplo, la Protección Adaptativa contra Amenazas de Proofpoint utiliza modelos de IA conductual y aprendizaje automático para detectar intentos de phishing, robo de credenciales y suplantación de identidad en Microsoft 365 y Google Workspace. La plataforma analiza grandes volúmenes de amenazas transmitidas por correo electrónico cada día y aplica remediación post-entrega para eliminar mensajes riesgosos.
Principales Impulsores de Crecimiento
Aumento de la Sofisticación de las Amenazas Cibernéticas Transmitidas por Correo Electrónico
El aumento de la sofisticación de los ataques de phishing, ransomware, suplantación de identidad y compromiso de correo electrónico empresarial (BEC) sigue siendo un impulsor importante para el mercado de seguridad de correo electrónico. Los atacantes ahora emplean contenido de phishing generado por IA, suplantación habilitada por deepfake y técnicas de entrega de malware en múltiples etapas que evitan los filtros de correo electrónico tradicionales. Estas amenazas en evolución obligan a las organizaciones a adoptar arquitecturas avanzadas de seguridad de correo electrónico que incorporen aprendizaje automático, análisis de comportamiento y fuentes de inteligencia de amenazas capaces de identificar patrones de día cero. Las empresas de todos los sectores, especialmente BFSI, salud, gobierno y TI, priorizan soluciones que ofrecen detección automatizada, sandboxing de URL, inspección de cargas útiles y autenticación basada en identidad. El cambio hacia el trabajo remoto e híbrido expone aún más las redes distribuidas a riesgos centrados en el correo electrónico, reforzando la necesidad de herramientas de protección nativas de la nube. A medida que los atacantes apuntan cada vez más a los empleados en lugar de a la infraestructura, las empresas invierten en plataformas de seguridad de correo electrónico integrales para proteger flujos de comunicación de alto valor y datos sensibles, impulsando la expansión continua del mercado.
- Por ejemplo, Microsoft Defender para Office 365 procesa más de 65 billones de señales cada día en todo su ecosistema y utiliza estos flujos de telemetría para detectar cargas útiles de ransomware, intentos de BEC y patrones de URL maliciosas con actualizaciones continuas de aprendizaje automático verificadas a través de la documentación de seguridad publicada por Microsoft.
Acelerando la Transformación Digital y la Adopción del Correo Electrónico en la Nube
La rápida adopción de plataformas de correo electrónico en la nube como Microsoft 365 y Google Workspace impulsa significativamente la demanda de soluciones modernas de seguridad de correo electrónico. Las organizaciones que se trasladan a entornos en la nube buscan capas de seguridad escalables y siempre actualizadas, capaces de proteger grandes volúmenes de tráfico de correo electrónico en entornos distribuidos. Las iniciativas de transformación digital impulsadas por la nube empujan a las empresas a integrar herramientas de seguridad basadas en API, motores de detección habilitados por IA y marcos de políticas automatizados que se alinean con el trabajo remoto y los patrones de uso centrados en dispositivos móviles. Los servicios de correo electrónico en la nube generan extensos flujos de datos que pueden ser analizados en tiempo real, lo que permite una detección más rápida de anomalías y una clasificación más precisa de mensajes sospechosos. A medida que las empresas priorizan la eficiencia de costos, la escalabilidad y la agilidad operativa, la seguridad de correo electrónico nativa de la nube se convierte en un requisito fundamental. La necesidad de asegurar herramientas de colaboración en la nube, sistemas de intercambio de archivos y canales de comunicación integrados impulsa aún más la adopción, posicionando la protección del correo electrónico en la nube como un motor de mercado dominante en todas las industrias.
- Por ejemplo, Google Workspace Security integra el corpus de VirusTotal de más de 2 mil millones de muestras de malware analizadas para clasificar archivos adjuntos y URLs sospechosos, permitiendo canales de detección en tiempo real que operan en toda la infraestructura global de la nube de Google con informes de transparencia verificados.
Expansión de los Mandatos de Cumplimiento Regulatorio y Requisitos de Protección de Datos
La creciente presión regulatoria en los mercados globales impulsa a las organizaciones a invertir fuertemente en soluciones avanzadas de seguridad de correo electrónico. Las regulaciones de protección de datos y privacidad como GDPR, HIPAA, CCPA, PCI-DSS y los marcos de cumplimiento del sector financiero exigen controles estrictos sobre la comunicación basada en correo electrónico, la retención de datos, el cifrado y la gobernanza del acceso. Los riesgos de incumplimiento incluyen severas sanciones financieras, daños a la reputación y disrupciones operativas, lo que lleva a las organizaciones a priorizar la protección del correo electrónico centrada en el cumplimiento. Las empresas ahora adoptan puertas de enlace de correo electrónico seguras, cifrado de extremo a extremo, autenticación multifactor, prevención de pérdida de datos (DLP) y sistemas de informes listos para auditorías para satisfacer a los auditores regulatorios. Las industrias con alta sensibilidad como BFSI, salud, defensa y sector público aceleran la adopción debido a una supervisión más estricta. A medida que los flujos de datos transfronterizos se expanden y la legislación de privacidad avanza a nivel mundial, la demanda impulsada por el cumplimiento de plataformas de seguridad de correo electrónico continúa fortaleciéndose.
Tendencias Clave y Oportunidades
Crecimiento de la Seguridad de Correo Electrónico Impulsada por IA y Detección Autónoma de Amenazas
La inteligencia artificial, el aprendizaje automático y el procesamiento del lenguaje natural (NLP) están transformando la seguridad del correo electrónico al permitir capacidades inteligentes y autónomas de detección de amenazas. Los sistemas de análisis de comportamiento ahora perfilan patrones de comunicación normales y detectan anomalías sutiles como un tono de escritura inusual, patrones de inicio de sesión o desviaciones de metadatos indicativas de intentos de toma de control de cuentas. Los motores mejorados con IA pueden analizar millones de atributos de correo electrónico en milisegundos, proporcionando filtrado predictivo y defensa adaptativa contra amenazas de día cero. Los proveedores integran cada vez más flujos de trabajo de remediación automatizada que ponen en cuarentena correos electrónicos sospechosos, bloquean cuentas comprometidas y alertan a los equipos de seguridad con mínima intervención humana. A medida que los ciberataques evolucionan en complejidad y velocidad, la seguridad de correo electrónico impulsada por IA ofrece una oportunidad esencial para que las organizaciones fortalezcan la mitigación de riesgos, reduzcan los tiempos de respuesta a incidentes y minimicen la dependencia del análisis manual. Este cambio posiciona a las plataformas nativas de IA como diferenciadores clave en el mercado.
Adopción Creciente de Arquitecturas de Seguridad de Correo Electrónico de Confianza Cero y Protección de Identidad
Los marcos de confianza cero se están convirtiendo en una tendencia central en la seguridad del correo electrónico, ya que las organizaciones pasan de modelos basados en perímetros a protección centrada en la identidad. Los sistemas de correo electrónico de confianza cero validan continuamente las identidades de los usuarios, los estados de los dispositivos y la intención de comunicación antes de otorgar acceso a los canales de correo electrónico. Características como la aplicación de DMARC, la autenticación de identidad, controles de acceso adaptativos y puertas de enlace de correo electrónico seguras apoyan un enfoque de múltiples capas que mitiga la toma de control de cuentas y los ataques de suplantación de identidad. El creciente uso de firmas digitales, cifrado basado en certificados y análisis de identidad ofrece fuertes oportunidades para que los proveedores ofrezcan soluciones integradas de protección de identidad. A medida que las organizaciones adoptan arquitecturas de confianza cero en toda la infraestructura de TI, el correo electrónico se convierte en un área de implementación primaria debido a su alta frecuencia de ataques. Esta tendencia apoya la demanda de soluciones que unifiquen la gobernanza de identidad con la seguridad del correo electrónico.
- Por ejemplo, Google Workspace aplica DMARC, DKIM y SPF por defecto y valida firmas criptográficas en cada mensaje entrante y saliente, con Gmail bloqueando más del 99.9% de spam, phishing y malware utilizando modelos de IA entrenados en miles de millones de mensajes diarios según las divulgaciones de seguridad documentadas por Google.
Expansión de Ecosistemas de Seguridad de Correo Electrónico Integrados por API y Nativos en la Nube
Un cambio rápido hacia soluciones de seguridad de correo electrónico basadas en API diseñadas para plataformas en la nube está creando nuevas oportunidades de mercado. Las herramientas impulsadas por API ofrecen una integración perfecta con Microsoft 365, Google Workspace, Slack y suites de colaboración, permitiendo una inspección profunda de contenido, archivos adjuntos y enlaces sin interrumpir la productividad. Estos sistemas permiten un monitoreo continuo de amenazas a través de bandejas de entrada, unidades compartidas y aplicaciones de comunicación, apoyando flujos de trabajo modernos donde los datos se mueven más allá de las puertas de enlace tradicionales. Las arquitecturas nativas en la nube facilitan a las organizaciones la implementación de políticas de seguridad en equipos globales, asegurando una protección consistente independientemente del dispositivo o ubicación. El auge de los ecosistemas amigables con la integración presenta oportunidades para que los proveedores se diferencien a través de la interoperabilidad, la automatización y el intercambio de inteligencia entre plataformas.
- Por ejemplo, el ecosistema de API de Mimecast procesa más de 100 millones de correos electrónicos diariamente e integra con Microsoft 365, Slack, ServiceNow y herramientas SIEM para ofrecer monitoreo continuo de mensajes, archivos adjuntos y URLs, tal como lo confirman la telemetría documentada de la plataforma de Mimecast y las guías de integración de API.
Desafíos Clave
Aumento de la Complejidad de los Paisajes de Amenazas en Evolución y Limitaciones de Detección
A pesar de los rápidos avances tecnológicos, las organizaciones enfrentan desafíos significativos para mantenerse al ritmo del paisaje de amenazas en evolución. Los atacantes emplean métodos cada vez más sofisticados, incluyendo malware polimórfico, correos electrónicos de phishing generados por IA y técnicas avanzadas de suplantación que eluden los sistemas de detección tradicionales. El alto volumen de tráfico de correos electrónicos diarios complica el análisis de amenazas, dificultando que los equipos de seguridad distingan entre mensajes legítimos y contenido malicioso bien elaborado. Las herramientas de seguridad heredadas a menudo no logran identificar amenazas de día cero o ataques complejos de ingeniería social. Esta brecha aumenta la probabilidad de toma de control de cuentas, violaciones de datos y interrupciones operativas. Las organizaciones deben actualizar continuamente los motores de detección, integrar controles de seguridad en múltiples capas e invertir en talento especializado en ciberseguridad, aunque la escasez de recursos sigue siendo generalizada.
Desafíos de Integración, Brechas de Habilidades y Altos Costos Operativos
Desplegar sistemas de seguridad de correo electrónico integrales presenta desafíos de integración, particularmente para organizaciones con infraestructuras híbridas o heredadas. Muchas empresas luchan por alinear nuevas herramientas nativas de la nube con puertas de enlace de correo electrónico más antiguas, marcos de autenticación o sistemas de gestión de identidad, lo que lleva a ineficiencias operativas. Además, mantener soluciones avanzadas requiere experiencia especializada en ciberseguridad, que sigue siendo escasa a nivel mundial. El costo de los servicios de suscripción, las actualizaciones continuas y las herramientas de orquestación de seguridad pueden tensar los presupuestos, especialmente para pequeñas y medianas empresas. Las configuraciones incorrectas durante la integración también aumentan el riesgo de falsos positivos, interrupciones en la entrega de correos electrónicos y reducción de la productividad. Estos factores combinados representan barreras sustanciales para la implementación efectiva de seguridad de correo electrónico, limitando la capacidad de las organizaciones para lograr una protección óptima.
Análisis Regional
América del Norte
América del Norte posee la mayor participación del mercado global de seguridad de correo electrónico con aproximadamente un 39%, respaldada por la alta frecuencia de ciberataques, la rápida adopción de plataformas de correo electrónico en la nube y fuertes requisitos regulatorios en BFSI, salud e instituciones gubernamentales. Las empresas en los Estados Unidos lideran las inversiones en detección de amenazas impulsada por IA, marcos de correo electrónico de confianza cero y autenticación de identidad avanzada para contrarrestar ataques de phishing sofisticados y BEC. La región se beneficia de un ecosistema de ciberseguridad maduro y la presencia de importantes proveedores de seguridad, impulsando actualizaciones continuas hacia la protección de correo electrónico nativa de la nube. Los modelos de trabajo híbridos en aumento y el uso expandido de herramientas de colaboración fortalecen aún más el dominio de América del Norte.
Europa
Europa representa alrededor del 27% del mercado global de seguridad de correo electrónico, impulsada por estrictas regulaciones de protección de datos como GDPR, NIS2 y directivas de ePrivacy. La región experimenta crecientes amenazas por correo electrónico dirigidas a servicios financieros, manufactura y redes del sector público, lo que lleva a las organizaciones a adoptar puertas de enlace encriptadas, cumplimiento de DMARC y soluciones avanzadas de detección de anomalías. El Reino Unido, Alemania y Francia lideran la demanda regional, respaldados por fuertes culturas de cumplimiento corporativo e inversiones en sistemas de comunicación en la nube seguros. Las empresas europeas priorizan arquitecturas de seguridad de correo electrónico centradas en la privacidad con informes listos para auditoría y controles de residencia de datos, asegurando un crecimiento constante del mercado tanto en sectores empresariales como medianos.
Asia-Pacífico (APAC)
Asia-Pacífico representa aproximadamente el 21% del mercado global y es la región de más rápido crecimiento, impulsada por la expansión de ecosistemas digitales, alta exposición a ciberataques y adopción acelerada de servicios de correo electrónico en la nube. Las organizaciones en China, India, Japón y el sudeste asiático despliegan cada vez más filtros mejorados con IA, herramientas de verificación de identidad y autenticación de correo electrónico en múltiples capas para contrarrestar el phishing avanzado y el robo de credenciales. Las políticas de ciberseguridad lideradas por el gobierno y las rápidas iniciativas de modernización de TI fortalecen la adopción regional. A medida que la banca digital, el comercio electrónico y el trabajo remoto continúan expandiéndose en APAC, las empresas invierten más en seguridad de correo electrónico nativa de la nube, posicionando a la región como un centro de crecimiento en rápida expansión.
América Latina
América Latina captura alrededor del 7% del mercado global de seguridad de correo electrónico, respaldada por crecientes iniciativas de transformación digital y el aumento del cibercrimen centrado en el correo electrónico. Países como Brasil, México y Colombia experimentan un aumento en la actividad de ransomware y spear-phishing, lo que lleva a las organizaciones a invertir en puertas de enlace de correo electrónico seguras, sistemas DLP y herramientas de autenticación. Aunque las restricciones presupuestarias afectan a las empresas más pequeñas, la región está presenciando una adopción constante de la seguridad de correo electrónico basada en la nube a medida que las empresas migran a Microsoft 365 y Google Workspace. Los programas de ciberseguridad gubernamentales y los esfuerzos de modernización corporativa continúan elevando la demanda, fortaleciendo gradualmente la presencia general del mercado de América Latina.
Oriente Medio & África (MEA)
La región de Oriente Medio & África representa aproximadamente el 6% del mercado global, con una demanda creciente impulsada por el aumento de las ciberamenazas dirigidas a agencias gubernamentales, infraestructura crítica, BFSI y sectores energéticos. Países como los EAU, Arabia Saudita y Sudáfrica lideran la adopción de sistemas avanzados de protección de correo electrónico, incluidos marcos de comunicación encriptados y autenticación basada en identidad. El aumento de la migración a la nube, la expansión de los servicios digitales y los crecientes riesgos cibernéticos geopolíticos aceleran las inversiones en seguridad de correo electrónico en múltiples capas. Aunque los niveles de adopción varían en toda la región, MEA continúa fortaleciendo su posición en el mercado a medida que avanzan la concienciación y las iniciativas regulatorias.
Segmentaciones del Mercado:
Por Despliegue
- Nube
- En las instalaciones
- Híbrido
Por Aplicación
- BFSI
- Gobierno
- Salud
- IT & Telecomunicaciones
- Medios & Entretenimiento
- Otros (Retail, Defensa)
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de seguridad del correo electrónico se caracteriza por una mezcla diversa de proveedores globales de ciberseguridad, proveedores de plataformas en la nube e innovadores emergentes en seguridad impulsada por IA. Los líderes del sector se centran en fortalecer la protección contra el phishing avanzado, el compromiso de correo electrónico empresarial, la entrega de ransomware y los ataques basados en identidad. Las principales empresas invierten fuertemente en detección de amenazas impulsada por IA y ML, análisis adaptativo de anomalías, protección de correo electrónico en la nube integrada con API y marcos de autenticación de confianza cero para asegurar entornos de trabajo remotos e híbridos. Los proveedores también amplían sus capacidades a través de asociaciones estratégicas, redes de inteligencia de amenazas en tiempo real y ecosistemas de seguridad integrados que respaldan Microsoft 365, Google Workspace y entornos de múltiples nubes. A medida que las organizaciones se trasladan rápidamente a herramientas de comunicación en la nube, la competencia se intensifica en torno a la seguridad del correo electrónico basada en API, la aplicación de DMARC y las soluciones de protección de identidad. La innovación continua, las capacidades enfocadas en el cumplimiento y la escalabilidad siguen siendo diferenciadores clave que moldean el liderazgo del mercado en el panorama global de seguridad del correo electrónico.
Análisis de Jugadores Clave
- Trend Micro Inc. (Japón)
- Intermedia.net, Inc. (EE. UU.)
- Proofpoint Inc. (EE. UU.)
- Barracuda Networks Inc. (EE. UU.)
- Sophos Ltd. (EE. UU.)
- Fortinet Inc. (EE. UU.)
- Cisco Systems Inc. (EE. UU.)
- Open Text Corporation (Canadá)
- Broadcom Inc. (EE. UU.)
Desarrollos Recientes
- En febrero de 2025, Trend Micro actualizó su plataforma de Seguridad de Correo Electrónico introduciendo una gestión mejorada de informes de dominio y añadiendo dos nuevos tokens %CI_RULE_NAME% y %CI_RULE_DESC% a la consola de administrador, permitiendo notificaciones de políticas más detalladas y mejorando los informes basados en reglas.
- En febrero de 2025, Intermedia amplió su plataforma de Archivado de Intermedia para incluir soporte para el archivado de chats y reuniones de Microsoft Teams, junto con voz, SMS, comunicaciones unificadas e interacciones de centros de contacto, fortaleciendo la cobertura de cumplimiento a través de flujos de trabajo de comunicación multicanal.
- En diciembre de 2024, Trend Micro lanzó una actualización de Seguridad de Correo Electrónico que añadió soporte BIMI. La actualización permitió la visualización de logotipos de marca verificados y fortaleció la aplicación de DMARC y BIMI en los flujos de correo de los clientes.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Despliegue, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado adoptará cada vez más motores de detección impulsados por IA que identifiquen ataques de phishing y suplantación con mayor precisión.
- Las plataformas de seguridad de correo electrónico nativas de la nube continuarán dominando a medida que las empresas expandan entornos de trabajo híbridos y remotos.
- Las arquitecturas de correo electrónico de confianza cero ganarán una implementación generalizada en empresas que buscan protección centrada en la identidad.
- Los modelos de seguridad basados en API se integrarán más profundamente con Microsoft 365, Google Workspace y herramientas de colaboración.
- La autenticación avanzada DMARC, DKIM y SPF se convertirá en estándar en sectores de alto riesgo.
- El análisis de comportamiento jugará un papel más importante en la detección de la toma de control de cuentas y patrones de comunicación anómalos.
- Los gateways de correo electrónico seguro evolucionarán para soportar inteligencia de amenazas multiplataforma y flujos de trabajo de remediación automatizados.
- Los requisitos de cumplimiento específicos de la industria impulsarán una mayor adopción en los sectores BFSI, salud y gobierno.
- Las pequeñas y medianas empresas acelerarán la migración a servicios de seguridad de correo electrónico gestionados por eficiencia de costos.
- Los proveedores expandirán los centros de datos regionales para apoyar la residencia de datos, mandatos de privacidad y visibilidad de amenazas localizadas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la seguridad del correo electrónico y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Seguridad del Correo Electrónico entre 2024 y 2032?
¿Cuál es la región líder del mercado de Seguridad de Email?
¿Cuáles son los principales impulsores del crecimiento del mercado de Seguridad del Correo Electrónico?
¿Cuál es el segmento principal en el mercado de Seguridad de Email por aplicación?
¿Quiénes son las empresas líderes en el mercado de la seguridad del correo electrónico?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Seguridad de Correo Electrónico Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Seguridad de Correo Electrónico Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,677.5 million → 2032: USD 10,548.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Seguridad de Correo Electrónico Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Seguridad de Correo Electrónico Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Seguridad de Correo Electrónico Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Seguridad de Correo Electrónico Market Drivers
- 3.3 Mercado de Seguridad de Correo Electrónico Market Restraints & Challenges
- 3.4 Mercado de Seguridad de Correo Electrónico Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Seguridad de Correo Electrónico Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Seguridad de Correo Electrónico Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Seguridad de Correo Electrónico category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Seguridad de Correo Electrónico Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Seguridad de Correo Electrónico Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Seguridad de Correo Electrónico market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Seguridad de Correo Electrónico Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Seguridad de Correo Electrónico Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Seguridad de Correo Electrónico Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Seguridad de Correo Electrónico (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Seguridad de Correo Electrónico Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Seguridad de Correo Electrónico Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Seguridad de Correo Electrónico Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Seguridad de Correo Electrónico Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Seguridad de Correo Electrónico Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Seguridad de Correo Electrónico Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Seguridad de Correo Electrónico Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Seguridad de Correo Electrónico Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Seguridad de Correo Electrónico Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
