
Visión General del Mercado
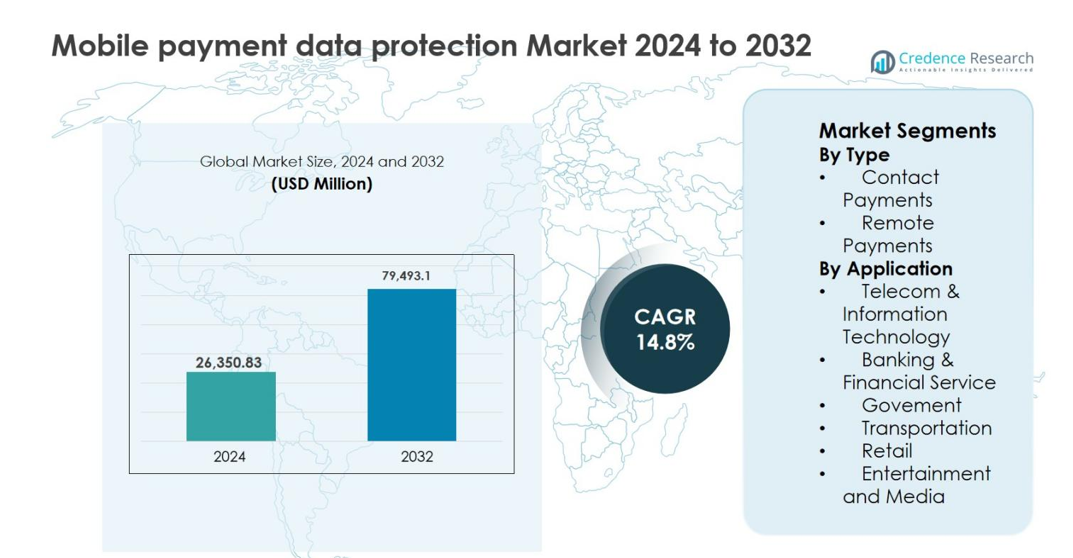
El tamaño del mercado de Protección de Datos de Pagos Móviles se valoró en USD 26,350.83 millones en 2024 y se anticipa que alcanzará los USD 79,493.1 millones para 2032, con un CAGR del 14.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Protección de Datos de Pagos Móviles 2024 | USD 26,350.83 millones |
| Mercado de Protección de Datos de Pagos Móviles, CAGR | 14.8% |
| Tamaño del Mercado de Protección de Datos de Pagos Móviles 2032 | USD 79,493.1 millones |
El mercado de Protección de Datos de Pagos Móviles está conformado por la fuerte presencia de empresas tecnológicas globales, redes de pago y proveedores de billeteras digitales enfocados en asegurar las transacciones móviles. Jugadores líderes como Google (Alphabet Inc.), Samsung Electronics Co. Ltd., Visa Inc., PayPal Holdings Inc., American Express Company, Alibaba Group Holding Limited, Tencent Holdings Limited (WeChat), Amazon.com Inc., MoneyGram International y M-Pesa invierten fuertemente en encriptación, tokenización, autenticación biométrica y prevención de fraudes impulsada por IA. Estas empresas enfatizan la interoperabilidad de plataformas y el cumplimiento regulatorio para mejorar la seguridad de las transacciones en los ecosistemas. Regionalmente, América del Norte dominó el mercado de Protección de Datos de Pagos Móviles con una participación del 36.4% en 2024, respaldada por una infraestructura de pagos avanzada y regulaciones estrictas de protección de datos, seguida por Europa con un 27.1%, impulsada por una fuerte adopción de pagos digitales y alineación regulatoria.
Perspectivas del Mercado
- El mercado de Protección de Datos de Pagos Móviles fue valorado en USD 26,350.83 millones en 2024 y se proyecta que crezca a una tasa compuesta anual (CAGR) del 14.8% hasta 2032, impulsado por el aumento de volúmenes de transacciones digitales y la expansión de los ecosistemas de pagos móviles en todo el mundo.
- La creciente adopción de billeteras móviles, plataformas UPI, pagos con código QR y compras dentro de aplicaciones es un impulsor principal, con los Pagos Remotos manteniendo una participación dominante del segmento del 61.8% en 2024 debido a la mayor exposición a violaciones de datos y riesgos de fraude.
- El uso creciente de detección de fraudes impulsada por IA, autenticación biométrica, tokenización y plataformas de seguridad basadas en la nube representa una tendencia clave del mercado, permitiendo el monitoreo de amenazas en tiempo real y mejorando la experiencia del usuario a través de los canales de pago.
- El mercado cuenta con una fuerte participación de empresas tecnológicas globales, redes de pago y proveedores de billeteras digitales que se enfocan en actualizaciones continuas de seguridad, integración de plataformas y soluciones impulsadas por el cumplimiento para abordar las amenazas cibernéticas en evolución.
- Regionalmente, América del Norte lideró con una participación de mercado del 36.4% en 2024, seguida por Europa con un 27.1% y Asia Pacífico con un 24.6%, respaldada por infraestructura de pago avanzada, enfoque regulatorio y rápida adopción de pagos móviles.
Análisis de Segmentación del Mercado:
Por Tipo
El mercado de Protección de Datos de Pagos Móviles por tipo está liderado por los Pagos Remotos, que representaron un 61.8% de participación de mercado en 2024. Este dominio es impulsado por la rápida expansión de plataformas de comercio electrónico, billeteras móviles y transacciones basadas en aplicaciones que requieren soluciones avanzadas de encriptación, tokenización y detección de fraudes. El aumento de transacciones digitales transfronterizas y el incremento de incidentes de fraude cibernético aceleran aún más la demanda de seguridad robusta para pagos remotos. Mientras tanto, los Pagos de Contacto continúan creciendo de manera constante, respaldados por teléfonos inteligentes habilitados con NFC y terminales POS sin contacto, pero su adopción sigue siendo secundaria debido a la complejidad de seguridad de datos comparativamente menor que las transacciones remotas.
- Por ejemplo, los sistemas de riesgo y fraude de PayPal analizan miles de millones de transacciones anualmente utilizando aprendizaje automático para detectar anomalías en pagos remotos, y Stripe Radar aplica modelado de comportamiento y señales a nivel de red para bloquear transacciones en línea de alto riesgo en tiempo real.
Por Aplicación
Dentro de las aplicaciones, los Servicios Bancarios y Financieros emergieron como el subsegmento dominante, con una participación del 34.6% en 2024. Las instituciones financieras priorizan la protección de datos de pagos móviles para cumplir con marcos regulatorios estrictos, mitigar el robo de identidad y asegurar transacciones digitales en tiempo real. El aumento de usuarios de banca móvil y sistemas de pago instantáneo ha intensificado las inversiones en autenticación biométrica, monitoreo de fraudes impulsado por IA y encriptación de extremo a extremo. Telecomunicaciones y Tecnología de la Información sigue como un contribuyente clave, impulsado por plataformas de billetera móvil e infraestructuras de pago basadas en la nube que requieren protección continua de datos a través de redes y dispositivos.
- Por ejemplo, la plataforma M‑Pesa de Vodafone adoptó las soluciones de cifrado de Thales para asegurar las transacciones de billetera móvil transfronterizas en África y Asia.
Principales Impulsores del Crecimiento
Rápida Expansión de Pagos Móviles y Digitales
La adopción acelerada de billeteras móviles, plataformas basadas en UPI, pagos con códigos QR y transacciones en aplicaciones es un impulsor principal del crecimiento del mercado de Protección de Datos de Pagos Móviles. El aumento de la penetración de teléfonos inteligentes, la mejora de la conectividad a internet y la preferencia del consumidor por transacciones sin efectivo han incrementado significativamente los volúmenes de pagos móviles en el comercio minorista, la banca, el transporte y los servicios digitales. Esta expansión ha amplificado la exposición de datos financieros y personales sensibles, obligando a los proveedores de pagos a invertir en marcos de seguridad avanzados. Tecnologías como el cifrado de extremo a extremo, la tokenización, la gestión segura de claves y la detección de fraudes en tiempo real se están volviendo esenciales para proteger la integridad de las transacciones. Además, los pagos móviles transfronterizos y los sistemas de liquidación instantánea intensifican aún más los requisitos de protección de datos, impulsando una demanda sostenida de soluciones de seguridad escalables y resilientes.
- Por ejemplo, el UPI de India procesó más de 100 mil millones de transacciones en el año fiscal 2023–24, con aplicaciones como PhonePe, Google Pay y Paytm manejando altos volúmenes que requieren autenticación fuerte, vinculación de dispositivos y canales cifrados.
Aumento de Amenazas Cibernéticas e Incidentes de Fraude
La creciente frecuencia y sofisticación de los ciberataques dirigidos a los ecosistemas de pagos móviles impulsan fuertemente el crecimiento del mercado. Amenazas como el phishing, el malware, la toma de control de cuentas y las violaciones de datos representan riesgos financieros y reputacionales significativos para los proveedores de servicios de pago y los comerciantes. Dado que los pagos móviles implican procesamiento en tiempo real y altos volúmenes de transacciones, incluso las brechas de seguridad menores pueden resultar en pérdidas sustanciales. En consecuencia, las organizaciones están priorizando el análisis de fraudes impulsado por IA, la biometría conductual, la autenticación multifactor y el monitoreo continuo de riesgos. Las sanciones regulatorias y las consideraciones de confianza del cliente refuerzan aún más la necesidad de una sólida protección de datos. Este enfoque intensificado en la prevención proactiva de amenazas y la respuesta rápida a incidentes continúa expandiendo las inversiones en infraestructuras de seguridad de pagos móviles.
- Por ejemplo, Visa y Mastercard utilizan puntuación de riesgo basada en IA y análisis a nivel de red para evaluar transacciones sin tarjeta presente y móviles en milisegundos, mientras que los bancos integran la huella digital del dispositivo y la biometría conductual para detectar patrones de uso anormales antes de autorizar pagos.
Requisitos Regulatorios y de Cumplimiento Estrictos
Las regulaciones gubernamentales y los estándares de la industria juegan un papel crucial en el impulso del mercado de Protección de Datos de Pagos Móviles. Los marcos relacionados con la privacidad de datos, la protección del consumidor y la seguridad de pagos digitales requieren que las organizaciones implementen fuertes salvaguardas para almacenar, procesar y transmitir datos de pago. El cumplimiento de mandatos como la localización de datos, la autenticación del cliente y las obligaciones de notificación de violaciones aumenta la demanda de arquitecturas de seguridad conformes. Las instituciones financieras, las empresas fintech y los operadores de telecomunicaciones se ven obligados a adoptar protocolos de cifrado certificados, plataformas de seguridad listas para auditoría y soluciones de protección de datos impulsadas por la gobernanza. A medida que los reguladores continúan endureciendo la supervisión de los sistemas de pago digital, las inversiones impulsadas por el cumplimiento siguen siendo un catalizador constante para la expansión del mercado.
Tendencia y Oportunidad Clave
Integración de IA y Análisis Avanzado en Sistemas de Seguridad
La integración de la inteligencia artificial y el aprendizaje automático representa una tendencia y oportunidad importante en el mercado de Protección de Datos de Pagos Móviles. Los sistemas impulsados por IA permiten la monitorización de transacciones en tiempo real, la detección de anomalías y la prevención predictiva de fraudes al analizar grandes volúmenes de datos de comportamiento y transacciones. Estas capacidades mejoran la precisión mientras reducen los falsos positivos, mejorando la experiencia del usuario y la eficiencia operativa. A medida que los pagos móviles se expanden, la inteligencia de seguridad automatizada se vuelve esencial para gestionar paisajes de amenazas complejas. Los proveedores que ofrecen plataformas de seguridad habilitadas para IA, nativas de la nube y adaptativas obtienen una ventaja competitiva. Esta tendencia abre oportunidades para la innovación en autenticación biométrica, control de acceso basado en riesgos y modelos de seguridad autoaprendientes adaptados a los comportamientos de pago en evolución.
- Por ejemplo, Stripe Radar aplica modelos de ML entrenados con datos de millones de empresas en todo el mundo para adaptar dinámicamente las reglas de fraude para pagos en línea y en aplicaciones, ayudando a equilibrar la reducción de riesgos con las tasas de aprobación.
Crecimiento de la Seguridad de Pagos Basada en la Nube y Dirigida por API
El cambio hacia infraestructuras de pago basadas en la nube y APIs de banca abierta está creando nuevas oportunidades para los proveedores de protección de datos. Las plataformas de pago dependen cada vez más de entornos en la nube para apoyar la escalabilidad, la interoperabilidad y un despliegue más rápido. Esta transición impulsa la demanda de cifrado nativo de la nube, APIs seguras y soluciones de gestión de claves centralizadas. Además, las asociaciones entre bancos, empresas fintech y desarrolladores de terceros amplían la necesidad de capas de seguridad estandarizadas pero flexibles. Los proveedores que ofrecen soluciones de seguridad modulares y compatibles con API pueden abordar casos de uso diversos en diferentes industrias, posicionando la protección habilitada para la nube como una oportunidad de crecimiento a largo plazo en el mercado.
- Por ejemplo, Very Good Security (VGS) ofrece una plataforma Zero Data™ basada en la nube que tokeniza los datos de pago instantáneamente al recolectarlos a través de APIs o formularios, almacenándolos en un Vault compatible con PCI sin que los comerciantes manejen información sensible.
Desafío Clave
Equilibrio entre Seguridad y Conveniencia del Usuario
Uno de los desafíos clave en el mercado de Protección de Datos de Pagos Móviles es mantener altos estándares de seguridad sin comprometer la conveniencia del usuario. Los procesos de autenticación complejos y los pasos de verificación excesivos pueden afectar negativamente la velocidad de las transacciones y la experiencia del cliente. Los consumidores esperan cada vez más pagos fluidos y sin fricciones, lo que coloca presión sobre los proveedores para minimizar las interrupciones relacionadas con la seguridad. Lograr este equilibrio requiere una optimización continua de la autenticación biométrica, la puntuación de riesgos adaptativa y las medidas de seguridad contextuales. No alinear la seguridad con la usabilidad puede llevar al abandono de transacciones, una menor adopción y la insatisfacción del cliente, convirtiéndose en un desafío persistente para los participantes del mercado.
Altos Costos de Implementación y Complejidad Técnica
El despliegue de soluciones avanzadas de protección de datos de pagos móviles implica costos significativos y complejidad técnica, especialmente para pequeñas y medianas empresas. Integrar cifrado, análisis de fraude, monitoreo de cumplimiento e infraestructura segura a través de múltiples plataformas requiere experiencia especializada y mantenimiento continuo. Además, las actualizaciones frecuentes para abordar amenazas emergentes aumentan los gastos operativos. La integración de sistemas heredados complica aún más la implementación para instituciones financieras tradicionales. Estas barreras de costo y complejidad pueden retrasar la adopción y limitar la penetración en el mercado en regiones sensibles al precio, planteando un desafío para el crecimiento global uniforme de las soluciones de protección de datos de pagos móviles.
Análisis Regional
América del Norte
América del Norte tuvo la mayor participación en el mercado de Protección de Datos de Pagos Móviles, representando el 36.4% en 2024. La región se beneficia de una infraestructura de pagos digitales avanzada, alta penetración de teléfonos inteligentes y adopción temprana de billeteras móviles y tecnologías de pago sin contacto. La fuerte presencia de importantes redes de pago, empresas fintech y proveedores de ciberseguridad impulsa la innovación continua en cifrado, detección de fraude y autenticación biométrica. Estrictos marcos regulatorios relacionados con la privacidad de datos y la seguridad financiera fortalecen aún más la demanda. El creciente uso de pagos móviles en el comercio minorista, la banca, el transporte y los servicios digitales continúa apoyando el dominio sostenido del mercado en la región.
Europa
Europa representó el 27.1% de la cuota de mercado en 2024, respaldada por la adopción generalizada de soluciones de banca móvil y pagos sin efectivo en economías tanto desarrolladas como emergentes. La región pone un fuerte énfasis en la privacidad de los datos y la protección del consumidor, impulsando inversiones en plataformas de seguridad de pagos móviles conformes. Las crecientes transacciones digitales transfronterizas dentro de la región elevan la necesidad de autenticación segura y monitoreo de fraude en tiempo real. El fuerte crecimiento de los pagos sin contacto en el comercio minorista y el transporte público acelera aún más la demanda. La alineación regulatoria y la expansión de los ecosistemas fintech posicionan a Europa como un contribuyente clave a la expansión constante del mercado.
Asia Pacífico
Asia Pacífico representó el 24.6% del mercado de Protección de Datos de Pagos Móviles en 2024 y sigue siendo el mercado regional de más rápido crecimiento. La rápida expansión de billeteras móviles, pagos con códigos QR y ecosistemas de superaplicaciones impulsa altos volúmenes de transacciones en países como China, India y el Sudeste Asiático. Las grandes poblaciones no bancarizadas que están transitando hacia pagos digitales intensifican la necesidad de soluciones de seguridad escalables y rentables. El aumento en la adopción de teléfonos inteligentes, las iniciativas gubernamentales de pagos digitales y las crecientes inversiones fintech apoyan fuertemente la demanda de tecnologías avanzadas de protección de datos en toda la región.
América Latina
América Latina tuvo una cuota de mercado del 7.1% en 2024, impulsada por la creciente adopción de billeteras móviles y servicios financieros digitales. El aumento de la penetración de teléfonos inteligentes y el acceso limitado a la banca tradicional han acelerado el uso de pagos móviles en transacciones minoristas y entre pares. La creciente conciencia sobre el fraude de pagos y los riesgos de ciberseguridad está llevando a las instituciones financieras y empresas fintech a mejorar las capacidades de protección de datos. Las mejoras regulatorias y la expansión de los ecosistemas de comercio digital apoyan aún más la adopción. Aunque persisten los desafíos de infraestructura, la región presenta un fuerte potencial de crecimiento para las soluciones de seguridad de pagos móviles.
Medio Oriente y África
Medio Oriente y África representaron el 4.8% de la cuota de mercado en 2024, respaldados por la creciente adopción de plataformas de dinero móvil y servicios de pago digital. Las iniciativas de transformación digital lideradas por el gobierno y el creciente uso de teléfonos inteligentes impulsan el crecimiento de los pagos móviles en toda la región. Los programas de inclusión financiera basados en móviles aumentan significativamente los volúmenes de transacciones, elevando la demanda de protección segura de datos de pago. Aunque los marcos regulatorios aún están evolucionando, las inversiones en infraestructura fintech y capacidades de ciberseguridad continúan expandiéndose. La región ofrece oportunidades de crecimiento a largo plazo a medida que los pagos digitales ganan mayor aceptación.
Segmentaciones del Mercado:
Por Tipo
- Pagos de Contacto
- Pagos Remotos
Por Aplicación
- Telecomunicaciones y Tecnología de la Información
- Servicios Bancarios y Financieros
- Gobierno
- Transporte
- Venta al por Menor
- Entretenimiento y Medios
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de Protección de Datos de Pagos Móviles se caracteriza por la presencia de líderes tecnológicos globales, redes de pago y proveedores de billeteras digitales que se centran en la innovación avanzada en seguridad y asociaciones de ecosistemas. Jugadores clave como Google (Alphabet Inc.), Samsung Electronics Co. Ltd., Visa Inc., PayPal Holdings Inc., American Express Company, Alibaba Group Holding Limited, Tencent Holdings Limited (WeChat), Amazon.com Inc., MoneyGram International y M-Pesa invierten activamente en encriptación, tokenización, autenticación biométrica y detección de fraudes impulsada por IA para asegurar las transacciones móviles. Estas empresas enfatizan la integración de plataformas, arquitecturas de seguridad nativas de la nube y el cumplimiento normativo para fortalecer la confianza en los ecosistemas de pagos digitales. Las colaboraciones estratégicas con bancos, empresas fintech y operadores de telecomunicaciones mejoran aún más la posición en el mercado. Las actualizaciones continuas de productos, la expansión geográfica y las inversiones en análisis de riesgos en tiempo real siguen siendo estrategias centrales, permitiendo a los principales actores abordar el aumento de volúmenes de transacciones y las amenazas de ciberseguridad en evolución a nivel global.
Análisis de Jugadores Clave
- Amazon.com Inc.
- Visa Inc.
- WeChat (Tencent Holdings Limited)
- MoneyGram International
- Samsung Electronics Co. Ltd.
- American Express Company
- Alibaba Group Holding Limited
- M-Pesa
- PayPal Holdings Inc.
- Google (Alphabet Inc.)
Desarrollos Recientes
- En septiembre de 2025, Mastercard amplió su asociación estratégica con Smile ID para escalar la verificación de identidad digital segura en África, con el objetivo de reducir el fraude y mejorar la incorporación móvil segura.
- En septiembre de 2025, las billeteras electrónicas asiáticas y Ant International lanzaron la Asociación de Guardianes de Billeteras Digitales para fortalecer la protección de los pagos globales de billeteras digitales y mejorar la seguridad de los pagos transfronterizos.
- En julio de 2025, Visa integró Google Pay en las tarjetas de flota, habilitando capacidades de tokenización y push-to-wallet en billeteras digitales, fortaleciendo las credenciales de pago móvil seguro y los datos de transacciones encriptados en ecosistemas móviles.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Las soluciones de protección de datos de pagos móviles experimentarán una adopción sostenida a medida que las transacciones móviles continúen reemplazando los pagos en efectivo y con tarjeta a nivel global.
- El uso creciente de pagos móviles en tiempo real y transfronterizos elevará la demanda de sistemas avanzados de cifrado y monitoreo continuo de fraudes.
- La inteligencia artificial y el aprendizaje automático se convertirán en componentes centrales de las plataformas de seguridad de pagos móviles para la detección predictiva de amenazas.
- Los métodos de autenticación biométrica ganarán mayor aceptación para mejorar la seguridad mientras se mantienen experiencias de usuario fluidas.
- Las arquitecturas de seguridad nativas de la nube y basadas en API apoyarán la escalabilidad y la interoperabilidad en los ecosistemas de pago.
- Los requisitos regulatorios para la privacidad de datos y la seguridad de los pagos digitales fortalecerán aún más la inversión en soluciones de protección conformes.
- Las instituciones financieras y los proveedores fintech aumentarán la colaboración con los proveedores de ciberseguridad para mejorar la protección de datos de pagos.
- El aumento de la adopción de billeteras móviles en economías emergentes creará nuevas oportunidades de crecimiento para soluciones de seguridad rentables.
- La innovación continua en tokenización y gestión de identidad reducirá los riesgos de fraude y violaciones de datos.
- Los proveedores se centrarán en mejorar la confianza del usuario y la fiabilidad de las transacciones para apoyar la expansión del mercado a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Protección de Datos de Pagos Móviles y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Protección de Datos de Pagos Móviles entre 2024 y 2032?
¿Qué factores están impulsando el crecimiento del mercado de protección de datos de pagos móviles?
¿Cuáles son los segmentos clave dentro del mercado de protección de datos de pagos móviles?
¿Cuáles son algunos de los desafíos que enfrenta el mercado de protección de datos de pagos móviles?
¿Quiénes son los principales actores en el mercado de protección de datos de pagos móviles?
¿Cuál segmento está liderando la cuota de mercado?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Protección de Datos de Pagos Móviles Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Protección de Datos de Pagos Móviles Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 26,350.83 million → 2032: USD 79,493.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Protección de Datos de Pagos Móviles Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Protección de Datos de Pagos Móviles Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Protección de Datos de Pagos Móviles Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Protección de Datos de Pagos Móviles Market Drivers
- 3.3 Mercado de Protección de Datos de Pagos Móviles Market Restraints & Challenges
- 3.4 Mercado de Protección de Datos de Pagos Móviles Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Protección de Datos de Pagos Móviles Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Protección de Datos de Pagos Móviles Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Protección de Datos de Pagos Móviles category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Protección de Datos de Pagos Móviles Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Protección de Datos de Pagos Móviles Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Protección de Datos de Pagos Móviles market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Protección de Datos de Pagos Móviles Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Protección de Datos de Pagos Móviles Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Protección de Datos de Pagos Móviles Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Protección de Datos de Pagos Móviles (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Protección de Datos de Pagos Móviles Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Protección de Datos de Pagos Móviles Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Protección de Datos de Pagos Móviles Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Protección de Datos de Pagos Móviles Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Protección de Datos de Pagos Móviles Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Protección de Datos de Pagos Móviles Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Protección de Datos de Pagos Móviles Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Protección de Datos de Pagos Móviles Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Protección de Datos de Pagos Móviles Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
