
Visión General del Mercado:
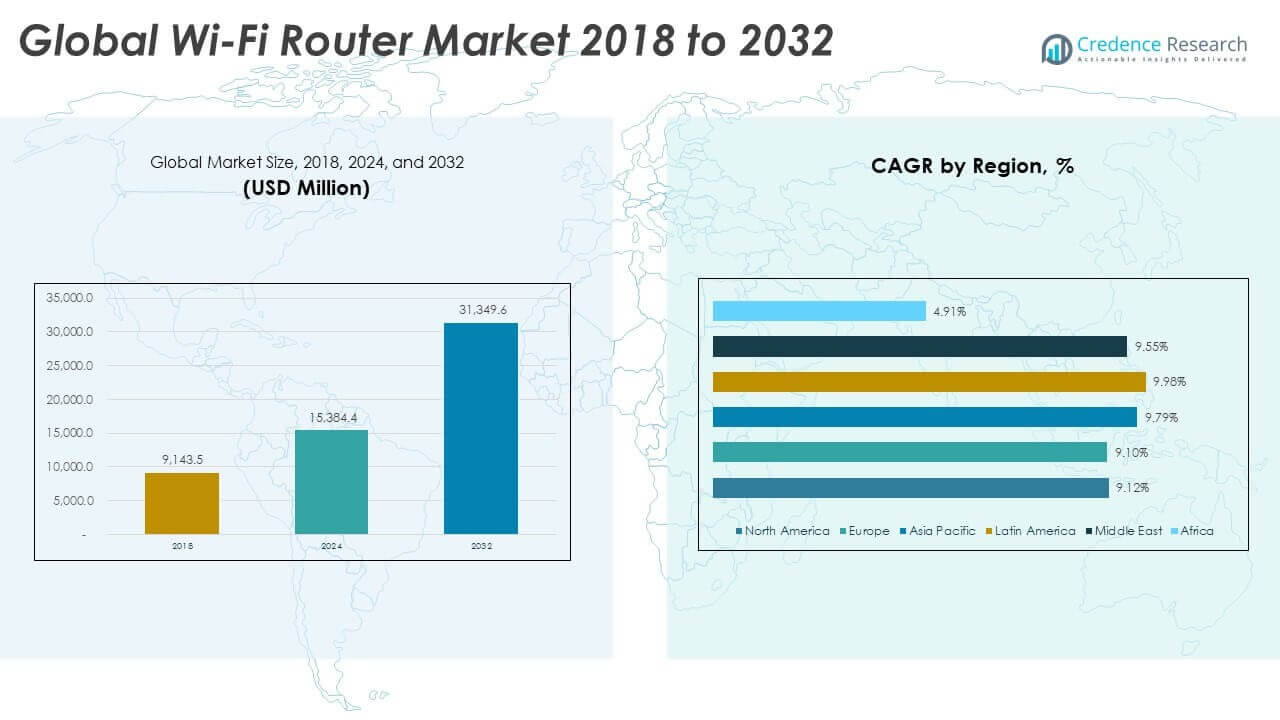
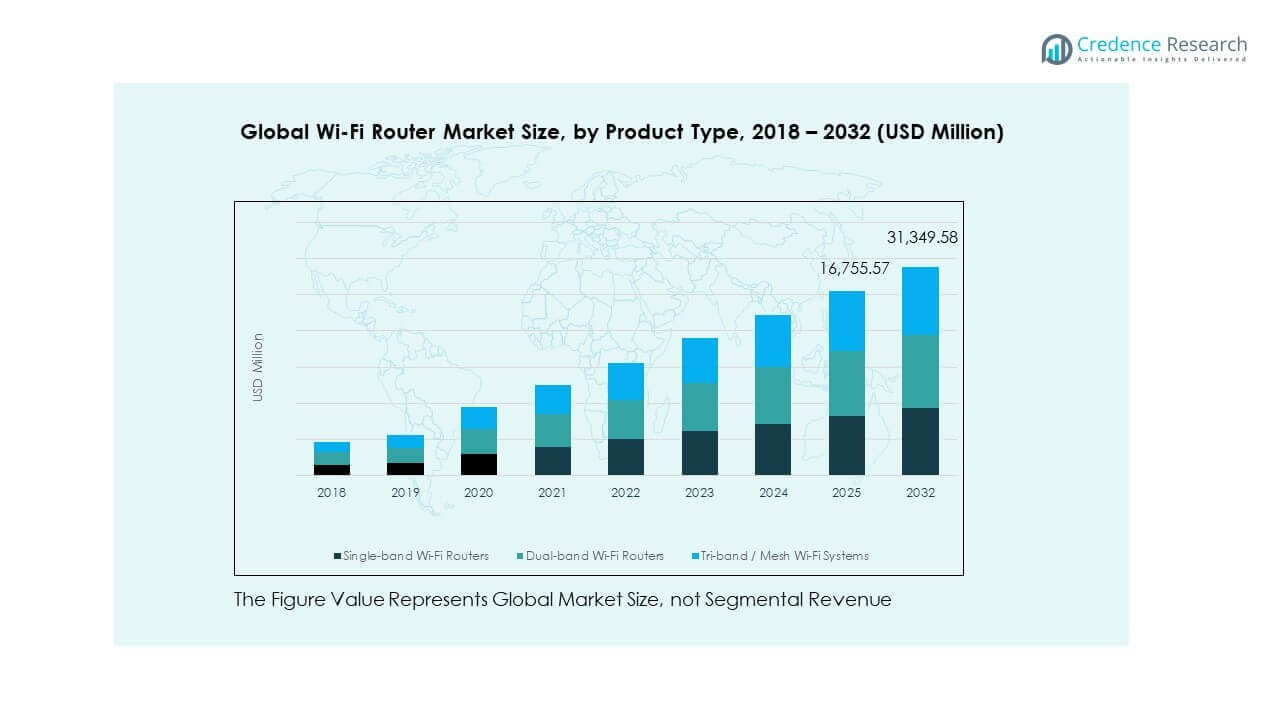
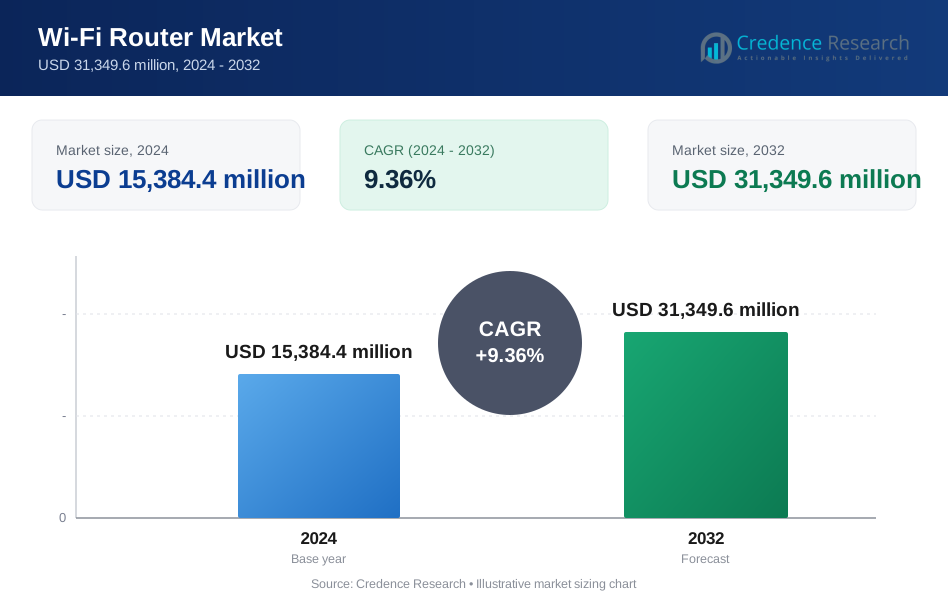
El tamaño del mercado global de enrutadores Wi-Fi fue valorado en USD 9,143.5 millones en 2018 a USD 15,384.4 millones en 2024 y se anticipa que alcanzará USD 31,349.6 millones para 2032, con un CAGR del 9.36% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Enrutadores Wi-Fi 2024 | USD 15,384.4 millones |
| Mercado de Enrutadores Wi-Fi, CAGR | 9.36% |
| Tamaño del Mercado de Enrutadores Wi-Fi 2032 | USD 31,349.6 millones |
El mercado está impulsado por la creciente demanda de conectividad inalámbrica de alta velocidad en hogares, empresas y espacios públicos. El trabajo remoto, el aprendizaje en línea y la transmisión de contenido han llevado a los consumidores a actualizar enrutadores con mejor ancho de banda y fiabilidad. Las empresas despliegan enrutadores avanzados para apoyar oficinas híbridas, herramientas basadas en la nube y acceso remoto seguro. El aumento de dispositivos conectados, sistemas IoT y hogares inteligentes impulsa la adopción de enrutadores Wi-Fi de doble banda, triple banda y malla. Los proveedores se centran en integrar controles basados en IA, aplicaciones de gestión móvil y características de seguridad mejoradas para abordar las necesidades cambiantes de los clientes.
Asia Pacífico lidera el mercado debido a la amplia penetración de banda ancha, inversiones en infraestructura digital y fuerte demanda de electrónica de consumo en países como China, Japón e India. Norteamérica sigue con la adopción temprana de Wi-Fi 6 y fuertes asociaciones con ISP. Europa muestra un crecimiento constante respaldado por actualizaciones empresariales y expansión de redes domésticas. América Latina y Medio Oriente están emergiendo, impulsados por el aumento del acceso a internet y economías móviles. África permanece en desarrollo temprano, con potencial vinculado a la cobertura rural e iniciativas de banda ancha público-privadas.
Perspectivas del Mercado:
- El tamaño del mercado global de routers Wi-Fi fue valorado en USD 9,143.5 millones en 2018, creció a USD 15,384.4 millones en 2024, y se proyecta que alcance USD 31,349.6 millones para 2032, con un CAGR de 9.36%.
- Asia Pacífico tuvo la mayor participación regional en 2024 con un 33.45%, seguido por Europa con un 26.61% y América del Norte con un 23.83%, impulsado por la penetración de banda ancha, actualizaciones empresariales y adopción de hogares inteligentes respectivamente.
- América Latina es la región de más rápido crecimiento con un CAGR de 9.98%, apoyada por el uso móvil prioritario, la digitalización urbana y el aumento del acceso a internet en Brasil, México y Argentina.
- En 2024, los routers Wi-Fi de doble banda contribuyeron con la mayor participación de ingresos entre los tipos de productos, impulsados por un rendimiento equilibrado para usuarios residenciales y de PYMES.
- Los sistemas Wi-Fi de triple banda y malla están mostrando un rápido crecimiento, proyectándose que superen a los routers de banda única para 2032, debido a su escalabilidad y demanda en grandes hogares y entornos inteligentes.
Impulsores del Mercado
Aumento de la Penetración de Internet y Expansión de la Infraestructura Digital en Mercados Emergentes
El creciente número de usuarios de internet en economías en desarrollo está impulsando la demanda de routers. Los gobiernos apoyan el despliegue de banda ancha en regiones desatendidas a través de financiamiento y modelos público-privados. Los consumidores en zonas rurales y semiurbanas buscan acceso a internet estable para educación y trabajo. Los ISP expanden la infraestructura, creando nuevas fuentes de ingresos mediante el despliegue de routers Wi-Fi. Las iniciativas de ciudades inteligentes también implican actualizaciones de red que incluyen la provisión de routers. En el mercado global de routers Wi-Fi, esta expansión impulsa la adopción de productos de gama media y de entrada. También crea escala para los fabricantes enfocados en el suministro basado en volumen. La conectividad estable ahora se considera infraestructura esencial en todas las geografías.
Requisitos de Conectividad en el Hogar Impulsados por el Trabajo Remoto, el Aprendizaje y el Entretenimiento
El trabajo desde casa y la cultura de trabajo híbrido aumentan las expectativas de conectividad constante de alta velocidad. Los estudiantes dependen de las aulas virtuales, mientras que los hogares transmiten videos, asisten a reuniones virtuales y gestionan dispositivos inteligentes. Estos comportamientos impulsan el reemplazo y la actualización de routers en entornos residenciales. Los routers de doble banda y malla resuelven problemas de zonas muertas en hogares más grandes. El mercado global de routers Wi-Fi se beneficia de los consumidores que priorizan la calidad de la red. Los proveedores de banda ancha también incluyen routers en los planes de suscripción para mejorar la experiencia del usuario. La diferenciación de productos ahora depende del rendimiento, la cobertura y la compatibilidad de dispositivos. Los hogares ven cada vez más los routers Wi-Fi como un dispositivo utilitario, no solo como electrónica.
- Por ejemplo, los sistemas de malla Orbi de Netgear están diseñados para cubrir hogares que superan los 5,000 pies cuadrados mientras soportan más de 100 dispositivos simultáneos.
Crecimiento de la Demanda de Pequeñas y Medianas Empresas (PYMEs) y Startups en Todo el Mundo
Las pymes globales adoptan aplicaciones en la nube y herramientas en línea para sus operaciones diarias. Estas incluyen plataformas de comunicación, nómina, CRM y acceso remoto. Las pymes requieren redes seguras y escalables, lo que impulsa la demanda de enrutadores Wi-Fi de calidad empresarial. Las empresas adoptan soporte VLAN, características de firewall y configuración remota. El mercado global de enrutadores Wi-Fi se beneficia de este segmento debido a las compras por volumen y actualizaciones recurrentes. El soporte del proveedor y la fácil instalación importan más que la personalización. Los bajos presupuestos de TI empujan a las empresas a adoptar enrutadores ricos en características y de alto valor. Las pymes también necesitan compatibilidad con herramientas VPN y dispositivos de oficina inteligente.
Integración de características inteligentes, IA y capacidades de ciberseguridad en los enrutadores
Los enrutadores Wi-Fi ahora ofrecen priorización de tráfico, controles parentales y optimización de ancho de banda impulsada por IA. Las actualizaciones de firmware permiten ajustar el rendimiento y mejorar la gestión de dispositivos. Las amenazas de ciberseguridad impulsan a los proveedores a integrar firewalls y sistemas de detección de amenazas en los enrutadores. El mercado global de enrutadores Wi-Fi ve una fuerte demanda de redes seguras para el hogar y la oficina. La IA ayuda en el autodiagnóstico y la gestión adaptativa de señales. Estas características inteligentes reducen las solicitudes de servicio y aumentan la satisfacción. Las plataformas de enrutadores gestionadas en la nube también atraen a las empresas para un control centralizado. Los proveedores posicionan la funcionalidad inteligente como una característica competitiva clave.
- Por ejemplo, ASUS integra AiProtection impulsado por Trend Micro, que bloquea miles de sitios maliciosos diariamente a nivel de enrutador. La IA ayuda en el autodiagnóstico y la gestión adaptativa de señales.
Tendencias del mercado
Adopción de los estándares Wi-Fi 6 y Wi-Fi 6E para mejorar la eficiencia y velocidad de la red
Las tecnologías Wi-Fi 6 y 6E permiten una transferencia de datos más rápida, menor latencia y mejor rendimiento bajo carga. Más dispositivos por hogar aumentan la tensión en la red, haciendo que estas actualizaciones sean críticas. Los jugadores y creadores de contenido prefieren enrutadores que soporten velocidades multigigabit. Las empresas también adoptan Wi-Fi 6 para espacios de trabajo colaborativos y aplicaciones sensibles a la latencia. En el mercado global de enrutadores Wi-Fi, la adopción de estos estándares señala un cambio hacia una infraestructura preparada para el futuro. Las líneas de productos ahora se diferencian en función de características como OFDMA, MU-MIMO y TWT. El soporte de hardware para estos estándares crece en smartphones, laptops y televisores inteligentes. Esta tendencia mejora el valor a largo plazo y la longevidad de la red.
- Por ejemplo, el ROG Rapture GT-AXE16000 de ASUS es un enrutador Wi-Fi 6E de cuatro bandas que ofrece velocidades de hasta 16 Gbps, diseñado para juegos de alto ancho de banda y entornos de hogar inteligente.
Crecimiento de los sistemas de redes de malla para entornos de gran espacio y múltiples usuarios
Los enrutadores de malla utilizan nodos interconectados para garantizar una cobertura continua en edificios grandes o de varios pisos. Los consumidores valoran la flexibilidad, escalabilidad y estética en las configuraciones de malla. Las plataformas de comercio electrónico reportan un aumento en las ventas de paquetes de enrutadores de malla. Las empresas con equipos distribuidos se benefician del roaming sin interrupciones dentro de los edificios. El mercado global de enrutadores Wi-Fi apoya la adopción de malla en los sectores de educación, hospitalidad y retail. Las principales marcas ahora lanzan sistemas de malla de grado consumidor con controles de aplicaciones móviles. Los enrutadores de malla también cuentan con redes auto-reparables e instalación simplificada. La demanda de cobertura total del hogar apoya la innovación en este segmento.
- Por ejemplo, el sistema de malla Wi-Fi 6E Orbi RBK963 de Netgear proporciona una cobertura de 9,000 pies cuadrados y admite más de 200 dispositivos con conectividad de triple banda y un enlace de retorno dedicado de 6 GHz.
Gestión de Routers Basada en la Nube y Modelos de Soporte de Firmware por Suscripción
Los usuarios esperan control a través de aplicaciones móviles, paneles de control de navegador e interfaces basadas en la nube. La gestión remota de routers ayuda a los ISP a resolver problemas sin visitas in situ. Las empresas prefieren routers con controles centralizados y capacidades analíticas. La integración en la nube permite actualizaciones automáticas y parches de seguridad mejorados. El Mercado Global de Routers Wi-Fi apoya este cambio a través de características basadas en SaaS y soporte de firmware a largo plazo. Los planes de suscripción ahora ofrecen protección contra malware, controles parentales y servicios VPN. Los paneles de control en la nube atraen a usuarios no técnicos para la resolución básica de problemas. Esta tendencia reduce la rotación y aumenta el compromiso del cliente.
Colaboración entre Minoristas y Telecomunicaciones para Ofrecer Soluciones Wi-Fi Combinadas para Hogares
Las cadenas minoristas y los proveedores de telecomunicaciones colaboran para ofrecer routers combinados con paquetes de banda ancha. Las empresas de telecomunicaciones integran routers con planes de servicio para facilitar la incorporación de clientes. Los modelos de financiación de dispositivos hacen que los routers de alta gama sean más accesibles para los hogares. Las asociaciones con empresas de comercio electrónico aumentan el alcance y la disponibilidad. El Mercado Global de Routers Wi-Fi se beneficia de las ventas multicanal y la combinación de servicios. Las ofertas combinadas a menudo incluyen soporte de instalación y reemplazo. La combinación minorista permite una mejor penetración de mercado en regiones sensibles al precio. Las alianzas con telecomunicaciones fortalecen la lealtad a la marca y las fuentes de ingresos recurrentes.
Análisis de Desafíos del Mercado
Sensibilidad al Precio en Economías en Desarrollo y Competencia Intensa Basada en Costos
Los consumidores en mercados emergentes siguen siendo muy sensibles al precio, limitando la adopción de routers premium. Muchos aún optan por modelos de bajo costo y banda única a pesar de las limitaciones de rendimiento. La entrada de nuevos proveedores intensifica las guerras de precios, reduciendo márgenes para los jugadores establecidos. Las marcas compiten en costos en lugar de características, debilitando la diferenciación. En el Mercado Global de Routers Wi-Fi, esta dinámica crea desafíos en la posición de dispositivos de gama media y alta. La volatilidad de la moneda impacta aún más en las cadenas de suministro dependientes de importaciones. La fabricación local a menudo carece de la escala para competir con líderes globales. Las marcas deben equilibrar la asequibilidad con el rendimiento para mantenerse competitivas.
Amenazas de Ciberseguridad y Presiones Regulatorias sobre Dispositivos de Red
Los routers a menudo se convierten en objetivos de ciberataques debido a actualizaciones de firmware deficientes o configuraciones predeterminadas débiles. Los organismos reguladores ahora requieren un cumplimiento de seguridad más fuerte y estándares de protección de datos. Estos mandatos aumentan los costos de desarrollo y prueba para los proveedores. En el Mercado Global de Routers Wi-Fi, las vulnerabilidades de firmware y los modelos obsoletos crean riesgos a largo plazo. Gestionar actualizaciones en millones de dispositivos sigue siendo un desafío. La conciencia del consumidor sobre la seguridad de la red está aumentando, incrementando la demanda de transparencia. Los proveedores deben asegurar una incorporación segura, encriptación y parches oportunos. El cumplimiento con múltiples estándares regionales complica los lanzamientos de productos globales.
Oportunidades de Mercado
La Expansión de Ecosistemas IoT y la Integración de Hogares Inteligentes Impulsan la Demanda a Largo Plazo de Ruteadores
Los hogares inteligentes requieren conectividad estable y para múltiples dispositivos para electrodomésticos, sensores y sistemas de entretenimiento. Los consumidores desean ruteadores que puedan gestionar docenas de dispositivos sin interferencias. En el Mercado Global de Ruteadores Wi-Fi, esta necesidad impulsa la innovación en la gestión del tráfico, la sintonización con IA y la escalabilidad de malla. Los proveedores que ofrecen integración sin problemas con ecosistemas inteligentes obtienen una ventaja. La compatibilidad con asistentes de voz también aumenta el atractivo del producto.
Despliegues de 5G y Fibra Crean Oportunidades para la Adopción de Ruteadores de Alta Velocidad
Los operadores de telecomunicaciones que invierten en infraestructura de 5G y fibra estimulan la demanda paralela de ruteadores avanzados. Los nuevos despliegues requieren hardware compatible para aprovechar las velocidades de banda ancha ultra-rápidas. El Mercado Global de Ruteadores Wi-Fi se beneficia de este cambio al ofrecer ruteadores Wi-Fi 6 como puntos de acceso preparados para el futuro. Los ruteadores de grado operador con puertos WAN duales y características de conmutación por error LTE están ganando tracción.
Análisis de Segmentación del Mercado:
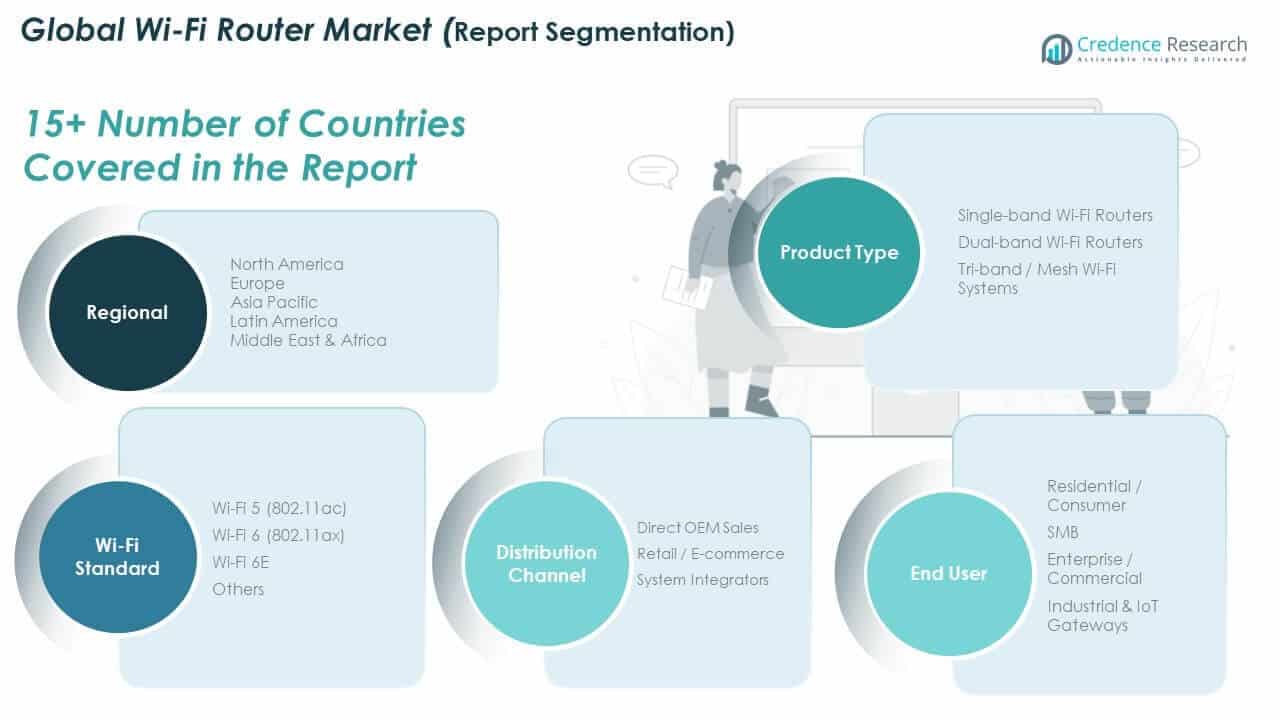
Por tipo de producto, los ruteadores Wi-Fi de doble banda lideran debido a su equilibrio entre costo y rendimiento. Soportan tanto las bandas de 2.4 GHz como de 5 GHz, haciéndolos adecuados para uso residencial y de pequeñas y medianas empresas. Los ruteadores de banda única mantienen relevancia en mercados sensibles al precio pero enfrentan un crecimiento lento. Los sistemas Wi-Fi de triple banda y de malla están ganando tracción en hogares grandes y redes empresariales que necesitan cobertura sin interrupciones y mayor rendimiento.
Por estándar Wi-Fi, Wi-Fi 6 (802.11ax) domina las tendencias actuales de adopción debido a su eficiencia, capacidad y menor latencia. El Mercado Global de Ruteadores Wi-Fi se beneficia de las rápidas actualizaciones del ecosistema de dispositivos que soportan este estándar. Wi-Fi 5 sigue siendo ampliamente desplegado en configuraciones básicas, especialmente en regiones en desarrollo. Wi-Fi 6E está viendo interés de usuarios avanzados y empresas que buscan un rendimiento sin interferencias en la banda de 6 GHz.
- Por ejemplo, el Netgear Nighthawk RAXE500 es un ruteador Wi-Fi 6E que ofrece conectividad de triple banda y hasta 10.8 Gbps de velocidad, diseñado para reducir la congestión en hogares de alta densidad y configuraciones empresariales utilizando el espectro de 6 GHz recién disponible.
Por canal de distribución, el comercio minorista y el comercio electrónico impulsan el volumen debido al aumento de las compras de los consumidores y las ofertas de banda ancha empaquetadas. Las ventas directas de OEM apoyan a grandes empresas y ISP con configuraciones personalizadas y despliegues a granel. Los integradores de sistemas facilitan la adopción en entornos comerciales complejos que requieren soluciones de redes a medida.
Por usuario final, los consumidores residenciales forman el segmento más grande impulsado por el trabajo desde casa, el streaming y el crecimiento de hogares inteligentes. Las pequeñas y medianas empresas y las empresas comerciales adoptan ruteadores con mayor seguridad, escalabilidad y herramientas de gestión. Las aplicaciones industriales y de puerta de enlace IoT están emergiendo como segmentos clave con demanda de dispositivos de red resistentes e inteligentes en fábricas y centros logísticos. El mercado muestra una clara diversificación en los perfiles de uso y escalas de despliegue.
- Por ejemplo, la UniFi Dream Machine Pro de Ubiquiti combina una puerta de enlace, consola de seguridad y conmutador gestionado, soportando más de 100 clientes concurrentes y ofreciendo soporte VLAN para segmentar redes corporativas, mientras que los ruteadores robustos de Cisco sirven como dispositivos de borde en entornos industriales inteligentes.
Segmentación:
Por Tipo de Producto
- Routers Wi-Fi de banda única
- Routers Wi-Fi de doble banda
- Sistemas Wi-Fi de triple banda / Malla
Por Estándar Wi-Fi
- Wi-Fi 5 (802.11ac)
- Wi-Fi 6 (802.11ax)
- Wi-Fi 6E
- Otros
Por Canal de Distribución
- Ventas Directas de OEM
- Venta al por menor / Comercio electrónico
- Integradores de Sistemas
Por Usuario Final
- Residencial / Consumidor
- Pequeñas y Medianas Empresas (PYME)
- Empresas / Comercial
- Industrial y Puertas de Enlace IoT
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado global de routers Wi-Fi en América del Norte fue valorado en USD 2,204.49 millones en 2018 a USD 3,661.71 millones en 2024 y se anticipa que alcanzará USD 7,332.67 millones para 2032, con un CAGR del 9.12% durante el período de pronóstico. América del Norte posee un 23.83% de participación del mercado global en 2024. La alta penetración de internet y la adopción temprana de los estándares Wi-Fi 6 apoyan la demanda. EE.UU. lidera el consumo regional debido a la infraestructura de nivel empresarial y los ecosistemas de hogares conectados. Los consumidores priorizan routers de alta velocidad para necesidades de juegos, streaming y trabajo desde casa. Las empresas de telecomunicaciones agrupan routers con ofertas de fibra y 5G. Canadá y México muestran un crecimiento constante impulsado por la expansión de banda ancha. Las empresas en sectores como el comercio minorista, la salud y la educación invierten en redes de alto rendimiento. El mercado global de routers Wi-Fi se beneficia de una fuerte distribución de canales y alta conciencia de marca en toda América del Norte.
Europa
El tamaño del mercado global de routers Wi-Fi en Europa fue valorado en USD 2,468.74 millones en 2018 a USD 4,094.46 millones en 2024 y se anticipa que alcanzará USD 8,182.24 millones para 2032, con un CAGR del 9.10% durante el período de pronóstico. Europa representa el 26.61% de la cuota de mercado global en 2024. Alemania, el Reino Unido y Francia impulsan la demanda de routers en los segmentos de consumidores y empresas. Los despliegues de banda ancha respaldados por la UE y la preparación para 5G impulsan la modernización de la infraestructura. La adopción de hogares inteligentes en Europa Occidental apoya las ventas de sistemas de doble banda y malla. Europa del Este está alcanzando con modelos minoristas asequibles y los ISP regionales expandiendo la cobertura. Las empresas en finanzas y educación implementan soluciones Wi-Fi seguras y gestionadas en la nube. Las zonas de Wi-Fi público y los espacios de coworking también aumentan la penetración del producto. El mercado global de routers Wi-Fi en Europa refleja una creciente dependencia de la conectividad digital rápida y segura.
Asia Pacífico
El tamaño del mercado global de enrutadores Wi-Fi en Asia Pacífico se valoró en USD 2,987.18 millones en 2018, alcanzando USD 5,147.41 millones en 2024 y se anticipa que llegará a USD 10,818.74 millones para 2032, con un CAGR del 9.79% durante el período de pronóstico. Asia Pacífico comanda la mayor participación global con un 33.45% en 2024. China lidera la demanda regional, respaldada por el fuerte comercio electrónico, la educación digital y los programas gubernamentales de banda ancha. India experimenta un rápido crecimiento en el uso de enrutadores de doble banda en los centros urbanos. Japón y Corea del Sur se centran en el despliegue avanzado de Wi-Fi 6E. El sudeste asiático presenta nuevas oportunidades a través de la adopción digital móvil y la expansión de fibra. Los consumidores buscan enrutadores asequibles y de alto rendimiento con funciones de control por aplicación. Las ciudades inteligentes y la infraestructura 5G aumentan aún más los volúmenes de despliegue. El mercado global de enrutadores Wi-Fi en esta región prospera gracias al volumen, la diversidad de rangos de precios y las agresivas asociaciones con ISP.
América Latina
El tamaño del mercado global de enrutadores Wi-Fi en América Latina se valoró en USD 800.97 millones en 2018, alcanzando USD 1,396.47 millones en 2024 y se anticipa que llegará a USD 2,978.21 millones para 2032, con un CAGR del 9.98% durante el período de pronóstico. América Latina captura el 9.07% de la cuota de mercado global en 2024. Brasil impulsa las ventas de enrutadores tanto en segmentos residenciales como de pequeñas y medianas empresas. México y Argentina siguen con la demanda de dispositivos de doble banda y canales minoristas en crecimiento. Los consumidores dependen del Wi-Fi para streaming, educación y acceso a redes sociales. Los ISP se asocian con marcas para ofrecer enrutadores con suscripciones de banda ancha. Los programas de conectividad rural en países como Colombia crean nueva demanda de enrutadores. Las plataformas de comercio electrónico amplían el acceso a sistemas de malla avanzados. El mercado global de enrutadores Wi-Fi en América Latina se beneficia de la digitalización urbana y la demanda de conectividad rentable.
Oriente Medio
El tamaño del mercado global de enrutadores Wi-Fi en Oriente Medio se valoró en USD 437.06 millones en 2018, alcanzando USD 743.29 millones en 2024 y se anticipa que llegará a USD 1,536.13 millones para 2032, con un CAGR del 9.55% durante el período de pronóstico. Tiene una participación de mercado del 4.83% en 2024. Los países del Golfo como los EAU y Arabia Saudita lideran con la adopción de enrutadores premium en hogares inteligentes y espacios comerciales. El despliegue de Wi-Fi 6 crece en parques empresariales y nuevas zonas de infraestructura. Los ISP ofrecen soluciones Wi-Fi empaquetadas con planes de mayor velocidad. Las redes de malla ganan tracción en villas y edificios de varios pisos. Israel invierte en enrutadores empresariales seguros para startups tecnológicas y centros de I+D. La modernización del sector público añade volumen de adquisición para redes inalámbricas seguras. El mercado global de enrutadores Wi-Fi en Oriente Medio se beneficia de la infraestructura inteligente y las mejoras del ecosistema digital.
África
El tamaño del mercado global de enrutadores Wi-Fi en África se valoró en USD 245.05 millones en 2018, alcanzando USD 341.09 millones en 2024 y se anticipa que llegará a USD 501.59 millones para 2032, con un CAGR del 4.91% durante el período de pronóstico. África representa el 2.22% del mercado global en 2024. El crecimiento se mantiene moderado debido a la menor penetración de internet y las limitaciones de ingresos. Sudáfrica lidera el despliegue de Wi-Fi urbano, seguida por Egipto y Kenia. La demanda se centra en enrutadores básicos de banda única y de nivel de entrada de doble banda. Los ISP locales ofrecen acceso a hardware basado en cuotas en asociación con cadenas minoristas. Los esfuerzos de expansión de la red bajo programas gubernamentales y de ONG construyen potencial futuro. Las zonas de Wi-Fi público y los cibercafés siguen siendo relevantes en áreas desatendidas. El mercado global de enrutadores Wi-Fi en África refleja un desarrollo gradual de infraestructura y un acceso digital creciente.
Análisis de Jugadores Clave:
- TP-Link Technologies
- Netgear
- ASUS
- Huawei Technologies
- Ubiquiti
- D-Link Corporation
- Cisco Systems, Inc.
- Belkin International, Inc.
- Edimax Technology Co., Ltd
- Otros Jugadores Clave
Análisis Competitivo:
El mercado global de routers Wi-Fi presenta una intensa competencia entre jugadores globales y regionales enfocados en la innovación, precios y distribución. TP-Link, Netgear, ASUS, Huawei y Cisco lideran en participación de mercado, ofreciendo un amplio portafolio de sistemas de doble banda, triple banda y malla. Permanece fragmentado con marcas que apuntan a usuarios finales y regiones específicas. Los jugadores invierten en productos habilitados para Wi-Fi 6 y 6E para cumplir con los estándares de rendimiento en evolución. Las asociaciones estratégicas con operadores de telecomunicaciones y plataformas de comercio electrónico amplían el alcance al cliente. Ubiquiti y D-Link mantienen una fuerte visibilidad en los sectores de PYMES y residencial. Las empresas utilizan gestión en la nube, integración de ciberseguridad y controles basados en aplicaciones para diferenciar sus ofertas. El mercado global de routers Wi-Fi recompensa líneas de productos con alta fiabilidad, facilidad de uso y relaciones precio-rendimiento competitivas. El éxito de los proveedores depende de la agilidad de la cadena de suministro global y la alineación con las estrategias de crecimiento de los ISP. Las marcas que abordan las necesidades de conectividad de hogares inteligentes y de nivel empresarial continúan ganando tracción.
Desarrollos Recientes:
- En enero de 2025, TP-Link anunció su ampliada línea de Wi-Fi 7 en el CES 2025, incluyendo el router cuatribanda Archer BE900 que ofrece velocidades de hasta 24.4 Gbps y nuevos sistemas de malla para uso en el hogar y al aire libre. Estos productos están dirigidos a una transmisión fluida en 4K/8K, juegos AR/VR y conectividad portátil, con disponibilidad a lo largo de 2025.
- En septiembre de 2024 (con relevancia para 2025), Netgear anunció tres nuevos routers Wi-Fi 7—el Nighthawk RS600, RS500 y RS200—ofreciendo velocidades ultra rápidas, baja latencia y seguridad robusta para hogares inteligentes. En enero de 2026, Netgear abrió los pedidos anticipados para el hotspot portátil Nighthawk M7 Wi-Fi 7, que cuenta con seguridad mejorada, soporte para el mercado de eSIM y envíos a partir del 27 de enero para viajeros.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Estándar Wi-Fi, Canal de Distribución, Usuario Final y Región. Detalla los principales jugadores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora las dinámicas del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La creciente demanda de routers de doble banda y triple banda impulsará las actualizaciones residenciales y comerciales.
- La expansión de dispositivos para el hogar inteligente y sistemas IoT aumentará las necesidades de ancho de banda y rendimiento.
- La adopción de los estándares Wi-Fi 6 y Wi-Fi 6E continuará moldeando los ciclos de desarrollo de productos.
- Las plataformas de venta al por menor y comercio electrónico seguirán siendo canales de venta vitales para los modelos de routers de consumo.
- Las estrategias de empaquetado de telecomunicaciones aumentarán la penetración de routers en los mercados de banda ancha de fibra y 5G.
- Los routers gestionados en la nube ganarán preferencia en redes empresariales y de PYMES por su control centralizado.
- Las características de ciberseguridad y la optimización de redes basada en IA diferenciarán las ofertas premium.
- Las economías emergentes presenciarán un crecimiento en volumen liderado por unidades asequibles de banda única y doble banda.
- Los sistemas de malla crecerán rápidamente en hogares más grandes, espacios compartidos y entornos de oficinas inteligentes.
- La competencia regional y los centros de fabricación de bajo costo remodelarán la dinámica de la cadena de suministro global.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de enrutadores Wi-Fi a nivel global y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de enrutadores Wi-Fi entre 2024 y 2032?
¿Qué segmento del mercado global de routers Wi-Fi tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de enrutadores Wi-Fi?
¿Quiénes son las empresas líderes en el mercado global de routers Wi-Fi?
¿Qué región comandó la mayor parte del mercado global de enrutadores Wi-Fi en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de enrutadores Wi-Fi Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de enrutadores Wi-Fi Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 15,384.4 million → 2032: USD 31,349.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de enrutadores Wi-Fi Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de enrutadores Wi-Fi Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de enrutadores Wi-Fi Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de enrutadores Wi-Fi Market Drivers
- 3.3 Mercado de enrutadores Wi-Fi Market Restraints & Challenges
- 3.4 Mercado de enrutadores Wi-Fi Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de enrutadores Wi-Fi Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de enrutadores Wi-Fi Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de enrutadores Wi-Fi category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de enrutadores Wi-Fi Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de enrutadores Wi-Fi Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de enrutadores Wi-Fi market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de enrutadores Wi-Fi Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de enrutadores Wi-Fi Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de enrutadores Wi-Fi Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de enrutadores Wi-Fi (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de enrutadores Wi-Fi Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de enrutadores Wi-Fi Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de enrutadores Wi-Fi Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de enrutadores Wi-Fi Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de enrutadores Wi-Fi Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de enrutadores Wi-Fi Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de enrutadores Wi-Fi Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de enrutadores Wi-Fi Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de enrutadores Wi-Fi Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
