
Visión General del Mercado:
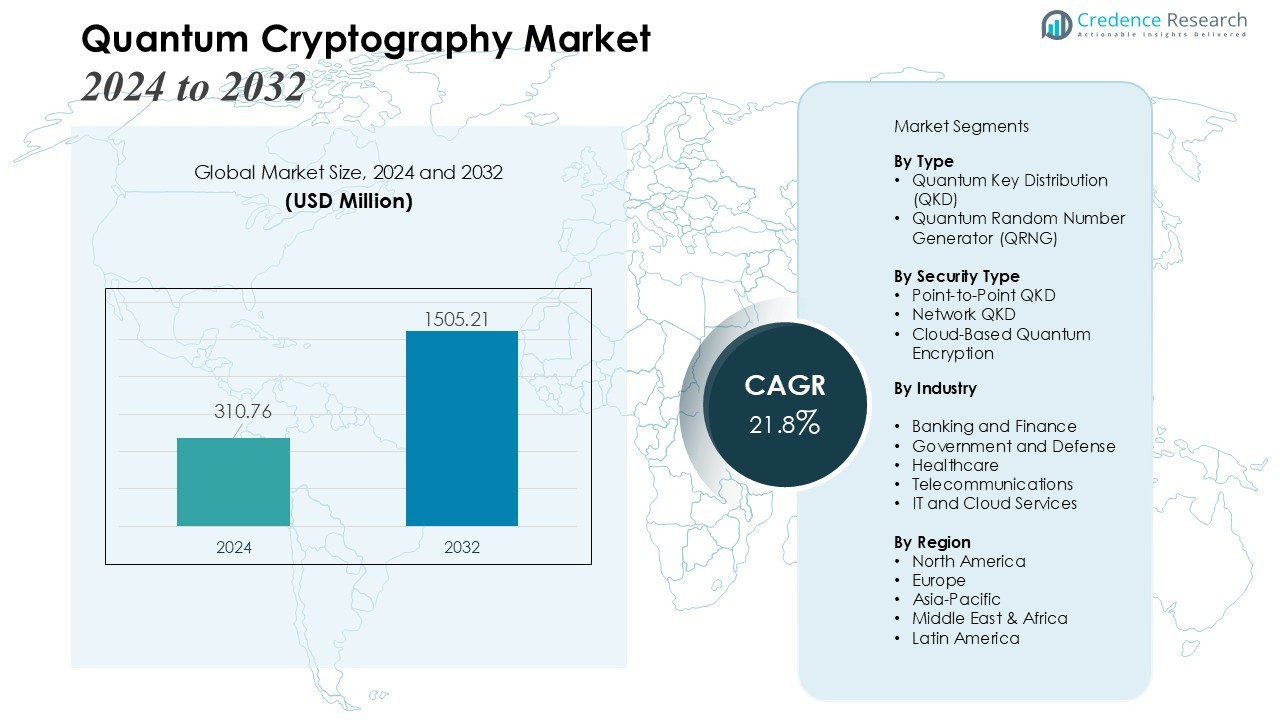
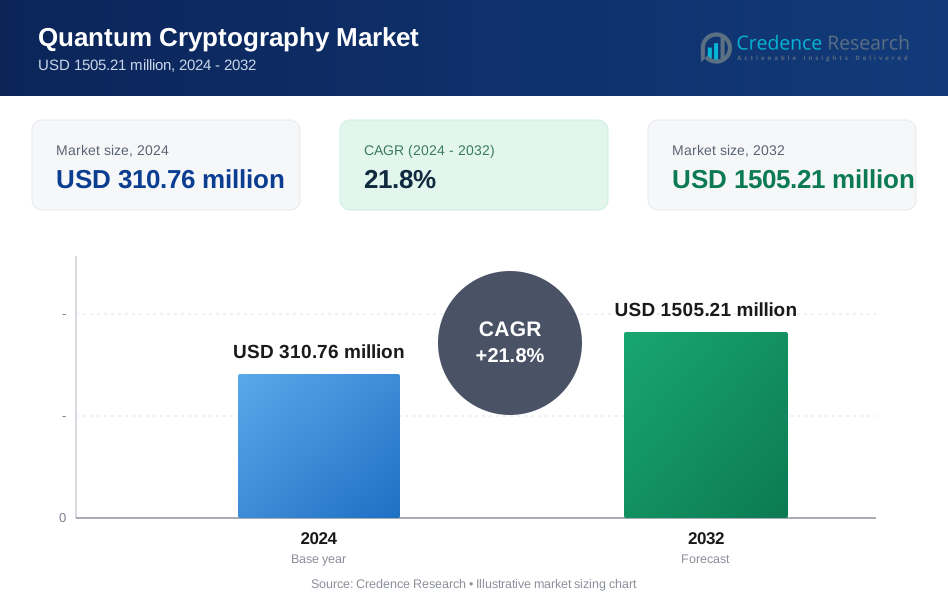
El tamaño del mercado de la criptografía cuántica se valoró en USD 310.76 millones en 2024 y se anticipa que alcanzará los USD 1505.21 millones para 2032, con un CAGR del 21.8% durante el período de pronóstico (2024-2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Criptografía Cuántica 2024 | USD 310.76 Millones |
| Mercado de Criptografía Cuántica, CAGR | 21.8% |
| Tamaño del Mercado de Criptografía Cuántica 2032 | USD 1505.21 Millones |
Este crecimiento está siendo impulsado por el aumento de las amenazas cibernéticas y la creciente insuficiencia de la encriptación clásica frente a las capacidades avanzadas de la computación cuántica. Las organizaciones de diversos sectores —incluyendo finanzas, defensa, telecomunicaciones y gobierno— están adoptando cada vez más soluciones de comunicación cuántica segura, como la distribución de claves cuánticas (QKD) y otras tecnologías cuánticas seguras para proteger datos y comunicaciones sensibles. Además, la expansión del despliegue de servicios en la nube, la proliferación de dispositivos IoT y las estrictas regulaciones de privacidad de datos impulsan aún más la demanda de criptografía cuántica.
Desde una perspectiva regional, América del Norte domina actualmente el mercado, debido a la alta inversión en investigación cuántica, una infraestructura de ciberseguridad robusta y un fuerte apoyo gubernamental para iniciativas cuánticas. Mientras tanto, la región de Asia-Pacífico está emergiendo como la geografía de más rápido crecimiento, impulsada por el aumento de la conciencia sobre ciberseguridad, la creciente adopción tecnológica en diversas industrias y las inversiones aceleradas en infraestructura de comunicación cuántica.
Perspectivas del Mercado:
- El tamaño del mercado de la criptografía cuántica se valoró en USD 310.76 millones en 2024 y se proyecta que alcance USD 1505.21 millones para 2032, con un CAGR del 21.8% durante el período de pronóstico (2024‑2032).
- El aumento de ciberataques y violaciones de datos está impulsando a las organizaciones a adoptar soluciones cuántico-seguras, particularmente la distribución de claves cuánticas (QKD), para proteger información sensible en los sectores financiero, de salud y gubernamental.
- Los avances en la computación cuántica amenazan los métodos de encriptación clásica, aumentando la demanda de criptografía cuántica como una salvaguarda prospectiva para la seguridad de datos a largo plazo.
- Industrias de alta seguridad como finanzas, defensa, telecomunicaciones y gobierno son los principales adoptantes, enfocándose en comunicaciones seguras, cumplimiento regulatorio y mitigación de riesgos.
- Los gobiernos y empresas privadas están invirtiendo fuertemente en infraestructura cuántica, investigación y ecosistemas colaborativos, permitiendo el despliegue escalable de soluciones de criptografía cuántica.
- El mercado enfrenta desafíos debido a los altos costos de implementación, la compleja integración con sistemas heredados, limitaciones técnicas y marcos regulatorios en evolución, lo que puede ralentizar la adopción generalizada.
- Regionalmente, América del Norte lidera con un 42% de participación de mercado, Europa tiene un 28% y Asia-Pacífico representa el 25%, impulsado por la inversión en investigación, conciencia sobre ciberseguridad e iniciativas estratégicas en redes de comunicación cuántica.
 Impulsores del Mercado:
El Aumento de Amenazas a la Ciberseguridad Impulsa el Cambio hacia Soluciones Cuántico-Seguras
El rápido crecimiento de ciberataques y violaciones de datos está llevando a las organizaciones a reconsiderar los métodos de encriptación convencionales. Muchos sectores enfrentan amenazas persistentes a la confidencialidad, integridad y privacidad de los datos. En este contexto, la criptografía cuántica —especialmente la distribución de claves cuánticas (QKD)— ofrece seguridad basada en las leyes de la física, haciéndola prácticamente inmune a la decriptación por atacantes clásicos o potenciados por cuántica. Este cambio impulsa la demanda de empresas que manejan datos sensibles, incluidos los sistemas financieros, de salud y gubernamentales.
- Por ejemplo, una colaboración entre la Universidad de Ginebra, ID Quantique y Corning Incorporated logró una distancia récord para la distribución de claves cuánticas (QKD) sobre fibra óptica de 421 kilómetros (262 millas) en un experimento de laboratorio en 2018, publicando los resultados en Physical Review Letters
El Aumento de Capacidades de Computación Cuántica Socava la Encriptación Clásica
Los avances en la computación cuántica aceleran el riesgo de que los algoritmos criptográficos clásicos (RSA, ECC, etc.) puedan volverse obsoletos o vulnerables. Con esta amenaza inminente, las empresas y actores estatales buscan técnicas de encriptación resilientes a futuros ataques cuánticos. La criptografía cuántica, por lo tanto, gana importancia estratégica como una salvaguarda prospectiva para la seguridad de datos a largo plazo.
- Por ejemplo, los procesadores cuánticos de IBM alcanzaron 1,121 qubits en su sistema Condor a finales de 2023, demostrando un nivel de escala sin precedentes en qubits físicos (más de 1,000), pero estas capacidades no representan una amenaza inmediata para la encriptación RSA-2048 a través del algoritmo de Shor, ya que aún se requieren computadoras cuánticas tolerantes a fallos con millones de qubits lógicos de alta calidad y corregidos de errores.
Creciente Demanda de Sectores de Alta Seguridad como Finanzas, Gobierno, Defensa y Telecomunicaciones
Las industrias que gestionan datos altamente confidenciales o críticos para la misión adoptan cada vez más la criptografía cuántica para proteger las comunicaciones y transacciones. Las instituciones financieras, agencias de defensa, operadores de telecomunicaciones y establecimientos gubernamentales representan los principales impulsores de la demanda. Su enfoque en la comunicación segura, el cumplimiento normativo y la mitigación de riesgos fortalece la adopción del mercado de la encriptación cuántica.
Creciente Inversión en Infraestructura Cuántica, I+D y Ecosistema Colaborativo
Gobiernos y empresas privadas de todo el mundo están asignando recursos hacia la investigación en tecnología cuántica, la construcción de infraestructura y el desarrollo de redes de comunicación cuántica. Estas inversiones apoyan la escalabilidad de las soluciones de criptografía cuántica e integrarlas en los sistemas existentes. Las asociaciones entre empresas de tecnología cuántica, proveedores de telecomunicaciones e instituciones de investigación aceleran aún más la adopción y comercialización.
Tendencias del Mercado:
Expansión Significativa de Redes QKD y Despliegues de Seguridad Híbrida
El despliegue de redes de distribución de claves cuánticas (QKD) está ganando impulso a nivel mundial. Muchas regiones metropolitanas ahora albergan redes piloto de QKD, y se están realizando más instalaciones. Los operadores en telecomunicaciones, finanzas e infraestructuras críticas cada vez más habilitan QKD sobre canales de fibra óptica o satélite existentes. El cambio hacia marcos de seguridad híbridos —combinando encriptación segura cuántica con protocolos clásicos— ayuda a las organizaciones a integrar protección de vanguardia sin renovar completamente los sistemas heredados. Esta tendencia amplía la accesibilidad de la criptografía cuántica y apoya la migración gradual hacia comunicaciones más seguras.
- Por ejemplo, QNu Labs bajo la Misión Cuántica Nacional de India logró una red QKD de 500 km sobre fibras ópticas, marcando la demostración más larga de este tipo en el país.
Auge de Servicios en la Nube Cuántico-Seguros y Ofertas de Encriptación de Nivel Empresarial
Las plataformas en la nube y grandes empresas han comenzado a incorporar soluciones de encriptación resistente a cuántica y gestión de claves para proteger redes de datos distribuidas y sistemas de acceso remoto. La demanda de servicios de seguridad cuántica gestionada crece porque muchas organizaciones carecen de experiencia cuántica interna. El cambio refleja el reconocimiento de que la encriptación tradicional pronto podría enfrentar amenazas de los avances en computación cuántica. Industrias como la banca, la salud y las telecomunicaciones lideran la adopción, priorizando la transmisión segura de datos y el cumplimiento de regulaciones en evolución. Este movimiento eleva la criptografía cuántica de implementaciones de nicho a una arquitectura de ciberseguridad convencional.
- Por ejemplo, los productos de Thales están listos para PQC y soportan capacidades cuántico-seguras, aprovechando algoritmos como CRYSTALS-Kyber (ML-KEM) y FALCON, seleccionados por NIST para estandarización.
Análisis de Desafíos del Mercado:
Altos Costos de Implementación y Complejidad de Infraestructura Limitan la Adopción Generalizada
El Mercado de Criptografía Cuántica enfrenta obstáculos significativos debido a los altos requisitos de inversión inicial para hardware cuántico, redes seguras y equipos especializados. Muchas organizaciones enfrentan desafíos al integrar la encriptación cuántica con sistemas heredados existentes. Se requiere personal capacitado para gestionar y mantener redes QKD e infraestructura de comunicación cuántica. La limitada estandarización de protocolos entre industrias complica aún más el despliegue. Estos factores ralentizan la adopción a pesar de la creciente demanda de soluciones cuántico-seguras. Las organizaciones deben equilibrar las consideraciones de costo con los beneficios a largo plazo de una ciberseguridad mejorada.
Limitaciones Técnicas e Incertidumbre Regulatoria Obstaculizan la Expansión del Mercado
La criptografía cuántica depende de hardware sensible y condiciones precisas, lo que puede afectar el rendimiento a largas distancias o en condiciones ambientales adversas. Requiere fuentes y detectores de fotones de alta fidelidad, lo que limita la escalabilidad y cobertura. Los marcos regulatorios para las comunicaciones cuánticas aún están en desarrollo, creando incertidumbre para las empresas que buscan garantías de cumplimiento. La interoperabilidad entre diferentes sistemas cuánticos y clásicos sigue siendo un desafío. Las empresas deben navegar por estas restricciones técnicas y legales para implementar estrategias de cifrado cuántico efectivas y confiables.
Oportunidades de Mercado:
La Creciente Demanda de los Sectores Financiero, Sanitario y Gubernamental Ofrece Potencial de Crecimiento
El Mercado de la Criptografía Cuántica presenta oportunidades sustanciales impulsadas por la creciente demanda de industrias de alta seguridad. Las organizaciones financieras, sanitarias y gubernamentales buscan cifrado avanzado para proteger datos sensibles y asegurar el cumplimiento de regulaciones en evolución. Permite comunicaciones y transacciones seguras en redes críticas, reduciendo los riesgos de ciberataques y violaciones de datos. La creciente conciencia sobre soluciones cuántico-seguras fomenta la adopción en sectores empresariales y públicos. Las iniciativas de transformación digital en aumento apoyan aún más la integración del cifrado cuántico en la infraestructura existente. Las empresas que proporcionan soluciones escalables e interoperables pueden capturar una parte significativa del mercado.
Innovación en Tecnologías de Comunicación Cuántica e Iniciativas Colaborativas Globales
Los avances en comunicación cuántica, incluyendo QKD basado en satélites y redes híbridas cuántico-clásicas, crean vías para el crecimiento del mercado. Permite la transmisión segura de datos a mayores distancias y a través de diversas arquitecturas de red. Las inversiones de gobiernos y organizaciones privadas en todo el mundo impulsan la investigación y el desarrollo, acelerando la comercialización de soluciones de criptografía cuántica. Los esfuerzos colaborativos entre empresas tecnológicas, operadores de telecomunicaciones e instituciones de investigación fortalecen el ecosistema. La expansión de servicios en la nube cuántico-seguros y ofertas de cifrado de nivel empresarial abre nuevas fuentes de ingresos. La innovación tecnológica continua asegura oportunidades sostenidas para los participantes del mercado en geografías emergentes.
Análisis de Segmentación del Mercado:
Por Tipo
El Mercado de la Criptografía Cuántica se categoriza principalmente en distribución de claves cuánticas (QKD) y generadores de números aleatorios cuánticos (QRNG). QKD domina el mercado debido a su capacidad para proporcionar canales de comunicación altamente seguros resistentes a ciberataques convencionales y potenciados por cuántica. Permite a las empresas y organizaciones gubernamentales intercambiar datos sensibles con alta confianza. QRNG, aunque de menor adopción, apoya operaciones criptográficas seguras generando números verdaderamente aleatorios para claves de cifrado. La demanda de ambos tipos crece en línea con los requisitos de ciberseguridad e iniciativas de transformación digital en múltiples sectores.
- Por ejemplo, científicos del IIT Delhi lograron QKD sin nodos de confianza a lo largo de 380 km en fibra de telecomunicaciones estándar con una tasa de error de bits cuánticos muy baja.
Por Tipo de Seguridad
La segmentación del mercado por tipo de seguridad incluye QKD punto a punto, QKD de red y cifrado cuántico basado en la nube. QKD punto a punto tiene una adopción significativa debido a la comunicación directa segura entre dos nodos. QKD de red apoya un despliegue más amplio en redes metropolitanas o regionales, permitiendo que múltiples puntos finales compartan comunicación cuántico-segura. El cifrado cuántico basado en la nube está ganando tracción entre las empresas que buscan soluciones escalables y rentables. Permite la integración con la infraestructura de TI existente mientras mantiene altos estándares de confidencialidad de datos.
- Por ejemplo, los científicos del IIT de Delhi lograron QKD sin nodos de confianza a lo largo de 380 km en fibra de telecomunicaciones estándar con una tasa de error de bits cuánticos muy baja.
Por Industria
Los segmentos clave de la industria incluyen banca y finanzas, gobierno y defensa, salud y telecomunicaciones. La banca y las finanzas lideran la adopción debido a la necesidad crítica de transacciones seguras y el cumplimiento de mandatos regulatorios. Los sectores gubernamentales y de defensa invierten fuertemente para proteger información sensible e infraestructura nacional. El sector salud se basa en la criptografía cuántica para proteger datos de pacientes y registros de investigación. Los proveedores de telecomunicaciones la implementan para asegurar la transmisión segura de datos a través de redes. En general, los requisitos específicos de la industria impulsan una adopción personalizada, fortaleciendo el crecimiento del mercado en diversas aplicaciones.
Segmentaciones:
Por Tipo
- Distribución de Clave Cuántica (QKD)
- Generador de Números Aleatorios Cuánticos (QRNG)
Por Tipo de Seguridad
- QKD Punto a Punto
- QKD de Red
- Encriptación Cuántica Basada en la Nube
Por Industria
- Banca y Finanzas
- Gobierno y Defensa
- Salud
- Telecomunicaciones
- Servicios de TI y Nube
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte Lidera con una Inversión Robusta en Investigación Cuántica e Infraestructura de Ciberseguridad
América del Norte posee un 42% del mercado global de Criptografía Cuántica, reflejando su liderazgo en adopción tecnológica e inversión. Un fuerte financiamiento en programas de investigación y redes piloto de QKD apoya el crecimiento en esta región. Permite a las organizaciones en sectores financieros, de defensa e infraestructura crítica adoptar soluciones avanzadas de encriptación. La alta conciencia sobre ciberseguridad y los marcos regulatorios de apoyo aceleran aún más la adopción. La presencia de proveedores tecnológicos líderes y asociaciones estratégicas fortalece el despliegue en múltiples industrias. La innovación continua refuerza la posición de América del Norte como líder del mercado.
Europa se Enfoca en Redes de Comunicación Seguras y Cumplimiento Regulatorio
Europa representa el 28% del mercado global de Criptografía Cuántica, impulsada por su énfasis en regulaciones de protección de datos y comunicaciones seguras. Promueve la adopción en sectores como finanzas, salud y servicios gubernamentales. Proyectos colaborativos entre naciones de la UE y empresas privadas avanzan en la infraestructura regional de QKD. Las inversiones en investigación y programas piloto mejoran la madurez tecnológica y la interoperabilidad. La región se beneficia de una fuerza laboral calificada y redes de telecomunicaciones avanzadas, apoyando la adopción en diversos casos de uso. Los estándares regulatorios proactivos fomentan la expansión del mercado.
Asia-Pacífico Emerge como un Mercado de Rápido Crecimiento con Iniciativas Estratégicas
Asia-Pacífico representa 25% del mercado global de criptografía cuántica, impulsado por la inversión gubernamental y empresarial en tecnologías cuánticas. Facilita el despliegue de soluciones en los sectores de telecomunicaciones, banca y defensa. Países como China, Japón y Corea del Sur desarrollan activamente redes QKD y apoyan programas de investigación a gran escala. La creciente digitalización, la conciencia sobre ciberseguridad y el desarrollo de infraestructura impulsan la adopción en economías emergentes. Los esfuerzos colaborativos con empresas tecnológicas globales mejoran las capacidades regionales y la transferencia de conocimiento. Las iniciativas estratégicas y la fuerte demanda del mercado posicionan a Asia-Pacífico como un centro clave de crecimiento.
Análisis de Jugadores Clave:
- QuintessenceLabs (Australia)
- Quside Technologies (España)
- MagiQ Technologies (EE.UU.)
- Toshiba Digital Solutions Corporation (Japón)
- QNu Labs Private Limited. (India)
- KETS QUANTUM SECURITY LTD. (Reino Unido)
- LuxQuanta Technologies S.L. (España)
- Quantum Xchange. (EE.UU.)
- ID Quantique (Suiza)
- Qrypt (EE.UU.)
- Terra Quantum (Suiza)
- QuSecure, Inc. (EE.UU.)
Análisis Competitivo:
El mercado de criptografía cuántica es altamente competitivo, con jugadores clave centrados en la innovación tecnológica, asociaciones estratégicas y la expansión de redes de comunicación cuántica. Las empresas líderes incluyen ID Quantique, Toshiba Corporation, QuintessenceLabs, MagiQ Technologies, Qubitekk y QuintessenceLabs. Impulsa el crecimiento del mercado a través del desarrollo continuo de soluciones de distribución de claves cuánticas (QKD), encriptación cuántica basada en la nube y ofertas de seguridad híbrida. Las empresas invierten en investigación y desarrollo para mejorar el rendimiento, la escalabilidad y la interoperabilidad de sus soluciones. Las colaboraciones con operadores de telecomunicaciones, agencias gubernamentales y clientes empresariales fortalecen la presencia en el mercado y aceleran la adopción. Las estrategias competitivas también incluyen la expansión regional, la adquisición de patentes y la participación en proyectos piloto e iniciativas de redes cuánticas. La innovación continua y las alianzas estratégicas aseguran que las empresas mantengan posiciones de liderazgo mientras satisfacen las necesidades de seguridad en evolución en los sectores de finanzas, defensa, salud y telecomunicaciones.
Desarrollos Recientes:
- En octubre de 2025, QuintessenceLabs, CSIRO y AARNet demostraron un enlace seguro cuántico en vivo de 12.7 km utilizando QKD de variable continua qOptica sobre fibra óptica estándar en el sitio de CSIRO en Marsfield, Sídney, logrando altas tasas de claves secretas para la ciberseguridad cuántica práctica.
- En abril de 2025, QNu Labs lanzó Q-Shield, una plataforma que empodera a las empresas para proteger infraestructuras críticas con soluciones de seguridad cuántica seguras.
Cobertura del Informe:
El informe de investigación ofrece un análisis profundo basado en Tipo, Tipo de Seguridad, Industria y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos en ITALIA sobre el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La criptografía cuántica se convertirá en un componente crítico de las estrategias de ciberseguridad de empresas y gobiernos en todo el mundo.
- La adopción aumentará en sectores que manejan datos sensibles, incluidos finanzas, salud, defensa y telecomunicaciones.
- Las organizaciones integrarán la encriptación cuántica con las infraestructuras de TI y nube existentes para mejorar la protección de datos.
- El desarrollo de redes híbridas cuántico-clásicas permitirá un despliegue más amplio sin reemplazar los sistemas heredados.
- Los avances en la distribución de claves cuánticas (QKD) basada en satélites permitirán una comunicación segura a largas distancias.
- Las crecientes inversiones en investigación y desarrollo acelerarán la comercialización de soluciones de criptografía cuántica escalables y rentables.
- Los marcos regulatorios y los estándares internacionales para la comunicación segura cuántica se definirán mejor, apoyando la expansión del mercado.
- Las asociaciones estratégicas entre proveedores de tecnología, operadores de telecomunicaciones e instituciones de investigación fortalecerán el ecosistema de la criptografía cuántica.
- Las economías emergentes aumentarán la adopción a medida que la digitalización, la concienciación sobre ciberseguridad y el desarrollo de infraestructuras crezcan.
- La innovación continua en dispositivos cuánticos, incluidos fuentes de fotones, detectores y generadores de números aleatorios, impulsará las capacidades de encriptación de próxima generación y el crecimiento del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la criptografía cuántica y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se espera que crezca el mercado de la criptografía cuántica durante el período de pronóstico?
¿Qué factores están impulsando el crecimiento del mercado de la criptografía cuántica?
¿Qué región tuvo la mayor participación en el mercado de criptografía cuántica en 2024?
¿Qué región está surgiendo como el mercado de más rápido crecimiento para la criptografía cuántica?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Criptografía Cuántica Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Criptografía Cuántica Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 310.76 million → 2032: USD 1505.21 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Criptografía Cuántica Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Criptografía Cuántica Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Criptografía Cuántica Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Criptografía Cuántica Market Drivers
- 3.3 Mercado de Criptografía Cuántica Market Restraints & Challenges
- 3.4 Mercado de Criptografía Cuántica Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Criptografía Cuántica Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Criptografía Cuántica Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Criptografía Cuántica category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Criptografía Cuántica Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Criptografía Cuántica Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Criptografía Cuántica market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Criptografía Cuántica Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Criptografía Cuántica Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Criptografía Cuántica Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Criptografía Cuántica (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Criptografía Cuántica Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Criptografía Cuántica Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Criptografía Cuántica Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Criptografía Cuántica Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Criptografía Cuántica Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Criptografía Cuántica Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Criptografía Cuántica Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Criptografía Cuántica Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Criptografía Cuántica Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
