
Visión General del Mercado
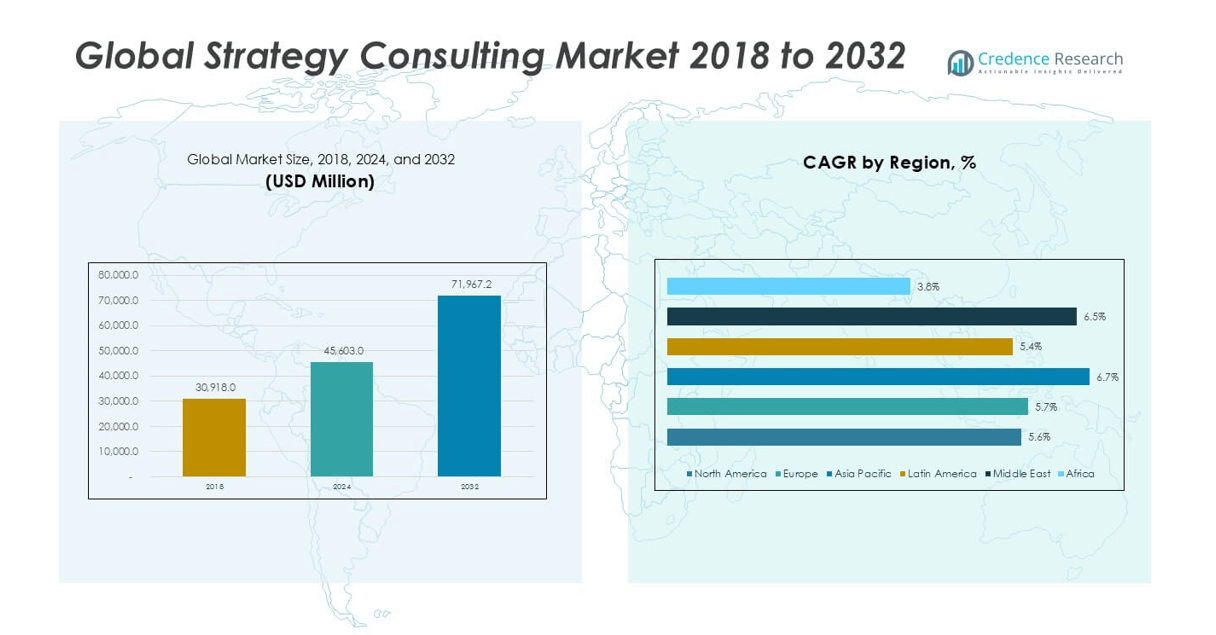
El tamaño del mercado global de consultoría estratégica fue valorado en USD 30,918.0 millones en 2018 a USD 45,603.0 millones en 2024 y se anticipa que alcanzará USD 71,967.2 millones para 2032, con un CAGR del 5.89% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Consultoría Estratégica 2024 | USD 45,603.0 millones |
| Mercado de Consultoría Estratégica, CAGR | 5.89% |
| Tamaño del Mercado de Consultoría Estratégica 2032 | USD 71,967.2 millones |
El mercado global de consultoría estratégica está liderado por grandes firmas como McKinsey & Company, Boston Consulting Group, Bain & Company, Deloitte, PwC, Accenture y Ernst & Young. Estos actores dominan grandes compromisos complejos a través de su alcance global y profunda experiencia sectorial. Europa es la región líder, con la mayor cuota de mercado de aproximadamente 34.2%, impulsada por la adopción madura de estrategias corporativas y la demanda de asesoría regulatoria. América del Norte sigue con aproximadamente el 27.9% de cuota de mercado, respaldada por una fuerte demanda de transformación digital y asesoría en fusiones y adquisiciones. Asia Pacífico representa alrededor del 23.5% de cuota de mercado, reflejando una rápida expansión empresarial y actividad de entrada al mercado. Juntas, estas regiones concentran la mayoría de los ingresos globales de consultoría estratégica.
Perspectivas del Mercado
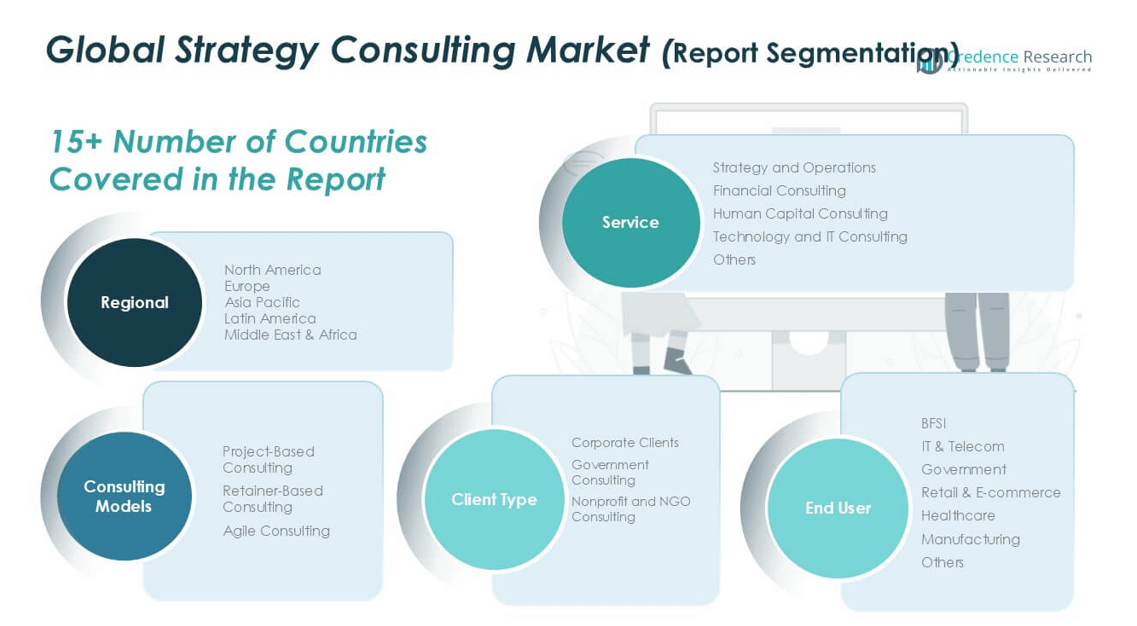
- El mercado global de consultoría estratégica alcanzó USD 45,603.0 millones en 2024 y se proyecta que alcance USD 71,967.2 millones para 2032, creciendo a un CAGR del 5.89% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la transformación digital, la actividad de fusiones y adquisiciones, y las necesidades de reestructuración empresarial, con Estrategia y Operaciones manteniendo la mayor cuota de servicio con más del 35% debido a la alta demanda de estrategias de crecimiento y costos.
- Las tendencias clave incluyen el aumento de la adopción de modelos de consultoría ágiles y compromisos basados en resultados, mientras que la consultoría basada en proyectos lidera los modelos de consultoría con casi un 45% de cuota de segmento en grandes iniciativas de transformación.
- El panorama competitivo cuenta con firmas globales como McKinsey, BCG, Bain, Deloitte, PwC y Accenture, compitiendo en experiencia industrial, capacidad analítica y fuerza de ejecución en clientes multinacionales.
- Regionalmente, Europa lidera con aproximadamente el 34.2% de cuota de mercado, seguida por América del Norte con el 27.9% y Asia Pacífico con el 23.5%, mientras que las regiones emergentes muestran tasas de adopción constantes pero más lentas.
Análisis de Segmentación del Mercado:
Por Servicio
El segmento de Servicios muestra una fuerte diversificación en las capacidades de asesoramiento. Estrategia y Operaciones sigue siendo el subsegmento dominante, con más del 35% de cuota de mercado. Las grandes empresas dependen de este servicio para la planificación del crecimiento y la optimización de costos. La demanda aumenta debido a la transformación digital y los programas de reestructuración. La Consultoría Financiera sigue, impulsada por las necesidades de fusiones y adquisiciones (M&A), gestión de riesgos y cumplimiento. La Consultoría de Capital Humano gana terreno debido a la transformación de la fuerza laboral. La Consultoría de Tecnología e IT crece de manera constante con estrategias de nube y datos. La creación de valor liderada por la estrategia continúa anclando la demanda de servicios en todas las industrias.
- Por ejemplo, McKinsey & Company informa que apoya a más de 70 de las 100 corporaciones más grandes del mundo anualmente, con compromisos de estrategia y operaciones que a menudo involucran equipos de más de 50 consultores en programas de transformación de varios meses.
Por Modelos de Consultoría
El segmento de Modelos de Consultoría refleja las preferencias de compromiso del cliente en evolución. La Consultoría Basada en Proyectos domina con casi el 45% de cuota de mercado. Los clientes prefieren un alcance definido, cronogramas y entregables. Este modelo es adecuado para proyectos de transformación, entrada al mercado y recuperación. La Consultoría Basada en Retención mantiene una demanda estable de grandes corporaciones que buscan apoyo de asesoramiento continuo. La Consultoría Ágil muestra un rápido crecimiento en empresas nativas digitales. Los modelos ágiles apoyan la iteración rápida y la colaboración multifuncional. El cambio hacia la entrega flexible y los compromisos basados en resultados fortalece la adopción de modelos de consultoría modernos.
- Por ejemplo, los compromisos de consultoría ágil de Accenture a menudo operan en ciclos de sprint de dos semanas y despliegan equipos multifuncionales de 10 a 15 especialistas, lo que permite una entrega continua en programas de transformación digital empresarial.
Por Tipo de Cliente
El segmento de Tipo de Cliente está liderado por Clientes Corporativos, que representan más del 60% de cuota de mercado. Las corporaciones buscan consultoría estratégica para competitividad y valor para los accionistas. Los impulsores incluyen la globalización, la optimización de la cartera y la adopción de tecnología. La Consultoría Gubernamental sigue, apoyada por la reforma de políticas y la planificación de infraestructuras. La digitalización del sector público también impulsa la demanda. La Consultoría para ONG y organizaciones sin fines de lucro tiene una participación menor pero crece de manera constante. Las ONG buscan apoyo en la medición de impacto y la estrategia de financiamiento. Los entornos complejos de partes interesadas sostienen las necesidades de asesoramiento a largo plazo en todos los tipos de clientes.
Principales Impulsores de Crecimiento
Transformación Digital Empresarial e Integración Tecnológica
La transformación digital sigue siendo un impulsor de crecimiento central para las firmas de consultoría estratégica. Las empresas enfrentan presión para modernizar los modelos operativos. Muchas empresas adoptan plataformas en la nube, analítica y automatización. Los consultores estratégicos guían el diseño de la hoja de ruta y la secuenciación de la ejecución. Los clientes necesitan alineación entre la tecnología y los objetivos empresariales. Los consultores apoyan la selección de plataformas y el seguimiento de valor. La demanda aumenta por las necesidades de decisiones basadas en datos. El riesgo cibernético y la adopción de IA añaden complejidad. Las empresas buscan asesores neutrales para la selección de proveedores. El reemplazo de sistemas heredados impulsa compromisos de varios años. Los programas digitales requieren apoyo en la gestión del cambio. Esto aumenta la demanda de consultoría multifuncional. Las firmas estratégicas se benefician del patrocinio a nivel de junta directiva. Los presupuestos de transformación se mantienen resistentes a pesar de los ciclos económicos. La urgencia digital sostiene las carteras de consultoría a largo plazo.
- Por ejemplo, Accenture informó haber entregado programas de transformación digital a gran escala para más de 9,000 clientes empresariales a nivel mundial, con muchos compromisos de nube y datos que se desarrollan a lo largo de varios años e involucran equipos que superan los 100 consultores por cliente.
Volatilidad del Mercado y Gestión Estratégica de Riesgos
La incertidumbre económica fortalece la demanda de servicios de asesoría estratégica. Las empresas enfrentan choques en la cadena de suministro y presión de precios. El riesgo geopolítico impacta las operaciones globales. Los consultores de estrategia apoyan la planificación de escenarios y pruebas de estrés. Los clientes reevalúan las decisiones de entrada y salida del mercado. La optimización de portafolios se convierte en una prioridad. Los programas de reestructuración de costos ganan tracción. La planificación de crecimiento ajustada al riesgo impulsa el compromiso ejecutivo. Las firmas de consultoría proporcionan inteligencia de mercado independiente. Los conocimientos respaldados por datos apoyan las decisiones de asignación de capital. Las juntas buscan validación externa durante la incertidumbre. Los cambios regulatorios también añaden riesgo estratégico. Los consultores ayudan a alinear el cumplimiento con los objetivos de crecimiento. Los mercados volátiles aumentan la dependencia del juicio experto. Esto sostiene la demanda en todos los sectores.
Expansión de la Actividad de Fusiones y Adquisiciones y Reestructuración Corporativa
La actividad de fusiones y adquisiciones impulsa la demanda de servicios de consultoría estratégica. Las empresas buscan crecimiento inorgánico para acceder a escala y capacidades. Los consultores apoyan la selección de objetivos y la lógica de valoración. La diligencia debida comercial sigue siendo un área de servicio clave. La planificación de la integración post-fusión impulsa el trabajo de seguimiento. La asesoría en reestructuración apoya desinversiones y segregaciones. Las firmas de capital privado aumentan el uso de consultoría. La velocidad y precisión son importantes en acuerdos competitivos. Las firmas de estrategia ofrecen experiencia sectorial y puntos de referencia. Los acuerdos transfronterizos aumentan la complejidad de la asesoría. Los riesgos de integración aumentan la demanda de alineación operativa. La realización de sinergias requiere una ejecución estructurada. Estos impulsan un compromiso sostenido de consultoría a lo largo de los ciclos de acuerdos.
Tendencias y Oportunidades Clave
Auge de los Modelos de Consultoría Ágil y Basada en Resultados
Los clientes favorecen cada vez más los modelos de entrega de consultoría ágil. Los proyectos largos tradicionales enfrentan escrutinio sobre el ROI. Los modelos ágiles se centran en sprints rápidos y resultados medibles. Los consultores se integran con los equipos de los clientes. Esto mejora la velocidad de ejecución y la propiedad. La fijación de precios basada en resultados gana aceptación. Los clientes vinculan las tarifas a la entrega de valor. Las empresas nativas digitales prefieren estructuras de compromiso flexibles. La consultoría ágil apoya la refinación continua de la estrategia. Esto se alinea con mercados de rápido cambio. Las firmas de consultoría invierten en el desarrollo de capacidades. Los kits de herramientas y aceleradores digitales mejoran la entrega. Los equipos más pequeños mejoran la eficiencia de costos. Esta tendencia abre nuevas oportunidades en el mercado medio. La adopción ágil redefine la diferenciación competitiva.
- Por ejemplo, Accenture a menudo estructura sus compromisos de estrategia ágil en torno a principios ágiles típicos, utilizando frecuentemente ciclos de sprint de dos semanas y desplegando equipos multifuncionales de consultores, a menudo de 8 a 12 miembros, que buscan entregar prototipos de trabajo tangibles o marcos de decisión al final de cada sprint.
Creciente Demanda de Mercados Emergentes y Empresas de Tamaño Medio
Los mercados emergentes impulsan nuevas oportunidades de crecimiento. Las empresas se expanden en Asia, África y América Latina. El apoyo estratégico es crítico para la entrada en mercados locales. La navegación regulatoria aumenta la demanda de asesoría. Las empresas de tamaño medio buscan marcos estratégicos profesionalizados. Estas empresas enfrentan desafíos de escalamiento. Los consultores ofrecen servicios modulares rentables. Los canales digitales reducen las barreras de acceso. Las asociaciones locales mejoran el alcance del mercado. Las reformas del sector público también aumentan la demanda. Los programas de infraestructura e industrialización requieren apoyo en planificación. Esto amplía la base de clientes. Los mercados emergentes ofrecen tasas de crecimiento más altas. Las firmas de consultoría adaptan modelos de precios y entrega. La expansión más allá de las grandes empresas acelera el crecimiento del mercado.
- Por ejemplo, Bain & Company informa que atiende a clientes en más de 40 países, trabajando en compromisos estratégicos para empresas de diversos tamaños, incluidas las de tamaño medio, para apoyar la entrada en el mercado y el diseño del modelo operativo. La escala y duración de estos equipos de proyecto varían considerablemente según las necesidades del cliente.
Desafíos Clave
Presión de Precios y Demanda de los Clientes por un ROI Medible
Los clientes cuestionan cada vez más las tarifas de consultoría. Los equipos de adquisiciones presionan por precios agresivos. Los compradores exigen una justificación clara del valor. La medición de resultados se vuelve crítica. Los compromisos a largo plazo enfrentan escrutinio. Las firmas deben vincular el consejo a los resultados. Esto aumenta el riesgo de entrega para los consultores. Los costos de talento continúan en aumento. La presión sobre los márgenes impacta la rentabilidad. Las firmas más pequeñas intensifican la competencia. Los clientes también forman equipos internos de estrategia. Esto reduce la dependencia externa. La diferenciación se vuelve más difícil. Las firmas invierten en análisis para demostrar impacto. Las métricas de valor transparentes son esenciales. La presión de precios sigue siendo un desafío persistente.
Retención de Talento y Brecha de Habilidades en Áreas Avanzadas de Consultoría
La disponibilidad de talento desafía a las firmas de consultoría estratégica. La demanda de habilidades digitales y analíticas crece. Los consultores experimentados enfrentan un alto riesgo de agotamiento. Las tasas de rotación permanecen elevadas. La competencia por el mejor talento se intensifica. Las empresas tecnológicas atraen perfiles similares. Los costos de capacitación aumentan para las firmas de consultoría. La pérdida de conocimiento impacta la entrega al cliente. El talento junior requiere más tiempo de adaptación. La experiencia especializada demanda compensación premium. Las restricciones de movilidad global afectan la flexibilidad de personal. Las firmas invierten en plataformas de aprendizaje. El trabajo híbrido cambia la dinámica del equipo. Mantener la cultura se vuelve más difícil. Las limitaciones de talento pueden limitar la capacidad de crecimiento.
Análisis Regional
América del Norte
América del Norte tenía aproximadamente un 27.9% de participación de mercado en 2018, valorada en USD 8,623.03 millones. La región sigue siendo un contribuyente clave de ingresos. Las grandes empresas impulsan una fuerte demanda de consultoría. La consultoría estratégica apoya la transformación digital y la actividad de fusiones y adquisiciones. El mercado alcanzó los USD 12,501.74 millones en 2024. Se proyecta que alcanzará los USD 19,272.81 millones para 2032. La región crece a una CAGR del 5.6%. La fuerte presencia de firmas de consultoría globales apoya el crecimiento. La demanda de asesoría a nivel de junta sigue siendo alta. Las industrias lideradas por la innovación sostienen el compromiso de consultoría a largo plazo.
Europa
Europa representó la mayor participación con aproximadamente el 34.2% en 2018, valorada en USD 10,577.05 millones. La región se beneficia de la adopción de estrategias corporativas maduras. La complejidad regulatoria impulsa la demanda de asesoría. La consultoría apoya la reestructuración y la planificación de sostenibilidad. El mercado alcanzó los USD 15,426.84 millones en 2024. Se prevé que alcance los USD 23,979.47 millones para 2032. Europa crece a una CAGR del 5.7%. Las reformas del sector público añaden impulso. El trabajo de estrategia transfronteriza sigue siendo fuerte. La transformación industrial apoya un crecimiento estable de los ingresos por consultoría.
Asia Pacífico
Asia Pacífico mantuvo alrededor del 23.5% de participación de mercado en 2018, valorada en USD 7,250.27 millones. La región muestra el crecimiento más rápido. La demanda de consultoría aumenta en las economías emergentes. Las estrategias de entrada y expansión en el mercado impulsan el compromiso. El mercado alcanzó los USD 11,198.14 millones en 2024. Se espera que alcance los USD 18,733.06 millones para 2032. La región crece a una CAGR del 6.7%. La adopción digital acelera las necesidades de consultoría. Las empresas familiares buscan apoyo profesional en estrategia. Asia Pacífico sigue siendo un destino de alto crecimiento para la consultoría.
América Latina
América Latina capturó alrededor del 7.5% de participación de mercado en 2018, valorada en USD 2,303.39 millones. Las reformas económicas impulsan la demanda de asesoría. La consultoría apoya la optimización de costos y la planificación del crecimiento. El mercado alcanzó los USD 3,315.34 millones en 2024. Se proyecta que alcance los USD 5,059.29 millones para 2032. La región crece a una CAGR del 5.4%. La expansión multinacional impulsa el trabajo de estrategia. La modernización del sector privado apoya la demanda. La incertidumbre política aumenta las necesidades de planificación de escenarios. Las firmas de consultoría se centran en modelos de entrega localizados.
Oriente Medio
Oriente Medio representó casi el 4.7% de participación de mercado en 2018, valorada en USD 1,443.87 millones. Los programas de diversificación liderados por el gobierno impulsan el crecimiento. La consultoría estratégica apoya los planes de visión nacional. El mercado alcanzó los USD 2,201.97 millones en 2024. Se espera que alcance los USD 3,627.15 millones para 2032. La región crece a una CAGR del 6.5%. La consultoría del sector público domina la demanda. Las transiciones de infraestructura y energía impulsan los proyectos. Las firmas internacionales expanden su presencia regional. Los compromisos de alto valor apoyan un fuerte crecimiento de ingresos.
África
África mantuvo alrededor del 2.3% de participación de mercado en 2018, valorada en USD 720.39 millones. La región sigue siendo incipiente pero en desarrollo. La demanda de consultoría crece a partir de las reformas del sector público. El mercado alcanzó los USD 958.97 millones en 2024. Se prevé que alcance los USD 1,295.41 millones para 2032. África crece a una CAGR del 3.8%. La planificación de infraestructura impulsa las necesidades de asesoría. Los programas financiados por donantes apoyan la actividad de consultoría. Las estrategias de entrada al mercado atraen a empresas multinacionales. Las iniciativas de desarrollo a largo plazo sostienen un crecimiento gradual de la consultoría.
Segmentaciones del Mercado:
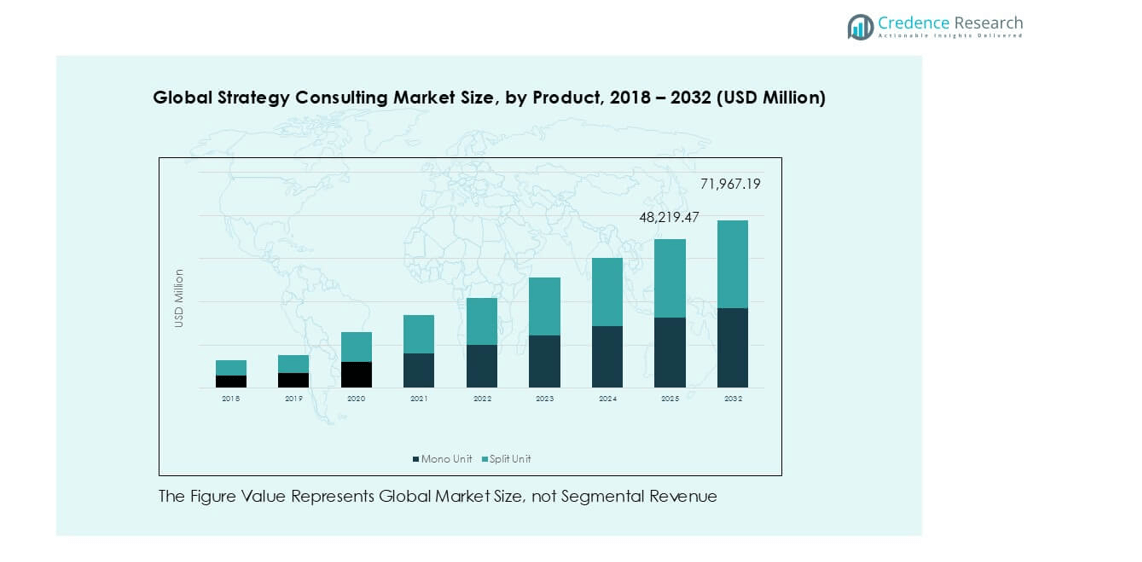
Por Servicio
- Estrategia y Operaciones
- Consultoría Financiera
- Consultoría de Capital Humano
- Consultoría de Tecnología e IT
- Otros
Por Modelos de Consultoría
- Consultoría Basada en Proyectos
- Consultoría Basada en Retención
- Consultoría Ágil
Por Tipo de Cliente
- Clientes Corporativos
- Consultoría Gubernamental
- Consultoría para ONG y Sin Fines de Lucro
Por Usuario Final
- BFSI
- IT & Telecomunicaciones
- Gobierno
- Retail & Comercio Electrónico
- Salud
- Manufactura
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El mercado global de consultoría estratégica muestra un paisaje altamente competitivo y fragmentado. Las grandes firmas multinacionales dominan los compromisos de alto valor. Estas firmas aprovechan su profunda experiencia en la industria y redes de entrega globales. La competencia se centra en el liderazgo de pensamiento y la capacidad de ejecución. La estrategia digital y la asesoría en transformación crean diferenciación. Las firmas invierten fuertemente en herramientas de análisis e IA. Las fusiones y asociaciones amplían la amplitud de los servicios. Las firmas de tamaño mediano compiten a través de la especialización en nichos. La presión sobre los precios aumenta la intensidad competitiva. Los clientes demandan resultados medibles y entregas más rápidas. La reputación de la marca influye en la selección de clientes. La calidad del talento sigue siendo un factor competitivo clave. Las firmas se expanden en mercados emergentes. Los modelos de entrega ágiles ganan importancia. La innovación continua sostiene el posicionamiento competitivo.
Análisis de Jugadores Clave
- Bain & Company
- The Boston Consulting Group (BCG)
- Ernst & Young Ltd. (EY)
- McKinsey & Company
- Deloitte
- CGI Group Inc.
- PwC
- Accenture
- RedSeer Strategy Consultants
Desarrollos Recientes
- En septiembre de 2025, Business Insider advirtió sobre una posible reducción de una década en el personal de consultoría en todos los niveles a medida que la IA automatiza tareas fundamentales.
- En agosto de 2025, The Economist evaluó la encrucijada estratégica de McKinsey al acercarse a su centenario, citando desafíos competitivos y de reputación.
- En julio de 2025, Accenture adquirió Maryville Consulting Group, fortaleciendo la profundidad de asesoría estratégica especializada.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Servicio, Modelos de Consultoría, Tipo de Cliente, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de consultoría estratégica aumentará a medida que las empresas enfrenten una disrupción del mercado más rápida.
- Los programas de transformación digital seguirán anclando compromisos de consultoría a largo plazo.
- El diseño de estrategias impulsadas por IA será adoptado más ampliamente en diversas industrias.
- Las firmas de consultoría expandirán modelos de entrega ágiles y basados en resultados.
- Las empresas medianas adoptarán cada vez más servicios de asesoría estratégica profesional.
- Los mercados emergentes contribuirán con una creciente proporción de la nueva demanda de consultoría.
- La asesoría en sostenibilidad y estrategias ESG se convertirá en un área de servicio central.
- La asesoría en fusiones y adquisiciones y reestructuración seguirá siendo una fuente constante de ingresos.
- El desarrollo y retención de talento darán forma a la competitividad de las firmas.
- El soporte de decisiones basado en datos definirá la diferenciación futura en consultoría.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de consultoría estratégica y cuál es su tamaño proyectado para 2030?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de consultoría estratégica entre 2025 y 2030?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de consultoría estratégica?
¿Quiénes son las empresas líderes en el mercado de consultoría estratégica?
¿Qué región comandó la mayor parte del mercado de Consultoría Estratégica Global en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Consultoría Estratégica Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Consultoría Estratégica Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 45,603.0 million → 2032: USD 71,967.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Consultoría Estratégica Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Consultoría Estratégica Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Consultoría Estratégica Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Consultoría Estratégica Market Drivers
- 3.3 Mercado de Consultoría Estratégica Market Restraints & Challenges
- 3.4 Mercado de Consultoría Estratégica Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Consultoría Estratégica Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Consultoría Estratégica Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Consultoría Estratégica category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Consultoría Estratégica Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Consultoría Estratégica Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Consultoría Estratégica market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Consultoría Estratégica Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Consultoría Estratégica Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Consultoría Estratégica Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Consultoría Estratégica (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Consultoría Estratégica Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Consultoría Estratégica Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Consultoría Estratégica Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Consultoría Estratégica Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Consultoría Estratégica Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Consultoría Estratégica Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Consultoría Estratégica Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Consultoría Estratégica Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Consultoría Estratégica Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
