
Visión General del Mercado
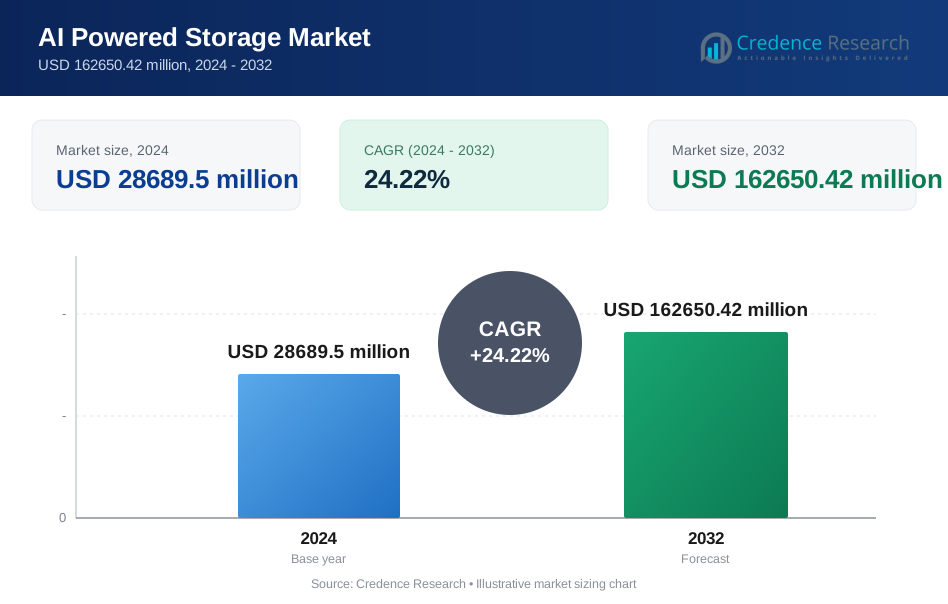
El tamaño del mercado de almacenamiento potenciado por IA fue valorado en USD 28689.5 millones en 2024 y se anticipa que alcanzará USD 162650.42 millones para 2032, con un CAGR del 24.22% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Almacenamiento Potenciado por IA 2024 | USD 28689.5 millones |
| Mercado de Almacenamiento Potenciado por IA, CAGR | 24.22% |
| Tamaño del Mercado de Almacenamiento Potenciado por IA 2032 | USD 162650.42 millones |
El mercado de almacenamiento potenciado por IA incluye a jugadores importantes como Google Cloud, Hitachi Vantara, Microsoft Azure, Dell Technologies, Amazon Web Services (AWS), HPE, NetApp, IBM Corporation, Pure Storage y NVIDIA. Estas empresas expanden su presencia a través de sistemas flash de alto rendimiento, arquitecturas optimizadas para GPU y herramientas de gestión de datos impulsadas por IA que soportan grandes cargas de trabajo de entrenamiento e inferencia. Los proveedores se enfocan en plataformas de almacenamiento escalables para entornos híbridos y multi-nube, fortaleciendo la adopción en empresas y centros de datos a hiperescala. América del Norte lideró el mercado en 2024 con una participación del 38%, impulsada por una fuerte inversión en la nube, un rápido despliegue de IA y la continua modernización de la infraestructura de datos.

Perspectivas del Mercado
- El mercado de almacenamiento potenciado por IA alcanzó USD 28689.5 millones en 2024 y llegará a USD 162650.42 millones para 2032 con un CAGR del 24.22%.
- La demanda crece a medida que las empresas adoptan almacenamiento de alta velocidad para soportar cargas de trabajo de IA, análisis en tiempo real y automatización en entornos de nube y borde.
- Las tendencias destacan el creciente uso de flash NVMe, almacenamiento definido por software y arquitecturas optimizadas para IA que mejoran el rendimiento y reducen la latencia.
- La competencia se intensifica a medida que los principales proveedores se enfocan en plataformas escalables, análisis predictivo e integración en la nube híbrida mientras abordan presiones de rendimiento y costo.
- América del Norte tuvo una participación del 38%, Europa 27%, Asia Pacífico 25%, América Latina 6% y Medio Oriente y África 4%, mientras que los SSD lideraron la adopción de medios de almacenamiento con una participación del 72%.
Análisis de Segmentación del Mercado:
Por Oferta
El hardware lideró el mercado de almacenamiento potenciado por IA en 2024 con aproximadamente un 68% de participación. La fuerte demanda provino de procesadores optimizados para IA, aceleradores y matrices de almacenamiento de alto ancho de banda utilizadas en centros de datos. La adopción de hardware creció a medida que las empresas requerían un mayor rendimiento para el entrenamiento de modelos, la inferencia en tiempo real y el análisis en el borde. El aumento de despliegues de sistemas habilitados para GPU y arquitecturas basadas en NVMe impulsó este segmento por delante del software. El software creció a un ritmo constante debido a la expansión en la gestión de datos impulsada por IA y herramientas de almacenamiento predictivo, pero permaneció más pequeño porque los compradores priorizaron las actualizaciones de infraestructura física.
- Por ejemplo, NVIDIA afirma que un sistema DGX H100 combina 8 GPUs H100 Tensor Core con 640 gigabytes de memoria GPU y ofrece 32 petaFLOPS de computación AI FP8 para cargas de trabajo de entrenamiento intensivo.
Por Sistema de Almacenamiento
El almacenamiento conectado a la red (Network Attached Storage) mantuvo la participación dominante en 2024 con casi un 47%. Las empresas prefirieron NAS porque los entornos compartidos manejaban cargas de trabajo de IA pesadas con escalado simple y acceso unificado a los datos. El crecimiento de NAS aumentó a medida que los proveedores de servicios en la nube y las empresas respaldaron grandes conjuntos de datos no estructurados necesarios para tareas de aprendizaje automático y aprendizaje profundo. Los sistemas de Almacenamiento Conectado Directamente (Direct Attached Storage) y Redes de Área de Almacenamiento (Storage Area Network) también se expandieron, pero la adopción se mantuvo más baja debido a mayores necesidades de integración y flexibilidad limitada en entornos de IA distribuidos en comparación con NAS.
- Por ejemplo, NetApp informa que su matriz AFF A900 all-flash puede ofrecer hasta 2,400,000 IOPS por sistema con latencias de aplicación alrededor de 100 microsegundos al respaldar bases de datos críticas para el negocio y cargas de trabajo virtualizadas.
Por Medio de Almacenamiento
Las Unidades de Estado Sólido (Solid State Drives) dominaron este segmento en 2024 con aproximadamente un 72% de participación. La demanda de SSD aumentó drásticamente porque las cargas de trabajo de IA necesitaban altas velocidades de lectura/escritura, menor latencia y mejor resistencia que las unidades HDD. Las empresas utilizaron matrices basadas en SSD para respaldar tuberías de entrenamiento, inferencia en el borde y análisis en tiempo real. Los HDDs siguieron siendo relevantes para necesidades de archivo de gran capacidad, pero mantuvieron una participación menor debido a un rendimiento más lento y una menor idoneidad para operaciones intensivas en IA. El aumento de actualizaciones de servidores y la reducción de costos de SSD ayudaron a mantener el liderazgo del segmento.
Factores Clave de Crecimiento
Aumento de la demanda de procesamiento de datos a alta velocidad
El mercado de almacenamiento impulsado por IA crece a medida que las empresas manejan conjuntos de datos más grandes y requieren un entrenamiento de modelos más rápido. Los sistemas de alta velocidad respaldan el análisis en tiempo real utilizado en salud, finanzas y manufactura. La fuerte adopción de NVMe, almacenamiento acelerado por GPU y matrices flash impulsa esta demanda. Las organizaciones invierten en infraestructura de baja latencia para mejorar la precisión de la IA y los ciclos de decisión.
- Por ejemplo, Intel documenta que su SSD Optane P5800X puede alcanzar un rendimiento de lectura secuencial de hasta 7.2 gigabytes por segundo, un rendimiento de escritura secuencial de hasta 6.2 gigabytes por segundo y cargas de trabajo aleatorias mixtas de 4K de hasta 1,800,000 IOPS con una latencia de lectura inferior a 6 microsegundos en pruebas de referencia de proveedores.
Expansión de implementaciones de IA en la nube y el borde
El uso más amplio de plataformas en la nube y dispositivos en el borde aumenta la necesidad de almacenamiento inteligente que gestione cargas de trabajo distribuidas. Los proveedores implementan sistemas escalables que automatizan la colocación de datos y mejoran el rendimiento de la inferencia. El creciente uso de sistemas autónomos, ciudades inteligentes y sensores IoT fortalece este cambio. La orquestación impulsada por IA mejora la eficiencia del almacenamiento en entornos híbridos.
- Por ejemplo, Amazon Web Services especifica que cada chip Inferentia2 proporciona 380 INT8 TOPS y 190 FP16 tensor TFLOPS, y que las instancias Inf2 con 12 chips Inferentia2 ofrecen hasta 2.3 petaFLOPS de cómputo y 9.8 terabytes por segundo de ancho de banda total de memoria para la inferencia de modelos de lenguaje grande.
Crecientes inversiones en automatización para la gestión de datos
Las empresas automatizan los flujos de trabajo de almacenamiento para reducir el esfuerzo operativo y mejorar la fiabilidad. Las herramientas de IA optimizan la capacidad, predicen fallos y mejoran la seguridad. La creciente complejidad de los datos no estructurados empuja a las organizaciones a adoptar sistemas autogestionados. Esta tendencia de inversión apoya el escalado sin problemas en grandes centros de datos.
Tendencias y Oportunidades Clave
Adopción de arquitecturas de almacenamiento optimizadas para IA
Los proveedores diseñan sistemas adaptados para cargas de trabajo de aprendizaje profundo y modelos de lenguaje grande. Estas plataformas apoyan el procesamiento paralelo, la recuperación más rápida y la indexación eficiente. Las empresas obtienen un mejor rendimiento a medida que aumenta la demanda de análisis avanzados. La innovación arquitectónica abre oportunidades en vehículos autónomos, biotecnología y aplicaciones de IA financiera.
- Por ejemplo, se ha medido que un clúster Dell PowerScale F710 de 16 nodos que ejecuta OneFS 9.9 ofrece alrededor de 300 gigabytes por segundo de rendimiento de lectura secuencial, lo que equivale a aproximadamente 18 gigabytes por segundo por nodo al alimentar grandes conjuntos de datos de entrenamiento de IA.
Crecimiento del almacenamiento definido por software y componible
Las plataformas definidas por software ganan tracción debido a la escalabilidad flexible y la reducción de la dependencia del hardware. La infraestructura componible permite a los usuarios asignar recursos de almacenamiento de manera dinámica según el tipo de carga de trabajo. Esta tendencia permite una mejor utilización de unidades y aceleradores de alto rendimiento. El aumento de la actividad en la nube híbrida amplía las oportunidades para capas de almacenamiento adaptativas.
- Por ejemplo, Hewlett Packard Enterprise destaca que su infraestructura componible Synergy puede poner en línea un nuevo servidor en aproximadamente 15 segundos, y los módulos de cómputo Synergy pueden estar listos para arrancar en menos de 30 segundos, lo que permite una rápida reprovisión de grupos de cómputo y almacenamiento para cargas de trabajo cambiantes.
Enfoque creciente en la gobernanza de datos y el almacenamiento seguro de IA
Las organizaciones buscan sistemas que protejan conjuntos de datos sensibles mientras permiten el acceso de IA. La encriptación, los controles de confianza cero y las herramientas de cumplimiento automatizadas crean nuevas oportunidades. El crecimiento en industrias reguladas aumenta la demanda de almacenamiento seguro y auditable. Los proveedores responden con detección de amenazas impulsada por IA y monitoreo de riesgos.
Desafíos Clave
Alto costo de la infraestructura de almacenamiento avanzada
Los sistemas preparados para IA requieren hardware premium, incluidas matrices flash, aceleradores y tejidos de alto ancho de banda. Muchas empresas medianas enfrentan límites presupuestarios al cambiar de unidades heredadas. La alta inversión inicial ralentiza la adopción, especialmente en mercados emergentes. El costo sigue siendo una barrera a pesar de las ganancias de rendimiento a largo plazo.
Complejidad de integración en entornos híbridos y multi-nube
Las cargas de trabajo de IA abarcan sitios de borde, nube y locales, creando desafíos de movimiento de datos y compatibilidad. Las organizaciones luchan con problemas de latencia, protocolos diversos y gobernanza inconsistente. Integrar almacenamiento inteligente en sistemas existentes requiere equipos capacitados. Estos obstáculos ralentizan el despliegue e impactan la escalabilidad.
Análisis Regional
Norteamérica
Norteamérica tuvo la mayor participación del mercado de Almacenamiento Potenciado por IA en 2024 con aproximadamente el 38%. La fuerte adopción provino de centros de datos a hiperescala, proveedores de nube y empresas que implementan análisis impulsados por IA en finanzas, salud y comercio minorista. La alta inversión en sistemas flash avanzados, almacenamiento acelerado por GPU y IA en el borde apoyó el crecimiento continuo. Los proveedores líderes expandieron plataformas que mejoraron el rendimiento de datos y automatizaron las operaciones de almacenamiento. El creciente despliegue de modelos de lenguaje grande y aplicaciones de IA en tiempo real mantuvo a Norteamérica como el mercado más maduro.
Europa
Europa representó casi el 27% del mercado en 2024. La demanda aumentó a medida que las empresas modernizaron la infraestructura para apoyar la gobernanza de IA, el cumplimiento y los requisitos de automatización. Industrias como la automotriz, telecomunicaciones y manufactura invirtieron en almacenamiento de alto rendimiento para avanzar en sistemas autónomos y análisis predictivo. La región vio un aumento en la adopción de almacenamiento definido por software y plataformas de datos seguras alineadas con marcos regulatorios. Los programas de transformación digital en curso fomentaron inversiones en arquitecturas escalables, fortaleciendo la posición de Europa en la adopción global de almacenamiento de IA.
Asia Pacífico
Asia Pacífico capturó alrededor del 25% del mercado en 2024 y creció rápidamente debido a la expansión de los ecosistemas de nube y la creciente adopción de IA en China, India, Japón y Corea del Sur. Las empresas implementaron almacenamiento inteligente para gestionar volúmenes crecientes de datos no estructurados generados por el comercio electrónico, fintech y la automatización industrial. Las iniciativas de digitalización y computación en el borde respaldadas por el gobierno impulsaron la demanda de soluciones rápidas y escalables. Los proveedores invirtieron en sistemas SSD de alta densidad e infraestructura optimizada para IA para apoyar el crecimiento regional, haciendo de Asia Pacífico un mercado de alto potencial.
América Latina
América Latina mantuvo cerca del 6% del mercado en 2024. El crecimiento se mantuvo estable a medida que los países expandieron la infraestructura digital y las empresas adoptaron IA para análisis de clientes, ciberseguridad y automatización. La migración a la nube aceleró la demanda de plataformas de almacenamiento flexibles e inteligentes. A pesar de las limitaciones presupuestarias en algunos mercados, la creciente adopción de servicios gestionados fomentó inversiones en sistemas de alto rendimiento. Los sectores de telecomunicaciones y banca lideraron la implementación, apoyando una mayor adopción en las economías emergentes. La continua expansión de aplicaciones de IA mejoró las tendencias de modernización del almacenamiento en la región.
Oriente Medio y África
Oriente Medio y África representaron casi el 4% del mercado en 2024. La demanda aumentó a medida que los gobiernos y las empresas avanzaron en programas de ciudades inteligentes, banca digital y servicios públicos impulsados por IA. Los centros de datos expandieron su capacidad para apoyar el crecimiento de la nube regional, aumentando el uso de almacenamiento basado en flash y definido por software. La adopción creció gradualmente debido a los desafíos de costos, pero ganó impulso en los EAU, Arabia Saudita y Sudáfrica. Las inversiones en ciberseguridad y preparación para IA fortalecieron la posición de la región como un mercado emergente para soluciones de almacenamiento inteligente.
Segmentaciones del Mercado:
Por Ofertas
- Hardware
- Software
Por Sistema de Almacenamiento
- Almacenamiento Conectado a la Red (NAS)
- Almacenamiento Conectado Directamente (DAS)
- Red de Área de Almacenamiento (SAN)
Por Medio de Almacenamiento
- Unidad de Estado Sólido (SSD)
- Unidad de Disco Duro (HDD)
Por Usuario Final
- Empresa
- Organismos Gubernamentales
- Proveedores de Servicios en la Nube
- Empresas de Telecomunicaciones
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El mercado de almacenamiento impulsado por IA está conformado por líderes como Google Cloud, Hitachi Vantara, Microsoft Azure, Dell Technologies, Amazon Web Services (AWS), HPE, NetApp, IBM Corporation, Pure Storage y NVIDIA. Los proveedores se centran en arquitecturas avanzadas que soportan el entrenamiento de modelos de alta velocidad, cargas de trabajo de inferencia escalables y gestión inteligente de datos. Las empresas invierten en sistemas basados en flash, plataformas aceleradas por GPU y almacenamiento definido por software para mejorar el rendimiento en entornos híbridos y multicloud. Muchos proveedores integran automatización, análisis predictivo y optimización en tiempo real para reducir la latencia y mejorar la fiabilidad. Las asociaciones estratégicas con plataformas en la nube, operadores de centros de datos y equipos de IA empresarial impulsan aún más la innovación. Los proveedores también mejoran la seguridad, la gobernanza y la eficiencia energética a medida que las empresas amplían la adopción de IA en diversas industrias.
Análisis de Jugadores Clave
- Google Cloud
- Hitachi Vantara
- Microsoft Azure
- Dell Technologies
- Amazon Web Services (AWS)
- HPE (Hewlett Packard Enterprise)
- NetApp
- IBM Corporation
- Pure Storage
- NVIDIA
Desarrollos Recientes
- En 2025, NetApp introdujo una nueva plataforma de datos de IA de nivel empresarial que presenta almacenamiento totalmente flash desagregado NetApp AFX y el Motor de Datos de IA NetApp (AIDE), que se basa en el diseño de referencia de la Plataforma de Datos de IA de NVIDIA para proporcionar acceso consistente a los datos en entornos de nube híbrida.
- En 2025, Dell Technologies anunció una asociación con NVIDIA para desarrollar plataformas de datos de IA para Dell PowerScale y futuros sistemas "Project Lightning".
- En 2025, Pure Storage presentó la plataforma de almacenamiento de alto rendimiento FlashBlade//EXA para cargas de trabajo de IA y HPC e integró sus productos FlashBlade con el diseño de referencia de la Plataforma de Datos de IA de NVIDIA.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Ofertas, Sistema de Almacenamiento, Medio de Almacenamiento, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Los sistemas de almacenamiento impulsados por IA verán un uso más amplio en configuraciones de nube, edge y locales.
- La demanda de arquitecturas de flash y NVMe de alta velocidad crecerá con cargas de trabajo avanzadas de IA.
- Las empresas adoptarán la gestión de datos automatizada para mejorar la eficiencia y reducir el tiempo de inactividad.
- Los entornos híbridos y multi-nube impulsarán la adopción de almacenamiento inteligente y auto-optimizante.
- El crecimiento en modelos de lenguaje grandes aumentará la necesidad de almacenamiento de alta capacidad y baja latencia.
- El almacenamiento definido por software ganará tracción debido a su escalabilidad y menor dependencia del hardware.
- Los diseños de almacenamiento orientados a la seguridad se expandirán a medida que aumenten las necesidades de gobernanza y cumplimiento de IA.
- El crecimiento de la IA en el edge aumentará la demanda de soluciones de almacenamiento compactas y eficientes en energía.
- Los proveedores integrarán más análisis predictivos para mejorar el rendimiento y la fiabilidad.
- El almacenamiento optimizado por IA se convertirá en un requisito fundamental para la transformación digital en todas las industrias.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de almacenamiento impulsado por inteligencia artificial y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de almacenamiento impulsado por IA entre 2025 y 2032?
¿Qué segmento del mercado de almacenamiento impulsado por IA tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de almacenamiento impulsado por inteligencia artificial?
¿Quiénes son las empresas líderes en el mercado de almacenamiento impulsado por inteligencia artificial?
¿Qué región comandó la mayor parte del mercado de almacenamiento impulsado por IA en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Almacenamiento Impulsado por IA Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Almacenamiento Impulsado por IA Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 28689.5 million → 2032: USD 162650.42 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Almacenamiento Impulsado por IA Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Almacenamiento Impulsado por IA Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Almacenamiento Impulsado por IA Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Almacenamiento Impulsado por IA Market Drivers
- 3.3 Mercado de Almacenamiento Impulsado por IA Market Restraints & Challenges
- 3.4 Mercado de Almacenamiento Impulsado por IA Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Almacenamiento Impulsado por IA Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Almacenamiento Impulsado por IA Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Almacenamiento Impulsado por IA category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Almacenamiento Impulsado por IA Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Almacenamiento Impulsado por IA Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Almacenamiento Impulsado por IA market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Almacenamiento Impulsado por IA Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Almacenamiento Impulsado por IA Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Almacenamiento Impulsado por IA Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Almacenamiento Impulsado por IA (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Almacenamiento Impulsado por IA Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Almacenamiento Impulsado por IA Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Almacenamiento Impulsado por IA Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Almacenamiento Impulsado por IA Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Almacenamiento Impulsado por IA Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Almacenamiento Impulsado por IA Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Almacenamiento Impulsado por IA Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Almacenamiento Impulsado por IA Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Almacenamiento Impulsado por IA Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
