
Visión General del Mercado
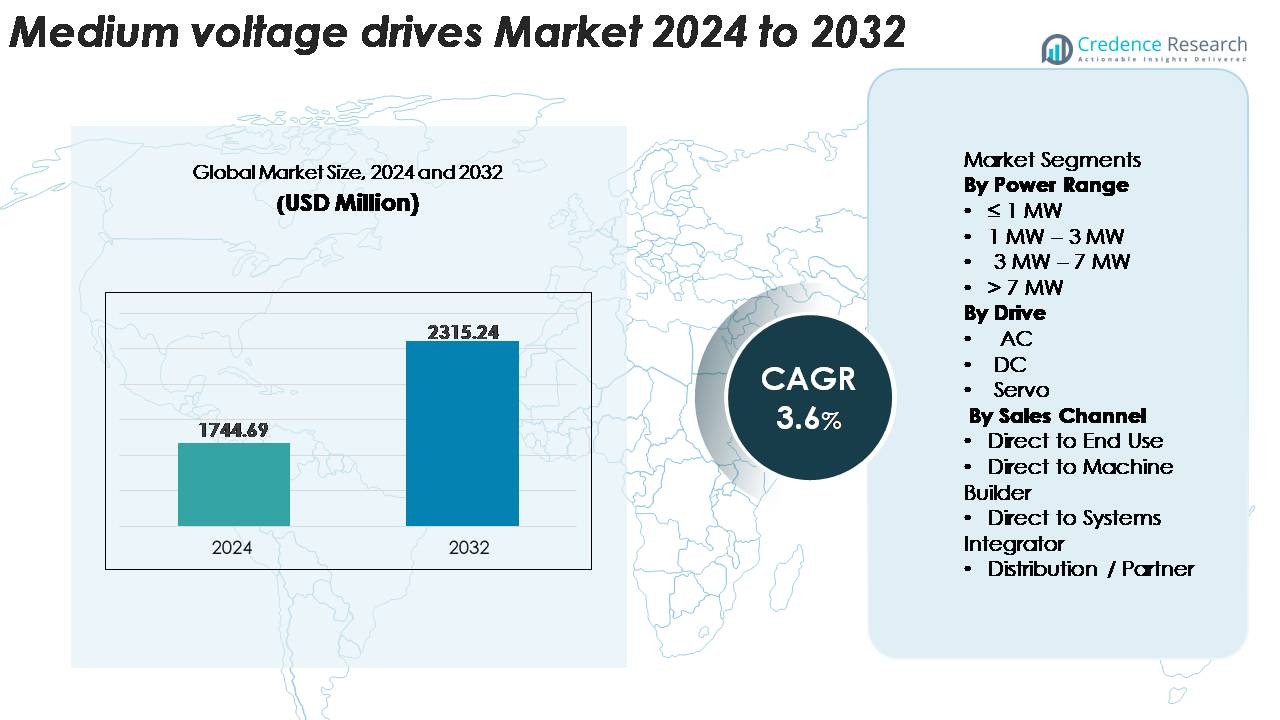
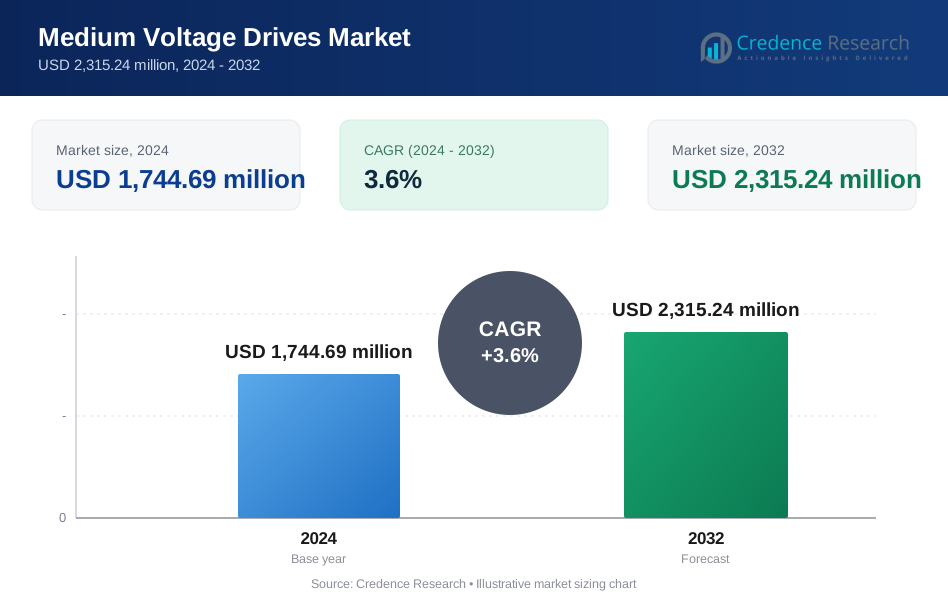
El mercado global de Drives de Media Tensión fue valorado en USD 1,744.69 millones en 2024 y se anticipa que alcance los USD 2,315.24 millones para 2032, registrando un CAGR del 3.6% durante el período de pronóstico (2025–2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Drives de Media Tensión 2024 | USD 1,744.69 Millones |
| Mercado de Drives de Media Tensión, CAGR | 3.6% |
| Tamaño del Mercado de Drives de Media Tensión 2032 | USD 2,315.24 Millones |
El mercado de drives de media tensión está conformado por un grupo diverso de líderes globales y regionales, incluyendo Johnson Controls, Delta Electronics, Ingeteam, Fuji Electric, Danfoss, Hitachi Hi-Rel Power Electronics, General Electric, CG Power & Industrial Solutions, Eaton, y ABB. Estas empresas compiten a través de tecnologías avanzadas de control de motores, arquitecturas energéticamente eficientes y plataformas de drives digitalizadas que apoyan el mantenimiento predictivo y operaciones de alta fiabilidad. Mantienen fuertes asociaciones con OEMs, contratistas EPC e integradores de sistemas para expandir el despliegue en segmentos industriales. Asia-Pacífico lidera el mercado global con aproximadamente un 33–35% de participación, impulsado por la industrialización a gran escala, el desarrollo de infraestructura y la rápida adopción de soluciones de automatización en las industrias de manufactura, energía y procesos.
Perspectivas del Mercado
- El mercado de variadores de media tensión fue valorado en USD 1,744.69 millones en 2024 y se proyecta que alcance USD 2,315.24 millones para 2032, expandiéndose a una CAGR del 3.6% durante el período de pronóstico.
- La demanda crece a medida que las industrias modernizan los sistemas de bombeo, compresión y transporte, con una fuerte adopción de variadores de 1–3 MW, el segmento de rango de potencia dominante debido a la eficiencia y fiabilidad equilibradas para aplicaciones de servicio continuo.
- Las tendencias clave incluyen la integración de diagnósticos digitales, mantenimiento predictivo y arquitecturas de baja armónica, permitiendo un control de motores más inteligente y eficiente en energía alineado con las actualizaciones de la Industria 4.0.
- La competencia está impulsada por la diferenciación tecnológica de jugadores como ABB, Eaton, Danfoss, Fuji Electric, GE, Johnson Controls, Delta Electronics y CG Power, enfocándose en convertidores de alta eficiencia y plataformas digitales centradas en el servicio.
- Regionalmente, Asia-Pacífico lidera con una participación del 33–35%, seguida por América del Norte con un 32–34% y Europa con un 26–28%, mientras que América Latina y Medio Oriente & África colectivamente contribuyen con oportunidades de mercado nicho pero en expansión.
 Análisis de Segmentación del Mercado:
Por Rango de Potencia
El segmento de 1 MW–3 MW posee la mayor participación del mercado de variadores de media tensión, impulsado por su fuerte adopción en aplicaciones industriales de bombeo, compresión y ventiladores en plantas de petróleo & gas, tratamiento de agua y procesamiento de metales. Este rango ofrece un equilibrio óptimo entre eficiencia, salida de par y costo del sistema, convirtiéndolo en la opción preferida para operaciones de servicio continuo a mediana escala. El segmento ≤1 MW continúa creciendo debido al aumento de renovaciones en servicios públicos y sistemas HVAC, mientras que los sistemas de 3–7 MW y >7 MW ganan tracción en procesos de trabajo pesado que requieren alta fiabilidad y manejo de carga robusto.
· Por ejemplo, el variador de media tensión PowerFlex 6000T de Rockwell Automation soporta clasificaciones de potencia de hasta 11,000 kW y está diseñado para clases de voltaje globales de 2.3 kV a 11 kV. El variador también cuenta con una plataforma de control unificada basada en la arquitectura Studio 5000 y ControlLogix de Rockwell, permitiendo una lógica de control de motor consistente e integración simplificada en los sistemas de la planta.
Por Tipo de Variador
Los variadores de CA dominan el mercado, capturando la mayoría de la participación debido a su eficiencia superior, control de velocidad adaptable y compatibilidad con sistemas de motores industriales de alta carga. Su uso generalizado en compresores, transportadores y bombas de alta potencia refuerza su posición líder. Los variadores de CC mantienen relevancia en infraestructuras industriales heredadas donde el control de velocidad fija y el alto par de arranque siguen siendo esenciales. Los variadores servo, aunque de menor participación, están expandiéndose constantemente a medida que las industrias adoptan soluciones de movimiento de precisión para manufactura avanzada, posicionamiento de alta precisión y líneas de producción automatizadas que requieren respuesta rápida y rendimiento de par dinámico.
- Por ejemplo, la plataforma de variadores de CC SINAMICS DCM de Siemens ofrece corrientes de salida nominales de hasta 3,000 A y soporta un amplio rango de potencia que se extiende a aplicaciones multimegavatios. El sistema se utiliza en todo el mundo en procesos industriales pesados que continúan dependiendo de grandes motores de CC, incluyendo plantas de metales y procesamiento donde la infraestructura de CC heredada sigue en operación.
Por Canal de Ventas
El segmento Directo al Usuario Final lidera el mercado, manteniendo la mayor participación ya que los grandes operadores industriales prefieren la interacción directa con los fabricantes para la personalización del sistema, soporte durante el ciclo de vida, servicios de integración y validación de rendimiento. Las ventas directas también permiten a los proveedores ofrecer configuraciones de accionamiento adaptadas a los perfiles de carga específicos del cliente. El canal Directo al Constructor de Máquinas gana impulso en soluciones de equipos empaquetados, mientras que los Integradores de Sistemas desempeñan un papel clave en la automatización compleja y la modernización de campos marrones. La red de Distribución/Socios amplía el alcance del mercado, especialmente en regiones con capacidad industrial fragmentada y alta demanda de servicios posventa.
Principales Impulsores del Crecimiento
Aumento de la Electrificación Industrial y Mandatos de Eficiencia
Las instalaciones industriales priorizan cada vez más las soluciones de control de motores eficientes en energía a medida que los gobiernos refuerzan las regulaciones sobre el consumo de energía, la intensidad de carbono y las emisiones operativas. Los accionamientos de media tensión permiten una modulación precisa de la velocidad, reducen el estrés mecánico y disminuyen las pérdidas eléctricas, lo que los convierte en elementos centrales de los programas de modernización en las industrias de procesos. Las empresas de servicios públicos, plantas de desalinización y operadores mineros adoptan accionamientos MV para optimizar las cargas de bombas, sopladores y transportadores que operan continuamente bajo condiciones exigentes. El cambio de sistemas de motor de velocidad fija a arquitecturas de velocidad variable acelera aún más la adopción, particularmente en sitios de campos marrones. Las tendencias de electrificación en compresión de petróleo y gas, aireación de aguas residuales y molienda de cemento continúan impulsando la necesidad de sistemas avanzados de accionamiento MV que ofrezcan un diseño térmico robusto, mitigación de armónicos y capacidades de arranque amigables con la red. Estas mejoras en el rendimiento contribuyen directamente a reducir los costos del ciclo de vida, extender la longevidad del equipo y mejorar la confiabilidad de la planta, reforzando el papel de los accionamientos MV tanto en nuevas instalaciones como en reformas de eficiencia energética.
· Por ejemplo, el accionamiento de media tensión de la Serie MV7 de GE Vernova utiliza un diseño de inversor de fuente de voltaje multinivel y admite aplicaciones de alta potencia de hasta 40 MW en una sola configuración. La plataforma se despliega en procesos industriales exigentes como compresores, bombas y sistemas de manejo de materiales donde se requiere un control preciso de la velocidad y alta confiabilidad.
Expansión de la Automatización y el Control Inteligente de Motores
La creciente penetración de la automatización, el mantenimiento predictivo y las tecnologías de gemelos digitales impulsa una demanda sostenida de accionamientos de media tensión inteligentes. Los accionamientos MV modernos integran diagnósticos avanzados, análisis de vibración en tiempo real, algoritmos de autoajuste y monitoreo basado en condiciones que mejoran la confiabilidad de los activos y la visibilidad operativa. Industrias con procesos críticos como refinación, petroquímicos, fabricación de acero y generación de energía adoptan estas soluciones para minimizar el tiempo de inactividad y optimizar el rendimiento. El impulso hacia la Industria 4.0 también acelera el despliegue de accionamientos MV con protocolos de comunicación integrados como PROFINET, EtherNet/IP y Modbus TCP, permitiendo una integración sin problemas en toda la planta. Estas capacidades digitales ayudan a los operadores a detectar anomalías más temprano, optimizar el equilibrio de cargas y estabilizar la calidad de la energía en entornos operativos dinámicos. A medida que las plantas persiguen una mayor madurez en la automatización, los accionamientos MV que ofrecen control de torque inteligente, funciones de seguridad integradas y gestión remota de flotas se convierten en activos indispensables en las cadenas de valor industriales globales.
- Por ejemplo, el SINAMICS Perfect Harmony GH180 de Siemens utiliza un diseño de inversor multinivel basado en celdas en el que las celdas de potencia de bajo voltaje están conectadas en serie para producir una salida de voltaje medio limpia. El variador también cuenta con una capacidad de omisión de celdas incorporada, lo que permite la operación continua incluso si falla una celda de potencia, lo que ayuda a mantener el tiempo de actividad en procesos industriales pesados.
Modernización de Infraestructura en Agua, Energía y Transporte
Los programas de infraestructura a gran escala, particularmente en tratamiento de agua, integración de energía renovable y electrificación del transporte masivo, continúan expandiendo el mercado accesible para los variadores de voltaje medio. Las empresas municipales de agua implementan variadores MV para sistemas de bombeo de alta capacidad en redes de distribución urbanas, unidades de desalinización y plantas de tratamiento en proceso de modernización. Las instalaciones de energía renovable, incluidas las granjas eólicas, estaciones hidroeléctricas y sistemas de almacenamiento conectados a la red, requieren variadores MV para el control de turbinas, sistemas de motores auxiliares y operaciones de acondicionamiento de energía. Los operadores ferroviarios y los sistemas de metro incorporan cada vez más variadores MV en subestaciones de tracción y redes de ventilación a medida que la movilidad electrificada escala. Estos desarrollos de infraestructura demandan equipos con alta fiabilidad, robustez térmica y características de estabilidad de la red, fortaleciendo la demanda a largo plazo. Las inversiones de capital financiadas por el gobierno en rehabilitación de transmisión de energía y corredores industriales apoyan aún más la adopción de variadores MV al permitir instalaciones de motores de gran capacidad y sistemas eléctricos modernizados diseñados para ciclos de operación prolongados.
Tendencias y Oportunidades Clave
Integración de Variadores de Voltaje Medio con Ecosistemas Digitales
Una tendencia destacada que está dando forma al mercado es la integración de variadores MV en ecosistemas digitales unificados que apoyan el mantenimiento predictivo, la gestión de carga adaptativa y los análisis operativos basados en la nube. Los fabricantes mejoran sus carteras de productos con predicción de fallos basada en aprendizaje automático, diagnósticos remotos ciberseguros y puntuación de salud de activos integrada. Esta integración desbloquea oportunidades para modelos de negocio centrados en servicios, incluidos acuerdos de mantenimiento a largo plazo, contratos de monitoreo remoto y servicios de optimización basados en análisis. Los operadores industriales se benefician de la reducción del tiempo de inactividad y una mayor precisión en la planificación, haciendo de los variadores MV habilitados digitalmente un componente central de las arquitecturas de plantas inteligentes. La expansión de redes de comunicación industrial habilitadas para 5G acelera aún más esta tendencia al permitir conectividad de baja latencia y alto ancho de banda esencial para el monitoreo en tiempo real del rendimiento del motor y la operación interactiva con la red.
- Por ejemplo, el servicio de Monitoreo de Condiciones Ability™ de ABB rastrea parámetros en tiempo real como la velocidad del motor, el par, la corriente y el estado térmico en variadores de media tensión como el ACS580MV y el ACS6080. La plataforma admite diagnósticos remotos y mantenimiento predictivo a través de los análisis en la nube de ABB, ayudando a reducir el tiempo de inactividad no planificado en sitios industriales.
Creciente Cambio Hacia Variadores de Media Tensión en Maquinaria Pesada Electrificada
Las tendencias de electrificación en camiones mineros, embarcaciones marinas y equipos de construcción grandes crean oportunidades emergentes para los proveedores de variadores de media tensión. Los vehículos y embarcaciones de servicio pesado adoptan cada vez más sistemas de propulsión eléctrica que requieren un control de motor de media tensión confiable con alta densidad de par y capacidades robustas de sobrecarga. Este cambio abre nuevos espacios de mercado más allá de los entornos industriales estacionarios tradicionales. A medida que los fabricantes de equipos originales (OEM) rediseñan plataformas de maquinaria pesada alrededor de trenes de potencia eléctricos, aumenta la demanda de sistemas de variadores de media tensión compactos e integrados optimizados para operaciones de par variable. Los avances en materiales semiconductores, particularmente dispositivos de conmutación basados en SiC, también desbloquean nuevos niveles de eficiencia, beneficios de rendimiento térmico y reducciones en el tamaño de los convertidores, expandiendo la aplicabilidad de los variadores de media tensión en plataformas móviles o híbridas eléctricas.
- Por ejemplo, el variador de media tensión TMdrive-MVe2 de TMEIC admite voltajes de salida de hasta 11 kV y está disponible en clasificaciones que alcanzan los 7,350 kVA para cargas industriales exigentes. Su diseño de inversor multinivel ofrece baja distorsión armónica y alta eficiencia, lo que lo hace adecuado para aplicaciones de servicio pesado como bombas grandes, transportadores y compresores en industrias mineras y de procesos.
Oportunidades en Estabilidad de la Red, Calidad de Energía y Reducción de Armónicos
A medida que las industrias adoptan más sistemas de motores de velocidad variable, la necesidad de tecnologías de mejora de la calidad de energía crece significativamente. Los variadores de media tensión equipados con rectificadores de frente activo (AFE), filtros armónicos, compensación dinámica de VAR y funciones de frenado regenerativo proporcionan ventajas estratégicas para instalaciones que buscan estabilizar redes eléctricas. Estas características abren nuevas oportunidades en sectores que lidian con cargas fluctuantes o condiciones de red deficientes, como operaciones mineras remotas o plataformas offshore. Las empresas de servicios públicos y las grandes instalaciones industriales adquieren cada vez más variadores de media tensión con mitigación de armónicos incorporada y rendimiento de baja THD para garantizar el cumplimiento de los códigos de red y evitar sanciones. Este cambio posiciona a los variadores de media tensión no solo como equipos de control de movimiento, sino también como activos críticos de calidad de energía.
Desafíos Clave
Alta Inversión de Capital y Complejidad en la Modernización
Los variadores de media tensión requieren un gasto de capital inicial sustancial, particularmente cuando se despliegan en cargas industriales de alta potencia que necesitan transformadores especializados, infraestructura de enfriamiento y sistemas de mitigación de armónicos. Para muchas instalaciones existentes, modernizar motores de velocidad fija con variadores de media tensión implica un complejo cableado, actualizaciones de equipos de conmutación, refuerzo de sistemas auxiliares y factores de planificación de tiempo de inactividad que desalientan la adopción rápida. El costo total de propiedad se convierte en una barrera crítica para las industrias que enfrentan horarios de producción ajustados o presupuestos de modernización limitados. Además, se requiere experiencia en ingeniería especializada para garantizar una integración adecuada, puesta en marcha y cumplimiento de seguridad, lo que hace que el despliegue sea prolongado y consuma muchos recursos. Estos desafíos son particularmente pronunciados en regiones en desarrollo donde la electrificación industrial está creciendo, pero la disponibilidad de capital sigue siendo limitada.
Escasez de Habilidades Técnicas y Aumento de Riesgos de Ciberseguridad
Las capacidades digitales avanzadas de los modernos variadores de media tensión (MV) para monitoreo remoto, conectividad IoT y análisis en la nube introducen desafíos relacionados con la preparación de la fuerza laboral y la ciberseguridad. Muchas plantas industriales carecen de personal capaz de configurar, programar y mantener variadores de media tensión habilitados digitalmente, lo que ralentiza la adopción y aumenta la dependencia del soporte técnico externo. Al mismo tiempo, a medida que los variadores de media tensión se conectan más a la red, el riesgo de intrusión cibernética crece, requiriendo encriptación robusta, firmware seguro y actualizaciones continuas. Los operadores deben equilibrar la innovación digital con una rigurosa gobernanza de ciberseguridad. Estos factores crean desafíos tanto operativos como de cumplimiento, particularmente para los sectores de infraestructura crítica que manejan datos industriales sensibles o que operan bajo estrictos marcos regulatorios.
Análisis Regional
América del Norte
América del Norte posee alrededor del 32-34% del mercado de variadores de media tensión, respaldada por una fuerte electrificación industrial, adopción avanzada de automatización e infraestructura bien establecida de energía, petróleo y gas, y tratamiento de aguas residuales. EE.UU. lidera con un alto gasto en la modernización de sistemas de bombeo, compresión y transporte en operaciones de refinación, procesamiento de GNL y minería. Las empresas de servicios públicos despliegan cada vez más variadores de media tensión para mejorar la eficiencia energética y la fiabilidad de motores conectados a la red. La región también se beneficia de la rápida integración de sistemas de variadores digitalizados con plataformas de mantenimiento predictivo, fortaleciendo su demanda de arquitecturas de variadores de media tensión inteligentes y de alta eficiencia en aplicaciones industriales pesadas.
Europa
Europa representa aproximadamente el 26-28% de la participación global, impulsada por estrictas regulaciones de eficiencia energética, una robusta expansión de energías renovables y la modernización continua de activos industriales. Alemania, el Reino Unido, Francia y los países nórdicos lideran la adopción debido a fuertes inversiones en infraestructura de tratamiento de agua, procesamiento químico y calefacción distrital que requieren un control confiable de motores de media tensión. La región enfatiza sistemas de variadores de media tensión de baja distorsión armónica y compatibles con la red como parte de programas de descarbonización y electrificación. La creciente electrificación automotriz, combinada con iniciativas de fábricas digitales, acelera aún más el despliegue de avanzados variadores de media tensión equipados con diagnósticos inteligentes y capacidades de monitoreo remoto.
Asia-Pacífico
Asia-Pacífico representa la región más grande y de más rápido crecimiento, con una participación de mercado del 33-35%, respaldada por una masiva expansión industrial y una fuerte inversión en manufactura, generación de energía e infraestructura pública. China e India impulsan una demanda significativa de variadores de media tensión en plantas de acero, molinos de cemento, sitios mineros y sistemas de bombeo de agua de alta capacidad. La acelerada construcción de energías renovables de la región, especialmente hidroeléctrica, eólica y almacenamiento conectado a la red, aumenta aún más la adopción de soluciones de control de motores de media tensión. La rápida urbanización y el desarrollo de corredores industriales liderados por el gobierno crean oportunidades sostenidas para el despliegue de variadores de media tensión en HVAC, servicios públicos e industrias de procesos a gran escala.
América Latina
América Latina representa aproximadamente el 6–7% del mercado, con la demanda concentrada en Brasil, México, Chile y Argentina. La expansión de la minería, la extracción de petróleo y la gestión de aguas municipales impulsa la adopción constante de variadores de media tensión para bombas de alta potencia, trituradoras y compresores. Las industrias regionales modernizan cada vez más los sistemas de motores envejecidos para mejorar el tiempo de actividad y reducir el consumo de energía. Aunque los ciclos de inversión de capital siguen siendo desiguales, el crecimiento se ve reforzado por nuevos proyectos de infraestructura y el desarrollo de energías renovables. Los proveedores ven crecientes oportunidades en variadores de media tensión con soporte digital a medida que los operadores industriales buscan modernización y mejoras de eficiencia en instalaciones distribuidas.
Oriente Medio y África
La región de Oriente Medio y África representa el 4–5% de la participación global, apoyada principalmente por el procesamiento de petróleo y gas, la desalinización y grandes complejos industriales. Los países del Golfo despliegan cada vez más variadores de media tensión en sistemas de bombeo de alta capacidad, compresión de gas y refrigeración distrital para mejorar la eficiencia operativa y reducir los costos de mantenimiento. África muestra una demanda emergente impulsada por la expansión minera y proyectos de distribución de agua urbana. El enfoque regional en la eficiencia energética, combinado con inversiones en plantas petroquímicas y activos de generación de energía, apoya el crecimiento incremental del mercado. La adopción sigue aumentando a medida que las industrias actualizan a sistemas de variadores de media tensión confiables y robustos, adecuados para entornos operativos hostiles.
Segmentaciones del Mercado:
Por Rango de Potencia
- ≤ 1 MW
- 1 MW – 3 MW
- 3 MW – 7 MW
- > 7 MW
Por Tipo de Variador
- CA
- CC
- Servo
Por Canal de Ventas
- Directo al Usuario Final
- Directo al Constructor de Máquinas
- Directo al Integrador de Sistemas
- Distribución / Socio
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de accionamientos de media tensión se caracteriza por una fuerte competencia entre los líderes mundiales en automatización y tecnología de energía que se diferencian por su eficiencia, integración digital y alto rendimiento de fiabilidad. Empresas como ABB, Siemens, Schneider Electric, Rockwell Automation, Toshiba y Mitsubishi Electric mantienen una presencia significativa con amplios portafolios que cubren accionamientos de MV optimizados para bombas, compresores, ventiladores y cargas industriales pesadas. Estos proveedores invierten en tecnologías avanzadas de semiconductores, arquitecturas de entrada activa y plataformas de análisis predictivo para mejorar la visibilidad operativa y reducir el tiempo de inactividad. Las asociaciones con contratistas EPC, integradores de sistemas y OEM industriales fortalecen el alcance del mercado, mientras que los modelos de negocio centrados en el servicio, como el diagnóstico remoto y los programas de mantenimiento a largo plazo, se utilizan cada vez más para retener a los clientes. Los competidores también enfatizan diseños modulares, rendimiento de baja distorsión armónica y capacidades compatibles con la red para abordar requisitos específicos del sector. Los actores regionales expanden su presencia en mercados emergentes a través de ofertas competitivas en costos y fabricación local, intensificando la presión competitiva general en el ecosistema global de accionamientos de MV.
Análisis de Jugadores Clave
- Delta Electronics
- Ingeteam
- Fuji Electric
- Danfoss
- Hitachi Hi-Rel Power Electronics
- General Electric
- CG Power & Industrial Solutions
- Eaton
- ABB
Desarrollos Recientes
- En noviembre de 2024, ABB anunció el lanzamiento de su nuevo accionamiento de media tensión refrigerado por aire, el ACS8080. El accionamiento promete alta eficiencia (hasta el 98%), reducción de distorsión armónica y diagnósticos más rápidos para aplicaciones industriales.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Rango de potencia, Accionamiento, Canal de ventas y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Los variadores de media tensión verán una adopción más amplia a medida que las industrias aceleren la electrificación y reemplacen los sistemas de motores de velocidad fija con soluciones de velocidad variable de alta eficiencia.
- Los variadores MV inteligentes con diagnósticos integrados, análisis y monitoreo remoto se convertirán en estándar a medida que las plantas avancen hacia operaciones digitales completamente conectadas.
- Los avances en semiconductores, especialmente los dispositivos de potencia basados en SiC, mejorarán la eficiencia, estabilidad térmica y compacidad de los variadores para entornos industriales exigentes.
- La integración de variadores MV con infraestructura de energía renovable y sistemas de almacenamiento de energía se fortalecerá a medida que las redes requieran un control de motores flexible y de alta capacidad.
- Los proyectos de agua, aguas residuales y desalinización impulsarán una demanda sostenida de variadores MV en grandes sistemas de bombeo en regiones en desarrollo.
- La electrificación de la minería, marina y maquinaria móvil pesada abrirá nuevas vías de crecimiento para sistemas de variadores MV robustos y de alto torque.
- Los modelos de negocio centrados en el servicio se expandirán, con proveedores que ofrecen mantenimiento durante el ciclo de vida, soporte remoto y contratos de optimización del rendimiento.
- Más industrias adoptarán variadores MV de baja distorsión armónica y compatibles con la red para cumplir con regulaciones más estrictas de calidad de energía y emisiones.
- Las plataformas de variadores MV modulares y escalables ganarán tracción para reducir el tiempo de instalación y simplificar la integración en proyectos tanto nuevos como existentes.
- Las estrategias de fabricación regional y localización fortalecerán la competitividad a medida que los proveedores apunten a mercados emergentes con soluciones de variadores MV optimizadas en costos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de los variadores de media tensión y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Variadores de Media Tensión entre 2025 y 2032?
¿Qué segmento de Variadores de Media Tensión tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Variadores de Media Tensión?
¿Quiénes son las empresas líderes en el mercado de Variadores de Media Tensión?
¿Qué región comandó la mayor parte del mercado de Variadores de Velocidad de Media Tensión en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Variadores de Media Tensión Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Variadores de Media Tensión Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,744.69 million → 2032: USD 2,315.24 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Variadores de Media Tensión Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Variadores de Media Tensión Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Variadores de Media Tensión Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Variadores de Media Tensión Market Drivers
- 3.3 Mercado de Variadores de Media Tensión Market Restraints & Challenges
- 3.4 Mercado de Variadores de Media Tensión Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Variadores de Media Tensión Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Variadores de Media Tensión Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Variadores de Media Tensión category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Variadores de Media Tensión Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Variadores de Media Tensión Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Variadores de Media Tensión market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Variadores de Media Tensión Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Variadores de Media Tensión Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Variadores de Media Tensión Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Variadores de Media Tensión (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Variadores de Media Tensión Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Variadores de Media Tensión Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Variadores de Media Tensión Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Variadores de Media Tensión Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Variadores de Media Tensión Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Variadores de Media Tensión Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Variadores de Media Tensión Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Variadores de Media Tensión Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Variadores de Media Tensión Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
