
Visión General del Mercado:
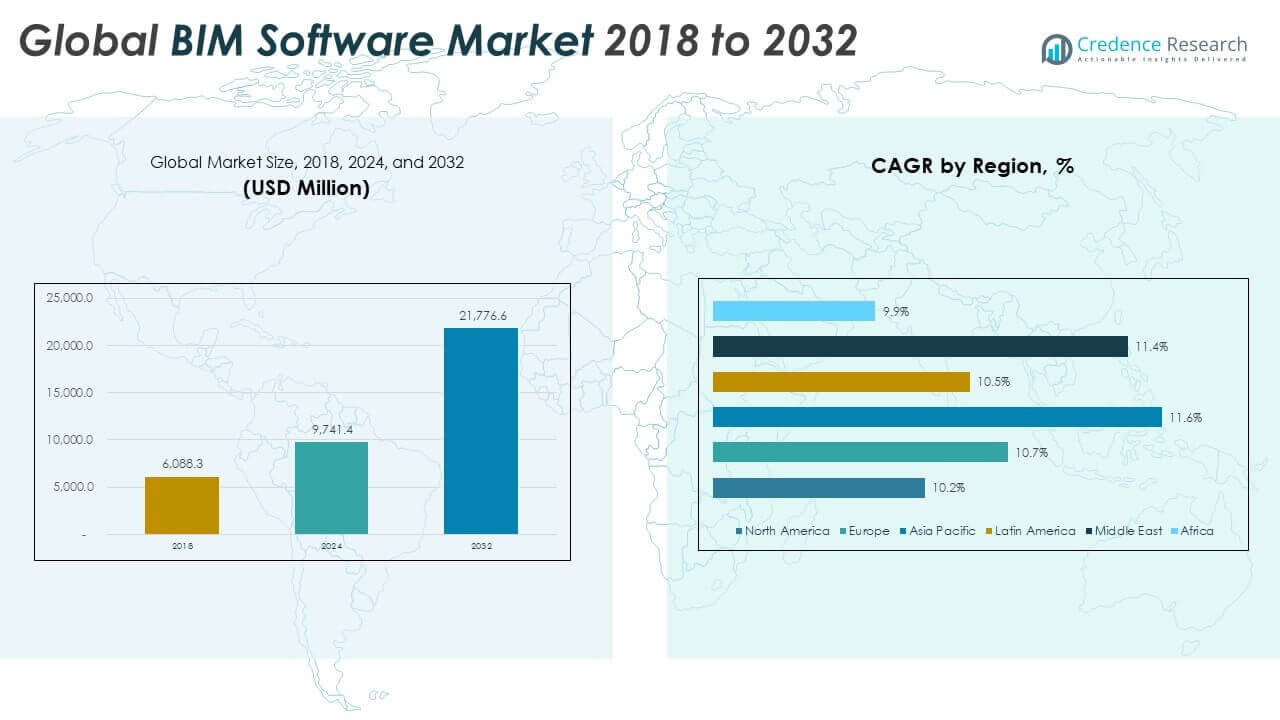
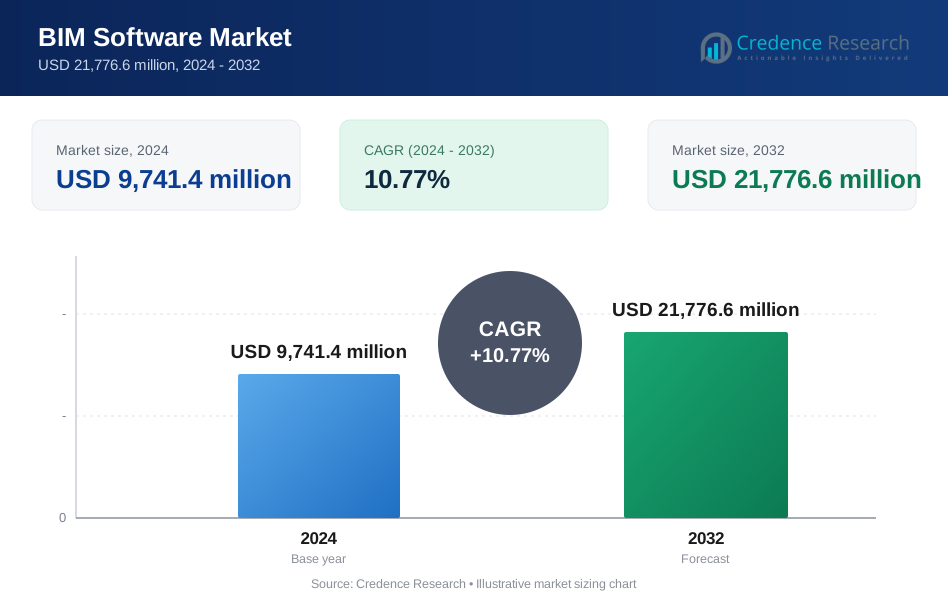
El tamaño del mercado global de software BIM se valoró en USD 6,088.3 millones en 2018 a USD 9,741.4 millones en 2024 y se anticipa que alcanzará USD 21,776.6 millones para 2032, con un CAGR del 10.77% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Software BIM 2024 | USD 9,741.4 millones |
| Mercado de Software BIM, CAGR | 10.77% |
| Tamaño del Mercado de Software BIM 2032 | USD 21,776.6 millones |
El crecimiento está impulsado por la creciente demanda de herramientas integradas de planificación de proyectos y control de costos. Las empresas de construcción adoptan software BIM para reducir retrabajos y mejorar la precisión de la coordinación. Los gobiernos promueven estándares de construcción digital para proyectos de infraestructura pública. Las plataformas BIM basadas en la nube mejoran la colaboración entre arquitectos, ingenieros y contratistas. Las necesidades de gestión de activos durante el ciclo de vida apoyan un uso más amplio del BIM más allá de las etapas de diseño. La integración con herramientas de IA y simulación mejora la planificación de riesgos y la programación. El creciente enfoque en la sostenibilidad impulsa las características de modelado energético y optimización de materiales. La disponibilidad de capacitación y el soporte de proveedores también fomentan la adopción entre empresas medianas.
América del Norte y Europa lideran debido a la adopción digital temprana y estrictos estándares de construcción. Estados Unidos impulsa el uso en proyectos comerciales e infraestructura. Europa Occidental se beneficia de mandatos públicos y prácticas de construcción maduras. Asia Pacífico es la región emergente más rápida debido al crecimiento urbano. China, India y el sudeste asiático expanden el uso de BIM para ciudades inteligentes. Los países de Oriente Medio adoptan BIM para mega proyectos de infraestructura. América Latina y África muestran una adopción gradual a través de iniciativas de modernización del sector público.
Perspectivas del Mercado:
- El mercado global de software BIM fue valorado en USD 6,088.3 millones en 2018, alcanzó USD 9,741.4 millones en 2024, y se proyecta que alcanzará USD 21,776.6 millones para 2032, creciendo a una tasa compuesta anual del 10.77%, impulsado por la adopción de la construcción digital y la ejecución de proyectos centrada en el ciclo de vida.
- América del Norte posee la mayor participación regional con un 31.1%, seguida de Europa con un 29.1% y Asia Pacífico con un 27.1%, respaldada por mandatos BIM tempranos, fuerte inversión en infraestructura y ecosistemas de construcción maduros en estas regiones.
- Asia Pacífico es la región de más rápido crecimiento con una participación del 27.1%, liderada por la rápida urbanización, programas de ciudades inteligentes, proyectos de infraestructura a gran escala y el aumento de la adopción de BIM en China, India y el sudeste asiático.
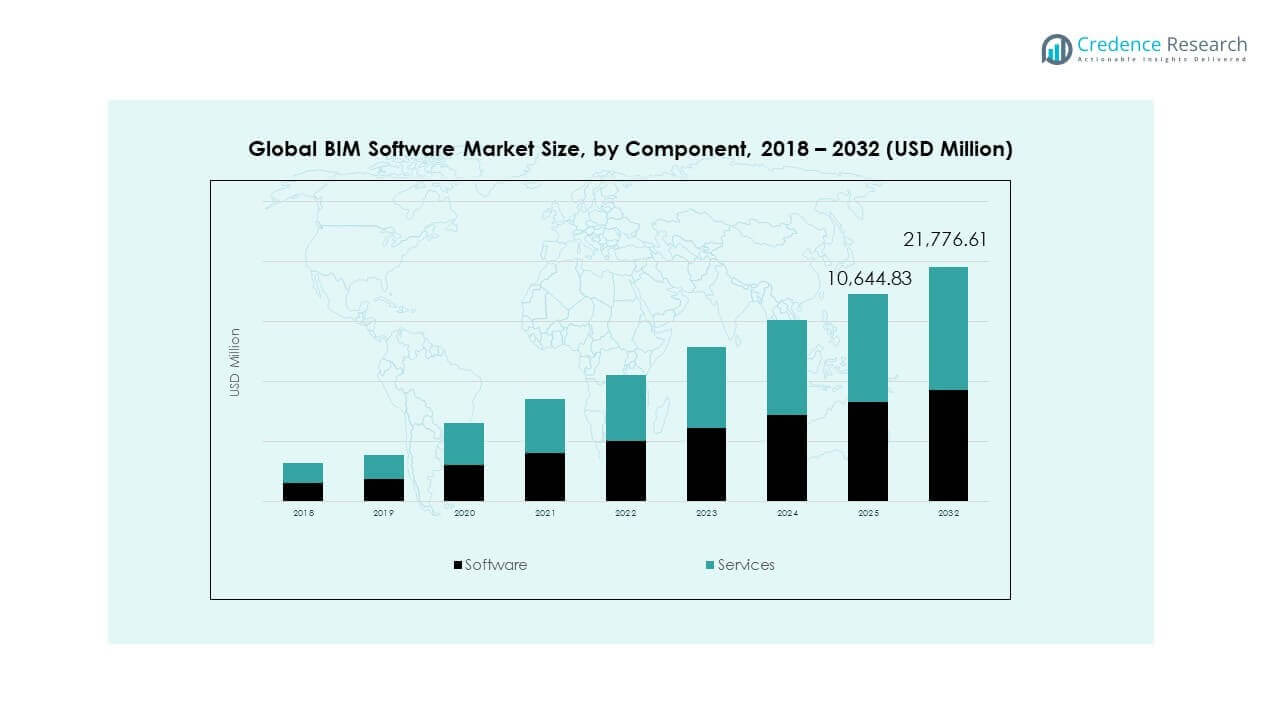
- Por componente, el software representa casi el 65% de la participación, ya que las plataformas BIM centrales impulsan la modelación, coordinación, simulación e integración de gemelos digitales a lo largo de las etapas del proyecto.
- Los servicios contribuyen con alrededor del 35% de la participación, respaldados por la creciente demanda de implementación, capacitación, consultoría e integración de sistemas para asegurar una adopción efectiva de BIM y un uso a largo plazo de la plataforma.
Impulsores del Mercado:
Mandatos Gubernamentales Y Adopción De Políticas De Construcción Digital En Proyectos Públicos
Las agencias públicas promueven estándares de planificación digital en programas de infraestructura. El mercado global de software BIM gana impulso a través de políticas de uso obligatorio de BIM para proyectos públicos. Las autoridades requieren modelos de datos estandarizados para mejorar la transparencia y el control. El transporte, la energía y el desarrollo urbano adoptan flujos de trabajo centrados en BIM. Los marcos de adquisición favorecen a los contratistas con fuerte capacidad BIM. El cumplimiento mejora la velocidad de aprobación y la precisión de la documentación. Las auditorías digitales fortalecen la responsabilidad a lo largo de las fases del proyecto. El apoyo político sostiene la demanda empresarial a largo plazo.
- Por ejemplo, la versión 2026.3 de Revit de Autodesk añadió gráficos acelerados y herramientas de captura de realidad ampliada utilizadas por miles de empresas en todo el mundo para agilizar la coordinación multidisciplinaria, lo que apoya el cumplimiento.
Necesidad Creciente De Control De Costos Y Reducción De Riesgos En Grandes Proyectos De Construcción
Las empresas de construcción enfrentan una creciente presión de costos y riesgos de cronograma. El mercado global de software BIM apoya la previsión precisa de costos y la visibilidad del proyecto. Las herramientas BIM reducen los choques de diseño y los errores de coordinación. La simulación en etapas tempranas limita el desperdicio de materiales y los niveles de retrabajo. Los contratistas mejoran el control del flujo de trabajo en sitios complejos. Los propietarios de activos demandan plazos de entrega predecibles y disciplina presupuestaria. Los modelos digitales apoyan una resolución de problemas más rápida durante la ejecución. Las necesidades de gestión de riesgos continúan impulsando la adopción.
- Por ejemplo, la plataforma de gemelos digitales iTwin de Bentley Systems ayuda al Departamento de Transporte de Minnesota a ahorrar un estimado de USD 4 millones anualmente al consolidar datos de infraestructura para análisis y planificación de mantenimiento, ilustrando el uso para la reducción de riesgos.
Creciente Enfoque En La Gestión Del Ciclo De Vida De Los Activos Y La Eficiencia Operativa
Los propietarios de activos buscan valor más allá de las etapas de finalización del proyecto. El Mercado Global de Software BIM permite la continuidad de los datos del ciclo de vida desde el diseño hasta las operaciones. Los equipos de instalaciones dependen de los datos BIM para la planificación del mantenimiento. Los gemelos digitales extienden la utilidad durante las fases de operación del activo. Los registros precisos apoyan el control de costos operativos. Las plataformas BIM permiten retrofits y actualizaciones más rápidas. El monitoreo energético se alinea con los objetivos de sostenibilidad. La eficiencia del ciclo de vida fortalece el uso a largo plazo del software.
Aumento de la Adopción por Parte de Empresas de Tamaño Medio a Través de Modelos de Implementación Basados en la Nube
Las plataformas en la nube reducen las barreras de entrada para las empresas constructoras más pequeñas. El Mercado Global de Software BIM se expande más allá de las grandes empresas a través de modelos de suscripción. La flexibilidad de precios mejora la asequibilidad y escalabilidad. La colaboración remota apoya a los equipos de diseño distribuidos. La implementación más rápida reduce la dependencia de los recursos internos de TI. Los proveedores ofrecen acceso modular a características para necesidades variadas. La disponibilidad de capacitación mejora la confianza del usuario. La adopción por parte de empresas de tamaño medio amplía la profundidad general del mercado.
Tendencias del Mercado:
Integración de Plataformas BIM con Gemelos Digitales y Sistemas de Infraestructura Inteligente
Las plataformas BIM se conectan cada vez más con datos operativos en tiempo real. El Mercado Global de Software BIM evoluciona hacia la modelación de activos en vivo. Los gemelos digitales apoyan las necesidades de monitoreo y mantenimiento predictivo. Los operadores de infraestructura prefieren entornos de planificación conectados. La sincronización de datos mejora la calidad de las decisiones a largo plazo. Los programas de ciudades inteligentes adoptan sistemas de diseño integrados. Las herramientas de simulación apoyan la previsión del rendimiento. La convergencia de plataformas define la dirección futura.
- Por ejemplo, las soluciones de gemelos digitales iTwin de Bentley ayudan a las empresas de servicios de agua a monitorear el rendimiento en tiempo real, utilizando datos de más de 80 sensores para ofrecer muchos más puntos de datos semanales que los procesos de inspección manual, mejorando los conocimientos operativos.
Expansión de Estándares Abiertos e Interoperabilidad en Ecosistemas de Diseño
La interoperabilidad se convierte en un requisito fundamental para los compradores. El Mercado Global de Software BIM se desplaza hacia estándares de datos abiertos. Las partes interesadas demandan una integración de software sin problemas entre herramientas. Las API abiertas reducen las preocupaciones de dependencia de proveedores. Los flujos de trabajo multiplataforma mejoran la eficiencia del equipo. Las empresas de diseño dependen de entornos de software mixtos. Los organismos de estándares influyen en las prioridades de desarrollo de productos. Los sistemas abiertos apoyan una colaboración más amplia.
- Por ejemplo, el estándar Industry Foundation Classes (IFC) de buildingSMART es adoptado por proveedores de herramientas BIM en todo el mundo, apoyando el intercambio neutral de datos BIM entre plataformas y mejorando la interoperabilidad del modelo. Los flujos de trabajo multiplataforma mejoran la eficiencia del equipo.
Creciente Uso de BIM para la Sostenibilidad y Evaluación del Impacto de Carbono
Los objetivos de sostenibilidad dan forma a la planificación moderna de proyectos. El Mercado Global de Software BIM incorpora características de análisis de energía y emisiones. Los equipos de diseño modelan el impacto de carbono durante las etapas iniciales. La selección de materiales se beneficia de las herramientas de simulación digital. Las certificaciones verdes dependen de datos precisos del proyecto. Los clientes esperan informes ambientales transparentes. BIM apoya el seguimiento del carbono durante el ciclo de vida. Las necesidades de sostenibilidad impulsan la mejora de características.
Mayor Demanda de Acceso BIM Móvil y a Nivel de Campo
Los equipos de construcción requieren acceso digital en el sitio. El Mercado Global de Software BIM se adapta a través de plataformas amigables para dispositivos móviles. El personal de campo revisa modelos en tiempo real. La notificación de problemas se vuelve más rápida y clara. El acceso móvil reduce las brechas de comunicación. La funcionalidad sin conexión respalda sitios remotos. Las herramientas de AR mejoran la validación del sitio. La movilidad redefine el diseño de la experiencia del usuario.
Análisis de Desafíos del Mercado:
Alta Complejidad de Implementación y Brechas de Habilidades en Equipos de Construcción Tradicionales
Muchas empresas carecen de profesionales BIM capacitados. El Mercado Global de Software BIM enfrenta fricción en la adopción debido a la escasez de habilidades. Los flujos de trabajo tradicionales resisten la transición digital. Los costos de capacitación tensionan a las organizaciones más pequeñas. La mala calidad de los datos reduce la confianza en los resultados. La gestión del cambio sigue siendo un desafío. Las brechas de talento ralentizan los plazos de implementación. Las herramientas complejas aumentan el esfuerzo de aprendizaje.
Límites de Interoperabilidad y Preocupaciones sobre la Propiedad de Datos entre los Interesados del Proyecto
Los interesados del proyecto comparten datos de diseño sensibles. El Mercado Global de Software BIM encuentra barreras de confianza en los ecosistemas. Las disputas sobre la propiedad de los datos retrasan la colaboración. Los estándares inconsistentes crean problemas de integración. Los riesgos de ciberseguridad generan preocupación entre los propietarios de activos. La claridad legal sigue siendo limitada en algunas regiones. Los interesados demandan modelos de gobernanza más sólidos. Las brechas de confianza restringen la adopción a gran escala.
Oportunidades del Mercado:
Expansión en Economías Emergentes a través de Programas de Ciudades Inteligentes e Infraestructura
Las economías emergentes aumentan los niveles de inversión en infraestructura. El Mercado Global de Software BIM se beneficia de las iniciativas de ciudades inteligentes. La planificación urbana requiere herramientas de coordinación digital. Los gobiernos buscan eficiencia y transparencia en la ejecución. Las empresas locales mejoran su capacidad técnica. Los contratistas internacionales transfieren prácticas BIM. La financiación pública apoya la adopción de tecnología. La demanda emergente abre nuevas vías de crecimiento.
Avance de la Automatización de Diseño Impulsada por IA y Análisis Predictivo de Proyectos
La IA mejora la velocidad de diseño y la precisión en la toma de decisiones. El Mercado Global de Software BIM avanza hacia la automatización inteligente. Los análisis predictivos mejoran la fiabilidad de los cronogramas. La optimización del diseño reduce el esfuerzo manual. La evaluación de escenarios se vuelve más rápida y precisa. Los proveedores invierten en el desarrollo de características inteligentes. Los primeros en adoptar obtienen ventajas de productividad. La innovación crea diferenciación a largo plazo.
Análisis de Segmentación del Mercado:
Por Segmento de Componente
El software domina el Mercado Global de Software BIM debido a su papel central en la modelación, diseño y colaboración de proyectos. Las plataformas ricas en características soportan BIM de 3D a 7D, simulación e integración con otras herramientas. Los servicios siguen en demanda, impulsados por la capacitación, consultoría y soporte de mantenimiento. Asegura que los usuarios adopten los sistemas de manera efectiva y mantengan la integridad de los datos a lo largo del tiempo.
- Por ejemplo, Revit, ampliamente reconocido entre las aplicaciones BIM, ahora incluye captura de realidad expandida y mejoras de documentación para apoyar flujos de trabajo de proyectos complejos en todo el mundo.
Por Segmento de Despliegue
La implementación en la nube/SaaS lidera debido a su escalabilidad, accesibilidad y eficiencia de costos para flujos de trabajo colaborativos. Soporta la coordinación de proyectos remotos y actualizaciones más rápidas entre las partes interesadas. Las soluciones locales mantienen tracción entre grandes empresas que requieren gobernanza de datos interna o alta seguridad para proyectos sensibles. La flexibilidad en la elección de implementación permite una adopción más amplia.
- Por ejemplo, los servicios iTwin basados en la nube de Bentley permiten el acceso federado a datos de activos en 189 países, apoyando a equipos remotos y la colaboración en tiempo real en proyectos globales.
Por Segmento de Tamaño Empresarial
Las grandes empresas son los principales contribuyentes de ingresos al aprovechar BIM a gran escala en proyectos de infraestructura compleja y comercial. Se benefician de características de integración y cumplimiento de nivel empresarial. Las pymes adoptan BIM para mejorar la competitividad y reducir ineficiencias operativas. Los modelos en la nube facilitan la adopción para empresas con recursos limitados en este segmento.
Por Segmento de Aplicación
La planificación y modelado (3D/4D/5D/7D) sigue siendo la aplicación más utilizada, permitiendo la coordinación visual, el seguimiento de costos y las simulaciones de cronograma. Otras aplicaciones clave incluyen diseño y visualización, costos y programación, e integración de gemelos digitales. La gestión del ciclo de vida del proyecto y la gestión de instalaciones también ganan tracción entre los propietarios de activos que buscan eficiencia a largo plazo.
Por Segmento de Fase del Proyecto
El pre-construcción lidera el uso, donde BIM impulsa la validación de diseño en etapas tempranas, la detección de conflictos y la planificación precisa. La fase de construcción utiliza BIM para la coordinación y el seguimiento del progreso. Las aplicaciones post-construcción apoyan el mantenimiento, la gestión de activos y las renovaciones, ampliando el valor del ciclo de vida de BIM.
Por Segmento de Usuario Final
Las firmas de arquitectura e ingeniería siguen siendo adoptantes clave del software BIM, utilizándolo para la precisión del diseño y el cumplimiento. Las empresas de construcción y contratistas lo utilizan para la ejecución y coordinación de proyectos. Los desarrolladores inmobiliarios, agencias gubernamentales y servicios públicos utilizan cada vez más BIM para gestionar infraestructuras complejas y carteras de activos.
Segmentación:
Por Componente
- Software
- Servicios
Por Implementación
- Local
- Nube / SaaS
Por Tamaño Empresarial
- Grandes Empresas
- Pymes
Por Aplicación
- Planificación y Modelado (3D/4D/5D/7D BIM)
- Gestión del Ciclo de Vida del Proyecto
- Costos y Programación
- Diseño y Visualización
- Gestión de Activos e Instalaciones
- Gestión de la Construcción
- Integración de Operaciones / Gemelo Digital
Por Fase del Proyecto
- Pre-construcción
- Construcción
- Post-construcción
Por Usuario Final
- Firmas de Arquitectura
- Firmas de Ingeniería
- Empresas de Construcción
- Contratistas & Subcontratistas
- Desarrolladores Inmobiliarios
- Autoridades Gubernamentales & de Infraestructura
- Instalaciones Industriales & de Manufactura
- Petróleo & Gas / Servicios Públicos
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de software BIM en América del Norte se valoró en USD 1,954.96 millones en 2018 a USD 3,039.88 millones en 2024 y se anticipa que alcanzará USD 6,532.98 millones para 2032, con un CAGR del 10.2% durante el período de pronóstico. América del Norte representa el 31.1% de la cuota del mercado global de software BIM. Lidera debido a la adopción temprana de estándares BIM, una fuerte infraestructura digital y mandatos gubernamentales. EE.UU. impulsa el crecimiento a través de regulaciones BIM a nivel federal y estatal en infraestructura pública. Grandes empresas de construcción y estudios de arquitectura utilizan herramientas de modelado avanzadas para cumplimiento y eficiencia. Canadá se enfoca en el desarrollo de ciudades inteligentes y construcción sostenible. La región se beneficia de una fuerte infraestructura en la nube, alta conciencia sobre BIM e innovación continua de los proveedores. La colaboración entre proveedores de software y empresas de construcción acelera la implementación. Sigue siendo un mercado maduro y de alto valor con demanda estable.
Europa
El tamaño del mercado de software BIM en Europa se valoró en USD 1,786.31 millones en 2018 a USD 2,848.12 millones en 2024 y se anticipa que alcanzará USD 6,336.99 millones para 2032, con un CAGR del 10.7% durante el período de pronóstico. Europa representa el 29.1% del mercado global. La región avanza en la adopción de BIM mediante la aplicación de políticas como el Grupo de Trabajo BIM de la UE. Países como el Reino Unido, Alemania y Francia integran BIM en la contratación pública y proyectos a gran escala. La demanda crece tanto por mejoras en infraestructura como por iniciativas de construcción ecológica. Las empresas utilizan BIM para cumplir con los estándares de rendimiento y ciclo de vida de los edificios. El enfoque regional en eficiencia energética y gobernanza digital impulsa el uso de software. Las firmas de diseño colaboran a través de fronteras utilizando sistemas BIM interoperables. Las instituciones educativas también apoyan la formación profesional. Europa sigue siendo una zona de crecimiento impulsada por regulaciones y enfocada en estándares.
Asia Pacífico
El tamaño del mercado de software BIM en Asia Pacífico se valoró en USD 1,441.10 millones en 2018 a USD 2,416.43 millones en 2024 y se anticipa que alcanzará USD 5,731.60 millones para 2032, con un CAGR del 11.6% durante el período de pronóstico. Asia Pacífico posee 27.1% de la cuota de mercado y es el mercado regional de más rápido crecimiento. China, India, Japón, Corea del Sur y Australia lideran la demanda debido a la rápida urbanización, expansión de infraestructura y esfuerzos de digitalización gubernamentales. BIM está integrado en proyectos de ciudades inteligentes, trenes de alta velocidad y corredores industriales. Los proveedores expanden soluciones basadas en la nube para abordar las PYMES sensibles a los costos. Los gobiernos regionales introducen mandatos BIM y programas de capacitación. Las empresas de construcción adoptan BIM para ahorrar tiempo y costos. La demanda abarca tanto megaproyectos públicos como desarrollos privados. Asia Pacífico ofrece un potencial de volumen a largo plazo respaldado por el impulso de la transformación digital.
América Latina
El tamaño del mercado de software BIM en América Latina se valoró en USD 554.04 millones en 2018 a USD 873.11 millones en 2024 y se anticipa que alcanzará USD 1,911.99 millones para 2032, con un CAGR del 10.5% durante el período de pronóstico. América Latina contribuye con 9.1% al mercado global. Brasil y México lideran la adopción regional en proyectos del sector comercial y público. BIM se utiliza para mejorar la precisión de la planificación y la gestión de recursos en el desarrollo de infraestructura. La lenta aplicación regulatoria y la limitada preparación digital desafían la adopción generalizada. Sin embargo, el aumento de las inversiones en construcción y las reformas de infraestructura pública impulsan el interés. Las empresas internacionales promueven BIM a través de asociaciones locales y transferencia de conocimiento. El crecimiento depende de incentivos gubernamentales, programas piloto y apoyo en capacitación. La región avanza gradualmente hacia modelos de implementación estructurados.
Oriente Medio
El tamaño del mercado de software BIM en Oriente Medio se valoró en USD 196.65 millones en 2018 a USD 325.92 millones en 2024 y se anticipa que alcanzará USD 762.18 millones para 2032, con un CAGR del 11.4% durante el período de pronóstico. Oriente Medio posee 3.6% de la cuota de mercado con un fuerte crecimiento impulsado por mega infraestructuras y desarrollo urbano. Los EAU y Arabia Saudita adoptan BIM para modernizar las prácticas de construcción y cumplir con los objetivos de ciudades inteligentes. Proyectos como NEOM e infraestructura relacionada con la Expo aceleran la integración de BIM. Los gobiernos promueven directrices de diseño digital para contratistas y consultores. La planificación de instalaciones de petróleo y gas también adopta BIM para la gestión del ciclo de vida. La implementación en la nube gana tracción para apoyar la escalabilidad regional. La demanda aumenta en proyectos tanto del sector público como privado. Oriente Medio emerge como un mercado de alto valor y rápida adopción para los proveedores de BIM.
África
El tamaño del mercado de software BIM en África se valoró en USD 155.25 millones en 2018 a USD 237.97 millones en 2024 y se anticipa que alcanzará USD 500.86 millones para 2032, con un CAGR del 9.9% durante el período de pronóstico. África representa 2.4% del mercado global. La adopción sigue siendo baja pero está aumentando gradualmente debido al aumento de la infraestructura urbana y las iniciativas de financiamiento para el desarrollo. Sudáfrica lidera el uso regional, seguida de Nigeria y Egipto. Los proyectos de vivienda pública y carreteras exploran BIM para una mejor planificación y control presupuestario. La limitada conciencia, la falta de habilidades y las brechas de infraestructura restringen el despliegue rápido. El crecimiento regional depende de iniciativas respaldadas por donantes, apoyo político y asociaciones con proveedores. Presenta un potencial a largo plazo a medida que los gobiernos buscan modernizar los sistemas de planificación. África es un mercado emergente con oportunidades sin explotar.
Análisis de Jugadores Clave:
- Autodesk Inc.
- Grupo Nemetschek
- Bentley Systems
- Trimble Inc.
- Hexagon AB
- Grupo Planon
- LOD Planner Inc.
- Otros Jugadores Clave
Análisis Competitivo:
El mercado global de software BIM presenta una fuerte competencia entre proveedores de tecnología establecidos y proveedores de soluciones especializadas. Las empresas líderes se centran en la profundidad del producto, la integración de plataformas y la retención a largo plazo de clientes. Los grandes jugadores aprovechan amplios portafolios que combinan herramientas de diseño, construcción y gestión de activos. Las empresas de nivel medio compiten a través de la especialización en nichos, la flexibilidad y el enfoque regional. La capacidad en la nube y la interoperabilidad influyen en las decisiones de selección de proveedores. Las asociaciones estratégicas con empresas de construcción y gobiernos fortalecen la posición en el mercado. Las actualizaciones continuas de características apoyan la diferenciación. La competencia sigue siendo impulsada por la innovación, con énfasis en el valor del ciclo de vida y la escalabilidad empresarial.
Desarrollos Recientes:
- En noviembre de 2025, Autodesk Inc. se asoció con Adani Group en una colaboración estratégica de tres años para implementar Autodesk Construction Cloud (ACC) y servicios de asesoría BIM en los proyectos de infraestructura de Adani. Esta asociación tiene como objetivo unificar datos y mejorar la transformación digital en los flujos de trabajo de construcción. Apoya al Mercado Global de Software BIM al integrar soluciones de diseño de extremo a extremo para proyectos a gran escala.
- En noviembre de 2025, Bentley Systems anunció una asociación estratégica con EARTHBRAIN para integrar tecnología de gemelo digital impulsada por IA en los flujos de trabajo de Construcción Inteligente, mejorando la seguridad y productividad desde el diseño hasta los movimientos de tierra. Esto se basa en colaboraciones previas y apunta a la expansión global comenzando en Japón.
- En marzo de 2025, Nemetschek Group aseguró una asociación de $0.5 millones con Ovation Services para entregar su BIM Construction Suite, incluyendo ALLPLAN SDS2 y Bluebeam, para un detallado avanzado de acero estructural en India. El acuerdo avanza la adopción de tecnología de construcción digital y la eficiencia en el sector AEC.
- En marzo de 2025, Trimble Inc. lanzó Tekla Structures 2025 con mejoras de IA y colaboración BIM mejorada para equipos multidisciplinarios a través de las fases de construcción. La actualización enfatiza flujos de trabajo conectados para una mejor calidad de datos y entrega de proyectos en modelado BIM estructural.
- En enero de 2025, Hexagon AB adquirió CAD Service para mejorar su HxGN EAM con visualización avanzada de dibujos CAD y modelos BIM, apuntando a industrias como la manufactura y la energía.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en componente, implementación, tamaño de la empresa, aplicación, fase del proyecto, usuario final y región. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectiva Futura:
- El mercado presenciará una adopción más amplia en desarrollos de infraestructura, transporte y sector público.
- Las plataformas BIM basadas en la nube ganarán impulso debido a la facilidad de implementación y colaboración entre equipos.
- La tecnología de gemelo digital se integrará cada vez más para el monitoreo y gestión de activos en tiempo real.
- La inteligencia artificial mejorará las funciones de automatización de diseño, detección de conflictos y estimación de costos.
- Las pequeñas y medianas empresas adoptarán BIM a través de modelos SaaS asequibles y acceso a funciones modulares.
- La planificación enfocada en la sostenibilidad impulsará la demanda de modelado energético y análisis de huella de carbono.
- El acceso móvil y en sitio a herramientas BIM mejorará la coordinación en el campo y la velocidad de toma de decisiones.
- Los estándares abiertos y la interoperabilidad se convertirán en factores clave en la selección e integración de software.
- Las economías emergentes acelerarán el uso de BIM a través de programas de ciudades inteligentes y mandatos de políticas digitales.
- Los proveedores cambiarán el enfoque de soluciones solo de diseño a ofertas de valor de ciclo de vida completo en todos los sectores.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de software BIM global y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de software BIM entre 2025 y 2032?
¿Qué segmento del mercado global de software BIM tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de software BIM?
¿Quiénes son las empresas líderes en el mercado global de software BIM?
¿Qué región comandó la mayor parte del mercado global de software BIM en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Software BIM Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Software BIM Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9,741.4 million → 2032: USD 21,776.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Software BIM Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Software BIM Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Software BIM Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Software BIM Market Drivers
- 3.3 Mercado de Software BIM Market Restraints & Challenges
- 3.4 Mercado de Software BIM Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Software BIM Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Software BIM Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Software BIM category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Software BIM Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Software BIM Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Software BIM market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Software BIM Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Software BIM Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Software BIM Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Software BIM (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Software BIM Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Software BIM Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Software BIM Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Software BIM Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Software BIM Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Software BIM Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Software BIM Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Software BIM Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Software BIM Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
