
Visión General del Mercado
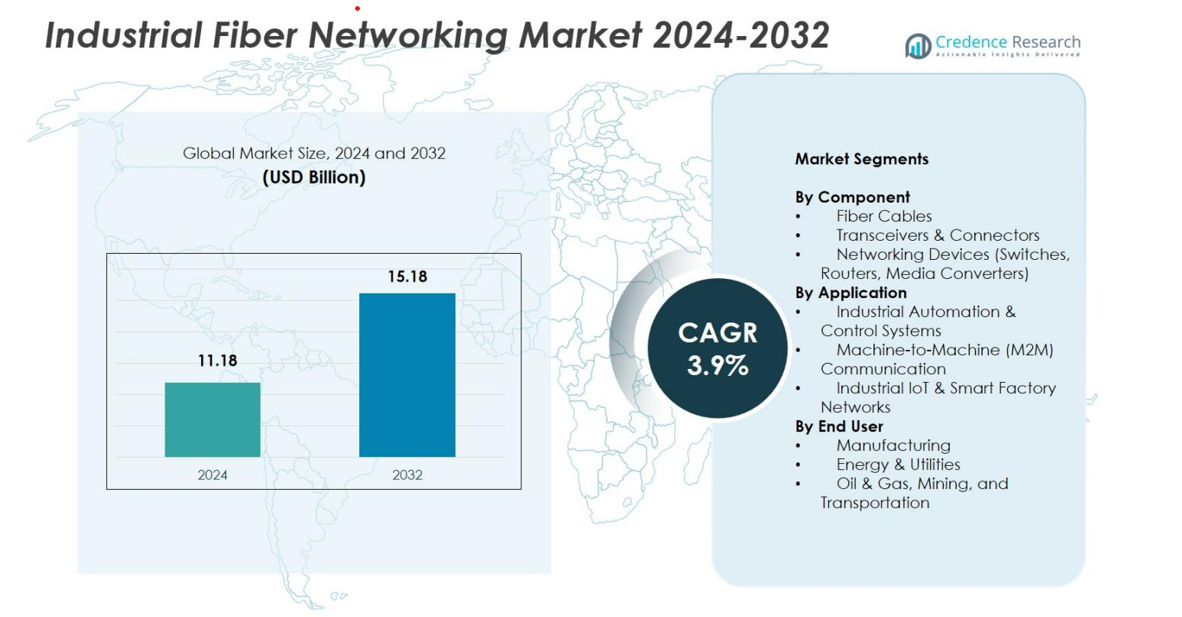
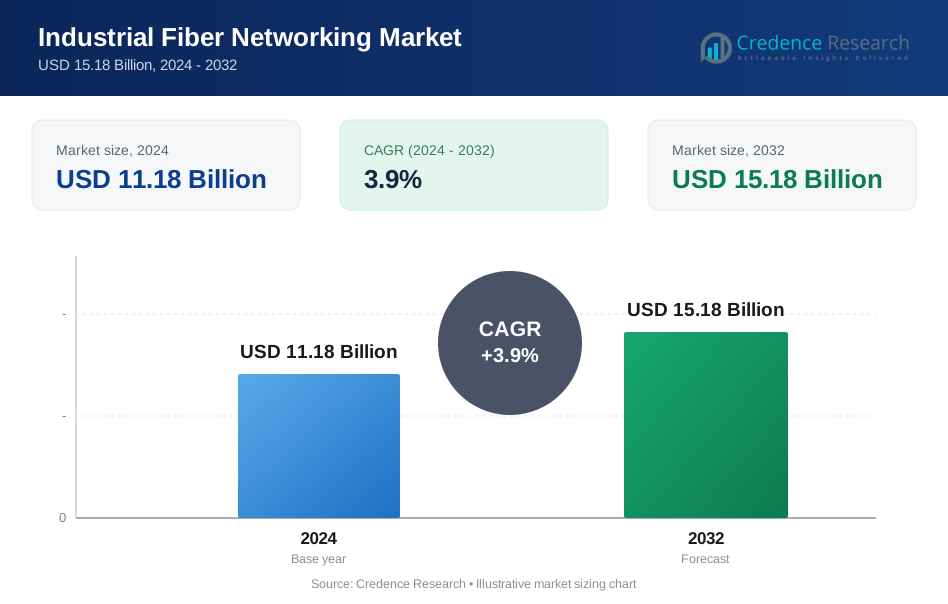
El tamaño del mercado de redes de fibra industrial se valoró en USD 11.18 mil millones en 2024 y se anticipa que alcanzará los USD 15.18 mil millones para 2032, con un CAGR del 3.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Redes de Fibra Industrial 2024 | USD 11.18 mil millones |
| Mercado de Redes de Fibra Industrial, CAGR | 3.9% |
| Tamaño del Mercado de Redes de Fibra Industrial 2032 | USD 15.18 mil millones |
El mercado de redes de fibra industrial está impulsado por la fuerte participación de los principales actores, incluidos Siemens AG, Cisco Systems, Inc., Belden Inc., Moxa Inc., Schneider Electric SE, Rockwell Automation, ABB Ltd., Hirschmann, Advantech Co., Ltd., y Fiberstore (FS.com), todos los cuales se centran en conmutadores de fibra de alto rendimiento, transceptores y soluciones de redes industriales robustas. Estas empresas mejoran el crecimiento del mercado a través de la innovación continua, líneas de productos enfocadas en la automatización y carteras ampliadas de conectividad IIoT. Regionalmente, América del Norte lideró el mercado con una participación del 34.6% en 2024, respaldada por la adopción avanzada de automatización industrial, mientras que Europa y Asia-Pacífico siguieron debido a fuertes iniciativas de transformación digital y la expansión de ecosistemas de fabricación inteligente.
Perspectivas del Mercado
- El mercado de redes de fibra industrial alcanzó los USD 11.18 mil millones en 2024 y crecerá a un CAGR del 3.9% para llegar a los USD 15.18 mil millones para 2032.
- El crecimiento de la automatización y la adopción de IIoT impulsan la demanda, con dispositivos de red que tienen una participación del 46.2%, respaldados por la necesidad de comunicación industrial segura y de alta velocidad.
- Las tendencias incluyen el aumento del despliegue de gestión de redes habilitadas por IA y conectividad de borde, mejorando el monitoreo en tiempo real y el rendimiento de las fábricas inteligentes.
- Actores clave como Siemens, Cisco, Belden, Moxa, ABB y Schneider Electric fortalecen el mercado a través de la innovación en conmutadores de fibra robustos, enrutadores y transceptores.
- América del Norte lidera con un 34.6%, seguida por Europa con un 28.4% y Asia-Pacífico con un 25.1%, mientras que la manufactura sigue siendo el usuario final dominante con una participación del 52.4% en 2024.
Análisis de Segmentación del Mercado
Por Componente
El mercado de redes de fibra industrial muestra una fuerte adopción en todos los componentes, con dispositivos de red como conmutadores, enrutadores y convertidores de medios liderando el segmento con una participación del 46.2% en 2024. Su dominio se debe al aumento de la automatización, mayores necesidades de rendimiento de datos y la expansión de la convergencia OT-IT en entornos industriales. Los cables de fibra siguen de cerca a medida que las industrias priorizan la comunicación de baja latencia y resistente a EMI, mientras que los transceptores y conectores ganan tracción a través de actualizaciones continuas en la infraestructura Ethernet industrial. El despliegue creciente de arquitecturas de alto ancho de banda en robótica, sistemas SCADA y operaciones remotas continúa impulsando la demanda en todas las categorías de componentes.
- Por ejemplo, los switches de la Serie Industrial Ethernet 4000 de Cisco ofrecen conectividad Gigabit con diseños robustos clasificados para operar entre -40°C y 70°C, permitiendo una red confiable en la automatización de fábricas, energía, transporte y sitios de minería donde la vibración, el choque y el ruido eléctrico superarían a los switches de TI convencionales.
Por Aplicación
Dentro de las aplicaciones, los Sistemas de Automatización y Control Industrial representaron el 48.7% de la cuota de mercado en 2024, impulsados por la adopción generalizada de PLCs, sistemas de control distribuido y marcos de comunicación industrial en tiempo real. La comunicación Máquina a Máquina (M2M) sigue expandiéndose con el aumento de la integración de sensores e iniciativas de mantenimiento predictivo, mientras que el IoT industrial y las redes de fábricas inteligentes se aceleran debido a las inversiones en transformación digital. La transición hacia ecosistemas de automatización totalmente integrados y respaldados por fibra que apoyan una toma de decisiones más rápida, mayor seguridad y optimización de procesos sustenta un fuerte crecimiento futuro en este segmento.
- Por ejemplo, la plataforma PLC SIMATIC S7-1500 de Siemens, que cuenta con comunicación de alta velocidad basada en Profinet y control de movimiento integrado, se instala cada vez más en las industrias automotriz y de procesos para apoyar redes de automatización deterministas habilitadas por fibra capaces de manejar datos operativos en tiempo real.
Por Usuario Final
El sector de Manufactura dominó el panorama de usuarios finales con una participación del 52.4% en 2024, respaldado por el rápido despliegue de fábricas inteligentes, la implementación de robótica y la modernización continua de líneas de producción. Energía y servicios públicos adoptan redes de fibra para la automatización de redes eléctricas, comunicación de subestaciones y operaciones remotas seguras, mientras que las industrias de petróleo y gas, minería y transporte dependen de soluciones de fibra robustas para una comunicación de alta fiabilidad en entornos hostiles. El creciente énfasis en la eficiencia operativa, el cumplimiento de normas de seguridad y el monitoreo en tiempo real sigue impulsando la integración de redes de fibra en todas las categorías de usuarios finales.
Principales Impulsores del Crecimiento
Rápida Expansión de la Automatización Industrial y la Manufactura Inteligente
La rápida expansión de la automatización industrial y la manufactura inteligente sigue siendo un impulsor principal del crecimiento del Mercado de Redes de Fibra Industrial. A medida que las fábricas transicionan hacia la Industria 4.0, la demanda de infraestructura de comunicación de alta velocidad, baja latencia y resistente a interferencias ha aumentado. Las redes de fibra apoyan tecnologías avanzadas de automatización, incluyendo PLCs, sistemas CNC, robótica y sistemas autónomos de manejo de materiales, al permitir un intercambio de datos en tiempo real seguro y confiable. Los fabricantes adoptan cada vez más redes Ethernet basadas en fibra para optimizar operaciones, mejorar la visibilidad de la producción y mejorar las capacidades de mantenimiento predictivo. Las iniciativas gubernamentales de fábricas inteligentes y los programas de modernización fortalecen aún más el crecimiento de este segmento, haciendo de las redes de fibra un habilitador vital de la transformación industrial digital.
- Por ejemplo, FANUC integra comunicación por fibra óptica en sus plataformas CNC y de automatización robótica para asegurar un control de movimiento de ultra baja latencia y transmisión de datos inmunes al ruido, especialmente en líneas de ensamblaje avanzadas y de alta precisión.
Necesidad Creciente de Comunicación de Alta Capacidad y Baja Latencia
La creciente necesidad de comunicación de alta capacidad y ultra baja latencia en entornos industriales impulsa significativamente la expansión del mercado. Las redes de fibra ofrecen una capacidad de ancho de banda superior, esencial para soportar aplicaciones intensivas en datos como la visión artificial, el monitoreo en tiempo real, la imagen de alta resolución y las redes multisensor. A medida que los ecosistemas de IIoT crecen, las industrias reemplazan las redes de cobre heredadas con soluciones de fibra para eliminar problemas de latencia e interferencias electromagnéticas. Esta capacidad es crucial para los sistemas SCADA, las redes de control distribuidas y las operaciones robóticas remotas. La creciente adopción de la fabricación integrada en la nube y la computación en el borde acelera aún más la demanda de comunicación robusta por fibra, apoyando la interoperabilidad sin problemas y una toma de decisiones industriales más rápida.
- Por ejemplo, ABB integra redundancia de fibra óptica en sus plataformas SCADA y DCS como Ability™ System 800xA para soportar comunicación a larga distancia, inmune a EMI, para plantas de proceso que requieren control continuo y determinista.
Creciente Adopción del IoT Industrial y Activos Conectados
La expansión de la adopción del IoT Industrial y los ecosistemas de activos conectados continúa impulsando un fuerte crecimiento del mercado. Las instalaciones industriales modernas despliegan miles de sensores interconectados, dispositivos inteligentes y sistemas de monitoreo que requieren comunicación rápida y confiable para intercambiar datos operativos. La red de fibra ofrece la escalabilidad, seguridad y ancho de banda necesarios para soportar el mantenimiento predictivo, el seguimiento de activos, el diagnóstico remoto y las aplicaciones de gemelos digitales. Su papel se vuelve aún más crítico a medida que las industrias integran sistemas conectados en redes inteligentes, plantas automatizadas, centros logísticos y redes energéticas. El impulso por la visibilidad operativa de extremo a extremo y la resiliencia asegura la adopción sostenida de la red de fibra en diversos sectores industriales.
Tendencias y Oportunidades Clave
Integración de IA, Computación en el Borde y Gestión Avanzada de Redes
Una tendencia importante que está moldeando el Mercado de Redes de Fibra Industrial es la integración de análisis impulsados por IA, computación en el borde y soluciones de gestión de redes inteligentes. A medida que las industrias manejan volúmenes masivos de datos, el procesamiento en el borde reduce la latencia al permitir la toma de decisiones en tiempo real cerca de los activos operativos. Las redes de fibra proporcionan la base robusta necesaria para interconectar nodos de borde con sistemas centralizados de manera eficiente. Las herramientas de red impulsadas por IA automatizan la detección de fallos, la optimización del ancho de banda y el mantenimiento predictivo, mejorando la resiliencia operativa. Los proveedores desarrollan cada vez más soluciones de fibra compatibles con IA con diagnósticos integrados y enrutamiento seguro. Esta convergencia fortalece las oportunidades para redes altamente optimizadas adecuadas para fábricas autónomas, fabricación de precisión, automatización energética y entornos industriales remotos.
- Por ejemplo, el DNA Center de Cisco utiliza análisis de IA/ML para monitorear redes industriales Ethernet y de fibra, automatizando la optimización del tráfico y detectando anomalías en sitios de manufactura y energía en tiempo real.
Crecientes Inversiones en Infraestructura Inteligente y Ecosistemas Industriales Digitales
Las inversiones en redes inteligentes, transporte conectado, sistemas de energía renovable y ecosistemas industriales digitales están generando grandes oportunidades para los proveedores de redes de fibra. Los gobiernos y las empresas priorizan la modernización de infraestructuras que dependen de un flujo de datos de alta velocidad confiable, incluyendo servicios públicos, redes ferroviarias, operaciones mineras y sistemas de energía industrial. Las redes de fibra permiten el monitoreo de activos en tiempo real, la automatización de redes, el control remoto, la detección de fallos y operaciones de seguridad mejoradas. El auge de las redes industriales privadas 5G también aumenta la demanda de fibra como infraestructura de retorno esencial. A medida que las industrias avanzan hacia operaciones interconectadas y eficientes en carbono, las redes de fibra se convierten en la base para construir entornos inteligentes escalables y preparados para el futuro.
- Por ejemplo, las subestaciones digitales de Hitachi Energy utilizan comunicación por fibra óptica para conectar relés de protección, sensores y unidades de control, permitiendo la automatización de redes en tiempo real y reduciendo la interferencia electromagnética en entornos de alta tensión.
Desafíos Clave
Altos Costos Iniciales de Despliegue y Complejidad de Integración
Los altos costos iniciales de despliegue y la complejidad de integración siguen siendo desafíos críticos para la adopción en el mercado. La instalación de redes de fibra requiere una inversión significativa en equipos especializados, mano de obra calificada, excavación y adaptación, especialmente en instalaciones industriales antiguas. La actualización de sistemas de comunicación basados en cobre agrega costos y requiere tiempos de inactividad coordinados, lo que hace que muchas industrias pequeñas y medianas sean reticentes. Integrar nuevas soluciones de fibra con diversos protocolos industriales, sistemas de control existentes y marcos de ciberseguridad requiere una planificación cuidadosa. Aunque los beneficios operativos a largo plazo superan los gastos, la carga financiera y operativa inicial sigue ralentizando la adopción en entornos industriales sensibles al costo.
Riesgos de Ciberseguridad y Vulnerabilidades de Red en Entornos Conectados
Los desafíos de ciberseguridad se intensifican a medida que las industrias expanden las operaciones conectadas y las infraestructuras impulsadas por IoT. Aunque la fibra proporciona seguridad inherente en la transmisión, los enrutadores, conmutadores, dispositivos de borde y sistemas de control siguen siendo vulnerables a ciberataques. Industrias críticas como la energía, el petróleo y gas, el transporte y la manufactura enfrentan amenazas aumentadas debido a activos distribuidos y entornos de tecnología operativa heredada. Asegurar una fuerte seguridad requiere cifrado avanzado, monitoreo en tiempo real, detección de intrusiones e integración fluida de TI-OT, capacidades que muchas instalaciones aún carecen. Los riesgos cibernéticos en evolución aumentan la necesidad de sistemas de comunicación respaldados por fibra resilientes, haciendo de la ciberseguridad una barrera clave para la modernización eficiente de redes.
Análisis Regional
América del Norte
América del Norte tuvo una participación del 34.6% del mercado de redes de fibra industrial en 2024, impulsada por la fuerte adopción de tecnologías de automatización, despliegues avanzados de IoT industrial y la integración temprana de sistemas de manufactura inteligente. Estados Unidos lidera la demanda regional debido a las fuertes inversiones en robótica, producción aeroespacial, automatización energética y plantas de manufactura digitalizadas. Las actualizaciones de infraestructura de fibra en servicios públicos, petróleo y gas, y transporte aceleran aún más la penetración del mercado. Canadá fortalece el crecimiento a través de la expansión de la modernización de la red inteligente y programas de digitalización industrial. El énfasis de la región en ciberseguridad, computación en el borde y comunicación industrial de alta velocidad continúa apoyando la adopción a largo plazo.
Europa
Europa representó una participación del 28.4% en 2024, respaldada por iniciativas sólidas de Industria 4.0, estrictos estándares de seguridad industrial y una fuerte adopción de automatización respaldada por fibra en los sectores de manufactura y energía. Alemania, el Reino Unido y Francia lideran el despliegue de redes de alta capacidad en la producción automotriz, manufactura de electrónica e instalaciones de energía renovable. Las redes de fibra también se benefician del enfoque de la región en la descarbonización, modernización de la red y operaciones industriales eficientes. Las crecientes inversiones en fábricas inteligentes e infraestructura digital impulsan una mayor adopción, mientras que la expansión de sistemas de monitoreo remoto y control avanzado refuerza la creciente demanda de Europa por conectividad industrial basada en fibra.
Asia-Pacífico
La región de Asia-Pacífico capturó una participación del 25.1% en 2024 y sigue siendo el mercado de más rápido crecimiento debido a la rápida expansión industrial, el aumento de la adopción de IIoT y las inversiones a gran escala en manufactura inteligente en China, Japón, Corea del Sur e India. La región se beneficia de fuertes iniciativas de digitalización lideradas por el gobierno, apoyando el despliegue generalizado de infraestructura de fibra en manufactura, energía, transporte y proyectos de ciudades inteligentes. Las zonas industriales de alta densidad y los sectores de manufactura orientados a la exportación de rápido crecimiento aceleran la integración de fibra. La creciente demanda de automatización, sistemas de inspección habilitados por IA y operaciones remotas mejora aún más el crecimiento, posicionando a Asia-Pacífico como un futuro contribuyente dominante a la demanda global de redes de fibra.
América Latina
América Latina tuvo una participación del 6.3% en 2024, impulsada por el fortalecimiento de los esfuerzos de modernización industrial en Brasil, México y Chile. El mercado se beneficia del aumento de la adopción de comunicación basada en fibra en operaciones mineras, instalaciones de petróleo y gas, y redes de distribución de energía. Los centros de manufactura en expansión y la creciente necesidad de conectividad operativa confiable apoyan la integración de fibra. Las iniciativas gubernamentales destinadas a mejorar la infraestructura digital y la seguridad industrial mejoran aún más el potencial del mercado. Aunque la adopción sigue siendo más lenta que en las regiones desarrolladas debido a las restricciones de costos, las crecientes inversiones en automatización e IoT industrial colocan a América Latina en una trayectoria de crecimiento constante.
Oriente Medio y África
La región de Oriente Medio y África representó una participación del 5.6% en 2024, respaldada por la continua expansión en petróleo y gas, energía, minería y proyectos de infraestructura a gran escala. Países como Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica lideran la adopción de fibra debido a fuertes inversiones en automatización industrial, servicios públicos inteligentes y redes de comunicación seguras. Las redes de fibra permiten el monitoreo remoto y operaciones eficientes en entornos industriales hostiles típicos de la región. Las crecientes iniciativas de ciudades inteligentes, programas de transformación digital y planes de diversificación industrial impulsan aún más la demanda, aunque los altos costos de instalación y la escasez de habilidades limitan una adopción más amplia en algunos mercados en desarrollo.
Segmentaciones del Mercado
Por Componente
- Cables de Fibra
- Transceptores & Conectores
- Dispositivos de Red (Switches, Routers, Convertidores de Medios)
Por Aplicación
- Automatización Industrial & Sistemas de Control
- Comunicación Máquina a Máquina (M2M)
- IoT Industrial & Redes de Fábricas Inteligentes
Por Usuario Final
- Manufactura
- Energía & Servicios Públicos
- Petróleo & Gas, Minería y Transporte
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El Mercado de Redes de Fibra Industrial presenta un panorama competitivo diverso y dinámico, con líderes del sector centrados en tecnologías de redes avanzadas, soluciones industriales robustas e infraestructura de comunicación de alta velocidad. Empresas como Siemens AG, Cisco Systems, Inc., Belden Inc., Moxa Inc., Schneider Electric SE, Rockwell Automation, ABB Ltd., Hirschmann (marca de Belden), Advantech Co., Ltd., y Fiberstore (FS.com) expanden activamente sus carteras de productos para satisfacer la creciente demanda de redes industriales de baja latencia, seguras y escalables. Estos actores invierten fuertemente en I&D para desarrollar switches, routers, transceptores y plataformas de comunicación preparadas para IIoT, adaptadas a entornos industriales hostiles. Las asociaciones estratégicas, la expansión geográfica y las integraciones de fábricas inteligentes mejoran aún más la competitividad del mercado. Además, el creciente énfasis en la ciberseguridad, la gestión de redes habilitada por IA y la conectividad de borde impulsa la innovación, permitiendo a los proveedores establecidos y a los especialistas emergentes fortalecer su presencia en los sectores de manufactura, energía, petróleo & gas y transporte.
Análisis de Jugadores Clave
- Siemens AG
- Cisco Systems, Inc.
- Belden Inc.
- Moxa Inc.
- Schneider Electric SE
- Rockwell Automation, Inc.
- ABB Ltd.
- Hirschmann (marca de Belden)
- Advantech Co., Ltd.
- Fiberstore (FS.com)
Desarrollos Recientes
- En 2025, Vero Fiber Networks expandió su red de fibra "preparada para IA" en 790 millas a través de múltiples estados de EE. UU., señalando un crecimiento en los despliegues de fibra de alta capacidad para demandas impulsadas por datos e industria.
- En septiembre de 2025, Lumen Technologies anunció un plan de expansión multimillonario para agregar 34 millones de nuevas millas de fibra interurbana para finales de 2028, reflejando un gran impulso en la capacidad de la red de fibra para uso industrial y empresarial.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Componente, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado avanzará a medida que las industrias aceleren la adopción de fábricas inteligentes y requieran redes de comunicación más rápidas y seguras.
- El uso de redes de fibra aumentará con la creciente integración de IA, robótica y sistemas industriales autónomos.
- La expansión del IIoT impulsará un mayor despliegue de sensores respaldados por fibra, sistemas de control y activos industriales conectados.
- El crecimiento de la computación en el borde aumentará la demanda de infraestructura de fibra de baja latencia para soportar el procesamiento en tiempo real.
- Las actualizaciones de redes de cobre heredadas a fibra se intensificarán a medida que las industrias prioricen la fiabilidad y la escalabilidad.
- Las preocupaciones de ciberseguridad impulsarán a las empresas a adoptar redes de fibra con capacidades mejoradas de enrutamiento seguro y monitoreo.
- Los proyectos de energía renovable y modernización de la red aumentarán el despliegue de fibra a través de redes de servicios públicos.
- Los sectores de transporte, minería y petróleo y gas adoptarán soluciones de fibra más resistentes para entornos hostiles.
- Las redes privadas industriales 5G expandirán los requisitos de fibra de retorno en fábricas y zonas industriales.
- Las economías emergentes adoptarán rápidamente la red de fibra a medida que invierten en automatización e infraestructura industrial digital.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Redes de Fibra Industrial y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de redes de fibra industrial entre 2024 y 2032?
¿Cuáles son los principales factores de crecimiento que impulsan el mercado global de redes de fibra industrial?
¿Cuáles son los principales factores que restringen el crecimiento del mercado global de redes de fibra industrial?
¿Quiénes son las empresas líderes en el mercado de redes de fibra industrial?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Redes de Fibra Industrial Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Redes de Fibra Industrial Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 11.18 Billion → 2032: USD 15.18 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Redes de Fibra Industrial Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Redes de Fibra Industrial Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Redes de Fibra Industrial Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Redes de Fibra Industrial Market Drivers
- 3.3 Mercado de Redes de Fibra Industrial Market Restraints & Challenges
- 3.4 Mercado de Redes de Fibra Industrial Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Redes de Fibra Industrial Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Redes de Fibra Industrial Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Redes de Fibra Industrial category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Redes de Fibra Industrial Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Redes de Fibra Industrial Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Redes de Fibra Industrial market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Redes de Fibra Industrial Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Redes de Fibra Industrial Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Redes de Fibra Industrial Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Redes de Fibra Industrial (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Redes de Fibra Industrial Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Redes de Fibra Industrial Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Redes de Fibra Industrial Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Redes de Fibra Industrial Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Redes de Fibra Industrial Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Redes de Fibra Industrial Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Redes de Fibra Industrial Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Redes de Fibra Industrial Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Redes de Fibra Industrial Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
