
Visión General del Mercado:
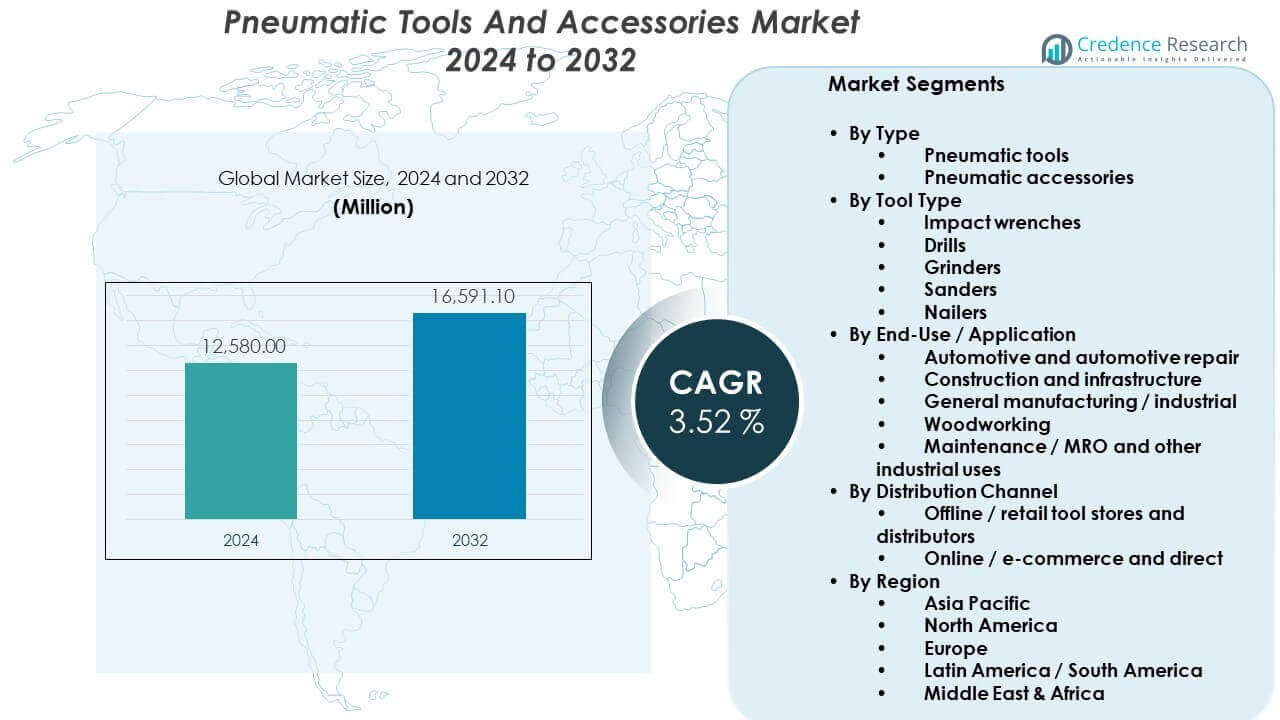
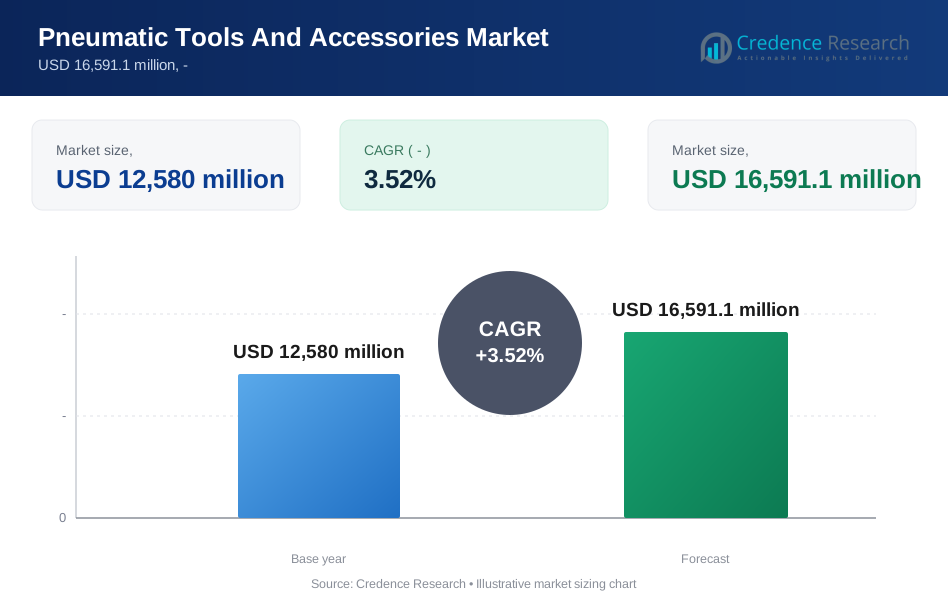
Se proyecta que el mercado de herramientas y accesorios neumáticos crecerá de USD 12,580 millones en 2024. El mercado debería alcanzar USD 16,591.1 millones para 2032. Se espera que el mercado registre un CAGR de 3.52% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Herramientas y Accesorios Neumáticos 2024 | USD 12,580 millones |
| Mercado de Herramientas y Accesorios Neumáticos, CAGR | 3.52% |
| Tamaño del Mercado de Herramientas y Accesorios Neumáticos 2032 | USD 16,591.1 millones |
El crecimiento está impulsado por la automatización de fábricas y ciclos de ensamblaje más rápidos. Las plantas prefieren herramientas neumáticas por su alto torque y salida repetible. Los equipos de MRO adoptan herramientas de aire para reparaciones críticas para el tiempo de actividad. La construcción y los astilleros utilizan herramientas resistentes en entornos hostiles. Los OEM actualizan a carcasas más ligeras, menor vibración y gatillos más seguros. Compresores energéticamente eficientes y mejor tratamiento de aire mejoran el rendimiento. La demanda de accesorios aumenta para mangueras, acopladores, FRLs y llaves de impacto. Los accesorios estandarizados reducen el tiempo de inactividad y simplifican los cambios de herramientas. Las redes de servicio y alquileres amplían el acceso para pequeños contratistas. El seguimiento digital del inventario reduce pérdidas y mejora el cumplimiento.
América del Norte y Europa lideran debido a grandes presupuestos de MRO y normas de seguridad. Estados Unidos y Alemania impulsan la demanda en plantas automotrices y aeroespaciales. Japón y Corea del Sur mantienen actualizaciones para herramientas de precisión y sistemas de aire limpio. China sigue siendo un comprador importante a medida que las fábricas se expanden y modernizan. India y el sudeste asiático están emergiendo con nuevos gastos en manufactura e infraestructura. México crece a través del nearshoring y líneas de ensamblaje orientadas a la exportación. Proyectos en Medio Oriente elevan la demanda de herramientas para construcción y mantenimiento en sitios energéticos. A través de las regiones, los distribuidores ganan al ofrecer calibración, piezas y servicio rápido.
Perspectivas del Mercado:
- El mercado de herramientas y accesorios neumáticos fue valorado en USD 12,580 millones en 2024 y se proyecta que alcance USD 16,591.1 millones para 2032, registrando un CAGR de 3.52% durante 2024–2032.
- Asia Pacífico (38%), Europa (26%) y América del Norte (19%) dominan la participación global debido a la fabricación a gran escala, estrictas normas de seguridad e infraestructura industrial madura. Estas regiones mantienen una demanda de reemplazo constante e instalaciones de producción avanzadas.
- Asia Pacífico, la región de más rápido crecimiento, se beneficia de la expansión de la producción automotriz, la rápida industrialización y los proyectos de infraestructura en China, India y el sudeste asiático, fortaleciendo su posición de liderazgo.
- Por tipo, las herramientas neumáticas representan alrededor del 70% de la cuota de mercado debido al uso generalizado en las industrias de ensamblaje, reparación y fabricación, mientras que los accesorios mantienen una demanda constante impulsada por el reemplazo.
- Por aplicación, Automotriz y fabricación general en conjunto poseen casi el 60% de la participación, respaldados por la automatización continua, las necesidades de ensamblaje de alto torque y las operaciones de mantenimiento continuo en los centros de producción globales.
Impulsores del Mercado:
Aumento de la Automatización Industrial y Requisitos de Ensamblaje de Alto Rendimiento
El mercado de herramientas y accesorios neumáticos crece con líneas de ensamblaje más rápidas. Las plantas necesitan torque repetible y un tiempo de ciclo constante. Las fábricas eligen herramientas neumáticas por su control simple y arranques rápidos. Los motores de aire toleran bloqueos en muchas tareas de sujeción pesada. Las flotas de herramientas apoyan la producción automotriz, de maquinaria y de fabricación de metales. Los sitios mejoran mangueras y acopladores para reducir la caída de presión. Los equipos de mantenimiento tienen reguladores y filtros para proteger el tiempo de actividad. Las plataformas de herramientas estándar también reducen el tiempo de capacitación de los trabajadores.
- Por ejemplo, Atlas Copco informa que sus herramientas neumáticas de torque industrial logran una precisión de apriete dentro de ±5%, apoyando líneas de ensamblaje automotriz de alto volumen.
Expansión de la Demanda de Construcción, Construcción Naval y Servicio de Equipos Pesados
El mercado de herramientas y accesorios neumáticos se beneficia del trabajo de campo robusto. Los contratistas valoran las herramientas que manejan el polvo y el manejo brusco. Los astilleros utilizan herramientas neumáticas para esmerilar, remachar y sujetar. Los sitios de minería y energía dependen de herramientas neumáticas para ciclos de trabajo duros. Los equipos de servicio prefieren cambios rápidos a través de conexiones rápidas comunes. La demanda de accesorios aumenta para enchufes, cinceles y abrasivos. Los propietarios de flotas invierten en kits de herramientas para reducir los retrasos en las reparaciones. Los canales de alquiler amplían el acceso para sitios de trabajo pequeños.
- Por ejemplo, Ingersoll Rand afirma que su llave de impacto neumática 2850MAX ofrece hasta 2,847 Nm (2,100 ft-lb) de torque para aflojar tuercas en el servicio de equipos pesados, mientras que el modelo estándar 285B está clasificado para un máximo de 2,000 Nm (1,475 ft-lb).
Expectativas Estrictas de Seguridad, Ergonomía y Cumplimiento en los Lugares de Trabajo
El mercado de herramientas y accesorios neumáticos apoya una ejecución de trabajo más segura. Los empleadores demandan menor vibración para reducir el riesgo de fatiga. Los fabricantes de herramientas mejoran los gatillos, protectores y agarres antideslizantes. Las unidades de preparación de aire ofrecen una respuesta y control de herramientas más estables. Los límites de ruido impulsan el uso de silenciadores y una mejor dirección del escape. Las auditorías de cumplimiento aumentan las verificaciones del estado de las herramientas y la calidad del aire. El control de torque estándar reduce el retrabajo y las fallas en las uniones. Los compradores también prefieren proveedores con un sólido soporte de servicio.
Enfoque en el Control de Costos a Través de una Larga Vida Útil de las Herramientas y un Mantenimiento Sencillo
El mercado de herramientas y accesorios neumáticos se adapta a decisiones lideradas por el presupuesto. Los compradores comparan el costo del ciclo de vida, no solo el precio de compra. Las herramientas de aire permiten reparaciones rápidas mediante el intercambio simple de piezas. Los talleres almacenan sellos, paletas y accesorios para reducir el tiempo de inactividad. Los sistemas de aire comprimido sirven a muchas células de trabajo desde un solo suministro. Los accesorios ayudan a prevenir fugas y extender la vida útil de las mangueras. Las verificaciones preventivas mejoran la confiabilidad bajo un uso intensivo. Un tiempo de actividad estable apoya una mejor producción y uso de capacidad.
Tendencias del Mercado:
Cambio Hacia la Aseguranza de Torque Inteligente y Registros de Calidad Conectados
El mercado de herramientas y accesorios neumáticos adopta el control de calidad basado en datos. Las plantas vinculan la salida de herramientas a instrucciones de trabajo digitales y auditorías. Los supervisores solicitan trazabilidad de torque para uniones críticas. Los sensores y controladores apoyan decisiones de aprobación o rechazo en la línea. Los equipos de calidad utilizan registros para reducir la exposición a garantías. Los socios de servicio ofrecen planes de calibración e informes de cumplimiento. Los gerentes de línea conectan los datos de herramientas a los flujos de trabajo MES. Esta tendencia aumenta la demanda de accesorios y accesorios compatibles.
- Por ejemplo, la plataforma ToolsNet de Atlas Copco registra datos de torque por ciclo de fijación y apoya las pistas de auditoría compatibles con ISO en plantas automotrices.
Preferencia por Plataformas de Herramientas Modulares y Sistemas de Cambio Rápido de Herramientas
El mercado de herramientas y accesorios neumáticos favorece las células de trabajo modulares. Los usuarios eligen cuerpos comunes con cabezales y accesorios intercambiables. Los mandriles de cambio rápido reducen el tiempo de inactividad entre cambios de tarea. Los acopladores estándar simplifican el movimiento de herramientas entre estaciones y sitios. Los equipos de compras reducen el conteo de SKU mediante la estandarización de plataformas. Los equipos de servicio obtienen una planificación de piezas y flujo de reparación más rápidos. Los almacenes de herramientas gestionan kits por rol y tipo de trabajo. Este patrón apoya los accesorios agrupados y los paquetes de inicio.
- Por ejemplo, Chicago Pneumatic promueve amoladoras neumáticas modulares con cabezales intercambiables que reducen el tiempo de cambio de herramientas durante tareas de preparación de superficies.
Mayor Adopción de Materiales Ligeros y Diseños de Herramientas Equilibrados
El mercado de herramientas y accesorios neumáticos observa mejoras de diseño. Los fabricantes de herramientas utilizan carcasas más ligeras y mejor equilibrio para el control. Los usuarios demandan un mejor confort de agarre durante turnos largos. Las herramientas compactas se ajustan a bahías estrechas y diseños de equipos densos. El bajo retroceso y el control estable mejoran la confianza del operador. Los talleres seleccionan herramientas que reducen la tensión en la muñeca bajo cargas de torque. Las rutas de flujo de aire mejoran para una respuesta del acelerador más suave. Las afirmaciones ergonómicas influyen en las decisiones de compra en todas las industrias.
Crecimiento de los Servicios de Alquiler, Distribución y Programas de Herramientas Gestionadas
El mercado de herramientas y accesorios neumáticos se expande a través de modelos de servicio. Los alquileres ayudan a los contratistas a evitar grandes presupuestos iniciales para herramientas. Los distribuidores ofrecen servicios de seguimiento y mantenimiento programado. Los programas gestionados reducen la pérdida de herramientas en grandes sitios. Los proveedores agrupan mangueras, FRLs y repuestos con flotas de herramientas. Los depósitos de servicio reducen el tiempo de reparación mediante existencias locales. Los grandes compradores exigen unidades de intercambio bajo estrictos objetivos de tiempo de actividad. Este cambio favorece a los proveedores con amplia cobertura de servicios.
Análisis de Desafíos del Mercado:
Ineficiencia del Sistema de Aire Comprimido y Riesgos de Variabilidad del Rendimiento a Nivel de Sitio
El mercado de herramientas y accesorios neumáticos depende de la salud del sistema de aire. Muchos sitios enfrentan fugas que desperdician energía y reducen la potencia de las herramientas. La mala filtración acelera el desgaste y causa una salida inestable. La humedad y el arrastre de aceite dañan sellos y accesorios. La pérdida de presión a lo largo de líneas largas ralentiza los ciclos de fijación. Los errores de dimensionamiento del compresor aumentan el costo operativo y el ruido. Las brechas de mantenimiento pueden detener flotas enteras de herramientas sin previo aviso. Los compradores necesitan auditorías, pero algunos evitan ese gasto.
Competencia de Herramientas Eléctricas Inalámbricas y Presión por el Escrutinio del Costo Total
El mercado de herramientas y accesorios neumáticos enfrenta fuertes alternativas inalámbricas. Las herramientas de batería ganan con movilidad y configuración más sencilla. Los sitios sin líneas de aire evitan el gasto de capital en compresores. Algunos compradores prefieren menos ruido y menos mangueras en los pasillos. Las herramientas eléctricas mejoran el control de torque y la captura de datos incorporada. Los proveedores neumáticos deben defender el valor a través de la durabilidad y el servicio. La presión de precios aumenta en accesorios y accesorios comoditizados. Los márgenes de canal se ajustan cuando los compradores consolidan proveedores.
Oportunidades del Mercado:
Expansión en Centros de Manufactura Emergentes y Construcciones de Infraestructura
El mercado de herramientas y accesorios neumáticos puede crecer en nuevas fábricas. Los parques industriales añaden líneas de ensamblaje y talleres de servicio. Los proyectos de infraestructura aumentan la demanda de herramientas de fijación robustas. Los distribuidores locales pueden escalar ventas y cobertura de servicios. Los programas de capacitación mejoran el uso de herramientas y el cuidado del sistema de aire. Los kits con accesorios apoyan un despliegue más rápido en el sitio. Las asociaciones con OEM pueden asegurar contratos de suministro a largo plazo. La producción regional también puede reducir los tiempos de entrega para los compradores.
Crecimiento del Servicio Postventa a través de Auditorías de Eficiencia y Accesorios de Valor Añadido
El mercado de herramientas y accesorios neumáticos puede ganar a través de ofertas lideradas por servicios. Las auditorías de fugas de aire ayudan a los usuarios a reducir el desperdicio de energía. Los planes de servicio mejoran el tiempo de actividad mediante el reemplazo programado de piezas. Las mangueras y acopladores premium reducen la caída de presión y fallos. Los complementos de aseguramiento de torque apoyan requisitos de mayor calidad. Los servicios de seguimiento de herramientas reducen la pérdida en grandes sitios. Los kits de repuestos mejoran la velocidad de reparación en ubicaciones remotas. Estas ofertas elevan los márgenes más allá de las ventas básicas de herramientas.
Análisis de Segmentación del Mercado:
Por Tipo
El mercado de herramientas y accesorios neumáticos se divide en herramientas neumáticas y accesorios neumáticos. Las herramientas neumáticas capturan la demanda principal de tareas de fijación, perforación, corte y preparación de superficies. Los accesorios neumáticos apoyan el tiempo de actividad de las herramientas a través de mangueras, acopladores, filtros, reguladores, lubricadores y enchufes. Los compradores a menudo estandarizan los conjuntos de accesorios para reducir fugas y pérdida de presión. También apoya intercambios de herramientas más rápidos y mejor control de seguridad.
- Por ejemplo, Parker Hannifin especifica unidades FRL industriales que mantienen la presión de aire regulada y la filtración hasta 5 micrones para la protección de herramientas.
Por Tipo de Herramienta
Las llaves de impacto lideran en el apriete de alto torque para ruedas, marcos y ensamblajes pesados. Los taladros sirven para trabajos de metal, fabricación y reparación con control de velocidad constante. Las amoladoras apoyan el corte y desbarbado en zonas de trabajo industriales y de construcción. Las lijadoras impulsan el acabado de superficies en carpintería y talleres de reparación de carrocerías. Las clavadoras sirven en trabajos de enmarcado, muebles y acondicionamiento interior donde la velocidad importa. La elección de herramientas sigue el ciclo de trabajo, el rango de torque y las restricciones del lugar de trabajo.
- Por ejemplo, Hilti informa que sus clavadoras neumáticas pueden clavar hasta 1,200 sujetadores por hora en aplicaciones de enmarcado comercial.
Por Uso Final / Aplicación
La automoción y la reparación automotriz dependen de tiempos de ciclo rápidos y torque repetible. La construcción e infraestructura demandan herramientas robustas que toleren el polvo y el manejo brusco. La fabricación general utiliza herramientas neumáticas para celdas de trabajo estandarizadas y alto rendimiento. La carpintería prefiere clavadoras y lijadoras para trabajos de ajuste y acabado. Mantenimiento / MRO adopta kits de herramientas para reducir el tiempo de inactividad durante reparaciones críticas. Los compradores priorizan la seguridad, la ergonomía y el acceso al servicio en estos usos.
Por Canal de Distribución
Las tiendas de herramientas minoristas y distribuidores offline dominan para compras de flotas, demostraciones y soporte de servicio. El comercio electrónico en línea y los canales directos crecen a través de la reposición rápida, catálogos más amplios y verificación de precios. Muchos compradores utilizan offline para la selección de herramientas y online para accesorios. Esto apoya ciclos de adquisición más cortos y un mejor control de inventario.
Segmentación:
Por Tipo- Herramientas neumáticas
- Accesorios neumáticos
- Llaves de impacto
- Taladros
- Amoladoras
- Lijadoras
- Clavadoras
- Automoción y reparación automotriz
- Construcción e infraestructura
- Fabricación general / industrial
- Carpintería
- Mantenimiento / MRO y otros usos industriales
- Tiendas de herramientas minoristas y distribuidores offline
- Online / comercio electrónico y directo
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
La División de Cuota Global Muestra Líderes Claros Y Pequeñas Áreas de Crecimiento
El mercado de herramientas y accesorios neumáticos muestra una estructura de participación global definida por la intensidad industrial y la adopción por parte del usuario final. Asia Pacífico lidera con alrededor del 38% del total de la cuota de mercado, impulsada por la fabricación a gran escala y la alta capacidad de producción. Europa sigue con un 26%, respaldada por una base industrial madura y el cumplimiento estricto de la seguridad. América del Norte contribuye con un 19%, donde EE. UU. mantiene una fuerte demanda de los sectores automotriz y aeroespacial. Oriente Medio y África representan el 10%, mientras que América Latina posee el 7%, reflejando la expansión de la infraestructura y el crecimiento de la fabricación localizada. El ritmo de industrialización y los niveles de adopción de la automatización continúan dictando la posición regional en este mercado.
Asia Pacífico y Europa lideran a través de la profundidad de fabricación y los ciclos de renovación de herramientas
Asia Pacífico domina debido a su vasta infraestructura de fabricación y continuas inversiones de capital. China ancla la demanda regional con una producción de alto volumen en automoción, electrónica y fabricación de metales. Japón y Corea del Sur apoyan la demanda a través de la automatización y las instalaciones de ensamblaje avanzadas. India gana terreno con proyectos de infraestructura y una creciente capacidad de producción nacional. La cuota de mercado del 26% de Europa se mantiene estable debido a los estrictos estándares de calidad y la renovación constante de flotas en Alemania, Italia y Francia. Los compradores europeos prefieren herramientas duraderas, diseños ergonómicos y redes de servicio confiables, asegurando una actividad constante en el mercado de repuestos. Ambas regiones se benefician de la producción orientada a la exportación y cadenas de suministro eficientes que sostienen la demanda en volumen.
América del Norte, América del Sur y Oriente Medio y África muestran perfiles de demanda mixtos
América del Norte mantiene un 19% de cuota de mercado, impulsada por mejoras industriales y ciclos de reemplazo constantes. EE. UU. sigue siendo el mayor consumidor debido a sus fuertes sectores automotriz, aeroespacial y MRO. Canadá contribuye a través de proyectos de fabricación y energía, mientras que México expande su papel como centro de nearshoring para operaciones de ensamblaje. Oriente Medio y África poseen un 10%, impulsados por desarrollos en construcción, minería y energía en los países del CCG. América Latina, con un 7%, gana impulso a través de la base industrial de Brasil y las inversiones en infraestructura. En estas regiones, el alcance de los distribuidores, el acceso a servicios y las capacidades de ensamblaje local influyen en el rendimiento de las ventas y el crecimiento del mercado a largo plazo.
Análisis de Jugadores Clave:
- Ingersoll Rand
- Atlas Copco
- Stanley Black & Decker (incluyendo DeWalt)
- Makita Corporation
- Herramientas Eléctricas Bosch / Bosch Limited
- Chicago Pneumatic (CP)
- Snap-on Incorporated
- Hilti
- Kobalt (marca de Lowe’s)
- Sullair
Análisis Competitivo:
El mercado de herramientas y accesorios neumáticos presenta un grupo concentrado de jugadores globales establecidos que compiten en calidad de producto, durabilidad y soporte de servicio. Ingersoll Rand lidera con un amplio portafolio de herramientas neumáticas para los segmentos automotriz, de construcción e industrial. Atlas Copco tiene fortaleza en soluciones de alta capacidad y eficiencia energética con sólidas redes de servicio globales. Stanley Black & Decker aprovecha múltiples marcas de herramientas para atender a diversos usuarios finales, desde profesionales hasta compradores industriales. Makita y Bosch combinan diseño ergonómico con rendimiento de precisión para capturar segmentos especializados. Chicago Pneumatic y Snap-on se enfocan en la fiabilidad y la excelencia en el servicio postventa. Hilti y Kobalt se diferencian con herramientas de grado profesional respaldadas por un amplio alcance de distribución. La presión competitiva aumenta por parte de marcas locales y de nicho que compiten en costo y aplicaciones personalizadas. Los líderes del mercado invierten en servicio, garantía y logística global para mantener su participación.
Desarrollos Recientes:
- Stanley Black & Decker (que incluye DeWalt) ha experimentado una reestructuración significativa de su cartera junto con una innovación continua de productos. En diciembre de 2025, la empresa anunció una importante desinversión con un acuerdo definitivo para vender su negocio de Manufactura Aeroespacial Consolidada (CAM) a Howmet Aerospace por $1.8 mil millones en efectivo, representando un cambio estratégico alejándose de los componentes aeroespaciales. Simultáneamente, DeWalt ha expandido agresivamente su cartera de herramientas inalámbricas con el nuevo sistema de baterías sin pestañas 20V Max Power Pack, lanzando una suite completamente nueva de herramientas básicas a lo largo de 2025. Los nuevos lanzamientos incluyen la sierra circular 20V Max (DCS590) con afirmaciones de hasta 368 cortes por carga, sierras recíprocas sin escobillas, herramientas hidráulicas de perforación con hasta 11 toneladas de fuerza, y sierras de banda de doble gatillo, junto con nuevas clavadoras de armazón de generación que prometen hasta un 72% más de capacidad de conducción subrasante en comparación con modelos anteriores.
- Makita Corporation ha ampliado significativamente su línea de productos 2025 con más de 20 nuevas herramientas en sus plataformas de baterías LXT y XGT. En junio y octubre de 2025, la empresa lanzó una amplia gama que incluye clavadoras inalámbricas con configuraciones de acabado en ángulo y recto que ofrecen velocidades hasta dos veces más rápidas que los modelos anteriores, nuevas llaves de impacto con especificaciones de torque mejoradas, motosierras inalámbricas, pistolas de calor, amoladoras de troqueles y sierras de inglete compuestas XGT de 40V max. Las nuevas ofertas también incluyeron aspiradoras inalámbricas, bombas de vacío de doble etapa, lijadoras de banda, lijadoras orbitales aleatorias y cortasetos, demostrando el compromiso de Makita de proporcionar alternativas a las herramientas neumáticas a través de la tecnología inalámbrica.
- Bosch Power Tools anunció en enero de 2025 una ofensiva de productos importante con más de 15 nuevos productos inalámbricos que se lanzarán en el primer trimestre de 2025, principalmente en la categoría de 18V, continuando un tercer año consecutivo de más de 30 lanzamientos de herramientas inalámbricas. La empresa presentó el martillo de demolición PROFACTOR 18V SDS-max (GSH18V-5L), marcando su primer martillo de demolición inalámbrico con tecnología de motor sin escobillas y alta potencia de salida, junto con nuevas amoladoras angulares de 7¼ pulgadas (GCS18V-230N), colecciones de cuchillos utilitarios de mano y kits de herramientas de prensa de 18V diseñados para fontaneros. En el evento World of Concrete 2025 en febrero, Bosch demostró su lanzamiento de septiembre de 2025 del martillo de demolición GSH 18V-5 Professional con una mejorada relación potencia-peso, consolidando la posición de la empresa en aplicaciones inalámbricas de alta resistencia.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Por Tipo, Por Tipo de Herramienta, Por Uso Final/Aplicación, Por Canal de Distribución, Por Región. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado. [reemplazar todos los segmentos en la cobertura del informe].
Perspectivas Futuras:
- La demanda de herramientas neumáticas crecerá con la automatización de fábricas y las necesidades de eficiencia.
- Los fabricantes invertirán en diseños ergonómicos y de baja vibración.
- La integración digital con captura de datos de calidad expandirá la adopción de herramientas.
- Los programas de servicio y mantenimiento posventa aumentarán los ingresos recurrentes.
- Los canales de comercio electrónico ganarán participación sobre el comercio minorista tradicional.
- Los sistemas miniaturizados y portátiles encontrarán uso en espacios de trabajo reducidos.
- El control de torque inteligente apoyará la calidad consistente en el ensamblaje.
- El alquiler y las flotas gestionadas apoyarán a los segmentos de contratistas.
- Los mercados emergentes atraerán más inversión en infraestructura de manufactura.
- Los estándares ambientales y de eficiencia energética darán forma a las especificaciones de las herramientas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de herramientas neumáticas y accesorios, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de herramientas neumáticas y accesorios entre 2025 y 2032?
¿Qué segmento del mercado de herramientas y accesorios neumáticos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de herramientas y accesorios neumáticos?
¿Quiénes son las empresas líderes en el mercado de herramientas y accesorios neumáticos?
¿Qué región comandó la mayor parte del mercado de herramientas neumáticas y accesorios en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Herramientas y Accesorios Neumáticos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Herramientas y Accesorios Neumáticos Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 12,580 million → forecast year: USD 16,591.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Herramientas y Accesorios Neumáticos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Herramientas y Accesorios Neumáticos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Herramientas y Accesorios Neumáticos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Herramientas y Accesorios Neumáticos Market Drivers
- 3.3 Mercado de Herramientas y Accesorios Neumáticos Market Restraints & Challenges
- 3.4 Mercado de Herramientas y Accesorios Neumáticos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Herramientas y Accesorios Neumáticos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Herramientas y Accesorios Neumáticos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Herramientas y Accesorios Neumáticos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Herramientas y Accesorios Neumáticos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Herramientas y Accesorios Neumáticos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Herramientas y Accesorios Neumáticos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Herramientas y Accesorios Neumáticos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Herramientas y Accesorios Neumáticos Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Herramientas y Accesorios Neumáticos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Herramientas y Accesorios Neumáticos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Herramientas y Accesorios Neumáticos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Herramientas y Accesorios Neumáticos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Herramientas y Accesorios Neumáticos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Herramientas y Accesorios Neumáticos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Herramientas y Accesorios Neumáticos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Herramientas y Accesorios Neumáticos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Herramientas y Accesorios Neumáticos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Herramientas y Accesorios Neumáticos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Herramientas y Accesorios Neumáticos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer