
Visión General del Mercado:
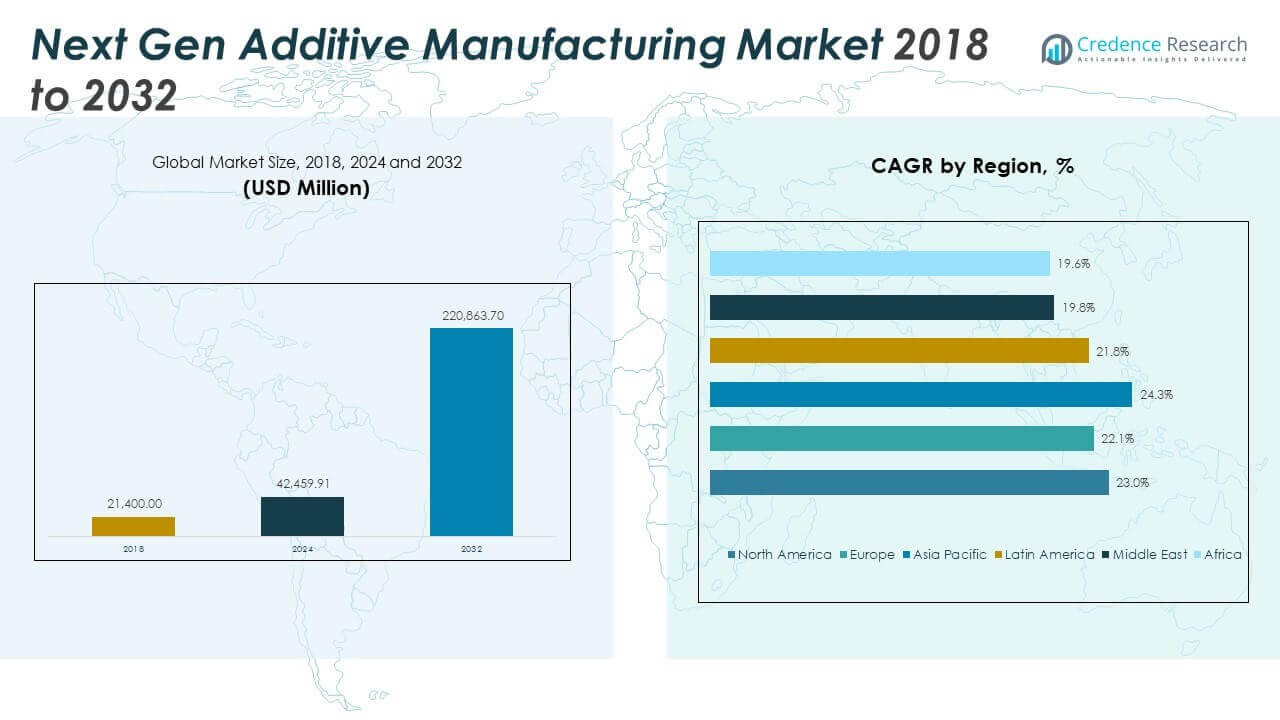
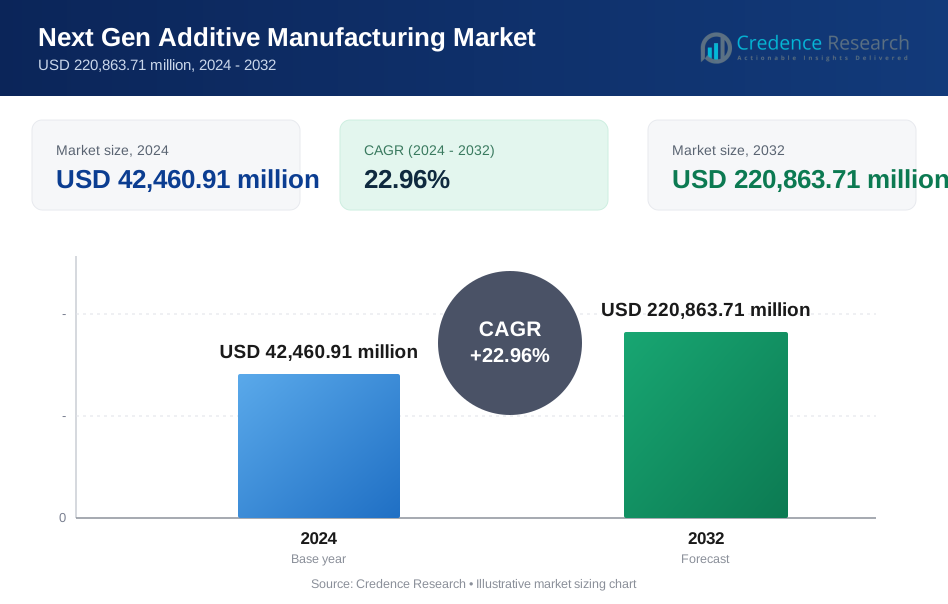
El tamaño del mercado de la fabricación aditiva de próxima generación se valoró en USD 21,400.00 millones en 2018 a USD 42,459.91 millones en 2024 y se anticipa que alcanzará USD 220,863.70 millones para 2032, con un CAGR del 22.96% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Fabricación Aditiva de Próxima Generación 2024 | USD 42,459.91 millones |
| Mercado de Fabricación Aditiva de Próxima Generación, CAGR | 22.96% |
| Tamaño del Mercado de Fabricación Aditiva de Próxima Generación 2032 | USD 220,863.70 millones |
El mercado se está expandiendo debido al aumento de la demanda de producción bajo demanda, diseño de piezas complejas y reducción de la dependencia de la cadena de suministro. Los sectores aeroespacial, automotriz y de salud impulsan la innovación al integrar la impresión 3D avanzada para estructuras ligeras, dispositivos específicos para pacientes y herramientas personalizadas. La mejor disponibilidad de materiales, la creciente preferencia por la fabricación descentralizada y los avances en software apoyan aún más la rápida adopción en las etapas de producción. Las empresas están cambiando de la creación de prototipos a modelos de fabricación de bajo volumen y personalizados en masa para ganar agilidad y reducir el desperdicio.
América del Norte lidera en adopción debido a su fuerte infraestructura industrial, financiación para la innovación y grandes programas aeroespaciales. Europa sigue con una integración avanzada en los sectores automotriz y de salud, apoyada por fabricantes de equipos líderes. Asia Pacífico está emergiendo rápidamente, impulsada por la rápida industrialización en China, Japón e India, junto con iniciativas gubernamentales que promueven la producción local. América Latina, Oriente Medio y África muestran un crecimiento en etapas tempranas con inversiones crecientes, pero las brechas en infraestructura y habilidades aún limitan un despliegue más amplio.
Perspectivas del Mercado:
- El mercado de fabricación aditiva de nueva generación fue valorado en USD 21,400.00 millones en 2018, alcanzó USD 42,459.91 millones en 2024, y se proyecta que llegue a USD 220,863.70 millones para 2032, expandiéndose a una CAGR del 22.96%.
- América del Norte lidera el mercado con una participación del 30.6% en 2024, seguida por Asia Pacífico con un 23.9% y Europa con un 21.5%, impulsada por la adopción industrial temprana, la I+D avanzada y fuertes inversiones en los sectores aeroespacial, automotriz y médico.
- Asia Pacífico es la región de más rápido crecimiento con una CAGR del 24.3%, apoyada por iniciativas de manufactura lideradas por el gobierno, digitalización industrial y creciente adopción en las industrias de electrónica y salud.
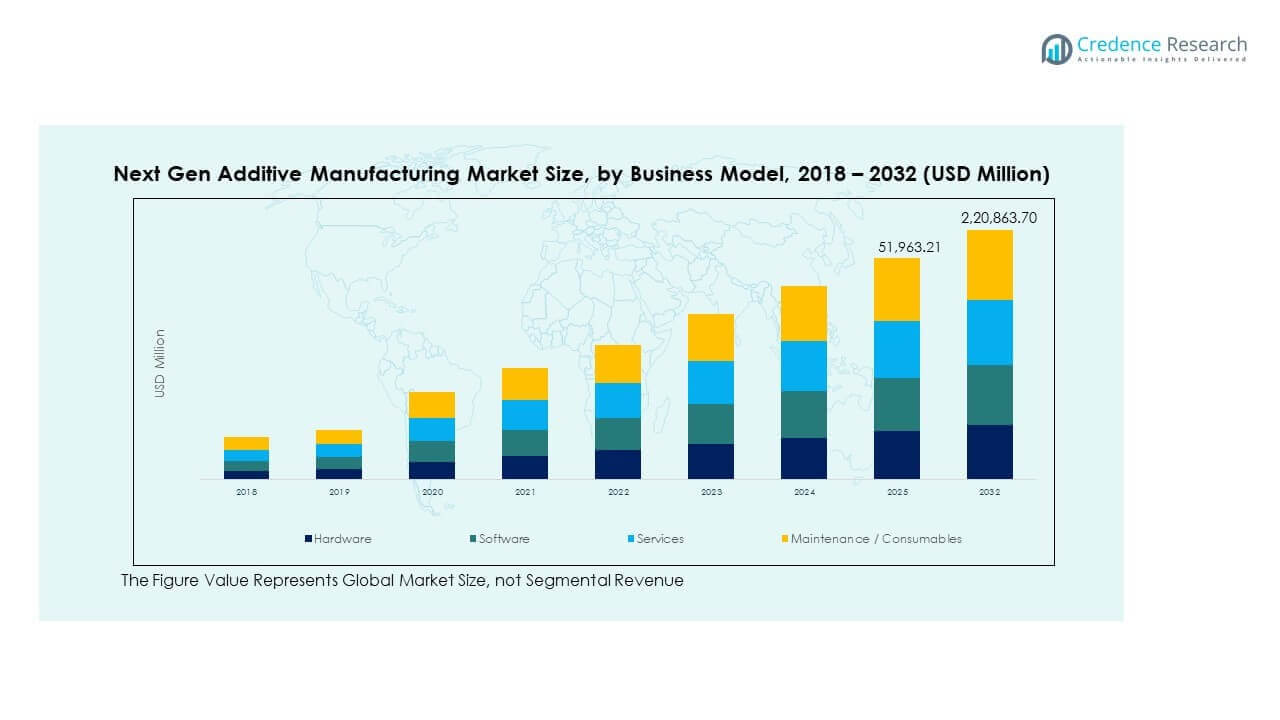
- En 2024, el hardware representó la mayor participación de ingresos entre los modelos de negocio, impulsado por la creciente instalación de sistemas de impresión 3D basados en metal y polímero en entornos de producción.
- Los segmentos de software y servicios muestran un crecimiento constante, respaldados por la demanda de optimización de impresión, monitoreo de procesos e integración escalable de flujos de trabajo AM en empresas medianas y OEMs.
Impulsores del Mercado
Amplio Cambio Industrial Hacia Modelos de Producción Ágiles y Bajo Demanda
Los fabricantes están bajo presión para entregar más rápido y con mayor flexibilidad. Las cadenas de suministro tradicionales a menudo fallan ante picos de demanda o interrupciones geopolíticas. La fabricación aditiva permite una producción descentralizada y tiempos de entrega cortos. Este cambio reduce el exceso de inventario y la dependencia de proveedores de una sola fuente. En el [mercado de fabricación aditiva de nueva generación], las empresas implementan sistemas para acercar la producción al consumo. Sectores como el automotriz y el aeroespacial buscan localizar la fabricación de piezas. Este enfoque apoya la personalización masiva y la producción en lotes pequeños a gran escala. Las industrias ahora ven la impresión 3D como una herramienta central, no un paso de prototipado. La producción bajo demanda crea una demanda estructural para plataformas aditivas.
- Por ejemplo, BAE Systems redujo los tiempos de entrega y costos para prototipos, herramientas de aeronaves y piezas de producción como las cubiertas del piso de la cabina del caza Typhoon utilizando cuatro impresoras 3D industriales Stratasys F900 en su programa Fábrica del Futuro.
Mayor Uso de Diseños Complejos, Ligeros y Funcionales en Todos los Sectores
Los ingenieros de diseño buscan piezas con mejores relaciones de resistencia a peso y funcionalidad. Los métodos sustractivos convencionales limitan la libertad de diseño. La fabricación aditiva desbloquea entramados internos, canales de enfriamiento y estructuras de biomimética. El [mercado de fabricación aditiva de nueva generación] se beneficia de la creciente demanda de piezas más ligeras e inteligentes. Los implantes médicos ahora reflejan estructuras orgánicas para una mejor integración. Las empresas aeroespaciales rediseñan piezas para combinar múltiples componentes en uno solo. La optimización estructural conduce a ahorros de peso y uso reducido de materiales. El software de diseño generativo expande lo que los ingenieros pueden crear. Estos beneficios justifican la creciente inversión en sistemas AM avanzados.
Crecimiento de la Demanda de Materiales de Alto Rendimiento Compatibles con la Impresión 3D
Las innovaciones en ciencia de materiales juegan un papel central en la expansión de los casos de uso de la impresión 3D. Los usuarios de los sectores aeroespacial, de defensa y médico demandan alta resistencia, resistencia a la corrosión o biocompatibilidad. Nuevas aleaciones en polvo y compuestos respaldan especificaciones más exigentes. El [Mercado de Fabricación Aditiva de Nueva Generación] se expande con cada nuevo material calificado. Los productores ahora ofrecen titanio, aleaciones de níquel, PEEK y termoplásticos infundidos con fibra de carbono. Estos materiales de alto valor impulsan la expansión de márgenes para los proveedores. Los procesos de calificación ahora cubren la certificación para componentes listos para vuelo e implantes. Las empresas compiten en velocidades de impresión más rápidas y compatibilidad de materiales. El mercado continúa cambiando de polímeros genéricos a materias primas de grado especializado.
- Por ejemplo, Lockheed Martin calificó el material Antero 840CN03 en impresoras Stratasys F900 imprimiendo más de 280 cupones de prueba para validar piezas aeroespaciales listas para vuelo para aplicaciones de la nave espacial Orion.
Integración de la Fabricación Aditiva en Ecosistemas de Manufactura Digital Existentes
Las empresas buscan conectar máquinas aditivas con gemelos digitales, sistemas MES y PLM. Este cambio permite monitoreo en tiempo real, reducción de errores y trazabilidad de piezas. El [Mercado de Fabricación Aditiva de Nueva Generación] respalda la optimización del flujo de trabajo de extremo a extremo. Las herramientas de software ahora simulan resultados de impresión antes de la producción. Esto reduce el desperdicio de material y el retrabajo. El aprendizaje automático respalda el ajuste automatizado de parámetros de impresión. La integración ayuda a las empresas a escalar de prototipos a producción en serie. Permite el mantenimiento predictivo y la planificación de la producción. Este nivel de integración atrae a los adoptantes a nivel empresarial que buscan ROI.
Tendencias del Mercado
Adopción de Inyección de Agente y Deposición de Energía Dirigida para Aplicaciones a Gran Escala
Las industrias requieren producción más rápida de piezas más grandes y estructuralmente fuertes. La inyección de agente y la deposición de energía dirigida ofrecen un rendimiento más rápido que la fusión láser tradicional. El [Mercado de Fabricación Aditiva de Nueva Generación] se desplaza hacia estos métodos para herramientas, fundiciones y componentes estructurales grandes. Las empresas de energía y aeroespacial adoptan estos métodos para palas, carcasas y alojamientos. Las máquinas ahora soportan envolventes de construcción de varios metros y tasas de deposición más rápidas. Estas tendencias favorecen a las industrias pesadas que buscan reducir los tiempos de entrega. Los sistemas de control de cabezales de impresión y láser se vuelven más avanzados. Estas tecnologías ganan participación en entornos de manufactura intensivos en capital.
Sistemas de Manufactura Híbridos que Combinan Métodos Aditivos y Sustractivos en una Plataforma
Las máquinas que combinan impresión 3D y fresado CNC ahora ofrecen mejores acabados superficiales y tolerancias. Las configuraciones híbridas permiten a los usuarios construir y terminar piezas en una sola configuración. El [Mercado de Fabricación Aditiva de Nueva Generación] ve un aumento en el despliegue de estas plataformas multiproceso. Los sectores aeroespacial y de fabricación de moldes lideran la adopción debido a especificaciones estrictas. Estas máquinas reducen los costos laborales y los errores de reposicionamiento. El software de trayectoria de herramientas permite operaciones aditivas y sustractivas sincronizadas. Los fabricantes se benefician de una mejor precisión geométrica y una reducción del posprocesamiento. La AM híbrida reduce las barreras para la producción de calidad. También apoya el uso de materiales difíciles de mecanizar.
- Por ejemplo, la máquina híbrida LASERTEC 65 3D de DMG Mori combina la deposición de metal por láser con el fresado de 5 ejes, permitiendo la producción de formas casi netas y acabados de alta precisión. El sistema logra acabados superficiales tan finos como 4 µm Ra a través de sus operaciones de fresado sustractivo en la misma configuración.
Creciente Demanda de Fabricación Aditiva Multimaterial y Multicolor
Las industrias ahora exploran aplicaciones multimateriales en electrónica, productos de consumo y dispositivos portátiles. Las impresoras capaces de depositar polímeros, metales y tintas conductoras en una sola construcción están ganando terreno. El [Mercado de Fabricación Aditiva de Próxima Generación] responde con máquinas que manejan múltiples cabezales de impresión y cartuchos. Esto permite la integración de electrónica, sensores o gradientes de color en piezas únicas. Los fabricantes de dispositivos médicos imprimen tejidos blandos y rígidos en una sola operación. Los centros de I+D exploran la bioimpresión con hidrogeles cargados de células vivas y andamios de soporte. La impresión multicolor mejora la personalización de productos de consumo. Los avances en software de corte y programación de impresión mejoran el control de salida.
- Por ejemplo, la impresora Stratasys J850 Digital Anatomy admite hasta 8 materiales base y ofrece más de 500,000 combinaciones de colores dentro de un volumen de construcción de 490 × 390 × 200 mm, permitiendo la producción de modelos médicos altamente realistas y multimateriales.
Aumento de Plataformas AM Conectadas a la Nube y Herramientas de Gestión de Impresión Remota
Los usuarios empresariales demandan gestión de flotas, monitoreo remoto y estandarización de procesos. Las plataformas en la nube ahora gestionan múltiples sistemas AM en ubicaciones globales. El [Mercado de Fabricación Aditiva de Próxima Generación] se beneficia de flujos de trabajo definidos por software e integración de datos. Los operadores pueden iniciar, pausar u optimizar impresiones de forma remota. La IA basada en la nube recomienda cambios de parámetros para un mejor rendimiento. Estos sistemas rastrean el uso de materiales, el tiempo de actividad y las tasas de defectos. Las empresas obtienen visibilidad en todas las operaciones y reducen el tiempo de inactividad. Los proveedores añaden capas de ciberseguridad y control de acceso para proteger la propiedad intelectual. Esta tendencia apoya la escalabilidad empresarial y el seguimiento del ROI.
Análisis de Desafíos del Mercado
Altos Costos de Equipamiento y ROI Limitado en Ciertos Segmentos de la Industria Siguen Siendo Barreras Principales
Los sistemas aditivos avanzados aún requieren un alto gasto de capital. Las impresoras 3D de metal, en particular, cuestan significativamente más que las máquinas tradicionales. El [Mercado de Fabricación Aditiva de Próxima Generación] enfrenta obstáculos de adopción en pequeñas y medianas empresas. Muchas firmas luchan por justificar la inversión sin una integración completa de producción. Los costos de mantenimiento, desperdicio de material y certificación aumentan aún más el costo total de propiedad. El ROI varía según el sector, y la recuperación a menudo lleva varios años. Aplicaciones como herramientas o producción de tiradas cortas ofrecen beneficios económicos limitados. Las empresas también enfrentan desafíos al contratar operadores y técnicos calificados. Estas limitaciones reducen la adopción masiva fuera de los sectores aeroespacial y de defensa.
La Falta de Estandarización y Protocolos de Calificación Ralentiza la Adopción a Escala Industrial
Las certificaciones para piezas fabricadas aditivamente no están armonizadas en todas las regiones. Los estándares varían según la industria, el material y el método de impresión. El [Mercado de Fabricación Aditiva de Nueva Generación] carece de marcos de prueba unificados para resistencia, fatiga o resistencia térmica. Los organismos reguladores avanzan lentamente en la aprobación de nuevas combinaciones de materiales y procesos. La calificación para aplicaciones críticas como implantes o partes de turbinas lleva años. Las empresas deben desarrollar protocolos de prueba internos o asociarse con laboratorios certificados. Esto aumenta los costos y retrasa la entrada al mercado. Los proveedores de equipos a menudo ofrecen formatos propietarios, reduciendo la interoperabilidad entre plataformas.
Oportunidades de Mercado
El Aumento de la Demanda de los Sectores Aeroespacial, de Defensa y Espacial Impulsará la Adopción de la Fabricación Aditiva Metálica
El sector aeroespacial y de defensa requiere componentes ligeros, complejos y de alto rendimiento. Las misiones espaciales dependen de piezas optimizadas topológicamente con masa mínima. El [Mercado de Fabricación Aditiva de Nueva Generación] puede satisfacer estas demandas utilizando tecnologías de fabricación aditiva metálica. La demanda de aleaciones de titanio, Inconel y aluminio está en aumento. Los OEM de defensa adoptan la impresión 3D para la creación rápida de prototipos y la producción a baja escala. Las empresas espaciales imprimen soportes de satélites, toberas de propulsores y tanques de combustible. Los gobiernos financian programas de fabricación aditiva para la seguridad nacional y la independencia manufacturera.
Creciente Papel en la Personalización Masiva y Producción Personalizada en el Ámbito de la Salud y Bienes de Consumo
La demanda de los consumidores por productos a medida y únicos sigue en aumento. Los audífonos, alineadores dentales y prótesis dependen de diseños específicos para cada paciente. El [Mercado de Fabricación Aditiva de Nueva Generación] permite una personalización escalable. Las marcas de consumo utilizan la impresión 3D para carcasas de teléfonos personalizadas, gafas y zapatos. Las herramientas de software ahora automatizan los flujos de trabajo de escaneo a impresión. Esto apoya la personalización a gran volumen con mínima intervención manual. Abre oportunidades en los mercados de moda, deportes y estilo de vida.
Análisis de Segmentación del Mercado:
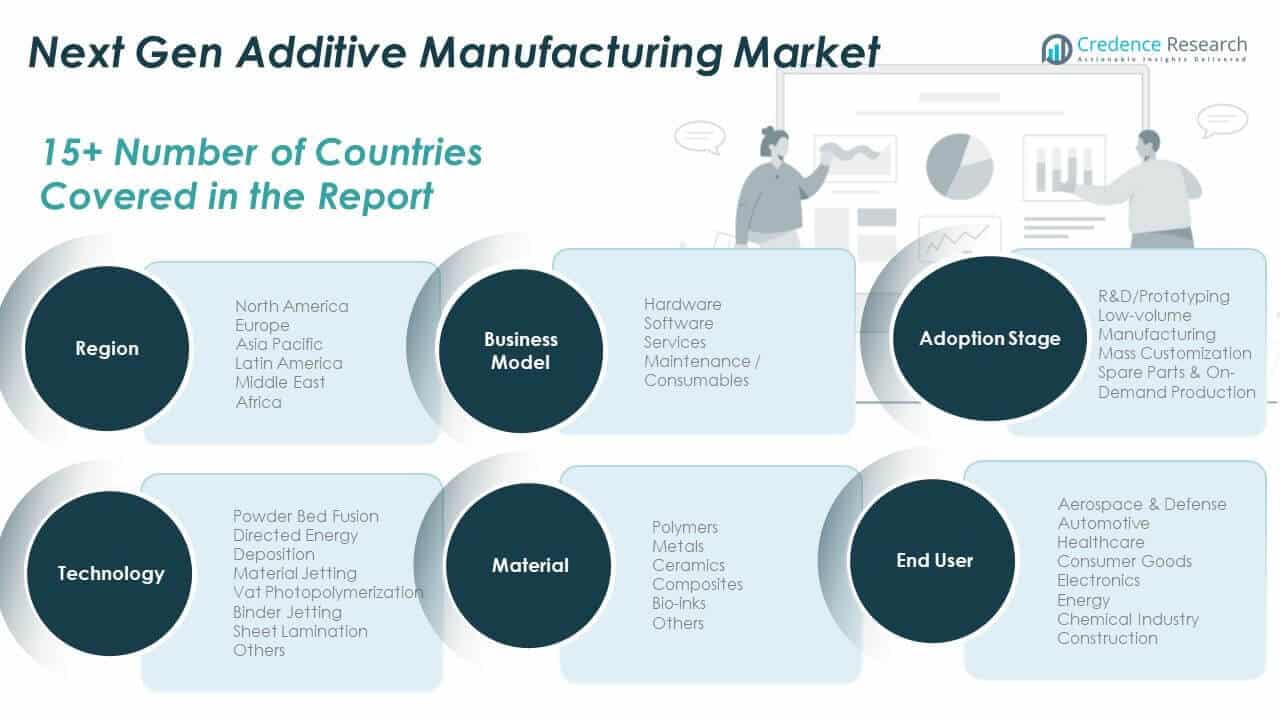
El Mercado de Fabricación Aditiva de Nueva Generación muestra un fuerte impulso en cinco ejes de segmentación principales.
Por modelo de negocio, el hardware tiene la mayor participación debido a las compras de equipos de capital de alto costo, mientras que el software gana terreno con herramientas de simulación y optimización de impresión. Los segmentos de servicios y mantenimiento crecen con el aumento de la subcontratación y la demanda de soporte durante el ciclo de vida.
- Por ejemplo, el sistema ATLAS de GE Additive produjo una carcasa de marco central de turbina de un metro de diámetro en aleación de níquel 718, consolidando más de 150 piezas en una sola, logrando una reducción de peso del 30% y reduciendo el tiempo de entrega de 9 meses a 2.5 meses.
Por etapa de adopción, la I+D y la creación de prototipos siguen siendo fundamentales, pero la fabricación a bajo volumen y la personalización masiva ven un crecimiento más rápido. La producción bajo demanda de piezas de repuesto se expande en las industrias aeroespacial y pesada debido a las restricciones de la cadena de suministro.
- Por ejemplo, Materialise imprimió en 3D un componente aeroespacial de titanio en su instalación de Bremen, logrando una reducción del 63% en el uso de material mediante un diseño estructural ligero optimizado.
Por usuario final, los sectores aeroespacial y de defensa lideran en aplicaciones de alto valor que necesitan geometrías ligeras y complejas. El sector de la salud se expande rápidamente con implantes específicos para pacientes y productos dentales. Los sectores automotriz y de electrónica impulsan la demanda de prototipos y componentes funcionales. Los bienes de consumo, energía, productos químicos y construcción adoptan la fabricación aditiva para la personalización rentable y la fabricación de piezas duraderas.
Por tecnología, la fusión de lecho de polvo domina la producción de piezas metálicas, seguida por la deposición de energía dirigida para componentes más grandes. La inyección de material y la fotopolimerización en cuba apoyan aplicaciones de alta resolución. La inyección de aglutinante y la laminación de hojas abordan herramientas y piezas de bajo costo.
Por material, los polímeros siguen siendo ampliamente utilizados, pero los metales representan los mayores ingresos debido a su aplicación en piezas críticas. Los cerámicos y compuestos ganan adopción en los sectores de defensa y energía. Las bio-tintas impulsan el crecimiento en la investigación de medicina regenerativa. Continúa evolucionando con la innovación de materiales y la expansión de procesos en diversas industrias.
Segmentación:
Por Modelo de Negocio
- Hardware
- Software
- Servicios
- Mantenimiento / Consumibles
Por Etapa de Adopción
- I+D / Prototipado
- Fabricación de Bajo Volumen
- Personalización Masiva
- Piezas de Repuesto & Producción Bajo Demanda
Por Usuario Final
- Aeroespacial & Defensa
- Automotriz
- Salud
- Bienes de Consumo
- Electrónica
- Energía
- Industria Química
- Construcción
Por Tecnología
- Fusión de Lecho de Polvo
- Deposición de Energía Dirigida
- Inyección de Material
- Fotopolimerización en Cuba
- Inyección de Aglutinante
- Laminación de Hojas
- Otros
Por Material
- Polímeros
- Metales
- Cerámicos
- Compuestos
- Bio-tintas
- Otros
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de fabricación aditiva de próxima generación en América del Norte se valoró en USD 7,811.00 millones en 2018, alcanzando USD 15,310.79 millones en 2024 y se anticipa que llegará a USD 79,533.42 millones para 2032, con un CAGR del 23.0% durante el período de pronóstico. América del Norte posee la mayor cuota de mercado con un 30.6% en 2024. El [mercado de fabricación aditiva de próxima generación] en esta región se beneficia de los fuertes sectores de defensa, aeroespacial y salud. Los fabricantes de EE.UU. implementan sistemas aditivos en líneas de producción y prototipado. Las subvenciones federales de investigación y los programas militares apoyan la adopción de tecnología. Jugadores líderes como GE Additive, HP y 3D Systems anclan el paisaje de innovación. La región invierte fuertemente en impresión 3D de metal e integración de software. El alto gasto en I+D y la infraestructura digital madura aceleran los despliegues a escala empresarial. La demanda sigue aumentando en dispositivos médicos, herramientas automotrices y piezas de aviación.
Europa
El tamaño del mercado de fabricación aditiva de próxima generación en Europa se valoró en USD 5,649.60 millones en 2018, alcanzando USD 10,775.16 millones en 2024 y se anticipa que llegará a USD 52,952.66 millones para 2032, con un CAGR del 22.1% durante el período de pronóstico. Europa posee una cuota de mercado del 21.5% en 2024. Presenta una fuerte colaboración académica-industrial en diseño aditivo y materiales. Alemania, Francia y el Reino Unido dominan la demanda regional debido a los sectores automotriz y aeroespacial avanzados. Empresas como EOS GmbH, Renishaw y SLM Solutions lideran en innovación de equipos. Los mandatos de sostenibilidad apoyan modelos de producción localizados y de bajo desperdicio. Los segmentos médicos y dentales crecen con altos requisitos de precisión. La Unión Europea financia la adopción de AM en pymes e investigación transfronteriza. Las granjas de impresión y los sistemas híbridos ganan visibilidad en los centros industriales.
Asia Pacífico
El tamaño del mercado de fabricación aditiva de próxima generación en Asia Pacífico se valoró en USD 5,803.68 millones en 2018, alcanzando USD 11,975.64 millones en 2024 y se anticipa que llegará a USD 68,136.63 millones para 2032, con un CAGR del 24.3% durante el período de pronóstico. Asia Pacífico posee una cuota de mercado del 23.9% en 2024. China, Japón y Corea del Sur lideran en el desarrollo de materiales y máquinas. El [mercado de fabricación aditiva de próxima generación] en esta región ve un rápido despliegue en electrónica, bienes de consumo e ingeniería de precisión. Iniciativas gubernamentales como Made in China 2025 y la hoja de ruta AM de India impulsan la colaboración público-privada. Los proveedores locales escalan impresoras de bajo costo y expanden herramientas de software. La adopción se extiende en laboratorios dentales, proveedores automotrices y fabricantes por contrato. Las economías orientadas a la exportación ven AM como un multiplicador de productividad. La inversión en formación vocacional en AM construye grupos de talento a largo plazo.
América Latina
El tamaño del mercado de fabricación aditiva de próxima generación en América Latina se valoró en USD 1,326.80 millones en 2018, alcanzando USD 2,606.61 millones en 2024 y se anticipa que llegará a USD 12,560.52 millones para 2032, con un CAGR del 21.8% durante el período de pronóstico. América Latina posee una cuota de mercado del 5.2% en 2024. La región muestra interés en AM para repuestos, componentes automotrices y herramientas. Brasil lidera con el aumento de subvenciones gubernamentales y asociaciones universidad-industria. Los laboratorios médicos y dentales en México y Argentina exploran implantes y guías impresos en 3D. El [mercado de fabricación aditiva de próxima generación] se expande a través de asociaciones con OEM internacionales. La adopción de bajo costo en educación y formación impulsa el crecimiento futuro de habilidades. Las oficinas de servicios cubren brechas para pequeñas empresas. Las industrias de energía y minería consideran AM para necesidades de mantenimiento remoto.
Medio Oriente
El tamaño del mercado de fabricación aditiva de próxima generación en Oriente Medio se valoró en USD 449.40 millones en 2018 a USD 789.48 millones en 2024 y se anticipa que alcanzará USD 3,336.26 millones para 2032, con un CAGR del 19.8% durante el período de pronóstico. Oriente Medio tiene una participación del 1.6% en 2024. Países como los Emiratos Árabes Unidos y Arabia Saudita invierten en centros de innovación industrial. El [Mercado de Fabricación Aditiva de Próxima Generación] crece a través de casos de uso en construcción, energía y salud. La Estrategia de Impresión 3D de Dubái acelera el despliegue municipal y de salud. La adquisición gubernamental impulsa el cambio hacia la producción local. Las empresas de petróleo y gas prueban la impresión de piezas de repuesto para reducir el tiempo de inactividad. Las universidades regionales colaboran en el desarrollo de materiales. El sector de defensa explora la producción de bajo volumen y la reparación de piezas.
África
El tamaño del mercado de fabricación aditiva de próxima generación en África se valoró en USD 359.52 millones en 2018 a USD 1,002.23 millones en 2024 y se anticipa que alcanzará USD 4,344.22 millones para 2032, con un CAGR del 19.6% durante el período de pronóstico. África representa una participación de mercado del 2.0% en 2024. El [Mercado de Fabricación Aditiva de Próxima Generación] permanece en la etapa inicial de crecimiento. Sudáfrica lidera en el despliegue de equipos e investigación de impresión metálica. Las universidades apoyan innovaciones médicas y protésicas utilizando AM. Los sectores de energía y minería ven casos de uso en reparación de herramientas y piezas de repuesto. La infraestructura limitada y la alta dependencia de importaciones ralentizan la adopción a gran escala. Las ONG y agencias de desarrollo financian programas de capacitación en AM. Laboratorios de impresión móviles e impresoras de bajo costo permiten el acceso rural. El crecimiento depende de la mejora de la logística y los canales de financiación.
Análisis de Jugadores Clave:
- 3D Systems
- Stratasys
- EOS GmbH
- GE Additive
- HP Inc.
- Markforged
- Materialise
- SLM Solutions
- Renishaw
- Carbon Inc.
- ExOne
- Velo3D
- Siemens
- Autodesk
Análisis Competitivo:
El mercado de fabricación aditiva de próxima generación es altamente competitivo, impulsado por la rápida innovación en hardware, materiales e integración de software. Los jugadores clave incluyen 3D Systems, Stratasys, EOS GmbH, GE Additive y HP Inc., cada uno ofreciendo tecnologías especializadas para aplicaciones industriales y médicas. Velo3D y SLM Solutions se centran en la impresión metálica de alta precisión, mientras que Markforged y Carbon Inc. enfatizan los sistemas basados en compuestos y polímeros. Siemens y Autodesk fortalecen sus posiciones a través de plataformas de software AM avanzadas. Las empresas compiten en velocidad de impresión, precisión, compatibilidad de materiales y automatización del flujo de trabajo. Las adquisiciones estratégicas y los lanzamientos de productos configuran el posicionamiento competitivo. Las empresas invierten en sistemas híbridos, impresoras de gran formato y herramientas de optimización impulsadas por IA. El mercado recompensa a los jugadores con soluciones escalables y capacidades de servicio de extremo a extremo. La expansión global, las colaboraciones OEM y las ofertas listas para certificación continúan definiendo el liderazgo. Evoluciona a través de asociaciones y diferenciación en los verticales de aeroespacial, salud y automotriz. La presión competitiva impulsa actualizaciones continuas y estrategias de crecimiento basadas en ecosistemas.
Desarrollos Recientes:
- En noviembre de 2025, 3D Systems presentó la SLA 825 Dual, una impresora de estereolitografía de gran formato de próxima generación, junto con la solución digital ArrayCast para fundición a la cera perdida y nuevos materiales Accura SbF y Accura Xtreme Black, debutando estos en Formnext 2025.
- En abril de 2025, en RAPID+TCT, la empresa presentó la impresora 3D Figure 4 135 junto con el material Figure 4 Tough 75C FR Black para producción de alta mezcla y bajo volumen, además de un nuevo módulo para impresoras EXT Titan Pellet y el estilo de construcción QuickCast Diamond.
- En abril de 2025, Velo3D firmó un acuerdo de asociación de $15 millones con la empresa espacial Momentus, intercambiando acciones por cinco años de servicios de fabricación aditiva.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Modelo de Negocio, Etapa de Adopción, Usuario Final y Tecnología, Material. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La demanda se acelerará con el cambio hacia la producción localizada y bajo demanda en sectores clave de fabricación.
- La innovación en materiales en metales, cerámicas y bio-tintas ampliará las aplicaciones industriales y médicas.
- Las plataformas de software crecerán rápidamente con capacidades de diseño impulsadas por IA, simulación y gestión de impresión remota.
- La integración con gemelos digitales y ecosistemas de fábricas inteligentes impulsará la adopción empresarial y la automatización.
- Los sistemas híbridos que combinan tecnologías aditivas y sustractivas ganarán fuerte tracción en herramientas y aeroespacial.
- El crecimiento en la personalización masiva impulsará la adopción en bienes de consumo, electrónica y salud.
- Las iniciativas estratégicas gubernamentales y los programas de financiación mejorarán la adopción en Asia Pacífico y Europa.
- Las oficinas de servicios y los fabricantes por contrato se ampliarán para satisfacer la demanda de pequeñas y medianas empresas.
- Los modelos de fabricación impulsados por la sostenibilidad priorizarán los procesos aditivos para la eficiencia de material y energía.
- Las asociaciones estratégicas, fusiones y adquisiciones, e innovaciones de productos continuarán moldeando el panorama competitivo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la fabricación aditiva de próxima generación y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de fabricación aditiva de próxima generación entre 2024 y 2032?
¿Qué segmento del mercado de fabricación aditiva de próxima generación tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de fabricación aditiva de próxima generación?
¿Quiénes son las empresas líderes en el mercado de fabricación aditiva de próxima generación?
¿Qué región comandó la mayor parte del mercado de fabricación aditiva de próxima generación en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Fabricación Aditiva de Próxima Generación Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Fabricación Aditiva de Próxima Generación Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 42,460.91 million → 2032: USD 220,863.71 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Fabricación Aditiva de Próxima Generación Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Fabricación Aditiva de Próxima Generación Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Fabricación Aditiva de Próxima Generación Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Fabricación Aditiva de Próxima Generación Market Drivers
- 3.3 Mercado de Fabricación Aditiva de Próxima Generación Market Restraints & Challenges
- 3.4 Mercado de Fabricación Aditiva de Próxima Generación Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Fabricación Aditiva de Próxima Generación Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Fabricación Aditiva de Próxima Generación Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Fabricación Aditiva de Próxima Generación category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Fabricación Aditiva de Próxima Generación Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Fabricación Aditiva de Próxima Generación Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Fabricación Aditiva de Próxima Generación market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Fabricación Aditiva de Próxima Generación Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Fabricación Aditiva de Próxima Generación Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Fabricación Aditiva de Próxima Generación Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Fabricación Aditiva de Próxima Generación (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Fabricación Aditiva de Próxima Generación Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Fabricación Aditiva de Próxima Generación Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Fabricación Aditiva de Próxima Generación Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Fabricación Aditiva de Próxima Generación Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Fabricación Aditiva de Próxima Generación Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Fabricación Aditiva de Próxima Generación Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Fabricación Aditiva de Próxima Generación Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Fabricación Aditiva de Próxima Generación Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Fabricación Aditiva de Próxima Generación Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
