
Visión General del Mercado:
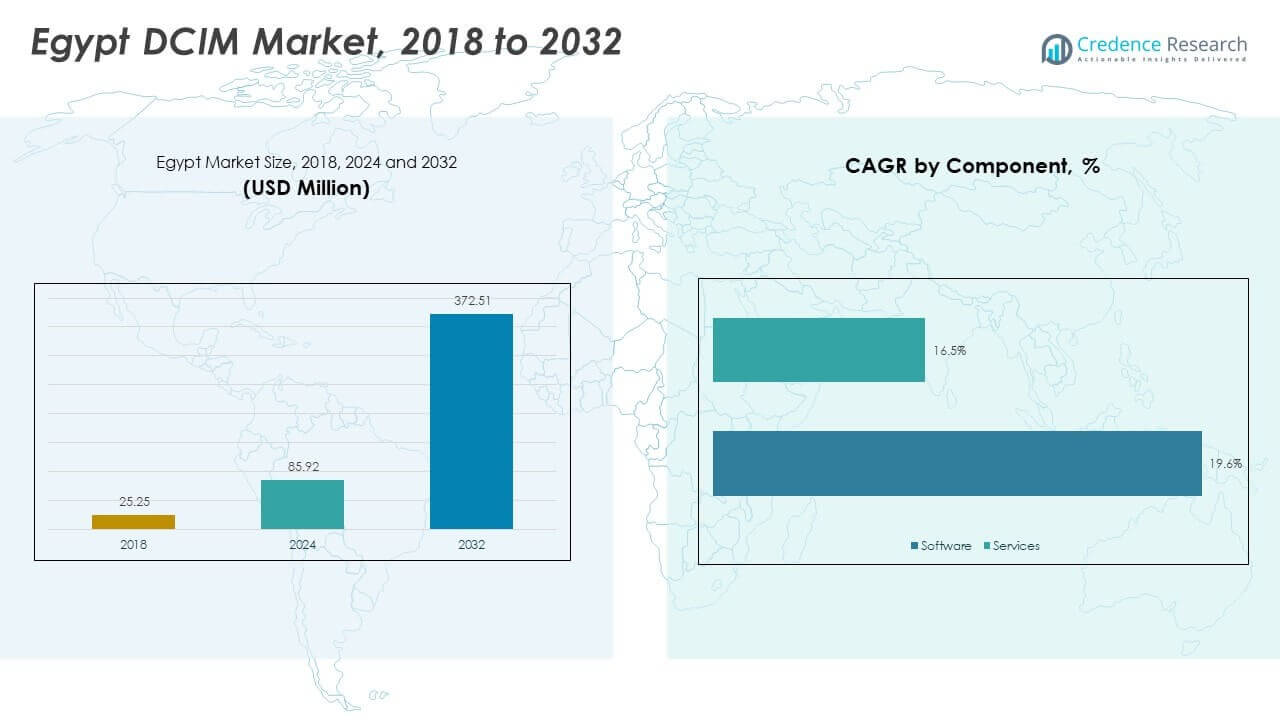
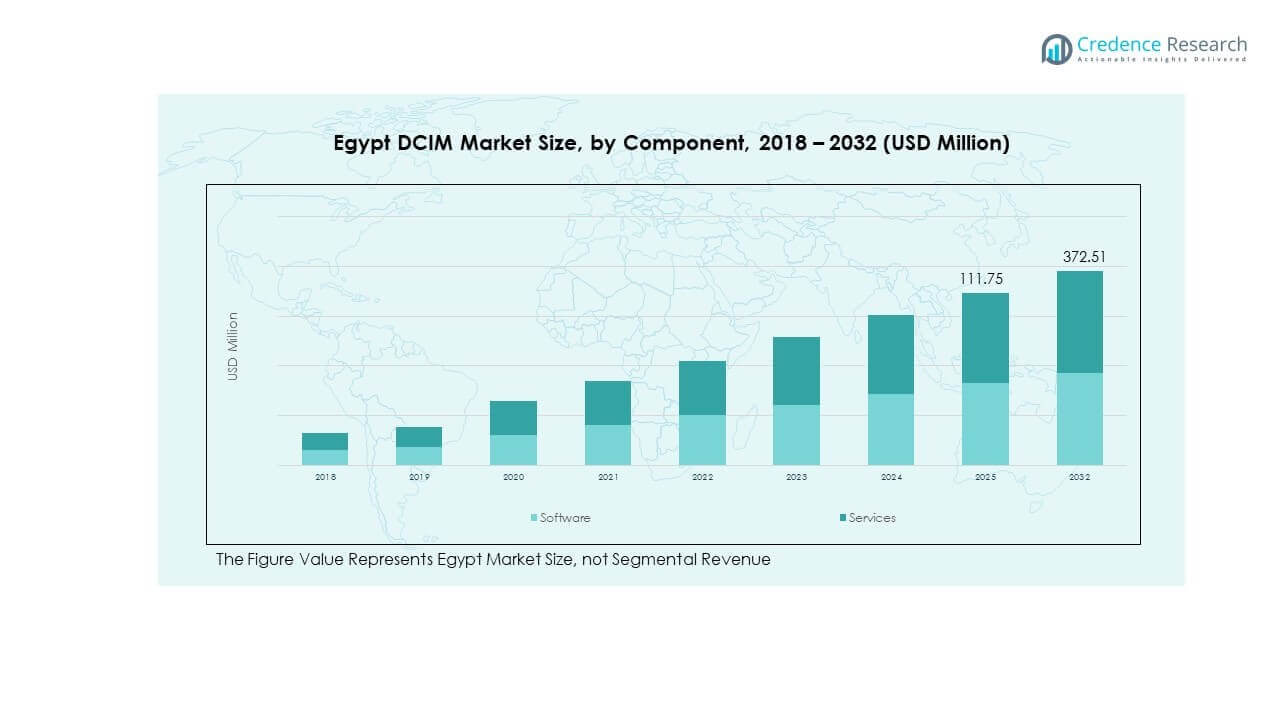
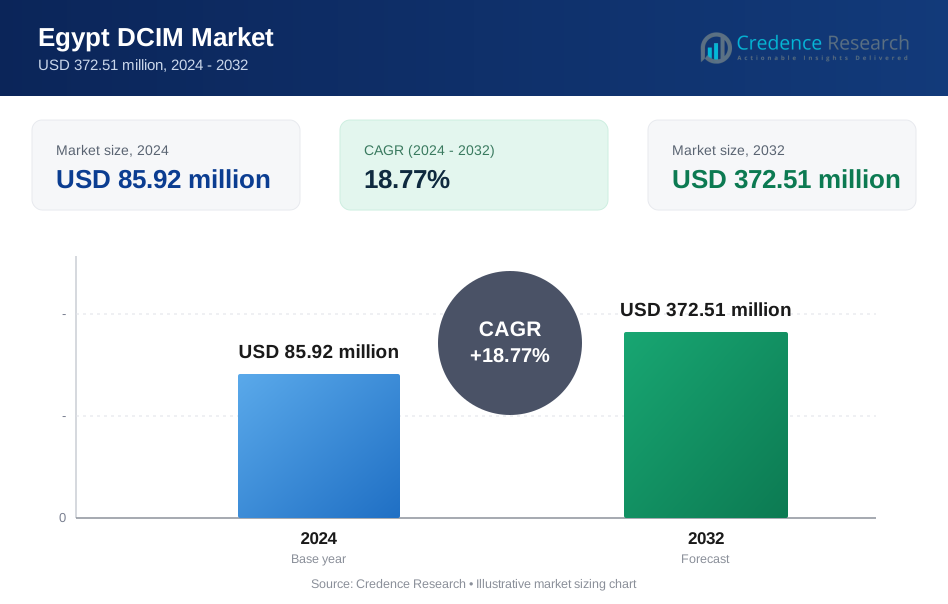
El tamaño del mercado de DCIM en Egipto fue valorado en USD 25.25 millones en 2018 a USD 85.92 millones en 2024 y se anticipa que alcanzará USD 372.51 millones para 2032, con un CAGR de 18.77% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Gestión de Infraestructura de Centros de Datos (DCIM) en Egipto 2024 | USD 85.92 millones |
| Mercado de Gestión de Infraestructura de Centros de Datos (DCIM) en Egipto, CAGR | 18.77% |
| Tamaño del Mercado de Gestión de Infraestructura de Centros de Datos (DCIM) en Egipto 2032 | USD 372.51 millones |
El mercado se está expandiendo debido a la agenda de transformación digital de Egipto, la creciente adopción de la nube y el aumento de inversiones en centros de datos. Las empresas y operadores del sector público implementan plataformas DCIM para mejorar la visibilidad de la infraestructura, reducir costos energéticos y mejorar la eficiencia operativa. Aumenta la demanda de monitoreo en tiempo real, planificación de capacidad y soluciones integradas de gestión de activos. Los proveedores se benefician de un cambio hacia implementaciones híbridas, objetivos de sostenibilidad y mandatos de optimización de energía. Los proyectos de digitalización nacional e iniciativas de infraestructura inteligente también contribuyen a la adopción en los segmentos de telecomunicaciones, BFSI y colocación.
El Gran Cairo lidera el mercado de DCIM en Egipto debido a su concentración de centros de datos, centros de TI empresariales e instalaciones gubernamentales. Esta subregión representa la mayoría de las implementaciones a gran escala y esfuerzos de modernización. Alejandría y el corredor costero norte están ganando tracción con inversiones crecientes en infraestructura de telecomunicaciones e instalaciones de borde. La Zona Económica del Canal de Suez y las regiones interiores muestran una actividad creciente de parques logísticos, industriales y desarrollos de ciudades inteligentes. Estas zonas emergentes demandan plataformas DCIM escalables con fuertes capacidades de control de energía y activos. Las dinámicas regionales reflejan un cambio de los núcleos urbanos centrales a corredores digitales distribuidos y enfocados en el crecimiento.
Perspectivas del Mercado
- El mercado de DCIM en Egipto fue valorado en USD 25.25 millones en 2018, aumentó a USD 85.92 millones en 2024, y se proyecta que alcance USD 372.51 millones para 2032, creciendo a una tasa compuesta anual del 18.77%.
- El Gran Cairo y Giza tuvieron la mayor participación regional con un 55–58%, impulsados por la densa infraestructura empresarial, de telecomunicaciones y gubernamental; Alejandría siguió con un 20–22%, respaldada por la conectividad costera y los centros de telecomunicaciones; la Zona Económica del Canal de Suez representó un 20–23%, beneficiándose del crecimiento digital respaldado por la industria y la logística.
- El Canal de Suez y las regiones interiores representan las zonas de más rápido crecimiento con una participación combinada del 20–23%, apoyadas por el desarrollo de centros de datos de nueva construcción e inversiones en ciudades inteligentes.
- El software representó aproximadamente el 60–62% del mercado de DCIM en Egipto en 2024, impulsado por la adopción de plataformas de monitoreo de energía, gestión de capacidad y análisis.
- Los servicios crecieron más rápido a una tasa compuesta anual del 19.6% frente al 16.5% del software, con servicios gestionados e integración ganando tracción entre clientes de telecomunicaciones, BFSI y del sector público.
Impulsores del Mercado
Proyectos de Infraestructura Digital Liderados por el Gobierno Impulsan la Expansión Generalizada de Centros de Datos
Los programas gubernamentales en todo Egipto están aumentando la inversión en infraestructura de TI y computación en la nube. Estas iniciativas crean demanda de centros de datos escalables equipados con plataformas de monitoreo y gestión energética. El mercado de DCIM en Egipto se beneficia de este impulso ya que las nuevas instalaciones requieren visibilidad integral de la infraestructura. Las autoridades priorizan el tiempo de actividad, la tolerancia a fallos y la optimización de energía, todo lo cual proporcionan las plataformas DCIM. Los centros de datos que sirven a ministerios y agencias públicas a menudo requieren capacidades de control local. Este cambio mejora la resiliencia contra interrupciones de servicio regionales. Los proveedores que ofrecen herramientas DCIM modulares e integradas en la nube ganan tracción temprana en licitaciones del sector público. Este segmento establece un punto de referencia para el crecimiento más amplio del mercado en todos los sectores.
- Por ejemplo, el Ministerio de Comunicaciones y Tecnología de la Información de Egipto (MCIT) inauguró el Centro de Datos y Computación en la Nube del Gobierno en abril de 2024 a lo largo de la autopista Ain Sokhna, abarcando 23,500 m² con 10,000 m² de infraestructura activa para datos centralizados del ministerio y aplicaciones de IA.
Objetivos de Eficiencia Energética Impulsan la Adopción de Sistemas Inteligentes de Gestión Térmica y Energética
Las empresas en Egipto enfrentan una creciente presión para reducir los costos operativos vinculados al uso de energía. Los sistemas DCIM ayudan a las instalaciones a reducir las facturas de energía analizando patrones térmicos y optimizando la distribución de carga. El mercado de DCIM en Egipto se fortalece con el aumento de las tarifas eléctricas y los desafíos de capacidad. Los grandes operadores despliegan sistemas de enfriamiento inteligentes respaldados por información de datos en tiempo real. El análisis predictivo ayuda a prevenir picos térmicos que comprometen el hardware. Los objetivos de ahorro energético hacen del monitoreo inteligente de infraestructura una prioridad estratégica. Varios actores de hiperescala y colocation integran tableros de energía en todas las instalaciones. Estas soluciones apoyan los estándares LEED e ISO, creando ventajas competitivas para los centros de datos con certificación verde.
- Por ejemplo, Raya Data Center está expandiendo instalaciones de Nivel III en El Cairo y ha enfatizado la eficiencia energética en sus operaciones como parte del crecimiento de la infraestructura digital nacional.
Las Migraciones a la Nube del Sector Privado Aceleran la Necesidad de Herramientas Integradas de Monitoreo de TI e Instalaciones
Las empresas egipcias de los sectores bancario, de telecomunicaciones y minorista están expandiendo operaciones con prioridad en la nube. La adopción de la nube aumenta la presión sobre los operadores de centros de datos para mantener el tiempo de actividad y la visibilidad. El mercado de DCIM en Egipto ve una creciente demanda de empresas que migran sistemas heredados a infraestructuras gestionadas. Las herramientas DCIM conectan las capas de TI e instalaciones, ayudando a los proveedores a gestionar espacio, energía y activos informáticos juntos. Los operadores requieren paneles unificados que rastreen las condiciones ambientales junto con la salud del servidor. Estas capacidades son vitales para el cumplimiento de SLA en contratos empresariales. Las empresas con implementaciones híbridas también utilizan DCIM para rastrear el uso de recursos entre sitios. Los integradores de sistemas personalizan plataformas para adaptarse a flujos de trabajo específicos de la industria y políticas de seguridad.
El Crecimiento de los Servicios de Colocación Requiere Plataformas DCIM Escalables para Soportar Entornos Multitenant
Los proveedores de colocación en Egipto están ganando terreno entre las pymes y las empresas de servicios regionales. Los modelos de infraestructura compartida necesitan soluciones DCIM avanzadas para el monitoreo específico de inquilinos. El mercado de DCIM en Egipto se beneficia a medida que los operadores de colocación adoptan plataformas modulares impulsadas por API. Los inquilinos demandan visibilidad en el uso de energía, espacio en racks y rendimiento térmico. Las herramientas de informes personalizados mejoran la transparencia y la diferenciación del servicio. Los centros de colocación también sirven a proveedores de nube internacionales, añadiendo complejidad al control de infraestructura. Las plataformas DCIM escalables con control de acceso granular e integración de facturación están en alta demanda. Los proveedores que apoyan portales de autoservicio para inquilinos ganan preferencia entre las redes de colocación en crecimiento.
Tendencias del Mercado
Las Plataformas DCIM Integradas con IA Mejoran el Mantenimiento Predictivo y la Prevención de Fallos
Los proveedores están incorporando IA y aprendizaje automático en plataformas DCIM para mejorar la previsión. Los algoritmos analizan el comportamiento histórico del equipo para predecir fallos o cargas anormales. El mercado de DCIM en Egipto se está alineando con este cambio, especialmente en instalaciones críticas para la misión. El mantenimiento predictivo reduce el tiempo de inactividad no planificado y las interrupciones del servicio. Estas plataformas automatizan los procesos de alerta, diagnóstico y resolución utilizando conocimientos basados en datos. El consumo de energía, las variaciones de temperatura y las anomalías de flujo de aire se rastrean continuamente. Esto mejora la gestión del ciclo de vida del equipo y la planificación de costos. Los operadores se benefician de una menor intervención manual, una clasificación de problemas más eficiente y un menor riesgo operativo.
- Por ejemplo, EcoStruxure Asset Advisor de Schneider Electric se conecta a activos eléctricos críticos a través de la nube para monitoreo en tiempo real y envía notificaciones de eventos para permitir advertencias tempranas de posibles problemas de equipo.
El Crecimiento de los Centros de Datos Edge Estimula la Demanda de Soluciones DCIM Ligeras y con Prioridad Remota
La computación en el borde se está expandiendo en regiones más allá de El Cairo, apoyando aplicaciones de baja latencia como IoT y banca móvil. Estos sitios son a menudo pequeños y gestionados de forma remota, requiriendo herramientas DCIM compactas y nativas de la nube. El mercado de DCIM en Egipto se está adaptando a esta tendencia ofreciendo implementaciones ligeras con capacidades de control remoto. Las soluciones con paneles móviles y alertas asistidas por IA apoyan operaciones descentralizadas. Los técnicos acceden a métricas de instalaciones en tiempo real sin estar en el sitio. Las herramientas nativas de la nube reducen la sobrecarga de infraestructura mientras preservan la visibilidad. Los proveedores se centran en instalaciones contenedorizadas y modelos de licencias flexibles. Los operadores de edge valoran el tiempo de actividad, la seguridad y el tiempo mínimo de configuración sobre conjuntos de características complejas.
La Integración de DCIM con Redes Inteligentes y Activos de Energía Renovable Gana Importancia
Los centros de datos están integrando fuentes renovables como la solar y el almacenamiento en baterías para compensar la inestabilidad de la red. Las plataformas inteligentes de DCIM rastrean la mezcla de energía, el cambio de fuente y la eficiencia de las baterías en tiempo real. El mercado de DCIM en Egipto refleja esta tendencia a medida que las instalaciones incorporan medidores inteligentes y controladores solares. Las plataformas monitorean la calidad de la energía, las fluctuaciones de voltaje y los fallos de la red. Las herramientas de balanceo de carga trasladan operaciones no críticas a horas fuera de pico o solares. Estas capacidades ayudan a los operadores a cumplir con los mandatos gubernamentales de energía limpia. DCIM apoya los acuerdos de compra de energía validando el consumo renovable. Los proveedores que ofrecen APIs abiertas para sistemas de redes inteligentes atraen el interés de clientes impulsados por la sostenibilidad.
Las Crecientes Amenazas de Ciberseguridad Promueven el Interés en Despliegues Seguros de DCIM con Controles Basados en Roles
Los ciberataques a sistemas de tecnología operativa, incluidos los controladores de HVAC y UPS, generan preocupaciones de seguridad. Los proveedores de DCIM ahora integran controles de acceso de múltiples capas, comunicación encriptada y registros de auditoría. El mercado de DCIM en Egipto se beneficia de este impulso mientras las instalaciones críticas buscan un cumplimiento robusto de ciberseguridad. Las plataformas seguras por diseño ayudan a evitar la manipulación de sistemas de energía y refrigeración. El acceso basado en roles asegura que los operadores gestionen solo los activos permitidos. Las integraciones seguras con controles de acceso físico y sistemas biométricos se están convirtiendo en estándar. Los clientes exigen registros centralizados y detección de brechas alineados con NIST o ISO 27001. Los proveedores que ofrecen DCIM reforzado en seguridad son preferidos para proyectos gubernamentales y financieros.
- Por ejemplo, el software DCIM de Nlyte proporciona controles de acceso basados en roles y registro centralizado para operaciones en múltiples sitios, cumpliendo con estándares como ISO 27001.
Análisis de Desafíos del Mercado
Infraestructura Fragmentada y Sistemas Legados Limitan la Interoperabilidad de DCIM en Instalaciones Antiguas
Muchas instalaciones en Egipto todavía operan con sistemas legados de refrigeración, energía y control de acceso. Integrar estos con plataformas modernas de DCIM plantea desafíos técnicos significativos. El mercado de DCIM en Egipto enfrenta fricciones cuando los operadores deben adaptar o actualizar interfaces de hardware. Los protocolos de comunicación propietarios a menudo impiden una interoperabilidad fluida. Los gerentes de instalaciones pueden resistirse a los cambios debido a presupuestos limitados o preocupaciones por el tiempo de inactividad. Los edificios antiguos también carecen del cableado estructurado necesario para la recopilación unificada de datos. Estas limitaciones aumentan la complejidad del despliegue y los tiempos de integración. Los proveedores deben ofrecer adaptadores compatibles hacia atrás y una amplia personalización, lo que ralentiza la adopción y aumenta los costos.
La Escasez de Personal Calificado Obstaculiza la Implementación Efectiva de DCIM y el Monitoreo en Tiempo Real
Hay un grupo limitado de profesionales capacitados en software DCIM, análisis y operaciones de infraestructura. Esta brecha reduce la efectividad de los despliegues incluso en instalaciones modernas. El mercado de DCIM en Egipto experimenta retrasos en el retorno de la inversión debido a la escasez de habilidades. Muchos técnicos carecen de experiencia con plataformas integradas que cubren sistemas de TI, HVAC y energía. Sin operadores calificados, las organizaciones no pueden aprovechar características avanzadas como el mantenimiento predictivo o el balanceo de carga. La subcontratación aumenta el costo y reduce el tiempo de respuesta a alertas críticas. Los proveedores deben ofrecer programas de capacitación localizados para apoyar una adopción más amplia en todos los niveles del mercado.
Oportunidades de Mercado
El aumento de centros de datos hiperescalables y modulares ofrece una fuerte demanda de soluciones DCIM personalizadas
El desarrollo continuo de instalaciones hiperescalables y modulares prefabricadas abre nuevas vías para la adopción de DCIM. El mercado de DCIM en Egipto ve una oportunidad en proporcionar soluciones escalables adaptadas a entornos de despliegue rápido. Estos entornos requieren módulos de monitoreo flexible, seguimiento de activos y optimización energética. Los proveedores que ofrecen licencias modulares y soporte de sensores plug-and-play ganan tracción. Los integradores de sistemas locales pueden expandirse al combinar DCIM con servicios de diseño y puesta en marcha. El crecimiento en cargas de trabajo de IA y aplicaciones nativas de la nube respalda futuras actualizaciones de plataformas desplegadas.
Proyectos de ciudades inteligentes y digitalización nacional amplían el alcance para la adopción de DCIM en el sector público
Las iniciativas nacionales de infraestructura digital, incluidas las ciudades inteligentes, el gobierno electrónico y el alojamiento en la nube pública, requieren centros de datos resilientes. El mercado de DCIM en Egipto puede aprovechar estos desarrollos para suministrar monitoreo de infraestructura en centros de TI cívicos. Los clientes del sector público buscan herramientas seguras, conformes con estándares y con soporte local. Los nuevos sistemas de identificación digital, plataformas de e-salud y aplicaciones de inclusión financiera dependen de entornos de datos gestionados. Los proveedores que ofrecen plataformas certificadas por el gobierno y eficientes en energía ganan visibilidad en los ciclos de adquisición. Estos proyectos apoyan la madurez del mercado a largo plazo a través de contratos estables y el desarrollo del ecosistema local.
Análisis de Segmentación de Mercado
Por Componente
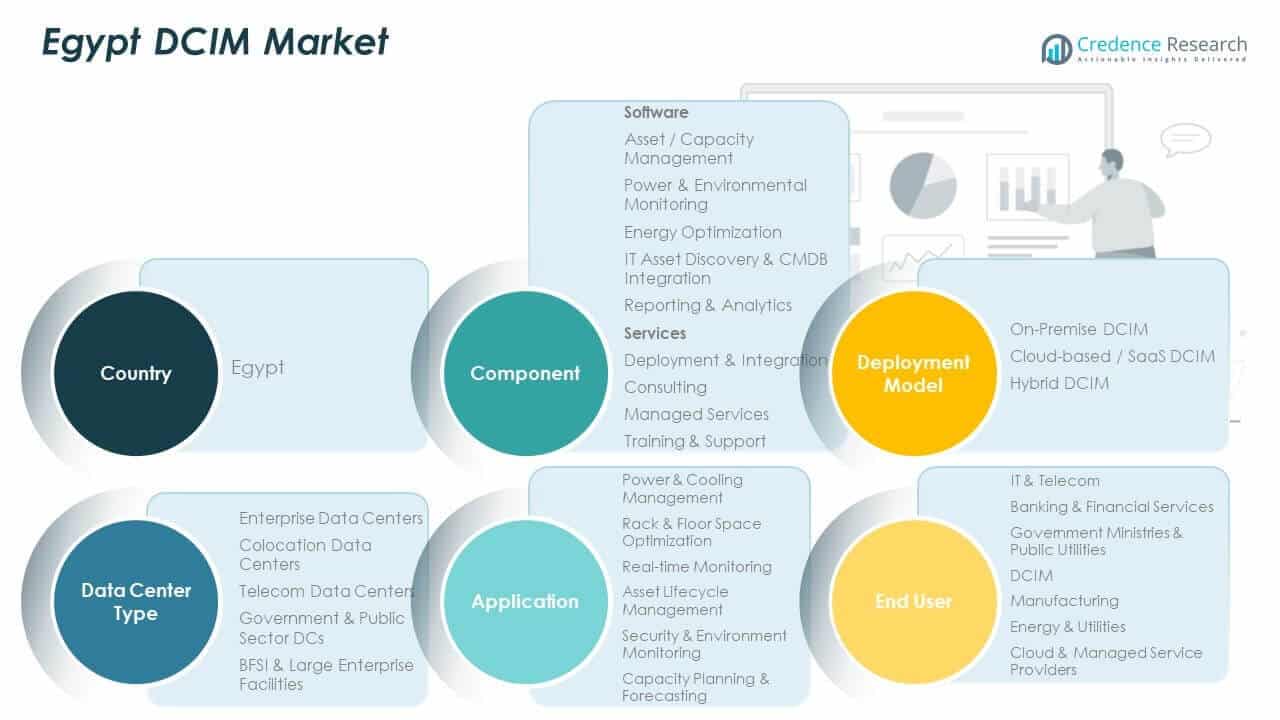
El mercado de DCIM en Egipto muestra una fuerte demanda de soluciones lideradas por software que mejoran la visibilidad y el control. Las herramientas de software apoyan la gestión de activos y capacidad, el monitoreo de energía y medio ambiente, y la optimización energética. Estas plataformas ayudan a los operadores a rastrear activos de TI a través de la integración de CMDB y paneles de análisis. Las características de informes apoyan la preparación para auditorías y decisiones operativas. Los servicios juegan un papel crítico durante el despliegue y la alineación del sistema. La consultoría y la integración aseguran la compatibilidad con la infraestructura existente. Los servicios gestionados apoyan las operaciones diarias donde las habilidades internas son limitadas. La capacitación y el soporte mejoran la utilización a largo plazo de la plataforma.
- Por ejemplo, la plataforma EcoStruxure IT de Schneider Electric apoya el monitoreo en tiempo real en grandes centros de datos de telecomunicaciones en el Medio Oriente, con implementaciones de clientes que a menudo superan los 1,000 activos monitoreados y logran un rendimiento de tiempo de actividad cercano al 99.999% en entornos críticos para la misión.
Por Modelo de Despliegue
El mercado de DCIM en Egipto refleja diversas preferencias de despliegue entre los operadores. El DCIM en las instalaciones sigue siendo relevante para entornos sensibles que requieren control local de datos. Las plataformas DCIM basadas en la nube y SaaS ganan tracción debido a un despliegue más rápido y un menor costo inicial. Estos modelos son adecuados para operadores con instalaciones distribuidas o de borde. La adopción de DCIM híbrido aumenta donde las empresas equilibran la conformidad con las necesidades de escalabilidad. Los modelos híbridos permiten una transición gradual desde sistemas heredados. Esta flexibilidad apoya estrategias de modernización por fases. Los proveedores que apoyan todos los modelos ganan una aceptación más amplia.
Por Tipo de Centro de Datos
El mercado de DCIM en Egipto atiende a diversos formatos de centros de datos con necesidades distintas. Los centros de datos empresariales se centran en la eficiencia interna y el seguimiento de activos. Los centros de datos de colocación requieren monitoreo a nivel de inquilino y visibilidad de facturación. Los centros de datos de telecomunicaciones priorizan el tiempo de actividad y la resiliencia energética. Los centros de datos gubernamentales y del sector público enfatizan la seguridad y los controles de cumplimiento. Las instalaciones de BFSI y grandes empresas demandan alta disponibilidad e informes listos para auditoría. Cada tipo de centro de datos impulsa configuraciones de DCIM adaptadas. Los proveedores ajustan la profundidad de las características según la complejidad operativa.
Por Aplicación
El mercado de DCIM en Egipto se beneficia del uso amplio de aplicaciones en las instalaciones. La gestión de energía y refrigeración sigue siendo el caso de uso principal. La optimización del espacio en racks y suelos apoya la eficiencia de capacidad. El monitoreo en tiempo real mejora la respuesta a fallos y riesgos térmicos. La gestión del ciclo de vida de los activos ayuda a planificar actualizaciones y reemplazos. El monitoreo de seguridad y medio ambiente protege la infraestructura crítica. La planificación y previsión de capacidad guían la expansión a largo plazo. Estas aplicaciones apoyan tanto los objetivos operativos como estratégicos.
- Por ejemplo, el sistema PanView iQ de Panduit permite la detección de fallos en tiempo real y el monitoreo de activos a través de cientos de sensores, apoyando diagnósticos rápidos y gestión proactiva del ciclo de vida dentro de los centros de datos empresariales.
Por Usuario Final
El mercado de DCIM en Egipto apoya a una amplia gama de usuarios finales. Los operadores de TI y telecomunicaciones lideran la adopción debido a la escala y las necesidades de tiempo de actividad. Los servicios bancarios y financieros dependen de DCIM para el cumplimiento y la resiliencia. Los ministerios gubernamentales y las empresas de servicios públicos lo utilizan para asegurar los sistemas digitales nacionales. Las empresas manufactureras despliegan DCIM para apoyar la automatización y las cargas de trabajo de datos. Las empresas de energía y servicios públicos valoran los análisis de energía y la fiabilidad. Los proveedores de servicios en la nube y gestionados dependen de DCIM para la garantía de servicio.
Segmentación
Por Componente
- Incluye Software
- Gestión de Activos / Capacidad
- Monitoreo de Energía & Medio Ambiente
- Optimización de Energía
- Descubrimiento de Activos de TI & Integración CMDB
- Informes & Análisis
- Incluye Servicios
- Despliegue & Integración
- Consultoría
- Servicios Gestionados
- Capacitación & Soporte
Por Modelo de Despliegue
- DCIM en las Instalaciones
- DCIM Basado en la Nube / SaaS
- DCIM Híbrido
Por Tipo de Centro de Datos
- Centros de Datos Empresariales
- Centros de Datos de Colocación
- Centros de Datos de Telecomunicaciones
- Centros de Datos Gubernamentales & del Sector Público
- Instalaciones de BFSI & Grandes Empresas
Por Aplicación
- Gestión de Energía & Refrigeración
- Optimización del Espacio en Racks & Suelos
- Monitoreo en Tiempo Real
- Gestión del Ciclo de Vida de los Activos
- Monitoreo de Seguridad & Medio Ambiente
- Planificación & Previsión de Capacidad
Por Usuario Final
- TI & Telecomunicaciones
- Banca & Servicios Financieros
- Ministerios del Gobierno & Servicios Públicos
- DCIM
- Manufactura
- Energía & Servicios Públicos
- Proveedores de Servicios en la Nube & Gestionados
Análisis Regional
Área Metropolitana de Gran Cairo y Giza
El mercado de DCIM en Egipto sigue estando altamente concentrado en el Gran Cairo y Giza, que representan casi el 55–58% de la demanda nacional. Esta subregión alberga la mayor densidad de centros de datos empresariales, gubernamentales, de telecomunicaciones y de colocación. Las instituciones financieras y los centros de TI del sector público impulsan la adopción constante de plataformas de monitoreo y optimización energética. El papel de El Cairo como centro de conectividad con acceso a rutas de fibra importantes fortalece la adopción de DCIM. Los operadores priorizan el tiempo de actividad, el cumplimiento y la eficiencia energética en instalaciones densas. Se beneficia de la adopción temprana de plataformas DCIM habilitadas para la nube e híbridas. La presencia de proveedores y la actividad de los integradores de sistemas son más fuertes en esta zona.
Corredor Costero Norte y Alejandría
Alejandría y el corredor costero norte contribuyen con alrededor del 20–22% de la cuota de mercado. Esta región gana importancia debido a la proximidad a estaciones de aterrizaje de cables submarinos e infraestructura digital liderada por puertos. Los operadores de telecomunicaciones y los proveedores de servicios en la nube expanden instalaciones regionales para soportar cargas de trabajo sensibles a la latencia. Los centros de datos en esta área se centran en el monitoreo de energía y la eficiencia de enfriamiento debido a las condiciones climáticas costeras. El mercado de DCIM en Egipto ve un aumento en la adopción de herramientas de monitoreo en tiempo real en esta subregión. Los operadores prefieren soluciones escalables para apoyar la expansión gradual de capacidad. El crecimiento sigue siendo constante pero selectivo en grandes proyectos.
Zona del Canal de Suez y Regiones Interiores Emergentes
La Zona Económica del Canal de Suez y las regiones interiores emergentes representan aproximadamente el 20–23% de la demanda total. Estas áreas atraen interés de proyectos logísticos, industriales e infraestructura inteligente. Las zonas digitales respaldadas por el gobierno apoyan la construcción de nuevos centros de datos que requieren plataformas DCIM modernas. Los operadores de energía y servicios públicos impulsan la adopción para instalaciones de alta demanda energética. Se beneficia de desarrollos en terrenos vírgenes donde la integración de DCIM comienza en la etapa de diseño. Las tasas de adopción aumentan de manera constante pero siguen siendo más bajas que en los centros urbanos. El crecimiento a largo plazo depende de la disponibilidad de infraestructura y mano de obra calificada.
Análisis de Jugadores Clave
- Schneider Electric,
- Huawei,
- Vertiv,
- Siemens,
- Nlyte Software / Sunbird DCIM,
Análisis Competitivo
El mercado de DCIM en Egipto presenta una combinación de proveedores de software globales, integradores de sistemas regionales y proveedores de servicios especializados. Los actores internacionales lideran en análisis avanzados, monitoreo impulsado por IA y plataformas escalables. Los integradores regionales compiten a través de implementaciones localizadas, personalización y servicios de soporte continuo. La competencia se centra en la capacidad del software, la flexibilidad de integración y la preparación para la ciberseguridad. Los proveedores se diferencian a través de la compatibilidad con la nube y el soporte para implementaciones híbridas. Los modelos de precios varían según la escala del proyecto y la profundidad del servicio. Los grandes actores apuntan a proyectos de hiperescala, gubernamentales y de telecomunicaciones a través de contratos a largo plazo. Las empresas de nivel medio se enfocan en operadores empresariales y de colocación que buscan soluciones modulares. Los servicios gestionados ganan terreno donde las habilidades internas son limitadas. Las asociaciones entre proveedores de DCIM y constructores de centros de datos fortalecen el alcance del mercado. La certificación, el soporte de cumplimiento y los programas de capacitación influyen en la selección de proveedores. La intensidad competitiva sigue aumentando a medida que las inversiones en infraestructura digital se expanden a nivel nacional.
Desarrollos Recientes
- En septiembre de 2025, Schneider Electric lanzó nuevas soluciones de energía en su evento Secure Power Innovation Day en Egipto, presentando sistemas avanzados para apoyar la transformación digital y la infraestructura sostenible.
- En abril de 2025, Schneider Electric firmó una asociación estratégica con el Ministerio de Electricidad y Energía Renovable de Egipto para transformar digitalmente el Centro de Control de Sharm El-Sheikh y centros de distribución adicionales en Minya y Delta del Sur, mejorando la eficiencia de la red con tecnologías EcoStruxure.
- En diciembre de 2024, el Ministerio de Comunicaciones y Tecnología de la Información de Egipto firmó un Memorando de Entendimiento (MoU) con el Ministerio de Inversión de los EAU para colaborar en proyectos de centros de datos con una capacidad total de 1 GW. Esta asociación apoya la transformación digital de Egipto bajo la Visión 2030, mejorando la infraestructura para instalaciones integradas con DCIM.
- En diciembre de 2024, Africa50 invirtió $15 millones por una participación del 42.9% en Raya Data Center (RDC), como parte de una ronda de financiación de $25 millones que valora la empresa en $35 millones. Los fondos expandirán los centros de datos de Nivel III de RDC en El Cairo y desarrollarán un nuevo sitio desde cero a partir de principios de 2025, fortaleciendo el ecosistema digital de Egipto donde DCIM juega un papel clave.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Componente, Modelo de Despliegue, Tipo de Centro de Datos, Aplicación y Usuario Final. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Las iniciativas de ciudades inteligentes y los programas de gobierno digital crearán una demanda sostenida de plataformas DCIM integradas.
- Las crecientes inversiones en centros de datos en El Cairo y las regiones costeras ampliarán el mercado accesible en los sectores público y privado.
- Los modelos de implementación híbridos dominarán a medida que los operadores busquen un equilibrio entre seguridad, flexibilidad y escalabilidad.
- El análisis habilitado por IA en los sistemas DCIM ganará adopción para el mantenimiento predictivo, la planificación de capacidad y la optimización de energía.
- Los centros de datos de colocación y de borde impulsarán la necesidad de soluciones DCIM modulares con características de control y monitoreo a nivel de inquilino.
- Los proveedores de telecomunicaciones, BFSI y servicios en la nube seguirán liderando la adopción debido a los requisitos de carga de trabajo crítica.
- Los estándares de centros de datos ecológicos y el aumento de los costos de energía impulsarán la demanda de plataformas DCIM energéticamente eficientes en grandes campus.
- Los integradores de sistemas locales y los proveedores de servicios gestionados fortalecerán su presencia en el mercado a través de servicios de consultoría y soporte.
- La innovación regional en DCIM se beneficiará de las asociaciones con proveedores y la integración con redes inteligentes y sistemas de energía renovable.
- Las características de acceso basado en roles y reforzadas en seguridad se volverán esenciales en la selección de proveedores debido al aumento de amenazas de ciberseguridad OT.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de DCIM en Egipto y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de DCIM en Egipto entre 2024 y 2032?
¿Qué segmento del mercado de DCIM en Egipto tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de DCIM en Egipto?
¿Quiénes son las empresas líderes en el mercado de DCIM en Egipto?
¿Qué región tuvo la mayor participación en el mercado de DCIM de Egipto en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado DCIM de Egipto Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado DCIM de Egipto Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 85.92 million → 2032: USD 372.51 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado DCIM de Egipto Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado DCIM de Egipto Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado DCIM de Egipto Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado DCIM de Egipto Market Drivers
- 3.3 Mercado DCIM de Egipto Market Restraints & Challenges
- 3.4 Mercado DCIM de Egipto Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado DCIM de Egipto Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado DCIM de Egipto Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado DCIM de Egipto category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado DCIM de Egipto Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado DCIM de Egipto Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado DCIM de Egipto market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado DCIM de Egipto Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado DCIM de Egipto Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado DCIM de Egipto Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado DCIM de Egipto (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado DCIM de Egipto Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado DCIM de Egipto Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado DCIM de Egipto Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado DCIM de Egipto Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado DCIM de Egipto Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado DCIM de Egipto Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado DCIM de Egipto Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado DCIM de Egipto Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado DCIM de Egipto Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
